
[65] Por Que o Mesmo EA Difere em Ticks Reais e OHLC
Sumário
Por Que o Mesmo EA Dá Resultados Opostos em Ticks Reais e em OHLC
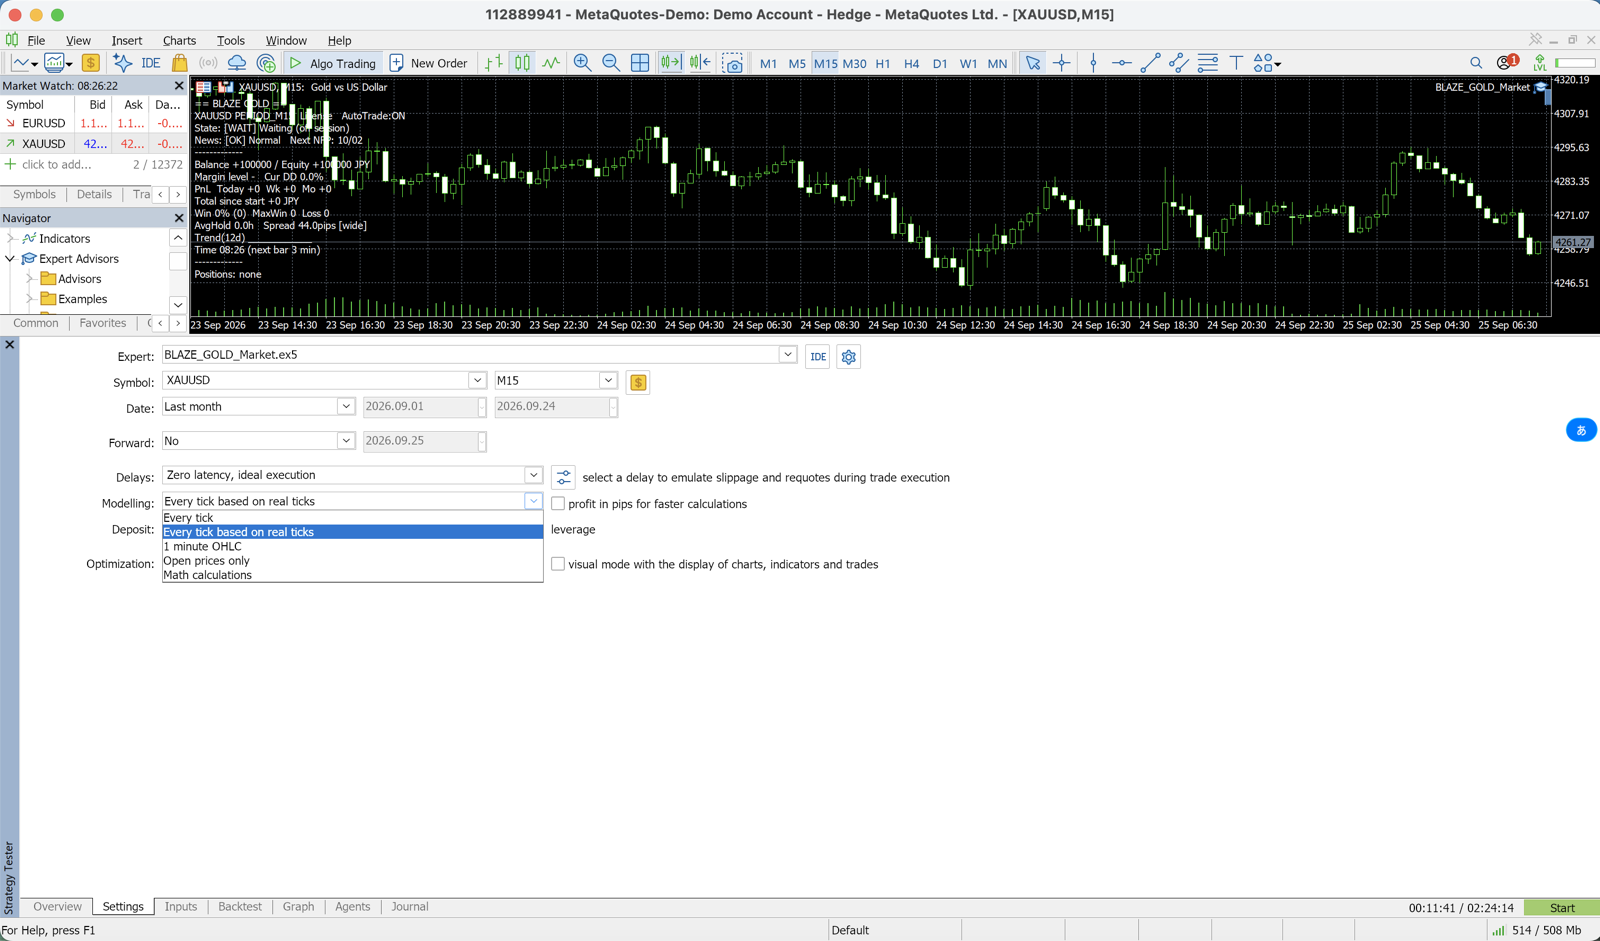
O testador de estratégias do MT5 tem uma opção para escolher o "modelo" do backtest: "Todos os ticks (com base em ticks reais)" e "OHLC de 1 minuto". Muita gente roda o teste sem se preocupar com essa escolha e simplesmente acredita nos números que aparecem.
Mas essa única escolha de modelo pode fazer com que o resultado do mesmo EA, no mesmo período e no mesmo ativo, não apenas varie um pouco, mas inverta completamente o sinal. Como quase ninguém fala em detalhes sobre "o que acontece quando você ignora o modelo", vamos publicar três casos reais que medimos diretamente. E vamos mostrar a regra para identificar quais EAs são afetados pelo modelo e quais não são.
Caso 1: Scalper de Grid com Lucro Baixo — O OHLC Conta uma "Mentira Grave"
Um EA scalper de grid em ouro, com take profit de cerca de US$ 1,50 por posição.
| Modelo | Profit Factor | Resultado |
|---|---|---|
| OHLC de 1 minuto | 2.46 | Parece excelente |
| Todos os ticks (ticks reais) | 0.488 | Conta caiu cerca de 65% |
Mesmo código, mesmo período. O motivo pelo qual tenho certeza de que isso não é ruído, mas sim um artefato (uma ilusão), é que o número de operações foi praticamente idêntico nos dois modelos. Ou seja, os modelos não estavam encontrando oportunidades diferentes — o mesmo trade estava sendo executado a preços que, na realidade, nunca existiram.
Quando o take profit é menor do que a amplitude de movimento dentro da barra, a interpolação do OHLC acaba concedendo, de graça, "execuções em preços que nunca foram tocados de fato". Para estratégias de lucro baixo, grid e scalping, os ticks reais são obrigatórios — o resultado do OHLC não tem valor algum.
Comparação de corretoras recomendadas →
🎁 Baixar EA grátis📧 Curso gratuito por e-mail (8 e-mails) + pacote com 13 indicadores MT5 exclusivo para inscritos
* Privacidade rigorosamente protegida. Você pode cancelar a inscrição a qualquer momento.
Caso 2: EA de Breakout com Stop em ATR — O OHLC Mente na Direção Contrária
Pode parecer contraintuitivo, mas a mentira nem sempre vai na direção otimista. Esse é um lado que costuma passar despercebido.
Um EA de breakout em ouro, com stop loss e take profit baseados em ATR.
| Modelo | Resultado |
|---|---|
| OHLC de 1 minuto | Quebra completamente |
| Todos os ticks (ticks reais, histórico de 2 corretoras) | Fecha no positivo, com profit factor de cerca de 1.3 |
No modelo OHLC, o sistema precisa presumir qual foi tocado primeiro — a máxima ou a mínima — dentro daquele minuto. Quando o stop e o take profit estão dentro da mesma amplitude de 1 minuto, essa suposição acaba decidindo o resultado do trade. Se a suposição errar repetidamente, um sistema que na verdade funciona acaba parecendo morto.
Caso 3: Trend Following por Fechamento de Barra — Os Dois Modelos Convergem
Entrada apenas no fechamento de uma barra já concluída (closed bar), stop loss fixo a vários múltiplos do ATR de distância, trailing stop por ATR, sem take profit fixo, apenas uma posição por vez — esse tipo de estratégia produz resultados praticamente idênticos nos dois modelos.
Medição real em USDJPY H1, com ticks reais, de janeiro de 2017 a maio de 2026:
- Profit factor de 1.50
- Drawdown efetivo máximo de 10.8%
- 631 operações
- Taxa de acerto de 34.5%
Essa lógica não depende de nada que aconteça dentro da barra. Por isso o modelo não tem como errar. Essa própria convergência já é uma evidência de robustez.
A Regra para Identificar
Quanto mais raso for o take profit em relação à amplitude de movimento dentro da barra, mais o resultado do backtest será determinado pelo "modelo", e não pelo "mercado".
- Lucro baixo, grid, scalping (posições abertas e fechadas em menos de 1 minuto): ticks reais são obrigatórios. O resultado do OHLC pode ser descartado.
- Entrada no fechamento de barra + stop em ATR largo: o modelo tem pouco impacto. Rode as otimizações longas em OHLC para ganhar velocidade, e confirme as configurações vencedoras com ticks reais (economiza bastante tempo).
- Stop e take profit dentro da mesma barra de 1 minuto: não confie em nenhum dos dois modelos — verifique as execuções visualmente.
Duas Conclusões Práticas
-
Um backtest que não especifica o modelo usado não é um "resultado" — é apenas uma "imagem". E existe uma correlação entre omitir essa informação e qual modelo foi escolhido: relatórios que escolhem o modelo mais conveniente costumam ser justamente os que não mencionam o nome do modelo.
-
Um sistema cujo resultado desmorona ao trocar de modelo não é, na verdade, um sistema. A vantagem (edge) não estava no mercado — estava no próprio modelo.
Reproduza Você Mesmo
O EA do Caso 3 (breakout Donchian por barra fechada) é distribuído gratuitamente (com cadastro de conta real). No testador de estratégias do MT5, rode uma vez com o modelo "Todos os ticks (com base em ticks reais)" e outra com "OHLC de 1 minuto", e compare os resultados. Numa estratégia por fechamento de barra, os dois devem convergir praticamente — é assim que se reconhece um EA saudável.
Detalhes do Donchian Trend Engine (EA gratuito)
Se você quiser usar a mesma disciplina de "barra fechada + stop rígido + trailing", já validada com ticks reais, em um produto comercial, confira o MEGAMAX DONCHIAN (USDJPY), o BITCOIN COMET (BTCUSD) e o ATLAS (diversificação em 5 mercados). Todos usam stop loss em cada operação, sem grid e sem martingale (o MEGAMAX DONCHIAN o coloca no servidor da corretora; no COMET e nas pernas cripto do ATLAS, o próprio EA monitora e executa), e disponibilizamos a validação com dados reais de todos os produtos.
Resumo
- Só a escolha do modelo pode inverter completamente o resultado do mesmo EA
- Lucro baixo, grid e scalping exigem ticks reais (o OHLC cria execuções ilusórias)
- Trend following por fechamento de barra converge nos dois modelos — o que já é evidência de robustez
- Nunca confie em um backtest que não informa o modelo usado
Artigos relacionados: Scalping Robot Pro | Acerto 82,9%→12,6% conforme o feed · Backtest em massa de 43 EAs de ouro populares com 11,5 anos de dados reais · Como identificar curve fitting · Qualidade dos ticks no backtest do MT5 · 312 EAs da MQL5 testados: com ticks reais, PF mediano 2,46→0,92
Relacionados
2026-10-19
Backtest não reproduz? 5 pontos a verificar no EA
2026-10-12
Dark Algo MT5: PF 2.08 e DD máx. 35.05% nas mesmas condições
2026-10-12
Daytrade Pro Algo MT5: PF 2.51 e DD máx. 1.25%
2026-10-12
News Catcher Pro MT5: PF 8.34 e DD máx. 0.68%
📧 Curso gratuito por e-mail (8 e-mails) + pacote com 13 indicadores MT5 exclusivo para inscritos
* Privacidade rigorosamente protegida. Você pode cancelar a inscrição a qualquer momento.
Tem alguma dúvida sobre EAs ou Forex?
Você pode publicá-la no fórum de trading da Nattzy (cadastro gratuito). Dúvidas além deste artigo também são bem-vindas — configuração de EAs, escolha de corretora e mais.
Perguntar na Nattzy ↗