
Backtest MT5: 1 minute OHLC, Every tick ou ticks reais?
Sumário (8)
Sumário
Modelos de backtest do MT5: 1 minute OHLC, Every tick e Every tick based on real ticks
Ao executar um backtest no Strategy Tester do MT5, você encontrará uma configuração chamada "Modelo". A escolha do modelo afeta significativamente a precisão do backtest. Em especial para EAs de scalping, selecionar o modelo errado pode levar ao seguinte problema: "os resultados no backtest são excelentes, mas na operação real o EA não funciona".
Os quatro modelos de backtest
O Strategy Tester do MT5 oferece quatro modos de modelagem de preços para testar um EA. (Uma quinta opção, Math calculations, não carrega histórico de preços e não é um backtest de operações.) Atenção: Every tick e Every tick based on real ticks são dois modos diferentes.
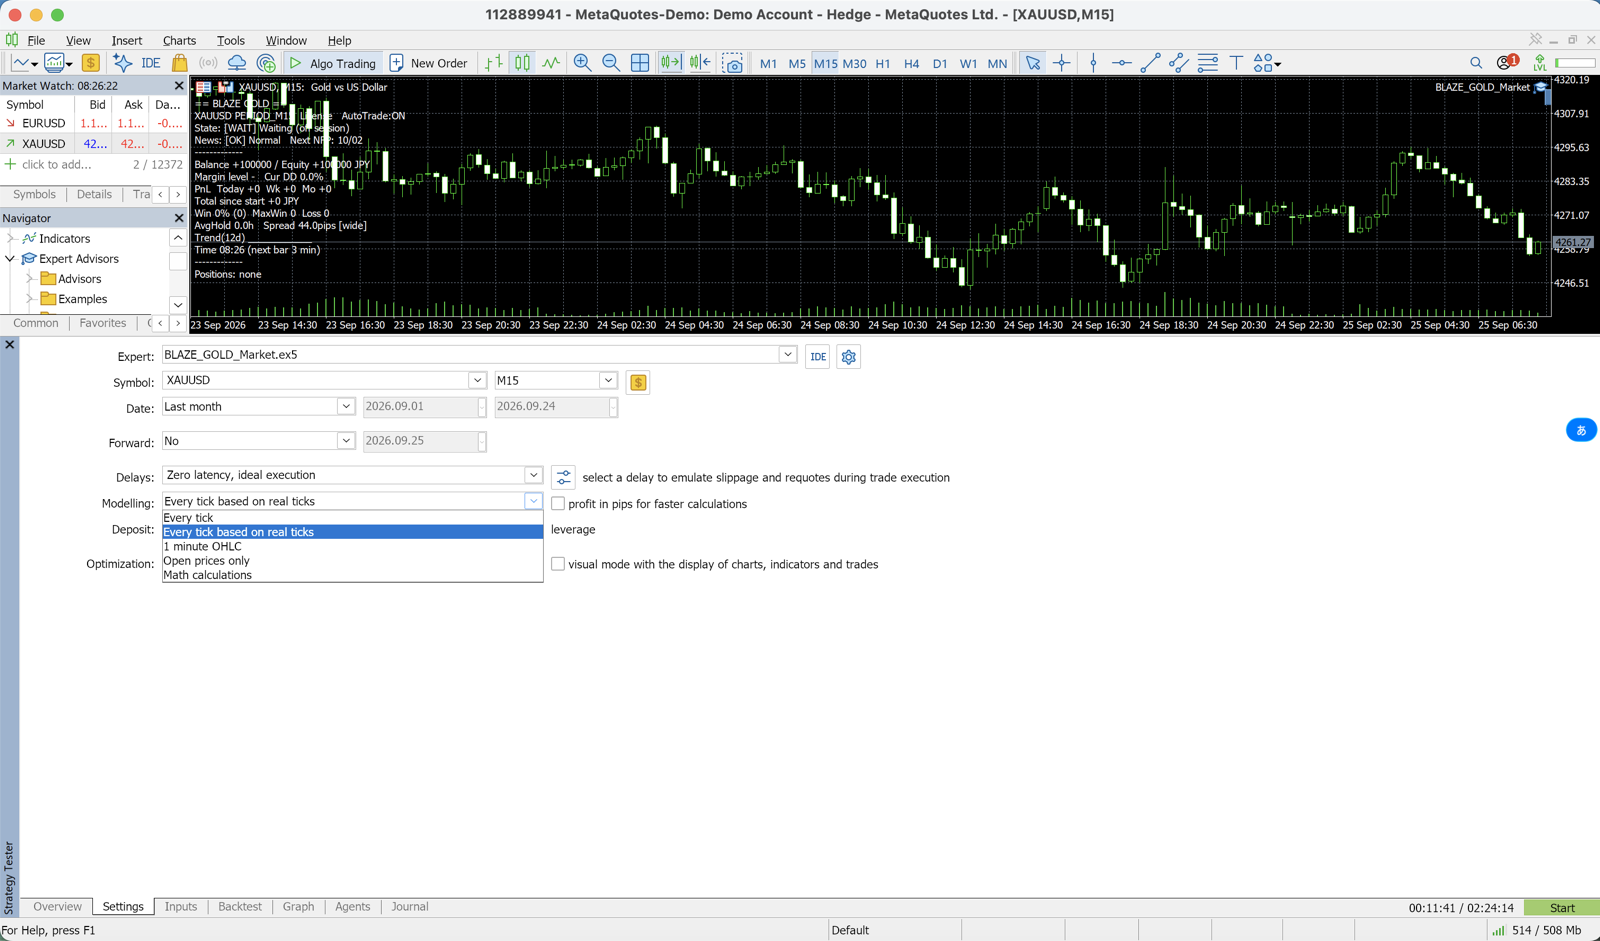
| Modelo | O que o tester usa | Precisão | Velocidade | Indicado para |
|---|---|---|---|---|
| Every tick | Ticks gerados a partir das barras de 1 minuto | Alta (ticks simulados) | Lenta | Checagem final quando não há ticks reais do período |
| Every tick based on real ticks | Ticks realmente registrados pela corretora | A mais próxima do mercado real | Lenta (grande download de ticks na primeira vez) | EAs de scalping, grid e sensíveis ao spread |
| 1 minute OHLC | Open, High, Low e Close de cada barra de 1 minuto | Média | Rápida | EAs de swing em H1/H4, otimização |
| Open prices only | Apenas a abertura de cada barra do timeframe testado | Aproximada | A mais rápida | EAs que só agem em barra nova; primeira passada rápida |
1. Every tick
O tester gera os ticks dentro de cada barra de 1 minuto: os preços OHLC mais os ticks intermediários. Nenhum tick registrado é usado.
- O mais preciso dos modos gerados e mais lento que 1 minute OHLC
- O spread fica fixo dentro de cada barra de minuto, então picos de spread dentro de um minuto não são reproduzidos
- Apesar do nome, não é um teste com ticks reais
Recomendado para: Teste final quando a corretora não tem ticks reais do período
2. Every tick based on real ticks
O tester reproduz os ticks que a corretora realmente registrou. Nenhuma simulação é feita.
- O spread varia dentro da barra de minuto como ocorreu no mercado
- Minutos sem ticks registrados são preenchidos com ticks gerados (o método do Every tick)
- Lento, e a primeira execução baixa um grande volume de dados de ticks
Recomendado para: Scalping (M15 ou inferior), EAs de grid, estratégias em que o spread pesa muito
3. 1 minute OHLC
Apenas quatro preços de cada barra de 1 minuto são usados: Open, High, Low e Close.
- O caminho entre esses quatro preços não é modelado, então SL/TP apertados e trailing stops são avaliados com menos precisão
- Muito mais rápido que os dois modos every tick
- Em geral suficiente para estratégias de swing em H1/H4
Recomendado para: EAs de swing em H1 e H4, otimização de parâmetros
4. Open prices only
O EA roda apenas uma vez por barra, na abertura de cada barra do timeframe testado.
- O modo mais rápido e o mais aproximado
- O EA não consegue ler dados de um timeframe inferior ao testado
- Só faz sentido para EAs que decidem em barra nova
Recomendado para: Apenas verificações gerais de funcionamento — não serve para validação séria
Comparação de corretoras recomendadas →
🎁 Baixar EA grátis📧 Curso gratuito por e-mail (8 e-mails) + pacote com 13 indicadores MT5 exclusivo para inscritos
* Privacidade rigorosamente protegida. Você pode cancelar a inscrição a qualquer momento.
Por que o Tick Real é Indispensável para Scalping
Ao fazer backtest de um EA de scalping em timeframes M15 ou inferiores usando o modelo OHLC de 1 minuto, surgem os seguintes problemas:
Problema 1: O timing de acionamento do SL e do TP muda
No mercado real, a sequência entre máxima e mínima dentro de uma vela importa muito. No modelo OHLC de 1 minuto, não é possível saber qual veio primeiro — a máxima ou a mínima — dentro daquele minuto, o que impede a reprodução fiel de "o SL foi atingido primeiro ou o TP foi atingido primeiro".
Exemplo: movimentação em 1 minuto
  Real: máxima → mínima (TP atingido primeiro, depois queda)
  Modelo OHLC: High=TP atingido, Low=SL atingido — ordem desconhecida
No scalping, o SL e o TP de cada operação são próximos, portanto esse erro afeta significativamente os resultados.
Problema 2: Variação de spread não é reproduzida
O modelo OHLC de 1 minuto não reproduz alargamentos abruptos de spread, como os que ocorrem durante divulgação de indicadores econômicos. Como o scalping é a estratégia mais afetada pelo spread, um backtest com spread fixo produz resultados excessivamente otimistas.
Como Obter os Dados Necessários para o Backtest
Para realizar um backtest no MT5, é necessário ter os dados históricos baixados no terminal.
Passo 1: Deixe o MT5 baixar o histórico
- Abra o MT5 e faça login na conta da corretora
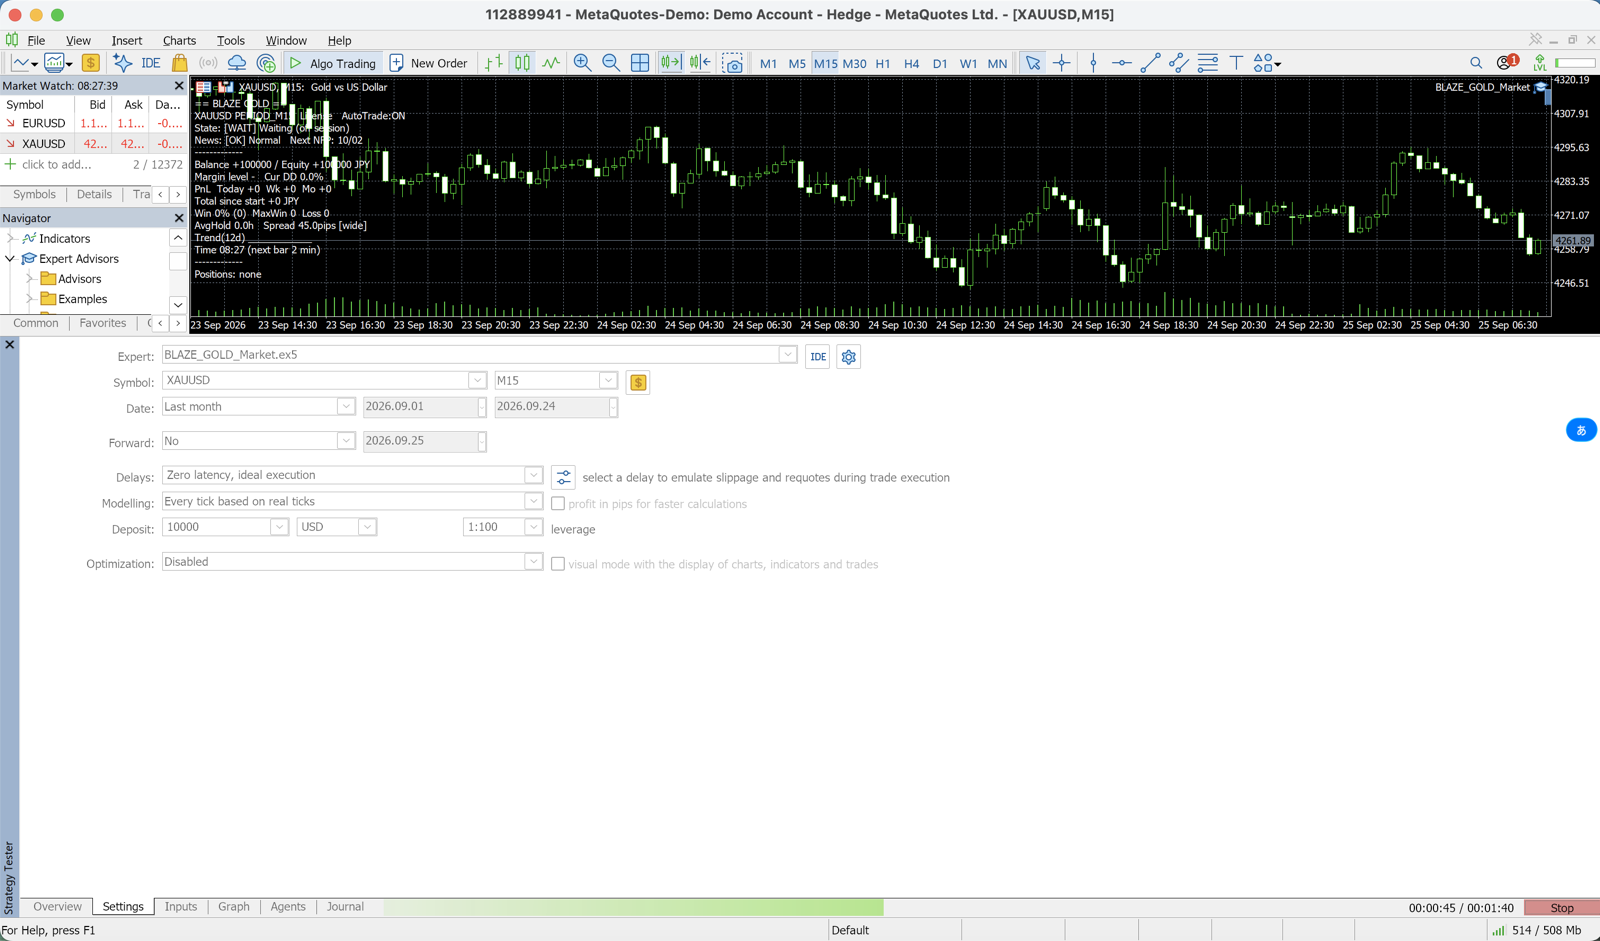
- Abra o Strategy Tester (Ctrl+R) e escolha o símbolo, o timeframe, o período e o modelo
- Clique em Start: o tester baixa automaticamente do servidor da corretora o histórico de preços disponível do símbolo
- Com Every tick based on real ticks, a primeira execução também baixa os dados de ticks, o que pode demorar bastante
- Para conferir você mesmo os dados armazenados, abra View → Symbols (Ctrl+U) e use as abas Bars e Ticks
Passo 2: Verifique a qualidade do histórico
Ao terminar o teste, abra o relatório do Strategy Tester e veja a linha History Quality (qualidade do histórico).
Com Every tick based on real ticks:
  minutos com ticks registrados  → os ticks reais são reproduzidos
  minutos sem ticks registrados  → os ticks são gerados (igual ao Every tick)
É comum a corretora guardar ticks reais apenas de parte de um período longo. Um valor baixo de History Quality indica que boa parte do teste não rodou com ticks reais, mesmo com o modelo de ticks reais selecionado; por isso, leia sempre esse valor junto com os resultados.
Configurações de Backtest Recomendadas para os EAs deste Site
| EA | Timeframe | Modelo Recomendado | Motivo |
|---|---|---|---|
| DONCHIAN ENGINE / MEGAMAX DONCHIAN | H1 | OHLC de 1 minuto ou superior | Swing em H1 geralmente é suficiente com OHLC de 1 minuto (os valores publicados do DONCHIAN ENGINE foram verificados com ticks reais da Dukascopy) |
| GOLD VIPER / GOLD NEURON | M30 | OHLC de 1 minuto ou superior | Mesmo motivo acima |
| BITCOIN COMET | H4 | OHLC de 1 minuto | Swing em H4 é suficiente com OHLC de 1 minuto |
| GOLD KING v6 | M1 | Every tick based on real ticks | Grid em M1 exige tick real obrigatoriamente (nota: o backtest Exness de 7,5 anos publicado tem qualidade do histórico 5%, não é uma verificação com tick real) |
Estimativa de Tempo de Processamento para o Backtest
Ambiente: equivalente a Core i5, RAM 8 GB, SSD, XAUUSD em 10 anos
| Modelo | Tempo de Processamento (estimativa) |
|---|---|
| Open prices only | 2 a 5 minutos |
| 1 minute OHLC | 10 a 20 minutos |
| Every tick | Mais que 1 minute OHLC |
| Every tick based on real ticks | 40 minutos a 2 horas (mais o download de ticks na primeira vez) |
Ao executar backtests no MT5 em um VPS, o desempenho depende da CPU. Durante o processamento, o uso da CPU do VPS pode chegar a quase 100%, o que pode afetar o desempenho dos EAs em operação simultânea.
Resumo
- Estratégias de swing (H1 ou superior): 1 minute OHLC é suficiente (equilíbrio entre velocidade e precisão)
- Scalping (M15 ou inferior): use Every tick based on real ticks (a precisão é essencial)
- Every tick gera os ticks a partir das barras de 1 minuto — não é teste com ticks reais
- Deixe Open prices only para verificações de funcionamento e confira History Quality no relatório após cada teste
A precisão do backtest está diretamente relacionada a "o quanto você pode confiar nos resultados do backtest". Em especial ao avaliar EAs de scalping, certifique-se sempre de validar com dados de tick real.
Perguntas Frequentes (FAQ)
P: Onde posso obter dados de tick real?
O MT5 baixa os dados do servidor da corretora quando você executa um teste no modo Every tick based on real ticks; também dá para vê-los em View → Symbols (Ctrl+U) → Ticks. Só é possível obter dados dentro do intervalo que a corretora oferece. Também é possível importar arquivos CSV de provedores externos de dados de ticks, como a Dukascopy, mas o processo de importação para o MT5 é complexo.
P: Em alguns pares de moedas a qualidade do histórico (History Quality) fica baixa. O que fazer?
Cada corretora possui um intervalo diferente de dados históricos de tick disponíveis. Em particular, dados de tick antigos (mais de 10 anos) não são oferecidos pela maioria das corretoras. Nesse caso, realize a validação a partir dos dados mais antigos disponíveis.
P: Como garantir consistência de precisão entre backtest e forward test?
O básico é realizar o forward test na mesma conta da corretora usada no backtest. Como spread e swap variam entre corretoras, usar a mesma corretora minimiza a divergência entre BT e FT.
P: A "Otimização" e o "Backtest" do Strategy Tester usam o mesmo modelo?
Sim. A otimização de parâmetros usa o modelo selecionado no tester, igual a um backtest comum. Porém, como a otimização executa de milhares a dezenas de milhares de backtests, fazê-la com Every tick based on real ticks pode levar vários dias. O mais eficiente é otimizar com Open prices only ou 1 minute OHLC e fazer apenas a validação final com Every tick based on real ticks.
Páginas Relacionadas
Relacionados
📧 Curso gratuito por e-mail (8 e-mails) + pacote com 13 indicadores MT5 exclusivo para inscritos
* Privacidade rigorosamente protegida. Você pode cancelar a inscrição a qualquer momento.
Tem alguma dúvida sobre EAs ou Forex?
Você pode publicá-la no fórum de trading da Nattzy (cadastro gratuito). Dúvidas além deste artigo também são bem-vindas — configuração de EAs, escolha de corretora e mais.
Perguntar na Nattzy ↗