
Otimização com algoritmos genéticos no MT5
Sumário (10)
- O fluxo da otimização (visão geral)
- O que é um Algoritmo Genético?
- Quando usar brute force e quando usar o AG?
- Configurando o Strategy Tester
- Executando a otimização por AG
- Como evitar overfitting (sobreajuste)
- Aproveitando a otimização paralela
- Limite os parâmetros a otimizar
- Download gratuito do EA
- Corretoras recomendadas
Sumário
- O fluxo da otimização (visão geral)
- O que é um Algoritmo Genético?
- Quando usar brute force e quando usar o AG?
- Configurando o Strategy Tester
- Executando a otimização por AG
- Como evitar overfitting (sobreajuste)
- Aproveitando a otimização paralela
- Limite os parâmetros a otimizar
- Download gratuito do EA
- Corretoras recomendadas
Introdução à Otimização por Algoritmo Genético para EAs no MT5
Ao ajustar os parâmetros de um EA, o Strategy Tester do MT5 oferece dois modos de otimização: brute force (testa todas as combinações possíveis de parâmetros) e Algoritmo Genético (AG).
Para explorar um espaço imenso de combinações em tempo hábil, o algoritmo genético é a abordagem padrão do mercado. Neste artigo, explicamos os fundamentos da otimização por AG e os pontos mais importantes para aplicá-la na prática.
Pontos principais deste artigo
- Se as combinações passarem de dezenas de milhares, explore com o algoritmo genético (AG) em vez do brute force
- Como métrica de avaliação, escolha o fator de recuperação ou o índice de Sharpe e exclua soluções com poucas operações
- Não adote o único resultado de maior pontuação: defina os valores com base no agrupamento dos 10 a 20 melhores resultados, na sensibilidade dos parâmetros e na validação com o período dividido
O fluxo da otimização (visão geral)
| Etapa | O que fazer | Explicação detalhada |
|---|---|---|
| 1 | Limitar os parâmetros otimizados a poucos, que formam o núcleo da lógica | Limite os parâmetros a otimizar |
| 2 | Pelo número de combinações, decidir entre brute force e AG | Quando usar brute force e quando usar o AG? |
| 3 | No testador, configurar "Algoritmo genético rápido" e a métrica de avaliação | Configurando o Strategy Tester |
| 4 | Executar a otimização e acompanhar a convergência na aba "Resultados da otimização" | Executando a otimização por AG |
| 5 | Eliminar o overfitting com divisão do período, comparação dos melhores resultados e verificação de sensibilidade | Como evitar overfitting (sobreajuste) |
| 6 | Se demorar muito, encurtar o tempo com agentes paralelos ou a nuvem | Aproveitando a otimização paralela |
Comparação de corretoras recomendadas →
🎁 Baixar EA grátis📧 Curso gratuito por e-mail (8 e-mails) + pacote com 13 indicadores MT5 exclusivo para inscritos
* Privacidade rigorosamente protegida. Você pode cancelar a inscrição a qualquer momento.
O que é um Algoritmo Genético?
O Algoritmo Genético (AG) é uma técnica de otimização inspirada na evolução biológica. O processo funciona da seguinte forma:
- Gera-se aleatoriamente um conjunto de combinações de parâmetros (chamadas de "indivíduos")
- Executa-se um backtest para cada indivíduo e atribui-se uma pontuação com base em métricas de avaliação (PF, fator de recuperação etc.)
- Os melhores indivíduos são selecionados como "pais" para gerar a próxima geração por meio de cruzamento e mutação
- Esse processo se repete, e a cada geração os parâmetros convergem para valores com melhor desempenho
Enquanto o brute force "varre tudo", o AG "foca nas regiões promissoras" — o que reduz drasticamente o tempo de processamento.
Quando usar brute force e quando usar o AG?
| Brute force | Algoritmo Genético (AG) | |
|---|---|---|
| Forma de busca | Varre todas as combinações | Foca nas regiões promissoras |
| Escala adequada | Poucos parâmetros, até alguns milhares de combinações | Muitos parâmetros, dezenas de milhares de combinações ou mais |
| Tempo de processamento | Cresce proporcionalmente ao número de combinações | Drasticamente menor |
Por exemplo: 3 parâmetros com 10 passos cada resultam em 1.000 combinações — brute force é suficiente. Mas com 5 parâmetros e 20 passos cada, chegamos a 3,2 milhões de combinações, onde o AG se torna necessário.
Configurando o Strategy Tester
Para habilitar a otimização, configure os seguintes campos na tela do Strategy Tester:
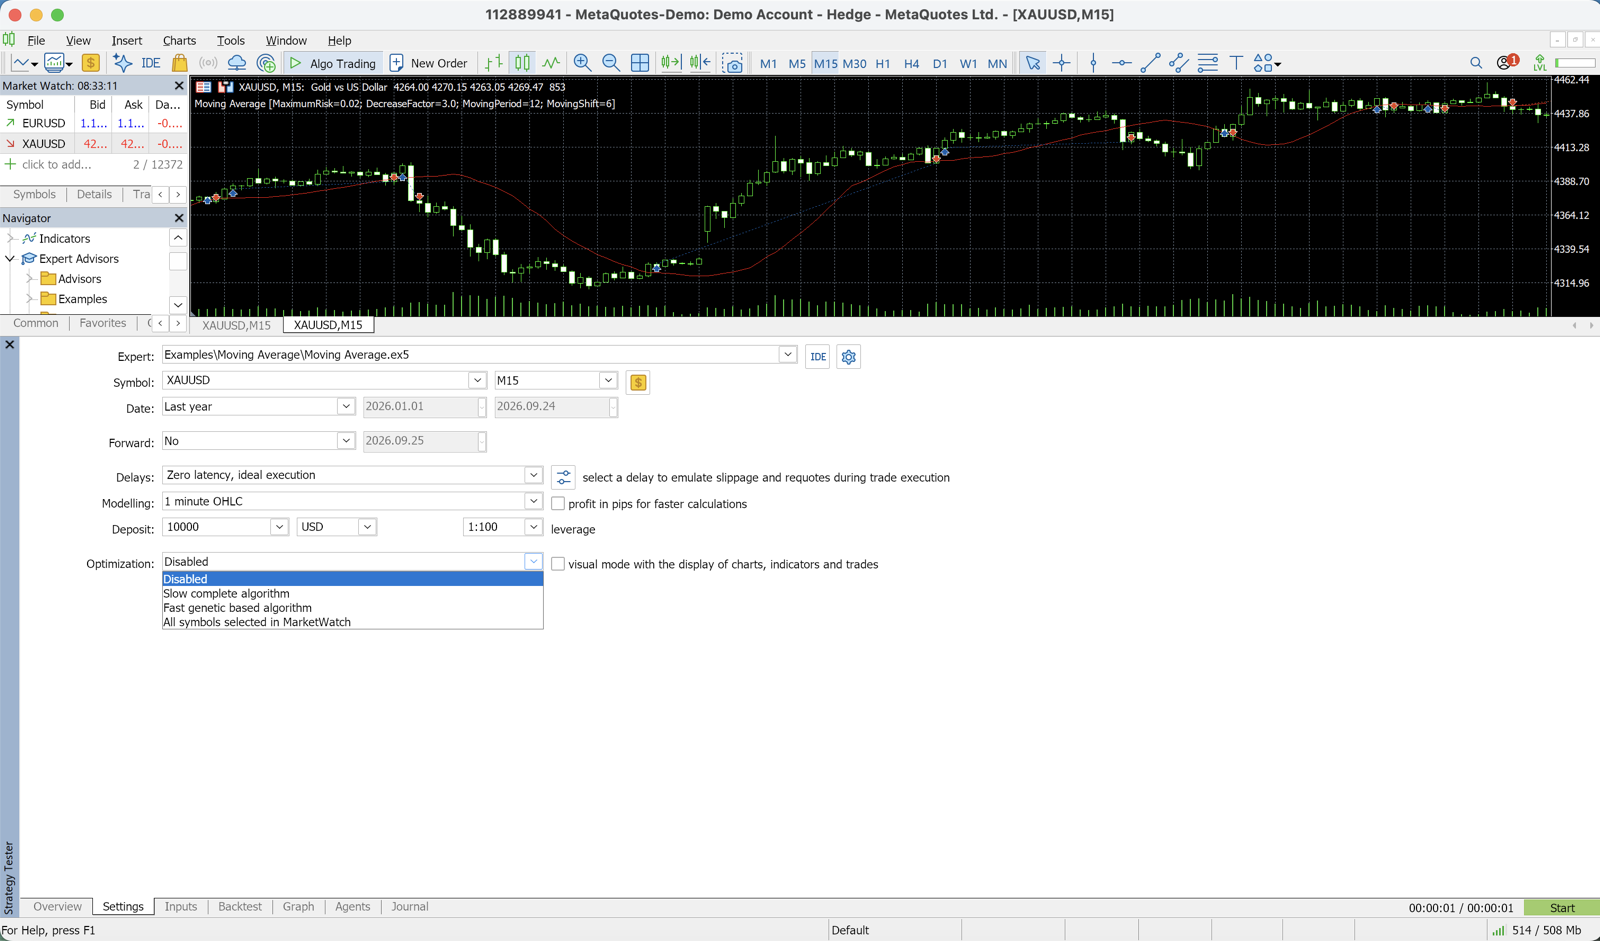
- Otimização: selecione "Algoritmo genético rápido"
- Resultado: escolha a métrica de avaliação, como "Máximo de rendimento composto", "Valor personalizado máximo" ou "Máximo fator de recuperação"
- Aba de parâmetros de entrada: marque os parâmetros que deseja otimizar e defina o valor inicial, valor final e passo
Como escolher a métrica de avaliação
A métrica escolhida define o que o algoritmo considera "melhor". Veja as principais opções:
| Métrica | Conteúdo | Característica |
|---|---|---|
| Máximo de rendimento (lucro) | Maximiza apenas o lucro | Ignora o risco, por isso é propenso a overfitting |
| Fator de recuperação | Lucro líquido ÷ DD máximo | Equilibra retorno e risco |
| Índice de Sharpe | Considera a estabilidade do retorno | Prioriza a estabilidade |
| Valor personalizado máximo | Definido livremente no código do EA (ex: PF × número de operações) | Pode ser projetado conforme o objetivo |
Usar o fator de recuperação ou o índice de Sharpe é a abordagem mais prática para encontrar parâmetros robustos, evitando overfitting.
Executando a otimização por AG
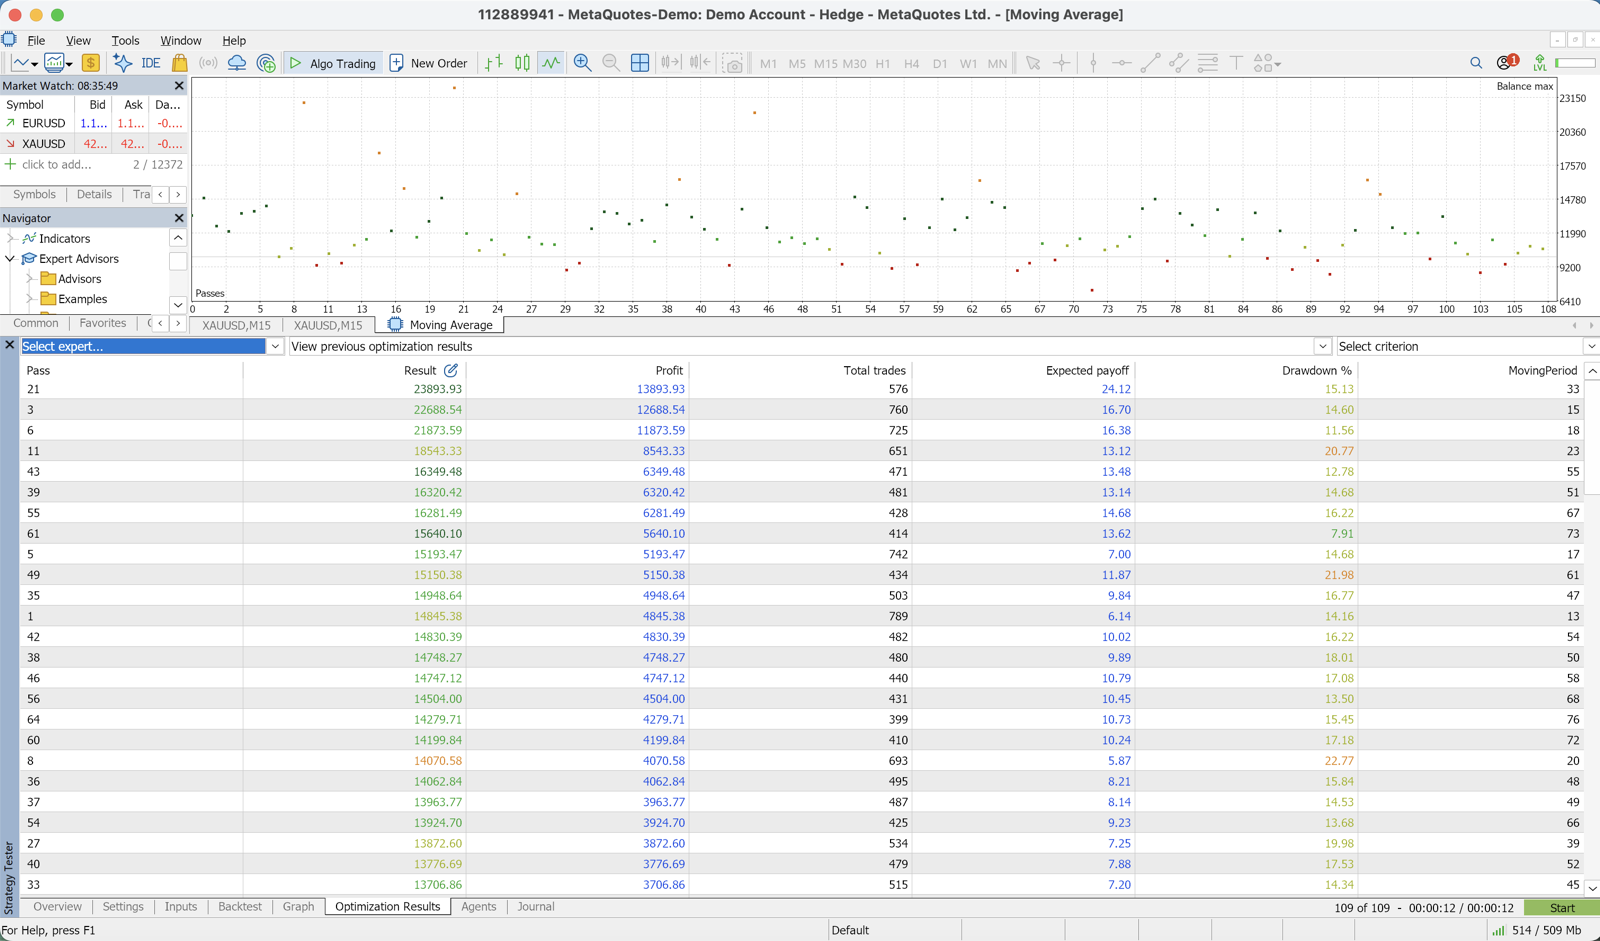
Ao iniciar a otimização, os parâmetros com maior pontuação de cada geração vão sendo listados na aba "Resultados da otimização".
O AG do MT5 executa centenas de gerações automaticamente, convergindo para as melhores soluções.
Armadilhas comuns
| Sintoma | Causa provável |
|---|---|
| Convergência muito rápida | O espaço de busca dos parâmetros pode estar muito restrito |
| Sem convergência | A métrica de avaliação pode ser inadequada, ou há muito ruído nos dados |
| Convergência para valores claramente ruins | Soluções com poucas operações não estão sendo filtradas |
Incluir filtros como "excluir resultados com menos de 50 operações" na função de avaliação ajuda a eliminar soluções com amostragem insuficiente.
Como evitar overfitting (sobreajuste)
Quanto mais rodadas de otimização você executar, mais os parâmetros se aproximarão de um cenário "perfeito no passado, mas inútil no futuro". Siga estas 4 práticas para evitar esse problema:
| Regra | O que verificar |
|---|---|
| 1. Divida o período em duas partes | Os resultados se mantêm no período out-of-sample final? |
| 2. Compare os 10 a 20 melhores resultados | Os melhores resultados se concentram em uma região semelhante? |
| 3. Verifique a sensibilidade dos parâmetros | Variando ±10 a 20%, os resultados não desmoronam? |
| 4. Mantenha parâmetros não otimizados | Há valores fixos naturais, coerentes com a lógica? |
1. Divida o período em duas partes
Com 10 anos de dados históricos, otimize nos primeiros 7 anos e valide nos últimos 3 anos (out-of-sample). Se os resultados se deteriorarem na segunda metade, houve sobreajuste à primeira.
2. Compare os 10 a 20 melhores resultados
Adotar apenas o melhor resultado é arriscado.
Verifique se os melhores resultados se concentram em uma região semelhante do espaço de parâmetros — se sim, adote um conjunto próximo ao centro dessa região.
3. Verifique a sensibilidade dos parâmetros
Varie os parâmetros candidatos em ±10 a 20% e observe se os resultados desmoronam. Se sim, essa solução está sobreajustada a um "pico afiado" no espaço de busca.
4. Mantenha parâmetros não otimizados
Reserve sempre alguns parâmetros com valores fixos e logicamente justificados pelo design da estratégia. Isso reduz o risco de overfitting.
Por exemplo: otimize o período da EMA, mas mantenha o multiplicador do ATR fixo.
Aproveitando a otimização paralela
O MT5 suporta otimização paralela usando múltiplos núcleos de CPU. Aumente o número de agentes em "Tester" → "Configurações" para reduzir o tempo de processamento.
Além disso, a MQL5 Cloud Network permite usar agentes remotos ao redor do mundo para otimizações em larga escala — mas isso tem custo. O mais eficiente é primeiro restringir o intervalo de parâmetros localmente, e só depois considerar a nuvem.
Limite os parâmetros a otimizar
O básico é limitar os parâmetros otimizados a poucos, que formam o núcleo da lógica, como o período usado na decisão de entrada e a largura do stop loss.
Manter os demais parâmetros fixos em "valores naturais" ajuda a prevenir o overfitting.
O PF do backtest sobe indefinidamente conforme você otimiza, mas na mesma medida aumenta o risco de os parâmetros deixarem de funcionar no mercado futuro. "Escolher números modestos e operar por mais tempo" é a solução realista para o uso em produção.
Download gratuito do EA
Um dos EAs gratuitos do site, o DONCHIAN ENGINE (USDJPY H1), obteve no backtest de 9,4 anos em USDJPY H1 (2017-2026, ticks reais da Dukascopy) PF de 1,50, taxa de acerto de 34,5%, DD máximo de 10,8% e 631 operações.
Ver o EA gratuito DONCHIAN ENGINE
Corretoras recomendadas
Para maximizar as chances de os resultados do backtest e da otimização se replicarem na operação real, recomendamos corretoras com alta qualidade de execução de ordens.
Relacionados
2026-05-12
O que é Backtest de EA em Forex? Como Fazer do Jeito Certo
2026-10-02
Qual é o capital mínimo para operar um EA automático?
2026-10-02
Análise Walk-Forward para Evitar Curve Fitting
2026-07-07
Invalid Stops (10016/130) — o SL no MT5/MT4
📧 Curso gratuito por e-mail (8 e-mails) + pacote com 13 indicadores MT5 exclusivo para inscritos
* Privacidade rigorosamente protegida. Você pode cancelar a inscrição a qualquer momento.
Tem alguma dúvida sobre EAs ou Forex?
Você pode publicá-la no fórum de trading da Nattzy (cadastro gratuito). Dúvidas além deste artigo também são bem-vindas — configuração de EAs, escolha de corretora e mais.
Perguntar na Nattzy ↗