
Como Interpretar as Métricas do Backtest — Lendo os Números
Última atualização: 2026-05-20 | Tempo de leitura: 15 min
O relatório de backtest apresenta muitos números, e no início pode ser difícil saber quais realmente indicam se um EA é bom ou ruim. Julgar apenas pelo lucro total é perigoso — você pode confundir um EA arriscado com um excelente. Este artigo explica o significado das principais métricas do relatório e os parâmetros saudáveis para cada uma.
Índice
Não julgue apenas pelo lucro total
O primeiro número que chama atenção no relatório de backtest é o lucro líquido, mas avaliar um EA somente por isso é arriscado. Um lucro líquido alto pode esconder uma conta que chegou a ser cortada pela metade durante o período, ou pode ser resultado simplesmente de lotes excessivamente grandes.
Avaliar um EA exige olhar 'quanto foi ganho' e 'quanto risco foi assumido' em conjunto. As métricas do relatório ficam mais fáceis de interpretar quando divididas em três perspectivas: rentabilidade, risco e estabilidade.
Métricas de rentabilidade
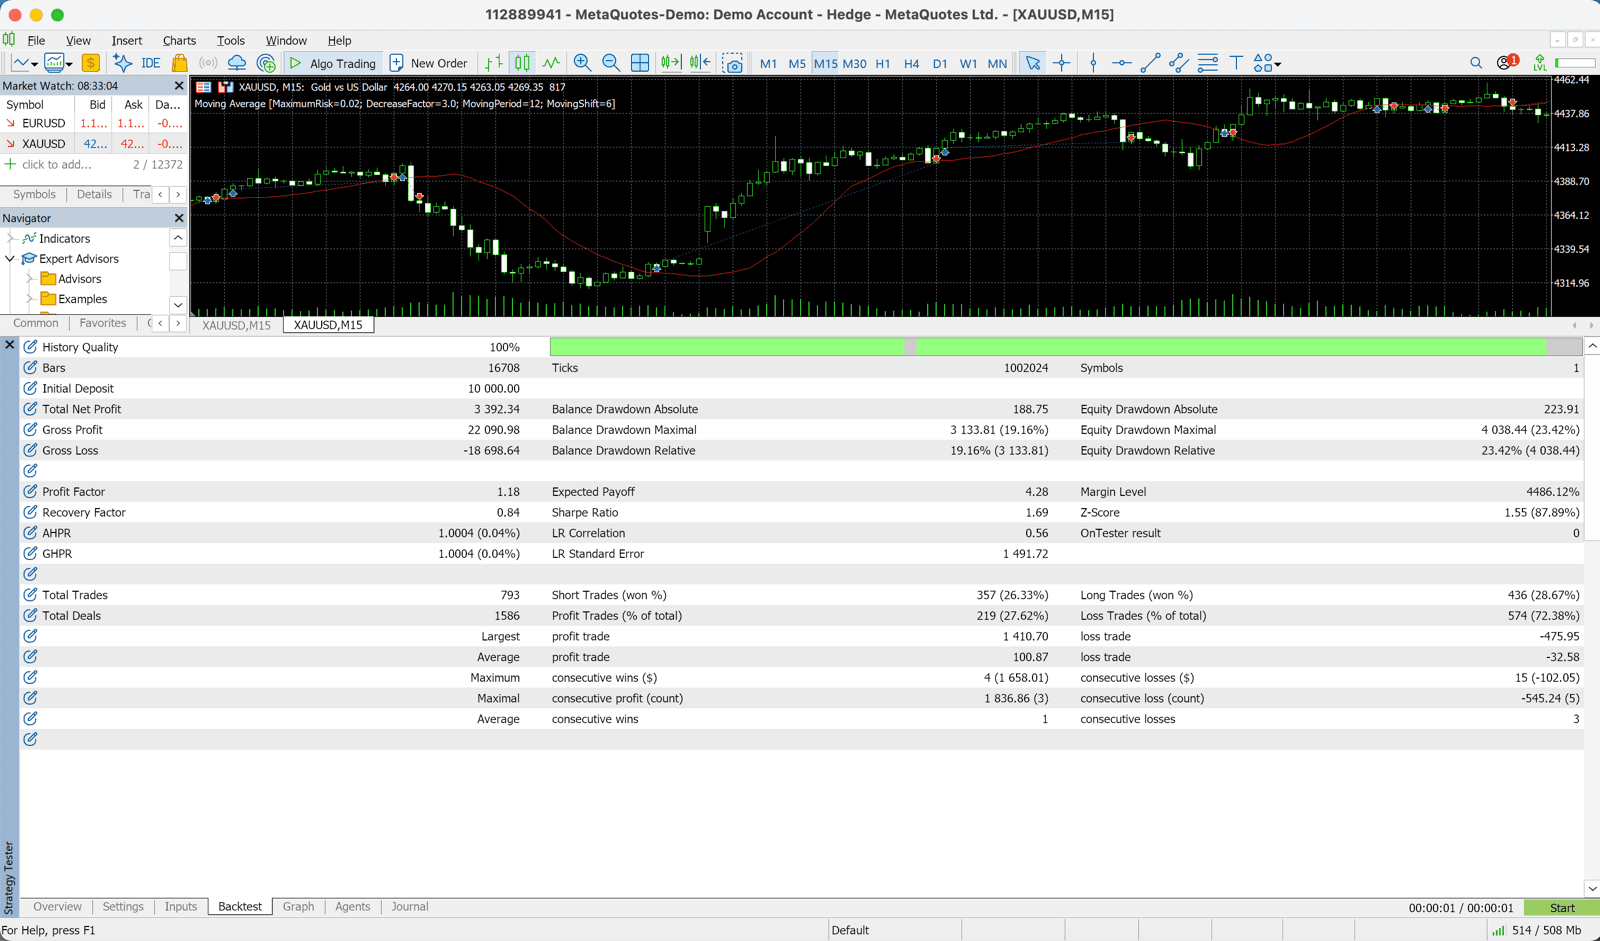
Lucro Líquido Total (Total Net Profit)
Lucro bruto menos perda bruta — o resultado final do EA. É a métrica mais básica de desempenho, mas não pode ser avaliada isoladamente.
Profit Factor (PF)
Lucro bruto ÷ perda bruta. Igual a 1,0 significa equilíbrio; acima de 1,0 indica lucro. Faixa saudável: 1,1 a 1,5. Acima de 3,0, suspeite de curve fitting.
Payoff Esperado (Expected Payoff)
Resultado médio por operação. Se positivo, a expectativa matemática de cada trade é favorável. É importante que seja positivo após dedução de custos.
Fator de Recuperação (Recovery Factor)
Lucro líquido total ÷ drawdown máximo. Indica o quanto foi ganho em relação ao drawdown assumido. Quanto maior, mais eficiente.
Métricas de risco
Drawdown Máximo (Maximal Drawdown)
Queda máxima do saldo a partir do pico (em % e valor absoluto). Este número representa a queda que você precisará suportar durante a operação real.
Drawdown Relativo (Relative Drawdown)
Drawdown expresso como porcentagem do saldo. É o mais próximo da dor sentida na operação real. Abaixo de 20% é uma boa referência.
Máxima Sequência de Perdas (Consecutive Losses)
O maior número consecutivo de operações perdidas. Na operação real, sequências ainda maiores podem ocorrer — leve isso em conta na gestão de capital.
Perda na Máxima Sequência de Perdas
Não a perda por operação, mas a perda acumulada durante a pior sequência. Verifique se a conta consegue suportar esse valor.
Métricas de estabilidade
Total de Operações (Total Trades)
Referência para confiabilidade estatística. Menos de 100 operações — e idealmente menos de 300 — aumentam a chance de o resultado ser apenas coincidência.
Taxa de Acerto (Win Rate)
Percentual de operações vencedoras. Sozinha, não tem significado — deve ser analisada junto com o risco/retorno (RR). Uma taxa de 40% com RR 1:2 ainda tem expectativa positiva.
Sharpe Ratio
Eficiência do retorno em relação ao risco (volatilidade). Quanto maior, mais consistente é o ganho. 1,0 é uma referência comum.
Curva de Patrimônio (Balance Graph)
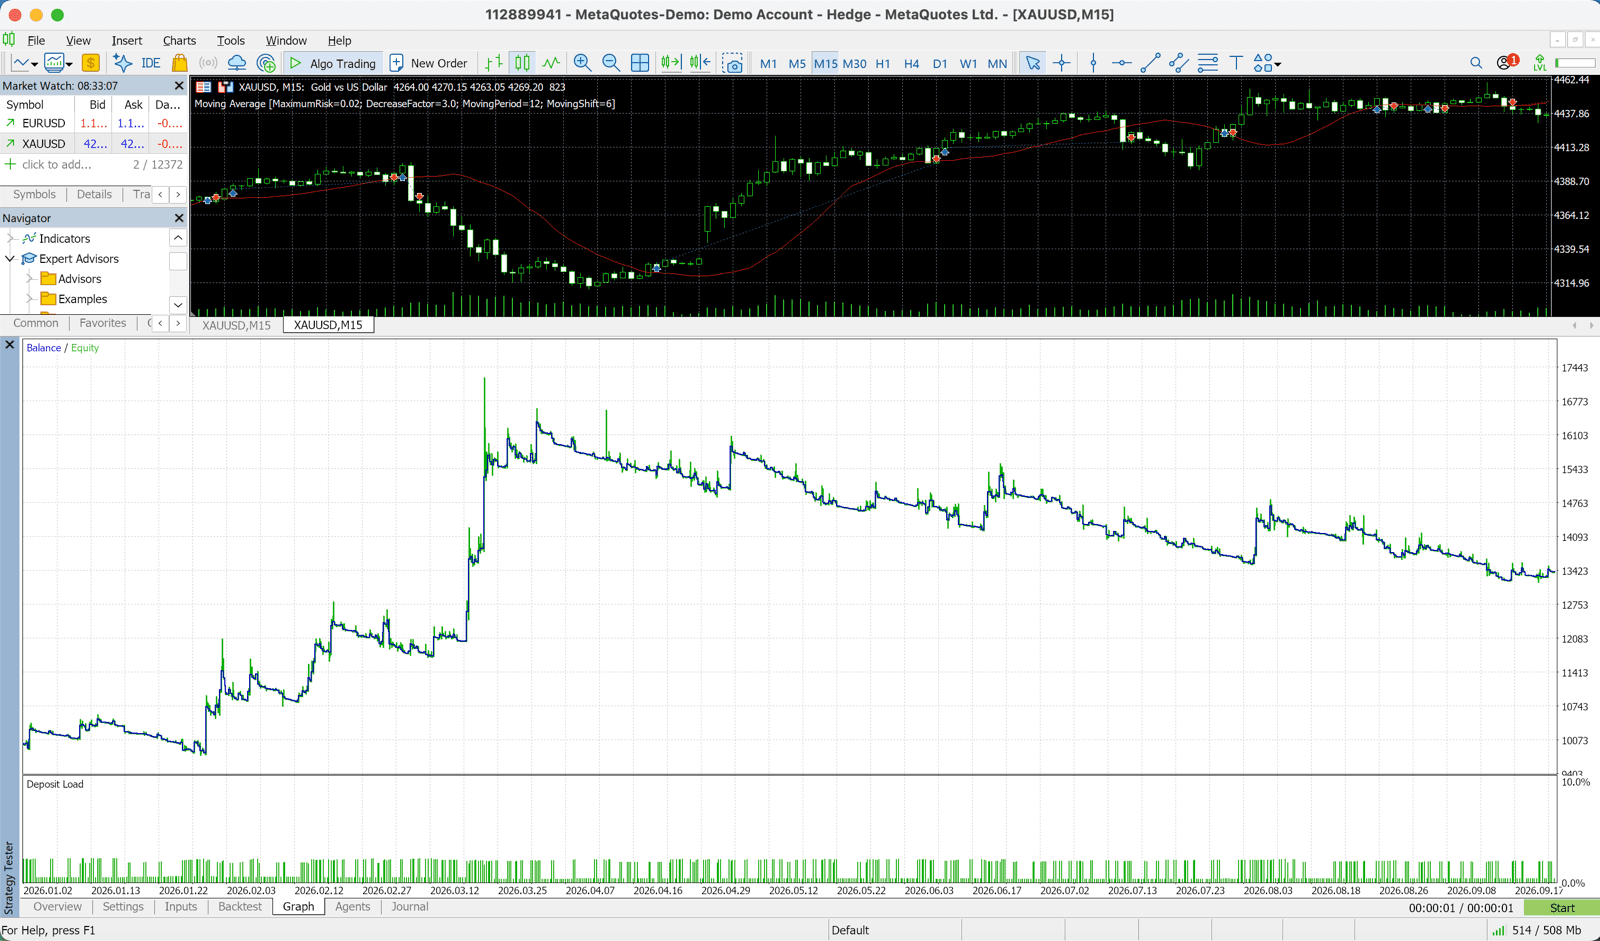
Não é um número, mas é a métrica mais importante. Uma curva muito suave sugere curve fitting; uma curva em escada indica estabilidade; quedas bruscas revelam pontos de risco.
Parâmetros saudáveis para cada métrica
Parâmetros de referência para um EA saudável em backtests de 5 anos ou mais. Se os números forem bons demais, suspeite de otimização excessiva.
| Métrica | Faixa saudável | Valor de alerta |
|---|---|---|
| Profit Factor | 1,1 a 2,0 | Acima de 3,0 (suspeita de curve fitting) |
| Drawdown Relativo | 10% a 25% | Acima de 40% (risco excessivo) |
| Fator de Recuperação | 2,0 ou mais | Abaixo de 1,0 (ineficiente) |
| Total de Operações | 100 ou mais | Menos de 50 (confiabilidade insuficiente) |
| Sharpe Ratio | 0,5 ou mais | Negativo (retorno não justifica o risco) |
🔬 Verifique se os números são reais
Mesmo com boas métricas no relatório, se houver otimização excessiva, o EA não vai se reproduzir na operação real. Use a análise walk-forward para confirmar se a vantagem é genuína.
Ler sobre análise walk-forward →