
MT5回測報告怎麼看?【2026年版】各項指標完全解說
MT5回測報告怎麼看?【2026年版】
執行MT5策略測試器(回測)後,會輸出一份密密麻麻的數字報告。「到底要看哪些數字?」「這個數字是好是壞?」本文將逐一解說所有指標的含義及合格標準,讓您不再困惑。
回測報告總覽
在MT5策略測試器執行回測後,「結果」分頁會顯示以下資訊:
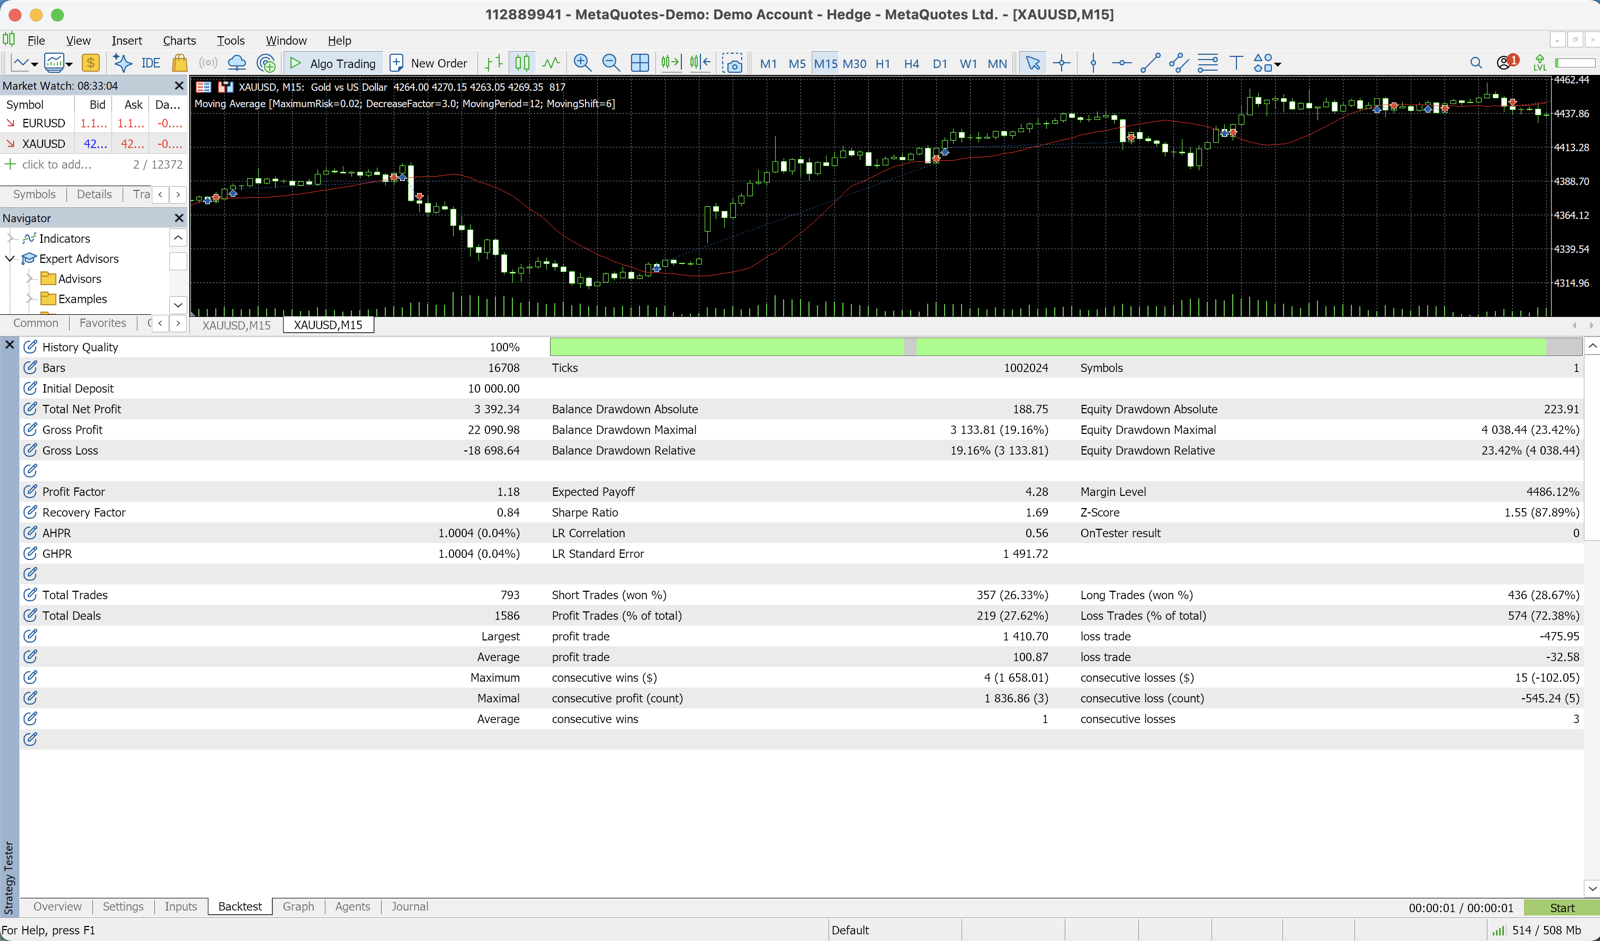
淨利潤(Net Profit)
獲利因子(Profit Factor)
期望收益(Expected Payoff)
最大餘額回撤(Balance Drawdown Max)
最大餘額回撤 %(Balance Drawdown Max %)
總交易次數(Total Trades)
勝率(Win Rate)
夏普比率(Sharpe Ratio)
本站3款主力EA(公開長期回測與前向測試的全部數據)
📧 免費電子郵件課程(共 8 封)+ 訂閱者專屬 MT5 指標 13 款合集
※ 嚴格保護隱私。可隨時取消訂閱。
各項指標的含義與合格標準
獲利因子(PF)
計算公式:總獲利 ÷ 總虧損
| PF 值 | 評價 |
|---|---|
| 2.0 以上 | 非常優秀(但需留意是否過度最佳化) |
| 1.5~2.0 | 優秀 |
| 1.3~1.5 | 良好(多數公開EA落在此範圍) |
| 1.1~1.3 | 注意(些微惡化即可能轉為虧損) |
| 1.0 以下 | 不合格(期望值為負) |
重要提醒:PF 超過 2.5 極有可能是曲線擬合(過度最佳化),需特別小心。
最大回撤(最大 DD)
含義:回測期間內,帳戶餘額最多下跌了多少(以百分比表示)
| 最大 DD | 風險評估 |
|---|---|
| 5% 以下 | 低風險(超穩健型) |
| 5~10% | 低至中風險(適合新手) |
| 10~20% | 中等風險(一般可接受範圍) |
| 20~30% | 高風險(需謹慎管理資金) |
| 超過 30% | 極高風險(請務必謹慎) |
注意:最大 DD 越大的EA,未來發生更大回撤的可能性也越高。
勝率(Win Rate)
計算公式:獲利交易次數 ÷ 總交易次數 × 100
勝率單獨來看並無意義,必須搭配風險報酬比(RR比)一起評估。
| 勝率 | RR 比參考 | 判斷 |
|---|---|---|
| 70% 以上 | 1:0.5 以上 | 優秀(剝頭皮型) |
| 50~70% | 1:1 以上 | 良好 |
| 40~50% | 1:1.5 以上 | 沒問題(趨勢跟隨型) |
| 30~40% | 1:2 以上 | 需注意(RR 夠高則成立) |
| 30% 以下 | 1:3 以上 | 高風險(需密切監控運行狀況) |
必記原則:勝率 40% 但 PF 超過 1.5,仍算是優秀的EA。
總交易次數
| 交易次數 | 統計可信度 |
|---|---|
| 300 次以上 | 非常高 |
| 100~300 次 | 高 |
| 50~100 次 | 中等(需謹慎解讀) |
| 50 次以下 | 低(可信度不足) |
若5年回測的總交易次數不足50次,統計可信度偏低,只能作為參考值看待。
期望收益(Expected Payoff)
計算公式:淨利潤 ÷ 總交易次數
每筆交易的平均預期收益金額(美元)。為正值代表期望值為正,為負值則代表期望值為負的EA。
夏普比率
將報酬除以風險(標準差)所得的數值。數值越高,代表風險調整後報酬越佳。
| 夏普比率 | 評價 |
|---|---|
| 1.0 以上 | 良好 |
| 0.5~1.0 | 普通 |
| 0.5 以下 | 需注意 |
資產曲線(圖表分頁)的解讀方式
在圖表分頁中,請確認「餘額曲線」(藍色線)與「淨資產曲線」(綠色線)的走勢。
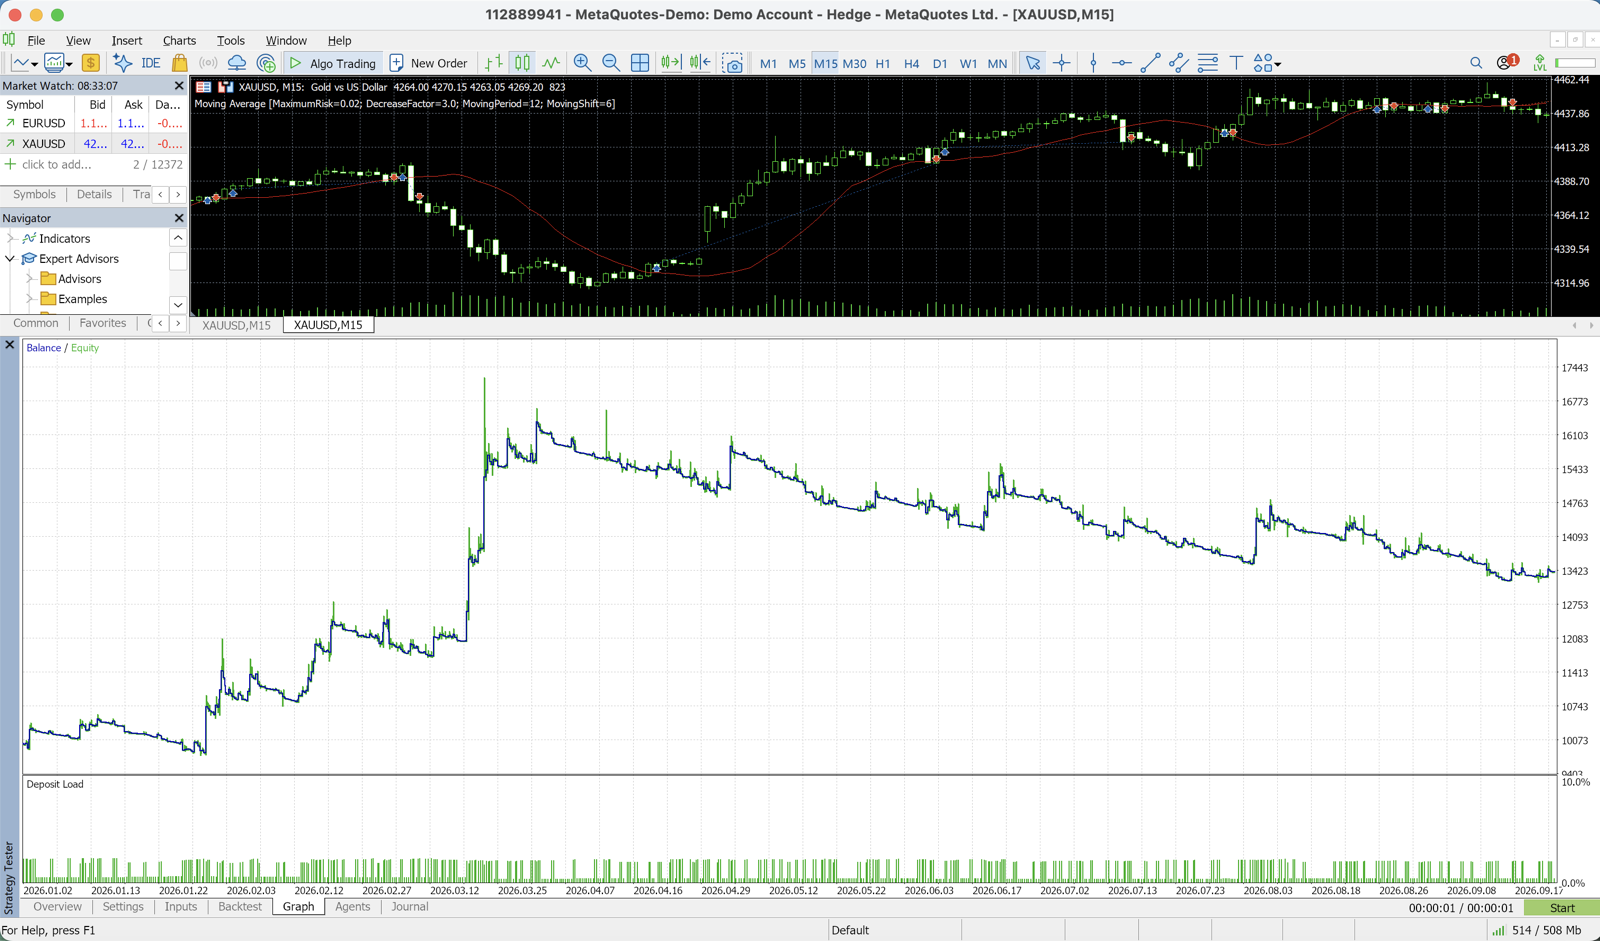
良好資產曲線的特徵
- 呈現平穩的右上方走勢
- 出現回撤後能在一定期間內恢復
- 不會只有特定期間急速上漲(無明顯偏差)
問題性資產曲線的特徵
- 只有特定年份或時期急劇上漲(針對該期間的曲線擬合)
- 回撤長期持續而無法恢復
- 反覆出現急漲急跌的不穩定形態
良好回測結果的3個條件
- PF 1.3 以上:期望值為正且具統計顯著性
- 總交易次數 100 次以上:統計可信度足夠
- 最大 DD 20% 以下:在心理與資金上均可接受的範圍
未能同時滿足這3個條件的EA,應暫緩使用或謹慎評估。
常見陷阱
1. 回測期間太短
建議使用至少5年以上的資料進行驗證。若只有2至3年的資料,只能涵蓋市場的某一個局面,未必能應對未來的行情變化。
2. Over-fitting(過度最佳化)
過度調整參數會產生一個只「完美配合」歷史資料的EA,在未來行情中將無法正常運作。
辨別方法:
- PF 超過 2.5(成效太過完美)
- 交易篩選條件過於細緻(例如「僅在週二 14~16 點交易」等)
- 訓練期(Train)與測試期(Test)的 PF 差距懸殊
3. 點差設定過低
回測時若將點差設定得比實際情況低,做出來的EA在實際交易中將無法正常運作。剝頭皮型EA尤其需要注意這一點。
MT5回測執行步驟
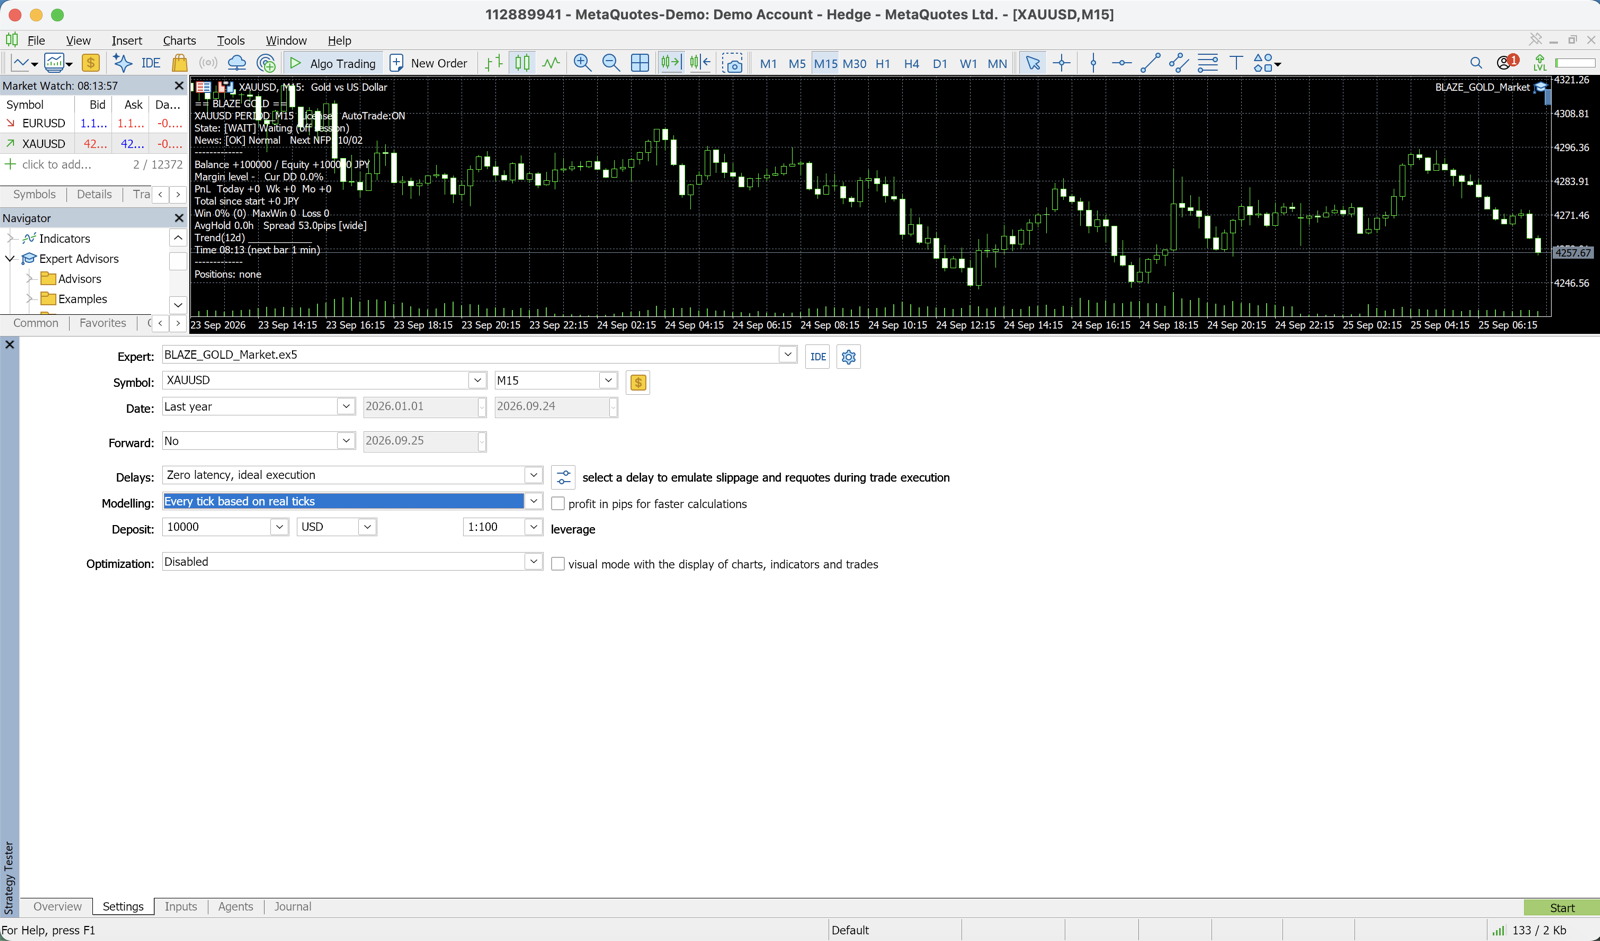
- MT5 選單 → 「查看」→「策略測試器」(Ctrl+R)
- 選擇 EA 名稱
- 交易品種:XM Trading 使用 GOLD,Exness/HFM 使用 XAUUSD
- 時間週期:設定EA建議的 TF
- 模式:選擇「每個 Tick(基於最小可用時間框架,最精確的方法)」
- 日期範圍:5 年以上(例:2021.01.01 ~ 2026.01.01)
- 初始資金:$10,000(統一基準)
- 點擊「開始」→ 等待數分鐘至 30 分鐘完成
fxea365 的回測標準
fxea365.com 對全部EA採用以下標準:
- 期間:5 年實際報價資料(XMTrading-MT5 伺服器)
- 模式:每個 Tick(99.9% 精度)
- 初始資金:統一 $10,000
- 驗證:執行 Train(60%)/ Test(40%)的 OOS(Out-of-Sample)樣本外驗證
- 公開標準:僅刊載 PF 1.0 以上且已確認 OOS 穩健性的EA
只有通過上述標準的EA才會刊載於 EA 排行榜。
總結:回測確認的優先順序
- 獲利因子(PF) → 確認是否達 1.3 以上
- 最大回撤(最大 DD) → 確認是否在 20% 以下
- 總交易次數 → 確認是否達 100 次以上
- 回測期間 → 確認是否為 5 年以上
- 夏普比率 → 確認是否達 0.5 以上
確認以上5點,即可篩選出可信度高的EA。
常見問題
Q:回測的PF達到2.5,但實際運用後PF卻低於1.0,這是為什麼?
最常見的原因是過度最佳化(曲線擬合)。針對特定歷史數據最佳化的參數,無法適用於未來的市場。此外,也可能是回測中設定的點差低於實際水準。請將點差調整為真實數值(XAUUSD約30~50 pips)後重新執行回測。
Q:勝率只有35%的EA,只要PF達1.3以上就可以使用嗎?
只要風險報酬比(TP÷SL)夠高,即使勝率偏低,期望值仍可為正。關鍵在於PF與最大DD。若PF達1.3、DD在15%以內,則適合實際運用。若對低勝率感到不安,建議先在模擬帳戶中確認自己是否能夠承受心理壓力。
Q:報告中的「回收率」(Recovery Factor)是什麼?
回收率 = 淨利潤 ÷ 最大回撤。一般以3.0以上為基準,數值越高表示在相同風險下獲得越多利潤。這是與PF搭配使用、評估EA效率性的指標。
相關頁面
- 回測完整指南 — MT5策略測試器的設定到執行全流程
- 回測的常見陷阱 — 防止過度最佳化與未來預測偏差的方法
- 回測指標解讀 — 各項指標詳細解說
- FX自動交易EA 新手指南 — EA運用的整體概念
- EA排行榜 — 附回測實績的EA比較
相關文章
📧 免費電子郵件課程(共 8 封)+ 訂閱者專屬 MT5 指標 13 款合集
※ 嚴格保護隱私。可隨時取消訂閱。