
Backtest MT5 : 1 minute OHLC, Every tick ou ticks réels ?
Sommaire (8)
Sommaire
Modèles de backtest MT5 : 1 minute OHLC, Every tick et Every tick based on real ticks
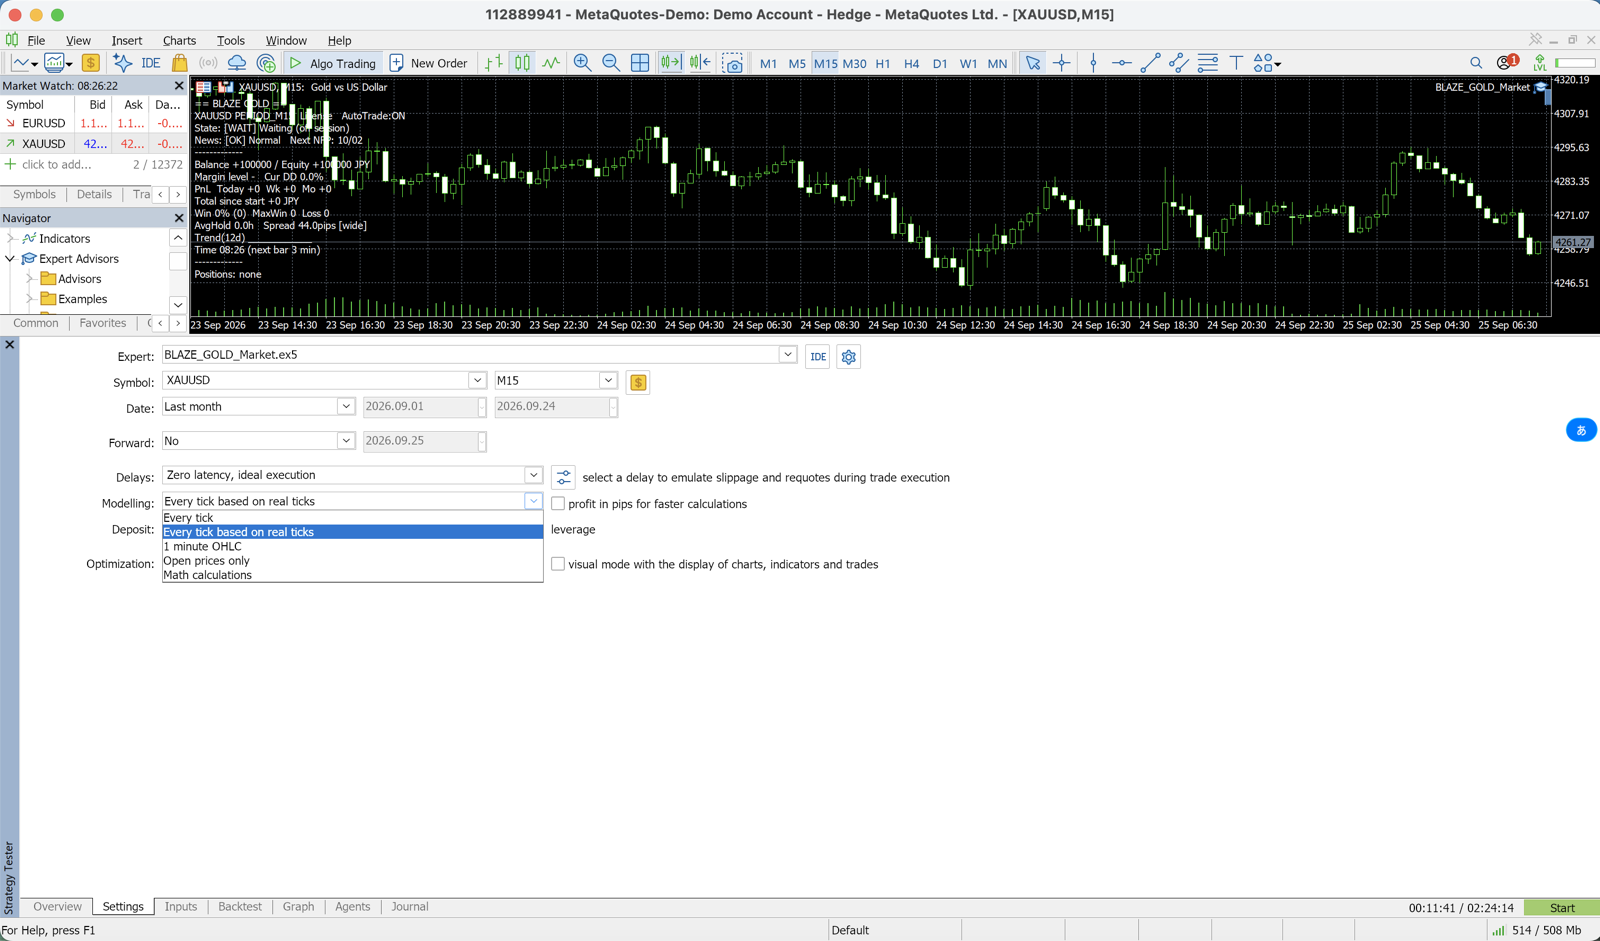
Lorsque vous effectuez un backtest dans le Strategy Tester de MT5, vous remarquerez un paramètre appelé « Modèle ». Ce choix influence considérablement la précision de votre backtest. En particulier pour les EA de scalping, un mauvais choix de modèle peut provoquer le syndrome classique : « résultats excellents en backtest, mais l'EA ne fonctionne pas en conditions réelles ».
Les quatre modèles de backtest
Le Strategy Tester de MT5 propose quatre modes de modélisation des prix pour tester un EA. (Une cinquième entrée, Math calculations, ne charge aucun historique de prix et n'est pas un backtest de trades.) Attention : Every tick et Every tick based on real ticks sont deux modes différents.
| Modèle | Ce que le testeur utilise | Précision | Vitesse | Adapté à |
|---|---|---|---|---|
| Every tick | Ticks générés à partir des barres 1 minute | Élevée (ticks simulés) | Lente | Vérification finale quand aucun tick réel n'existe pour la période |
| Every tick based on real ticks | Ticks réellement enregistrés par le broker | La plus proche du marché réel | Lente (gros téléchargement de ticks au premier test) | EA de scalping, de grille et sensibles au spread |
| 1 minute OHLC | Open, High, Low et Close de chaque barre 1 minute | Moyenne | Rapide | EA swing H1/H4, optimisation |
| Open prices only | Uniquement l'ouverture de chaque barre de l'unité de temps testée | Approximative | La plus rapide | EA qui n'agissent qu'à l'ouverture d'une barre ; premier passage rapide |
1. Every tick
Le testeur génère les ticks à l'intérieur de chaque barre 1 minute : les prix OHLC plus des ticks intermédiaires. Aucun tick enregistré n'est utilisé.
- Le plus précis des modes générés, et plus lent que 1 minute OHLC
- Le spread est fixe à l'intérieur de chaque barre minute : les pics de spread au sein d'une minute ne sont pas reproduits
- Malgré son nom, ce n'est pas un test sur ticks réels
Recommandé pour : Test final quand le broker n'a pas de ticks réels pour la période
2. Every tick based on real ticks
Le testeur rejoue les ticks réellement enregistrés par le broker. Aucune simulation n'est effectuée.
- Le spread varie à l'intérieur d'une barre minute comme sur le marché
- Les minutes sans ticks enregistrés sont complétées par des ticks générés (méthode Every tick)
- Lent, et le premier test télécharge un gros volume de données de ticks
Recommandé pour : Scalping (M15 et inférieur), EA de grille, stratégies où le spread pèse lourd
3. 1 minute OHLC
Seuls quatre prix de chaque barre 1 minute sont utilisés : Open, High, Low et Close.
- Le trajet entre ces quatre prix n'est pas modélisé : les SL/TP serrés et les trailing stops sont évalués moins précisément
- Bien plus rapide que les deux modes every tick
- Généralement suffisant pour les stratégies swing H1/H4
Recommandé pour : EA swing sur H1 et H4, optimisation des paramètres
4. Open prices only
L'EA n'est exécuté qu'une fois par barre, à l'ouverture de chaque barre de l'unité de temps testée.
- Le mode le plus rapide et le plus approximatif
- L'EA ne peut pas lire les données d'une unité de temps inférieure à celle testée
- N'a de sens que pour les EA qui décident à l'ouverture d'une barre
Recommandé pour : Vérification sommaire du fonctionnement uniquement — pas pour une validation sérieuse
Comparaison courtiers recommandés →
🎁 Télécharger EA gratuit📧 Cours gratuit par e-mail (8 e-mails) + pack de 13 indicateurs MT5 réservé aux abonnés
* Confidentialité strictement protégée. Vous pouvez vous désabonner à tout moment.
Pourquoi les ticks réels sont indispensables pour le scalping
Si vous backtestez un EA de scalping sur un timeframe M15 ou inférieur en utilisant le modèle M1 OHLC, vous rencontrerez les problèmes suivants.
Problème 1 : L'ordre de déclenchement du SL et du TP est incorrect
Sur un marché réel, l'ordre dans lequel le High et le Low se produisent au sein d'une bougie est crucial. En M1 OHLC, il est impossible de savoir si le High ou le Low s'est produit en premier au cours de la même minute — ce qui empêche de reproduire fidèlement si c'est le SL ou le TP qui a été touché en premier.
Exemple : mouvement de prix sur 1 minute
  Réel : High d'abord → puis Low (le TP est atteint avant la chute)
  Modèle OHLC M1 : l'ordre entre High=TP et Low=SL est inconnu
En scalping, le SL et le TP sont très proches l'un de l'autre, ce qui rend cette imprécision très significative sur les résultats.
Problème 2 : Les variations de spread ne sont pas reproduites
Les élargissements soudains de spread lors des annonces économiques ne sont pas simulés par le modèle M1 OHLC. Le scalping étant la stratégie la plus sensible au spread, un backtest avec spread fixe donne des résultats excessivement optimistes.
Comment obtenir les données nécessaires pour le backtest
Pour effectuer un backtest dans MT5, les données historiques doivent avoir été téléchargées sur votre terminal.
Étape 1 : Laisser MT5 télécharger l'historique
- Lancez MT5 et connectez-vous à votre compte broker
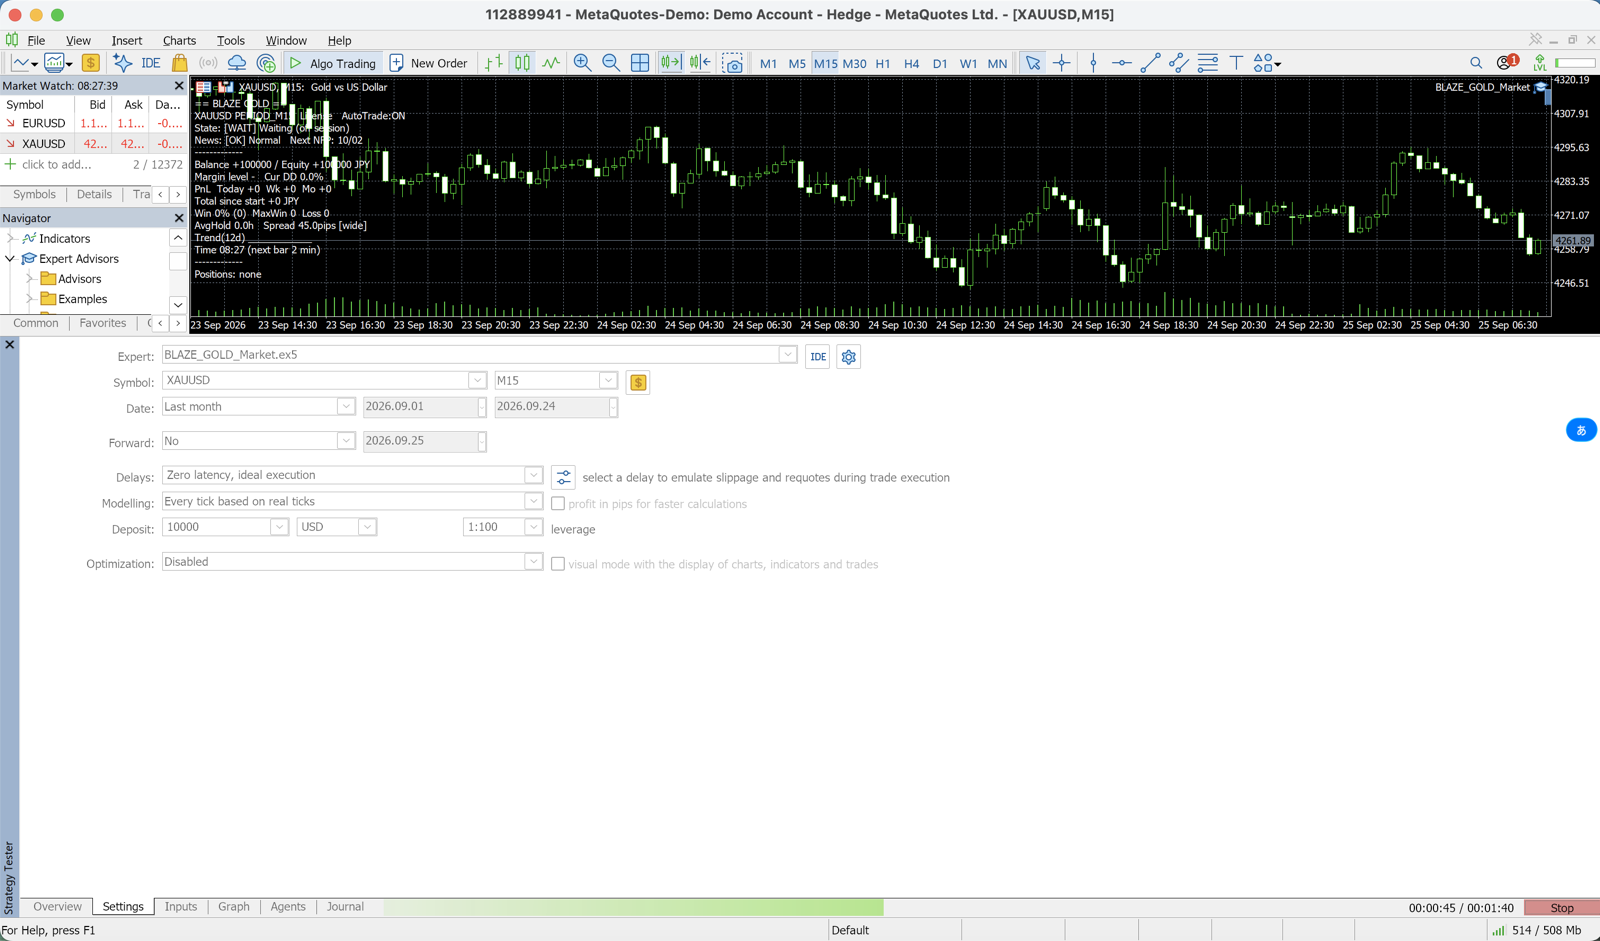
- Ouvrez le Strategy Tester (Ctrl+R) et choisissez le symbole, l'unité de temps, la période et le modèle
- Cliquez sur Start : le testeur télécharge automatiquement depuis le serveur du broker l'historique de prix disponible pour le symbole
- Avec Every tick based on real ticks, le premier test télécharge aussi les données de ticks, ce qui peut être long
- Pour consulter vous-même les données stockées, ouvrez View → Symbols (Ctrl+U) et utilisez les onglets Bars et Ticks
Étape 2 : Vérifier la qualité de l'historique
Une fois le test terminé, ouvrez le rapport du Strategy Tester et regardez la ligne History Quality (qualité de l'historique).
Avec Every tick based on real ticks :
  minutes avec ticks enregistrés  → les ticks réels sont rejoués
  minutes sans ticks enregistrés  → des ticks sont générés (comme Every tick)
Les brokers ne conservent souvent des ticks réels que pour une partie d'une longue période. Une valeur History Quality faible indique qu'une grande partie du test n'a pas tourné sur des ticks réels, même si le modèle ticks réels était sélectionné : lisez toujours cette valeur en même temps que les résultats.
Paramètres de backtest recommandés pour nos EA
| EA | Timeframe | Modèle recommandé | Raison |
|---|---|---|---|
| DONCHIAN ENGINE / MEGAMAX DONCHIAN | H1 | M1 OHLC ou mieux | Pour un swing H1, M1 OHLC suffit généralement (les valeurs publiées de DONCHIAN ENGINE ont été vérifiées sur ticks réels Dukascopy) |
| GOLD VIPER / GOLD NEURON | M30 | M1 OHLC ou mieux | Même raison |
| BITCOIN COMET | H4 | M1 OHLC | Le swing H4 ne nécessite pas les ticks réels |
| GOLD KING v6 | M1 | Every tick based on real ticks | Les ticks réels sont indispensables pour une grille en M1 (note : le backtest Exness de 7,5 ans publié a une qualité de l'historique de 5 %, ce n'est donc pas une vérification en ticks réels) |
Durée approximative d'un backtest
Environnement de référence : équivalent Core i5, 8 Go de RAM, SSD, XAUUSD sur 10 ans
| Modèle | Temps de traitement (indicatif) |
|---|---|
| Open prices only | 2 à 5 minutes |
| 1 minute OHLC | 10 à 20 minutes |
| Every tick | Plus long que 1 minute OHLC |
| Every tick based on real ticks | 40 minutes à 2 heures (plus le téléchargement des ticks au premier test) |
Lorsque vous exécutez un backtest sur MT5 hébergé sur un VPS, les performances dépendent du CPU. Pendant le traitement, l'utilisation du CPU du VPS peut atteindre 100 %, ce qui peut affecter les EA en cours d'exécution simultanément.
Résumé
- Stratégies swing (H1 et plus) : 1 minute OHLC suffit (bon équilibre vitesse/précision)
- Scalping (M15 et inférieur) : utilisez Every tick based on real ticks (la précision est vitale)
- Every tick génère les ticks à partir des barres 1 minute — ce n'est pas un test sur ticks réels
- Réservez Open prices only aux vérifications de fonctionnement, et contrôlez History Quality dans le rapport après chaque test
La fiabilité de votre backtest est directement liée au niveau de confiance que vous pouvez accorder à ses résultats. En particulier lors de l'évaluation d'un EA de scalping, validez toujours vos résultats avec des données de ticks réels.
FAQ
Q : Où puis-je obtenir les données de ticks réels ?
MT5 les télécharge depuis le serveur de votre broker lorsque vous lancez un test en mode Every tick based on real ticks ; vous pouvez aussi les consulter dans View → Symbols (Ctrl+U) → Ticks. Seules les données comprises dans la plage fournie par le broker sont disponibles. Il est aussi possible d'importer des fichiers CSV de fournisseurs externes de données de ticks comme Dukascopy, mais la procédure d'import dans MT5 est complexe.
Q : La qualité de l'historique (History Quality) est faible sur certaines paires. Que faire ?
La plage de données historiques de ticks disponibles varie selon les brokers. Les données de ticks très anciennes (plus de 10 ans) ne sont souvent pas disponibles chez la plupart des brokers. Dans ce cas, démarrez votre validation à partir des données les plus anciennes disponibles.
Q : Comment assurer la cohérence entre le backtest et le forward test ?
Le principe de base est d'effectuer le forward test sur le même compte broker que celui utilisé pour le backtest. Étant donné que les spreads et les swaps diffèrent d'un broker à l'autre, utiliser le même broker minimise l'écart entre BT et FT.
Q : L'« optimisation » et le « backtest » dans le Strategy Tester utilisent-ils le même modèle ?
Oui. L'optimisation des paramètres utilise le modèle sélectionné dans le testeur, comme un backtest classique. Mais comme l'optimisation exécute des milliers à des dizaines de milliers de backtests, la lancer avec Every tick based on real ticks peut prendre plusieurs jours. Le plus efficace est d'optimiser avec Open prices only ou 1 minute OHLC, puis de ne faire que la validation finale avec Every tick based on real ticks.
Pages associées
Associés
2026-10-19
Backtest non reproductible : 5 points à vérifier
2026-10-12
Dark Algo MT5 : PF 2.08, DD max 35.05 % à conditions égales
2026-10-12
Daytrade Pro Algo MT5 : PF 2.51, DD max 1.25 %
2026-10-12
News Catcher Pro MT5 : PF 8.34, DD max 0.68 %
📧 Cours gratuit par e-mail (8 e-mails) + pack de 13 indicateurs MT5 réservé aux abonnés
* Confidentialité strictement protégée. Vous pouvez vous désabonner à tout moment.
Une question sur les EA ou le Forex ?
Vous pouvez la publier sur le forum de trading Nattzy (inscription gratuite). Les questions qui dépassent cet article sont aussi les bienvenues : réglages d'EA, choix du courtier, etc.
Poser ma question sur Nattzy ↗