
Comment lire un rapport de backtest MT5 [2026]
Sommaire (10)
- Vue d'ensemble du rapport de backtest
- Signification et critères d'acceptation de chaque indicateur
- Lecture de la courbe de capital (onglet Graphique)
- Les 3 conditions d'un bon backtest
- Les pièges les plus courants
- Procédure d'exécution d'un backtest (MT5)
- Critères de backtest de fxea365
- Récapitulatif : ordre de priorité pour la vérification d'un backtest
- FAQ
- Pages associées
Sommaire
- Vue d'ensemble du rapport de backtest
- Signification et critères d'acceptation de chaque indicateur
- Lecture de la courbe de capital (onglet Graphique)
- Les 3 conditions d'un bon backtest
- Les pièges les plus courants
- Procédure d'exécution d'un backtest (MT5)
- Critères de backtest de fxea365
- Récapitulatif : ordre de priorité pour la vérification d'un backtest
- FAQ
- Pages associées
Comment lire un rapport de backtest MT5 [2026]
Lorsque vous exécutez un backtest dans le Strategy Tester de MT5, un rapport contenant un grand nombre de valeurs s'affiche. Pour dissiper la confusion face aux questions « Quels chiffres regarder ? » et « Ce chiffre est-il bon ou mauvais ? », ce guide explique en détail la signification de chaque indicateur ainsi que les critères d'acceptation.
Vue d'ensemble du rapport de backtest
Après l'exécution d'un backtest dans le Strategy Tester de MT5, les informations suivantes s'affichent dans l'onglet « Résultats » :
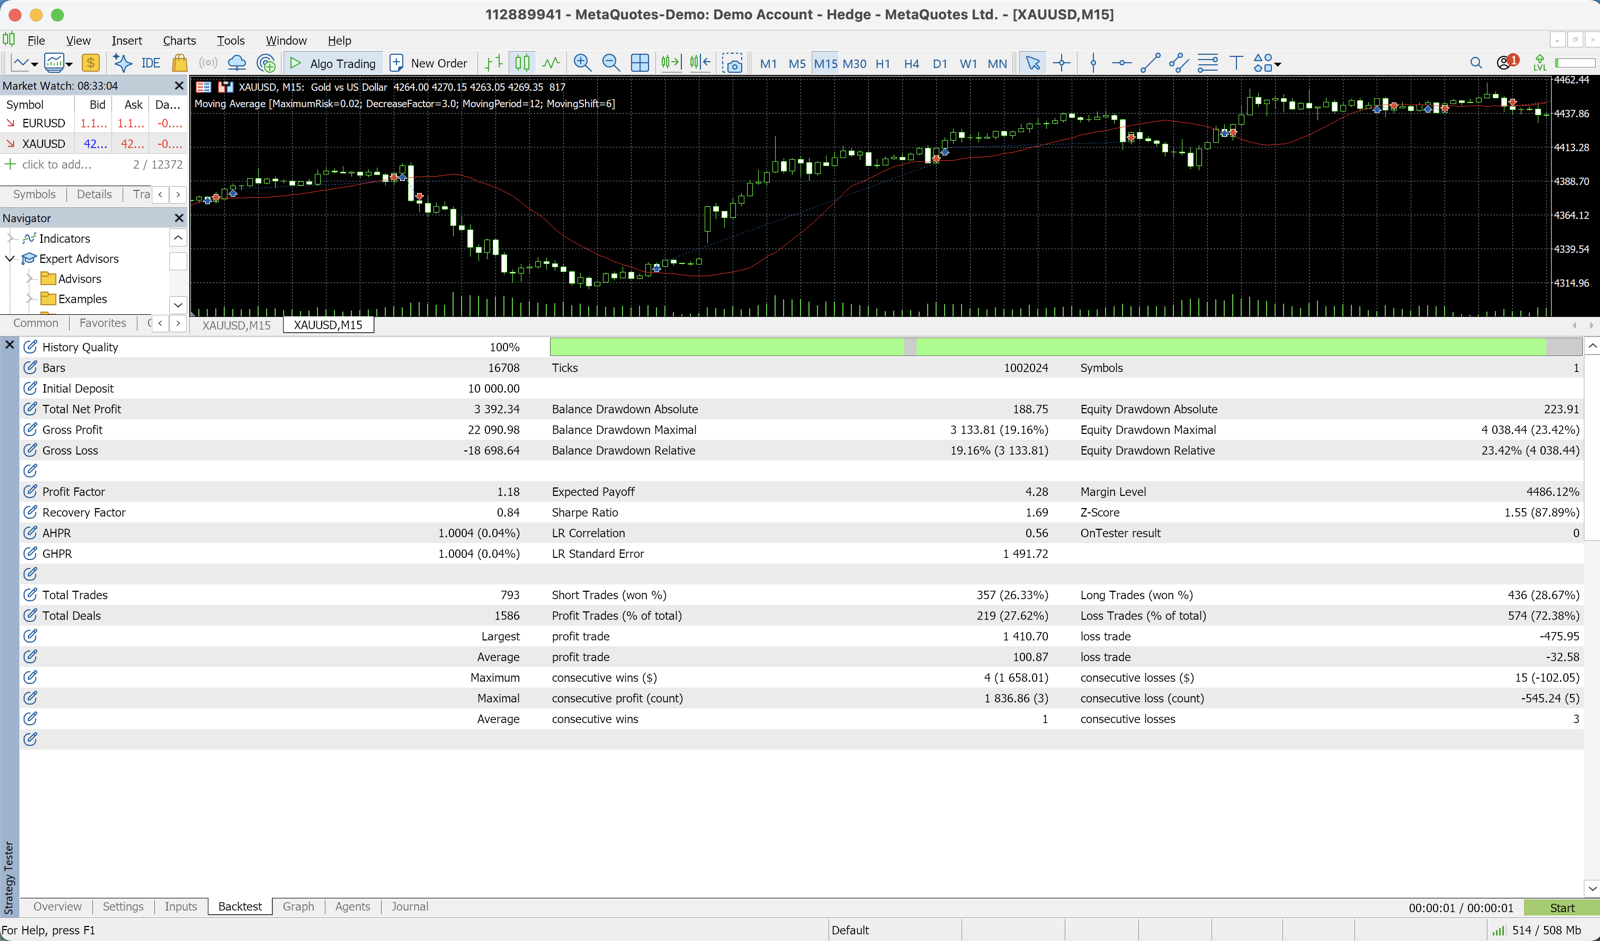
Bénéfice net (Net Profit)
Profit Factor (PF)
Espérance de gain (Expected Payoff)
Drawdown maximal du solde (Balance Drawdown Max)
Drawdown maximal du solde en % (Balance Drawdown Max %)
Nombre total de trades (Total Trades)
Taux de réussite (Win Rate)
Ratio de Sharpe (Sharpe Ratio)
Nos 3 EA principaux (tous les chiffres du backtest long terme et du forward public)
📧 Cours gratuit par e-mail (8 e-mails) + pack de 13 indicateurs MT5 réservé aux abonnés
* Confidentialité strictement protégée. Vous pouvez vous désabonner à tout moment.
Signification et critères d'acceptation de chaque indicateur
Profit Factor (PF)
Formule : Bénéfices totaux ÷ Pertes totales
| Valeur PF | Évaluation |
|---|---|
| 2,0 et plus | Très bon (attention toutefois à une possible sur-optimisation) |
| 1,5 à 2,0 | Excellent |
| 1,3 à 1,5 | Bon (fourchette dans laquelle se situent la plupart des EA publiés) |
| 1,1 à 1,3 | Prudence (une légère dégradation suffit à basculer en perte) |
| 1,0 et moins | Refusé (espérance mathématique négative) |
Important : Un PF supérieur à 2,5 est souvent le signe d'un curve fitting (sur-optimisation) ; soyez vigilant.
Drawdown maximum (DD max)
Signification : Baisse maximale enregistrée sur le solde du compte pendant la période de backtest (exprimée en %)
| DD max | Évaluation du risque |
|---|---|
| Moins de 5 % | Risque faible (ultra-stable) |
| 5 à 10 % | Risque faible à modéré (adapté aux débutants) |
| 10 à 20 % | Risque modéré (plage généralement acceptable) |
| 20 à 30 % | Risque élevé (attention à la gestion du capital) |
| Plus de 30 % | Risque très élevé (à utiliser avec la plus grande prudence) |
Attention : Plus le DD max d'un EA est élevé, plus il est probable qu'un DD encore plus important se produise à l'avenir.
Taux de réussite (Win Rate)
Formule : Nombre de trades gagnants ÷ Nombre total de trades × 100
Le taux de réussite n'a aucune signification pris isolément. Il doit être évalué conjointement avec le ratio risque/rendement (RR).
| Taux de réussite | Ratio RR indicatif | Verdict |
|---|---|---|
| 70 % et plus | 1:0,5 et plus | Excellent (style scalping) |
| 50 à 70 % | 1:1 et plus | Bon |
| 40 à 50 % | 1:1,5 et plus | Acceptable (suivi de tendance) |
| 30 à 40 % | 1:2 et plus | À surveiller (viable si RR élevé) |
| Moins de 30 % | 1:3 et plus | Risque élevé (surveillance active requise) |
Principe à retenir : Un EA avec un taux de réussite de 40 % mais un PF supérieur à 1,5 est un excellent EA.
Nombre total de trades
| Nombre de trades | Fiabilité statistique |
|---|---|
| 300 et plus | Très élevée |
| 100 à 300 | Élevée |
| 50 à 100 | Modérée (à interpréter avec prudence) |
| Moins de 50 | Faible (fiabilité insuffisante) |
Si un backtest sur 5 ans affiche moins de 50 trades au total, la fiabilité statistique est trop faible et les résultats doivent être considérés comme indicatifs uniquement.
Espérance de gain (Expected Payoff)
Formule : Bénéfice net ÷ Nombre total de trades
Il s'agit du gain moyen espéré par trade (en dollars ou dans la devise du compte). Une valeur positive indique une espérance mathématique positive ; une valeur négative indique une espérance négative.
Ratio de Sharpe
Valeur obtenue en divisant le rendement par le risque (écart-type). Plus cette valeur est élevée, meilleur est le rendement ajusté au risque.
| Ratio de Sharpe | Évaluation |
|---|---|
| 1,0 et plus | Bon |
| 0,5 à 1,0 | Moyen |
| Moins de 0,5 | À surveiller |
Lecture de la courbe de capital (onglet Graphique)
Dans l'onglet Graphique, examinez la courbe de « Balance » (ligne bleue) et la courbe de « Equity » (ligne verte).
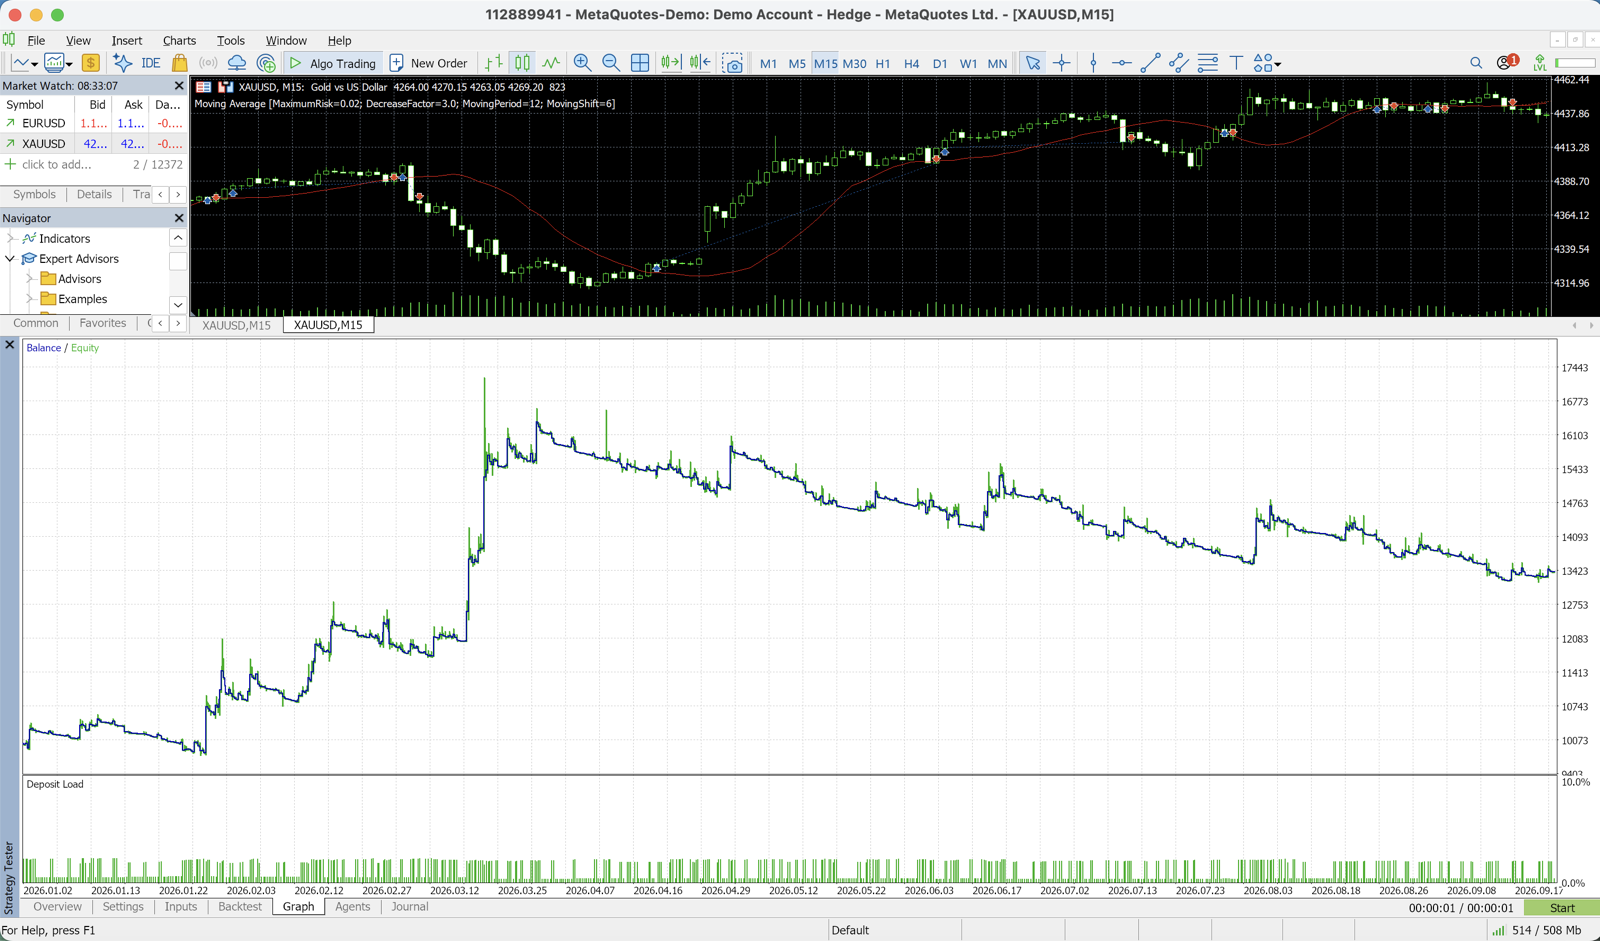
Caractéristiques d'une bonne courbe de capital
- Progression régulière et orientée vers le haut (à droite)
- Récupération après un DD dans un délai raisonnable
- Absence de hausses brutales concentrées sur une période spécifique (pas de biais temporel)
Signaux d'alerte sur la courbe de capital
- Hausse extrêmement forte uniquement sur certaines années ou périodes (curve fitting sur cette période)
- DD prolongé sans récupération
- Alternance instable de hausses et de chutes brutales
Les 3 conditions d'un bon backtest
- PF ≥ 1,3 : espérance positive et significative sur le plan statistique
- Nombre total de trades ≥ 100 : fiabilité statistique suffisante
- DD max ≤ 20 % : tolérable tant sur le plan psychologique que financier
Un EA qui ne satisfait pas ces 3 conditions devrait être écarté ou évalué avec la plus grande prudence.
Les pièges les plus courants
1. Période de backtest trop courte
Il est recommandé de tester sur au moins 5 ans de données. Sur 2 à 3 ans, vous ne couvrez qu'une seule phase de marché et l'EA risque de ne pas s'adapter aux futurs changements de conditions de marché.
2. Over-fitting (sur-optimisation)
Lorsque les paramètres sont trop finement optimisés, l'EA produit des résultats « parfaits » sur les données historiques, mais devient inefficace sur les marchés futurs.
Comment le détecter :
- PF supérieur à 2,5 (trop beau pour être vrai)
- Filtres de trading extrêmement précis (par exemple « trade uniquement le mardi entre 14h et 16h »)
- Écart important entre le PF de la période d'entraînement (Train) et celui de la période de test (Test)
3. Spread trop faible dans les paramètres
Si vous configurez un spread inférieur à la réalité lors du backtest, l'EA ne fonctionnera pas en conditions réelles. Soyez particulièrement vigilant avec les EA de type scalping.
Procédure d'exécution d'un backtest (MT5)
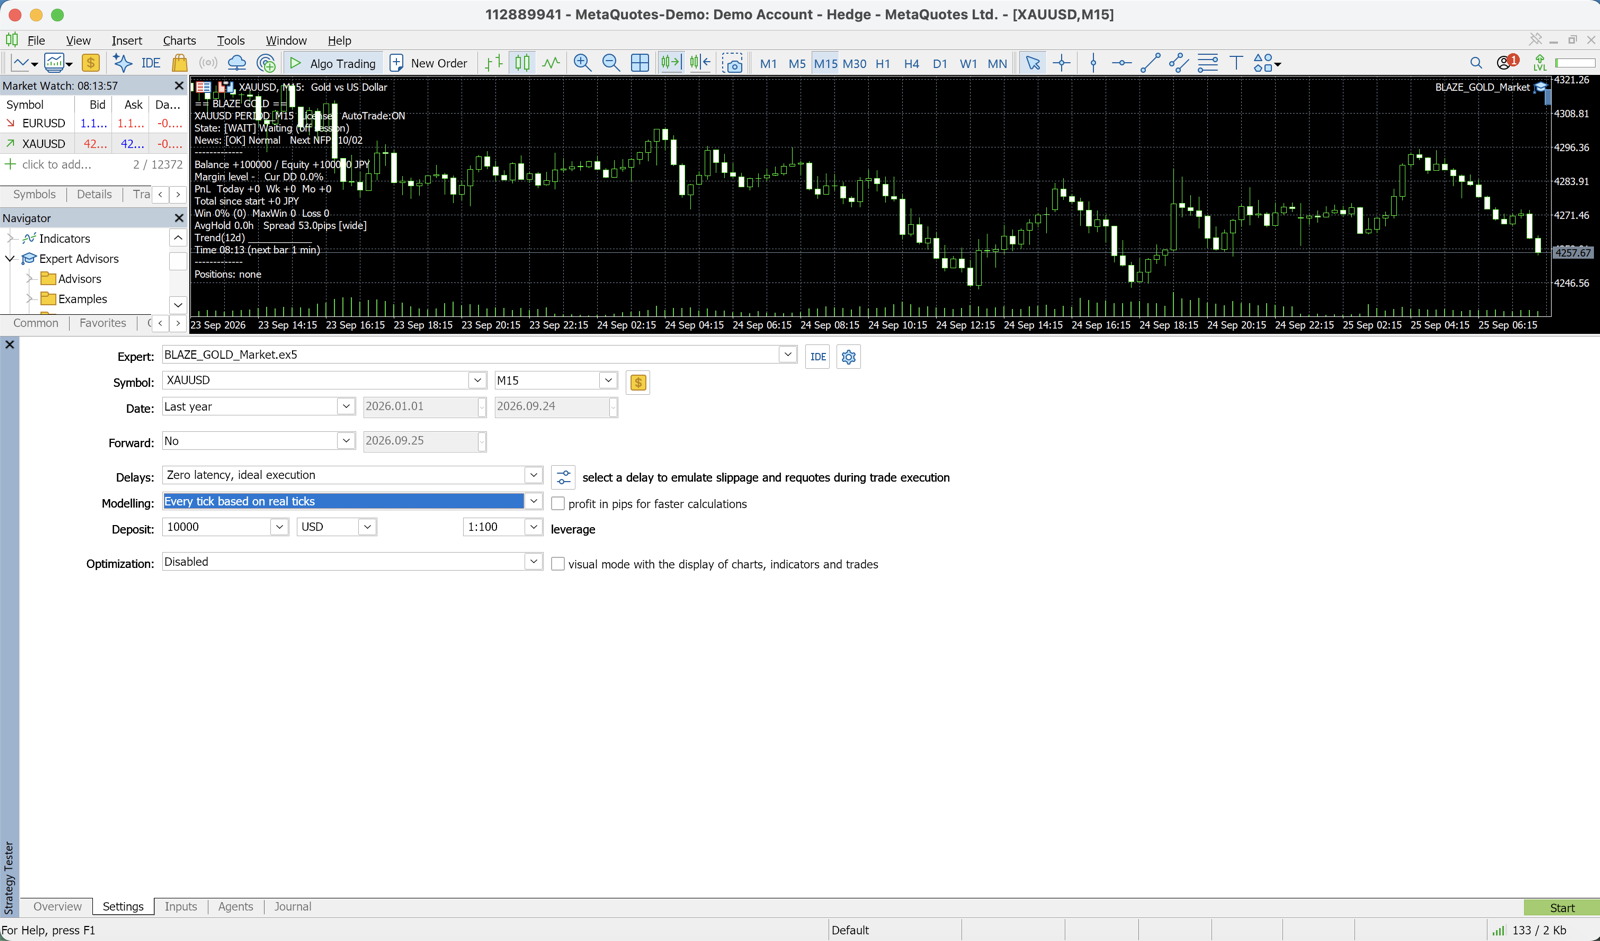
- Menu MT5 → « Affichage » → « Strategy Tester » (Ctrl+R)
- Sélectionner le nom de l'EA
- Symbole : GOLD pour XM Trading, XAUUSD pour Exness/HFM
- Unité de temps : configurer le TF recommandé par l'EA
- Modèle : sélectionner « Chaque tick (méthode la plus précise basée sur les plus petits timeframes disponibles) »
- Période : 5 ans ou plus (exemple : 01.01.2021 – 01.01.2026)
- Solde initial : 10 000 $ (référence standard)
- Cliquer sur « Démarrer » → attendre quelques minutes à 30 minutes
Critères de backtest de fxea365
Sur fxea365.com, les critères suivants sont appliqués à tous les EA :
- Période : 5 ans de données de prix réels (serveur XMTrading-MT5)
- Modèle : tous les ticks (précision à 99,9 %)
- Solde initial : 10 000 $ standardisé
- Validation : test OOS (Out-Of-Sample) avec découpage Train (60 %) / Test (40 %)
- Critère de publication : PF ≥ 1,0 + robustesse OOS vérifiée uniquement
Seuls les EA satisfaisant ces critères sont répertoriés dans la liste et le classement des EA.
Récapitulatif : ordre de priorité pour la vérification d'un backtest
- Profit Factor (PF) → vérifier qu'il est ≥ 1,3
- Drawdown maximum (DD max) → vérifier qu'il est ≤ 20 %
- Nombre total de trades → vérifier qu'il est ≥ 100
- Période de backtest → vérifier qu'elle couvre au moins 5 ans
- Ratio de Sharpe → vérifier qu'il est ≥ 0,5
En vérifiant ces 5 points, vous serez en mesure de sélectionner des EA fiables.
FAQ
Q : Mon EA affichait un PF de 2,5 en backtest, mais il est passé sous 1,0 en trading réel.
La cause la plus fréquente est la sur-optimisation (curve fitting). Des paramètres optimisés sur des données passées spécifiques ne fonctionnent pas sur les marchés futurs. Il est également possible que le spread utilisé en backtest ait été inférieur à la réalité. Augmentez le spread à une valeur réaliste (30 à 50 pips pour XAUUSD) et relancez le backtest.
Q : Un EA avec seulement 35 % de taux de réussite mais un PF supérieur à 1,3 est-il viable ?
Si le ratio RR (TP÷SL) est élevé, même un faible taux de réussite peut générer une espérance positive. Ce qui importe, c'est le PF et le DD maximum. Un PF de 1,3 avec un DD inférieur à 15 % est tout à fait adapté à une utilisation en production. Si le faible taux de réussite vous préoccupe psychologiquement, testez d'abord sur un compte démo pour vérifier votre tolérance.
Q : Qu'est-ce que le « Recovery Factor » (facteur de récupération) affiché dans le rapport ?
Recovery Factor = Profit net ÷ Drawdown maximum. Un ratio de 3,0 ou plus est la référence : plus il est élevé, plus l'EA génère de profits pour un niveau de risque donné. Utilisé en complément du PF, cet indicateur évalue l'efficacité globale d'un EA.
Pages associées
- Guide complet du backtest — de la configuration à l'exécution dans le Strategy Tester MT5
- Les pièges du backtest — comment éviter la sur-optimisation et les écarts de prédiction future
- Comment lire les indicateurs de backtest — explication détaillée de chaque indicateur
- Guide du débutant en trading automatique EA — vue d'ensemble du fonctionnement des EA
- Liste et classement des EA — comparatif des EA avec résultats de backtest
Associés
2026-10-19
Backtest non reproductible : 5 points à vérifier
2026-10-12
Dark Algo MT5 : PF 2.08, DD max 35.05 % à conditions égales
2026-10-12
Daytrade Pro Algo MT5 : PF 2.51, DD max 1.25 %
2026-10-12
News Catcher Pro MT5 : PF 8.34, DD max 0.68 %
📧 Cours gratuit par e-mail (8 e-mails) + pack de 13 indicateurs MT5 réservé aux abonnés
* Confidentialité strictement protégée. Vous pouvez vous désabonner à tout moment.
Une question sur les EA ou le Forex ?
Vous pouvez la publier sur le forum de trading Nattzy (inscription gratuite). Les questions qui dépassent cet article sont aussi les bienvenues : réglages d'EA, choix du courtier, etc.
Poser ma question sur Nattzy ↗