
L'optimisation génétique des EA sous MT5
Sommaire (10)
- Le déroulement de l'optimisation (vue d'ensemble)
- Qu'est-ce qu'un algorithme génétique ?
- Quand utiliser la recherche exhaustive ou l'algorithme génétique ?
- Configuration dans le Strategy Tester
- Exécution de l'optimisation par algorithme génétique
- Éviter le surajustement
- Exploiter l'optimisation parallèle
- Limiter les paramètres à optimiser
- Téléchargement gratuit de l'EA
- Courtiers recommandés
Sommaire
- Le déroulement de l'optimisation (vue d'ensemble)
- Qu'est-ce qu'un algorithme génétique ?
- Quand utiliser la recherche exhaustive ou l'algorithme génétique ?
- Configuration dans le Strategy Tester
- Exécution de l'optimisation par algorithme génétique
- Éviter le surajustement
- Exploiter l'optimisation parallèle
- Limiter les paramètres à optimiser
- Téléchargement gratuit de l'EA
- Courtiers recommandés
Introduction aux algorithmes génétiques pour l'optimisation des EA MT5
Lors du réglage des paramètres d'un EA, le Strategy Tester de MT5 propose deux modes d'optimisation : la recherche exhaustive (qui teste toutes les combinaisons de paramètres) et l'algorithme génétique (AG).
Pour explorer un espace de solutions immense dans un délai raisonnable, l'algorithme génétique est la méthode de référence. Cet article présente les bases de l'optimisation par algorithme génétique et les points clés pour une utilisation efficace.
Les points clés de cet article
- Au-delà de quelques dizaines de milliers de combinaisons, explorez avec l'algorithme génétique (AG) plutôt qu'avec la recherche exhaustive
- Comme critère d'évaluation, choisissez le facteur de récupération ou le ratio de Sharpe, et excluez les solutions avec peu de trades
- Ne retenez pas la seule solution au meilleur score : fixez les valeurs à partir du regroupement des 10 à 20 meilleures solutions, de la sensibilité aux paramètres et d'une validation par division de la période
Le déroulement de l'optimisation (vue d'ensemble)
| Étape | Que faire | Explication détaillée |
|---|---|---|
| 1 | Limiter les paramètres à optimiser à un petit nombre d'éléments au cœur de la logique | Limiter les paramètres à optimiser |
| 2 | Selon le nombre de combinaisons, choisir entre recherche exhaustive et AG | Quand utiliser la recherche exhaustive ou l'algorithme génétique ? |
| 3 | Dans le testeur, sélectionner « Algorithme génétique rapide » et le critère d'évaluation | Configuration dans le Strategy Tester |
| 4 | Lancer l'optimisation et observer la convergence dans l'onglet « Résultats d'optimisation » | Exécution de l'optimisation par algorithme génétique |
| 5 | Éliminer le surajustement par la division de la période, la comparaison des meilleures solutions et l'analyse de sensibilité | Éviter le surajustement |
| 6 | Si c'est trop long, réduire le temps de calcul avec des agents parallèles ou le cloud | Exploiter l'optimisation parallèle |
Comparaison courtiers recommandés →
🎁 Télécharger EA gratuit📧 Cours gratuit par e-mail (8 e-mails) + pack de 13 indicateurs MT5 réservé aux abonnés
* Confidentialité strictement protégée. Vous pouvez vous désabonner à tout moment.
Qu'est-ce qu'un algorithme génétique ?
L'algorithme génétique (Genetic Algorithm : GA) est une méthode d'optimisation inspirée de l'évolution biologique. Concrètement, il fonctionne selon les étapes suivantes :
- Génération aléatoire d'un ensemble de jeux de paramètres (individus)
- Exécution d'un backtest pour chaque individu et évaluation selon un critère (PF, facteur de récupération, etc.)
- Sélection des meilleurs individus comme « parents », puis génération d'une nouvelle génération par croisement et mutation
- Répétition du processus : au fil des générations, les paramètres convergent vers les valeurs les mieux évaluées
Là où la recherche exhaustive « balaye toutes les combinaisons », l'AG « concentre l'exploration sur les zones prometteuses », ce qui réduit le temps de calcul de manière spectaculaire.
Quand utiliser la recherche exhaustive ou l'algorithme génétique ?
| Recherche exhaustive | Algorithme génétique (AG) | |
|---|---|---|
| Mode d'exploration | Balaye toutes les combinaisons | Concentre l'exploration sur les zones prometteuses |
| Échelle adaptée | Peu de paramètres, moins de quelques milliers de combinaisons | Nombreux paramètres, dizaines de milliers de combinaisons ou plus |
| Temps de calcul | Augmente proportionnellement au nombre de combinaisons | Beaucoup plus court, de plusieurs ordres de grandeur |
Par exemple, faire varier 3 paramètres sur 10 pas chacun donne 1 000 combinaisons : la recherche exhaustive suffit. En revanche, 5 paramètres sur 20 pas produisent 3,2 millions de combinaisons, rendant l'algorithme génétique indispensable.
Configuration dans le Strategy Tester
Pour activer l'optimisation, configurez les éléments suivants dans l'interface du Strategy Tester :
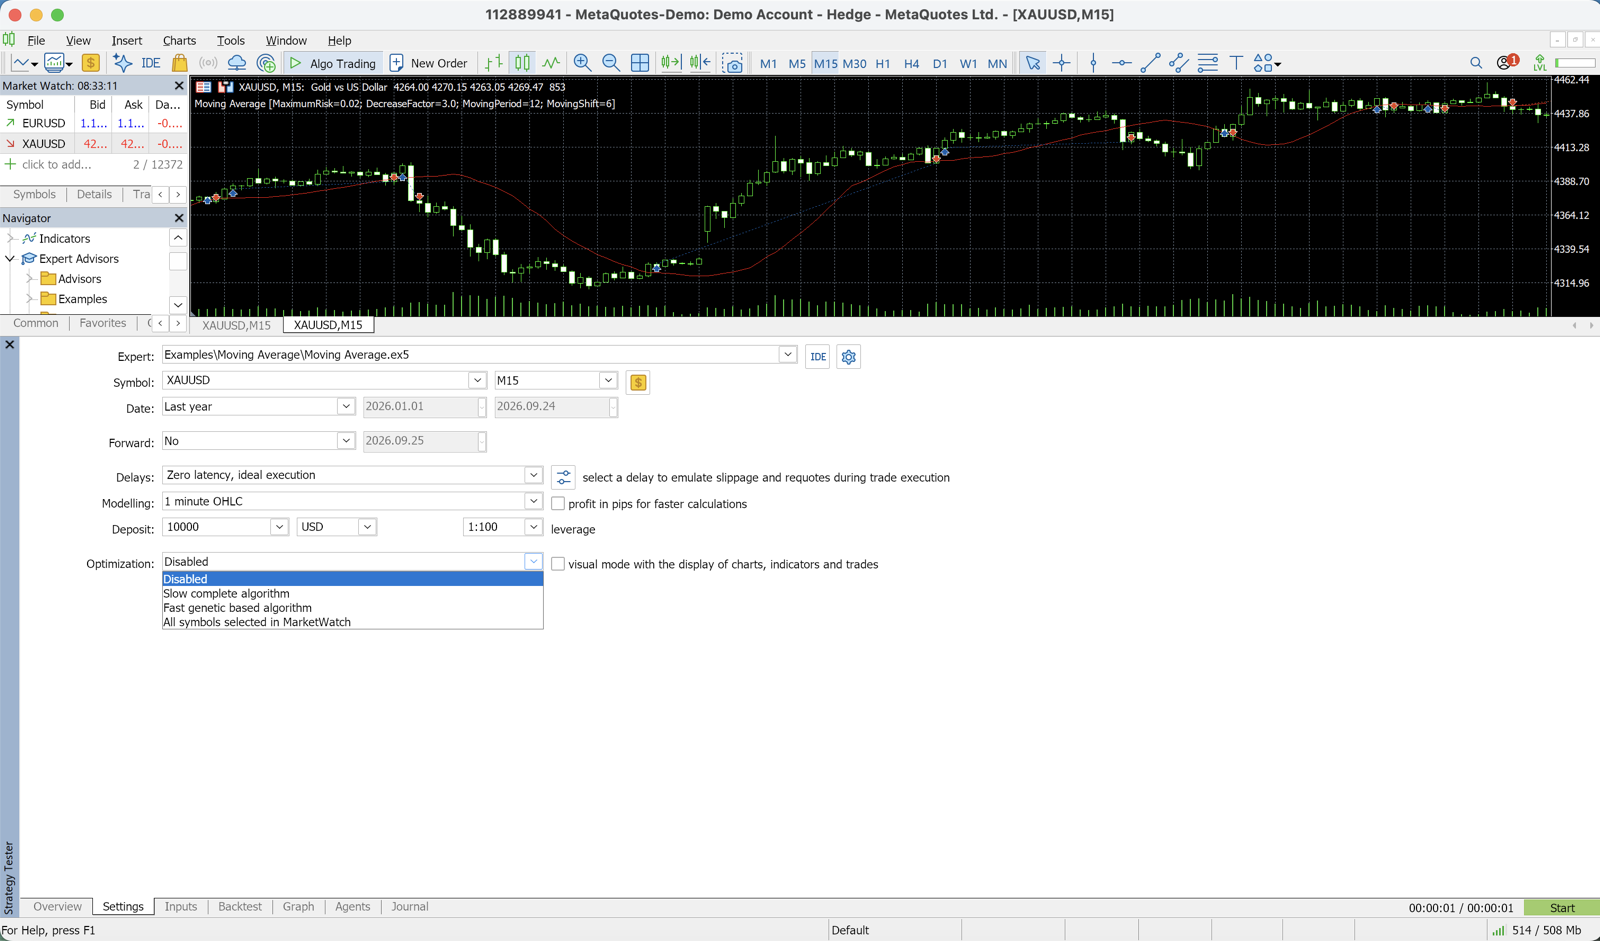
- Optimisation : sélectionner « Algorithme génétique rapide »
- Résultats : choisir le critère d'évaluation — « Maximum des intérêts composés », « Valeur personnalisée maximale », « Maximum du facteur de récupération », etc.
- Onglet Paramètres d'entrée : cocher les paramètres à optimiser, puis définir les valeurs de début, de fin et le pas
Comment choisir le critère d'évaluation
Le critère retenu influence directement les résultats. Voici les principaux indicateurs et leurs caractéristiques :
| Critère | Contenu | Caractéristique |
|---|---|---|
| Maximum des intérêts composés (profit) | Maximise uniquement les gains | Ignore le risque — tendance forte au surajustement |
| Facteur de récupération | Bénéfice net ÷ drawdown maximum | Équilibre entre rendement et risque |
| Ratio de Sharpe | Prend en compte la stabilité des rendements | Privilégie la stabilité |
| Valeur personnalisée maximale | Définie librement dans le code EA (exemple : PF × nombre de trades) | Conçue selon votre objectif |
Utiliser le facteur de récupération ou le ratio de Sharpe est la meilleure approche pour trouver des paramètres pratiques tout en évitant le surajustement.
Exécution de l'optimisation par algorithme génétique
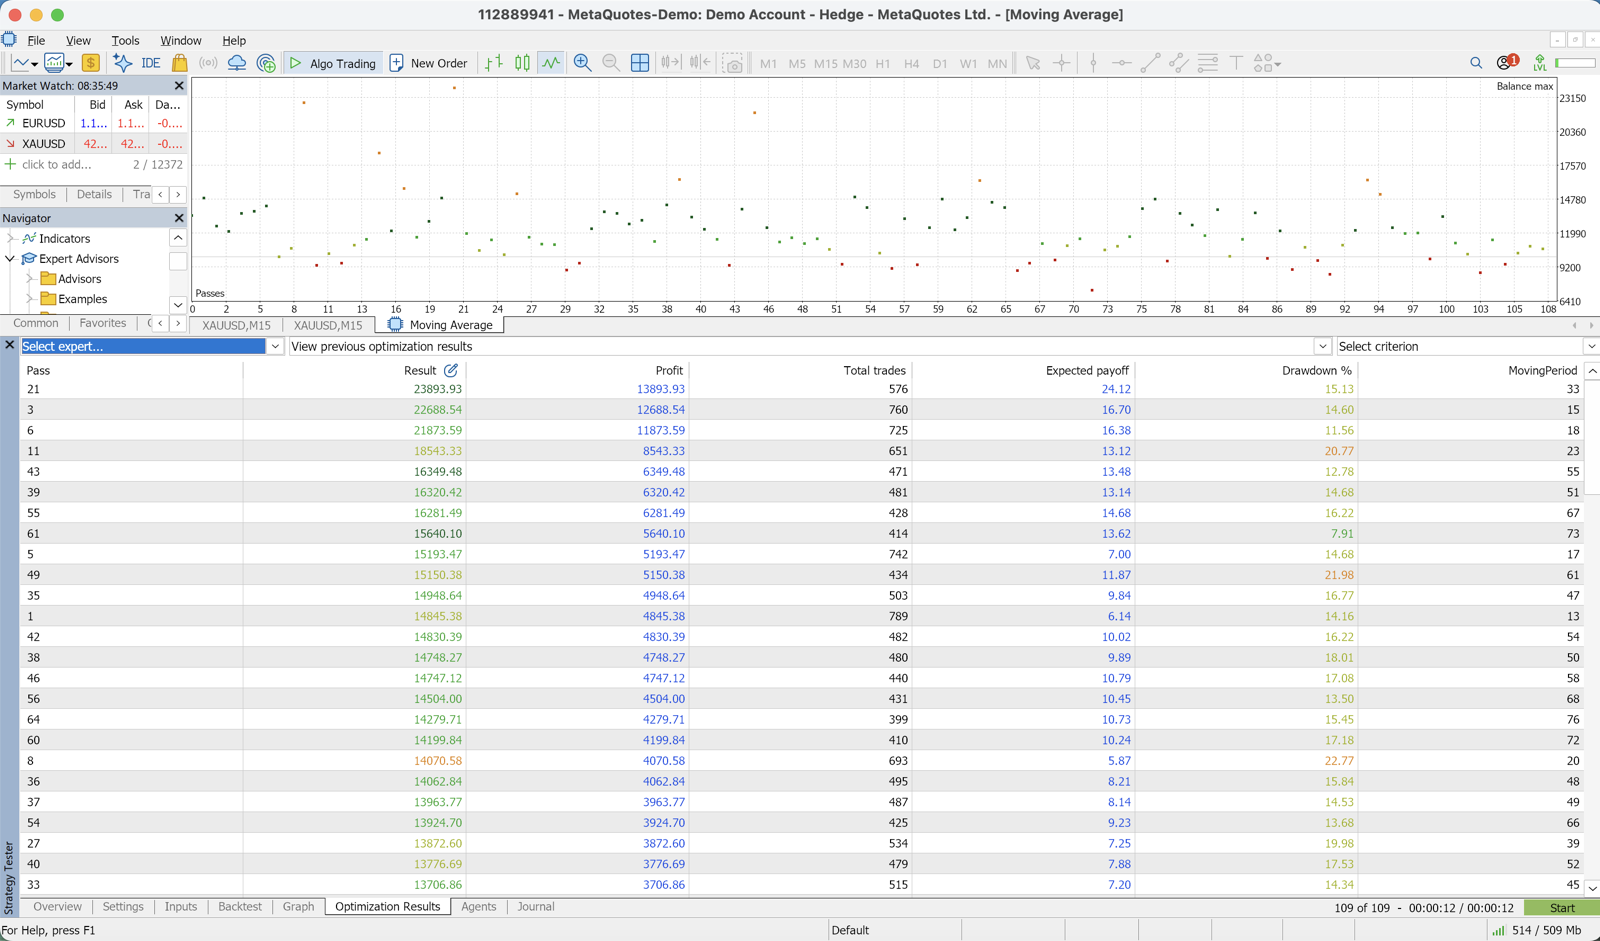
Une fois l'optimisation lancée, les paramètres les mieux évalués s'affichent génération après génération dans l'onglet « Résultats d'optimisation ».
L'algorithme génétique de MT5 effectue automatiquement plusieurs centaines de générations et converge progressivement vers les meilleures solutions.
Pièges courants
| Symptôme | Cause probable |
|---|---|
| Convergence trop rapide | La plage d'exploration des paramètres est peut-être trop étroite |
| Pas de convergence | Critère d'évaluation inadapté ou trop de bruit dans les données |
| Convergence vers des valeurs aberrantes | Les solutions avec un nombre de trades insuffisant ne sont pas filtrées |
En intégrant dans la fonction d'évaluation un filtre du type « exclure les résultats avec moins de 50 trades », on élimine les solutions bruitées basées sur trop peu d'observations.
Éviter le surajustement
Plus on multiplie les cycles d'optimisation, plus on s'approche de paramètres « parfaits sur le passé, mais inefficaces à l'avenir ». Voici les 4 règles pratiques pour l'éviter.
| Règle | Ce qu'il faut vérifier |
|---|---|
| 1. Diviser la période de test | Les résultats ne se dégradent pas sur la seconde période, hors échantillon |
| 2. Comparer les 10 à 20 meilleures solutions | Les meilleures solutions sont regroupées dans une zone similaire |
| 3. Analyser la sensibilité aux paramètres | Les résultats ne s'effondrent pas en faisant varier les paramètres de ±10 à 20 % |
| 4. Conserver des paramètres non optimisés | Des valeurs fixes naturelles et justifiées par la logique sont conservées |
1. Diviser la période de test
Sur 10 ans de données historiques, optimisez sur les 7 premières années et validez sur les 3 dernières (hors échantillon). Si les résultats se dégradent sur la seconde période, c'est signe d'un surajustement sur la première.
2. Comparer les 10 à 20 meilleures solutions
Retenir uniquement la solution au score le plus élevé est risqué.
Vérifiez que les meilleures solutions sont regroupées dans une zone similaire de l'espace des paramètres, puis adoptez les valeurs situées au centre de ce groupe.
3. Analyser la sensibilité aux paramètres
Faites varier les paramètres candidats de ±10 à 20 % et vérifiez que les résultats ne s'effondrent pas. Si c'est le cas, la solution repose sur un « optimum pointu » — elle est surajustée.
4. Conserver des paramètres non optimisés
Maintenir au moins quelques valeurs fixes « naturelles, non optimisées et justifiées par la logique » réduit le risque de surajustement.
Par exemple, optimiser la période EMA mais fixer le multiplicateur ATR.
Exploiter l'optimisation parallèle
MT5 prend en charge l'optimisation parallèle sur plusieurs cœurs CPU. En augmentant le nombre d'agents dans « Testeur » → « Paramètres », vous réduisez sensiblement le temps de calcul.
Le réseau cloud MQL5 permet également de recourir à des agents distants dans le monde entier pour des optimisations à grande échelle — mais cela engendre des coûts. Il est plus efficace de commencer par affiner la plage de paramètres en local.
Limiter les paramètres à optimiser
En règle générale, limitez les paramètres à optimiser à un petit nombre d'éléments au cœur de la logique, comme la période du signal d'entrée ou la largeur du stop loss.
Fixer tous les autres paramètres à des valeurs « naturelles » aide à prévenir le surajustement.
Le PF d'un backtest peut être amélioré presque à volonté en poussant l'optimisation — mais le risque d'inefficacité sur les marchés futurs augmente d'autant. Choisir des chiffres modestes et faire tourner l'EA durablement est la solution réaliste en conditions réelles.
Téléchargement gratuit de l'EA
L'EA gratuit de ce site, DONCHIAN ENGINE (USDJPY H1), affiche sur 9,4 ans de backtest USDJPY H1 (2017-2026, ticks réels Dukascopy) un PF de 1,50, un taux de réussite de 34,5 %, un DD maximum de 10,8 % et 631 trades.
Voir l'EA gratuit DONCHIAN ENGINE
Courtiers recommandés
Pour que les résultats de backtest et d'optimisation se reproduisent fidèlement en conditions réelles, nous recommandons sur ce site des courtiers reconnus pour la qualité de leur exécution des ordres.
Associés
📧 Cours gratuit par e-mail (8 e-mails) + pack de 13 indicateurs MT5 réservé aux abonnés
* Confidentialité strictement protégée. Vous pouvez vous désabonner à tout moment.
Une question sur les EA ou le Forex ?
Vous pouvez la publier sur le forum de trading Nattzy (inscription gratuite). Les questions qui dépassent cet article sont aussi les bienvenues : réglages d'EA, choix du courtier, etc.
Poser ma question sur Nattzy ↗