
Qu'est-ce que le backtest d'un EA Forex ?
Sommaire
- Ce que révèle un backtest
- Lancer le Strategy Tester
- Différence entre « Tous les ticks » et « Tous les ticks (basé sur les mouvements réels du cours) »
- Qualité des données historiques
- Lire les résultats d'un backtest
- Profit Factor (PF)
- Drawdown maximum
- Nombre de trades
- Facteur de recouvrement (Recovery Factor)
- Éviter le curve fitting
- 1. Validation out-of-sample (OOS)
- 2. Vérifier la sensibilité aux paramètres
- 3. Tester sur plusieurs symboles et plusieurs unités de temps
- Backtest des EAs distribués sur ce site
- L'importance du forward testing
- Téléchargement gratuit de l'EA
- Brokers recommandés
Qu'est-ce que le backtest d'un EA Forex ? La méthode correcte et les points de vigilance
Le backtest consiste à vérifier le comportement d'un EA sur des données historiques, avant de l'exposer à du capital réel. Un bon résultat en backtest ne garantit pas des performances identiques en conditions réelles, mais faire tourner un EA sans l'avoir d'abord backtesté, c'est monter dans un avion qui n'a pas passé sa vérification pré-vol.
Cet article présente la méthode correcte pour réaliser un backtest avec le Strategy Tester de MT5, ainsi que les points de vigilance essentiels.
Ce que révèle un backtest
Un backtest permet principalement de savoir :
- Si la logique de l'EA a fonctionné sur les marchés passés
- Une estimation du drawdown maximum
- La fréquence de trading attendue
- La sensibilité aux paramètres (dans quelle mesure un léger ajustement modifie les résultats)
À l'inverse, un backtest ne peut pas répondre à de nombreuses questions :
- L'EA conservera-t-il les mêmes performances à l'avenir ?
- Comment se comportera-t-il face à des chocs de marché imprévus (de l'ampleur de Lehman Brothers ou du COVID) ?
- Quel sera l'impact des caractéristiques d'exécution propres au broker (slippage) ?
L'attitude juste est de considérer le backtest non pas comme une preuve que « ce qui a gagné en backtest gagnera en réel », mais comme un filtre d'élimination : « un EA qui a échoué dans le passé a de fortes chances d'échouer à l'avenir. »
Lancer le Strategy Tester
Dans le menu de MT5, allez dans « Affichage » → « Strategy Tester ». Les paramètres à configurer sont les suivants :
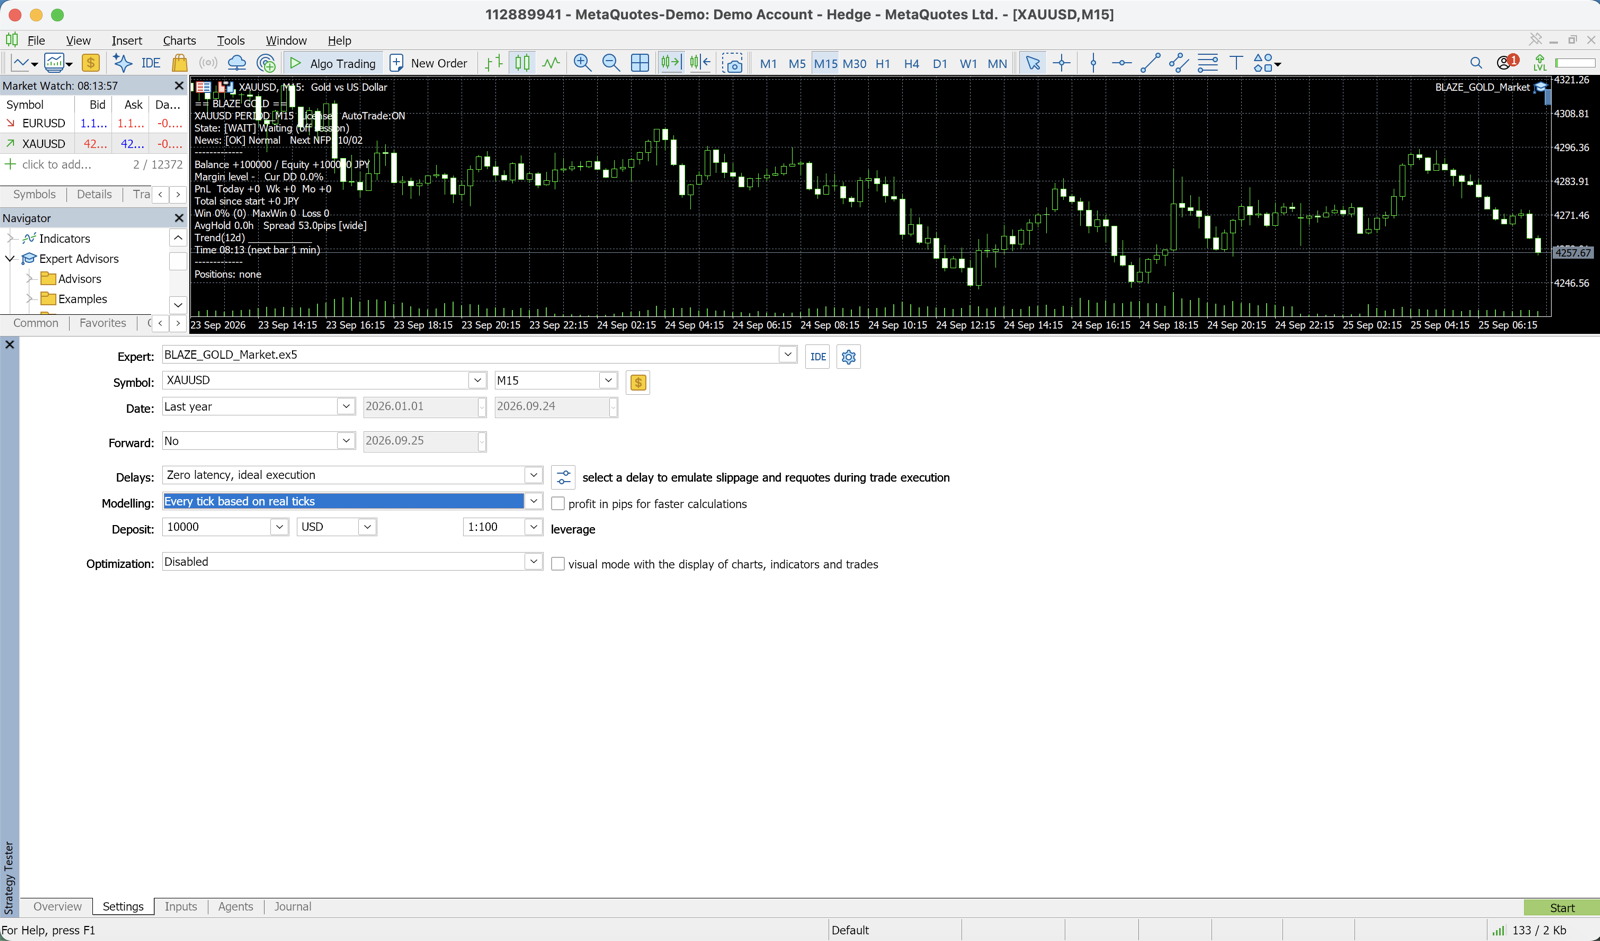
- Expert : sélectionner l'EA à tester
- Symbole : GOLD, EURUSD, etc.
- Période : M15, H1, etc.
- Plage de dates : au minimum 5 ans, idéalement 10 ans
- Modèle : « Tous les ticks » recommandé (précision maximale)
- Dépôt : solde de référence pour le test
- Levier : identique aux conditions d'utilisation réelle
Différence entre « Tous les ticks » et « Tous les ticks (basé sur les mouvements réels du cours) »
MT5 propose plusieurs modes de simulation :
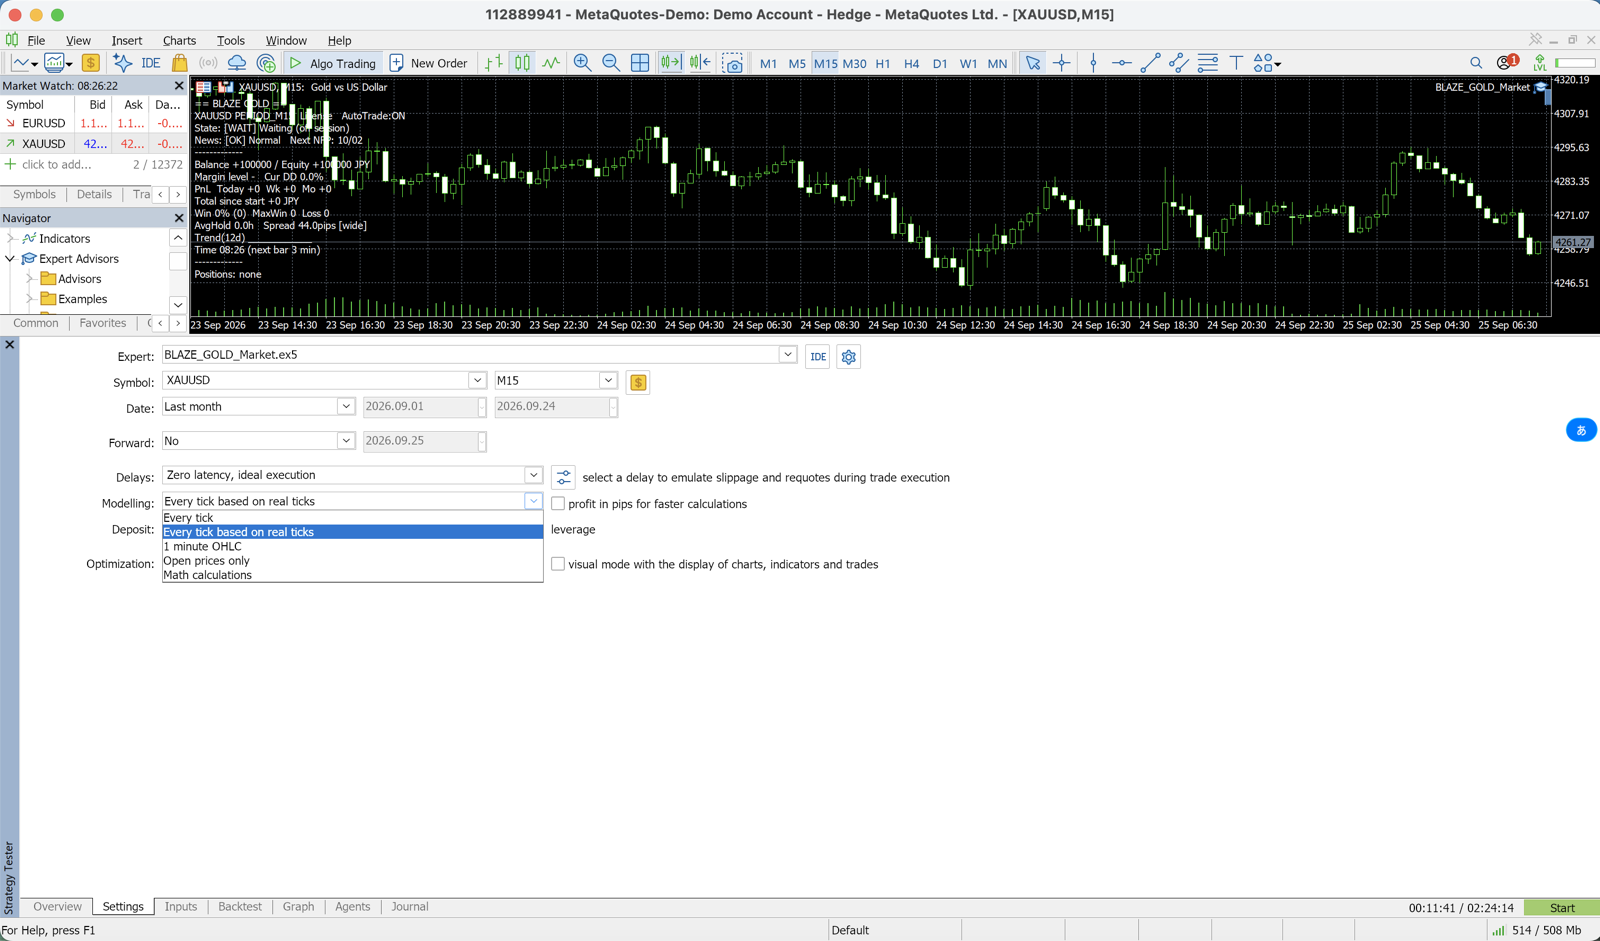
- Tous les ticks (basé sur les mouvements réels du cours) : la précision la plus élevée, mais le calcul est plus long
- OHLC M1 : rapide, précision intermédiaire
- Prix d'ouverture uniquement : rapide, faible précision — déconseillé pour les EAs scalpers
Plus un EA opère sur des horizons courts, plus il a besoin d'un mode haute précision. Un EA qui affiche de bons chiffres en « Prix d'ouverture uniquement » peut voir ses résultats se dégrader spectaculairement lorsqu'on relance le test avec la précision tick complète.
Qualité des données historiques
Les données historiques standard de MT5 varient en qualité selon le broker et le serveur. Lors d'un backtest, vérifiez systématiquement :
- Qualité de modélisation : 90 % ou plus est souhaitable
- Périodes manquantes : les données anciennes comportent souvent des lacunes
- Spread : utiliser une valeur proche du spread moyen observé en conditions réelles
En particulier, si vous sélectionnez le mode « spread variable » pour le backtest, seul le spread en période calme est pris en compte — l'élargissement lors des publications économiques n'est pas reflété. Comme c'est précisément là que les profits sont rognés en réel, l'approche consistant à tester avec un spread fixe correspondant au pire cas observé est également valable.
Lire les résultats d'un backtest
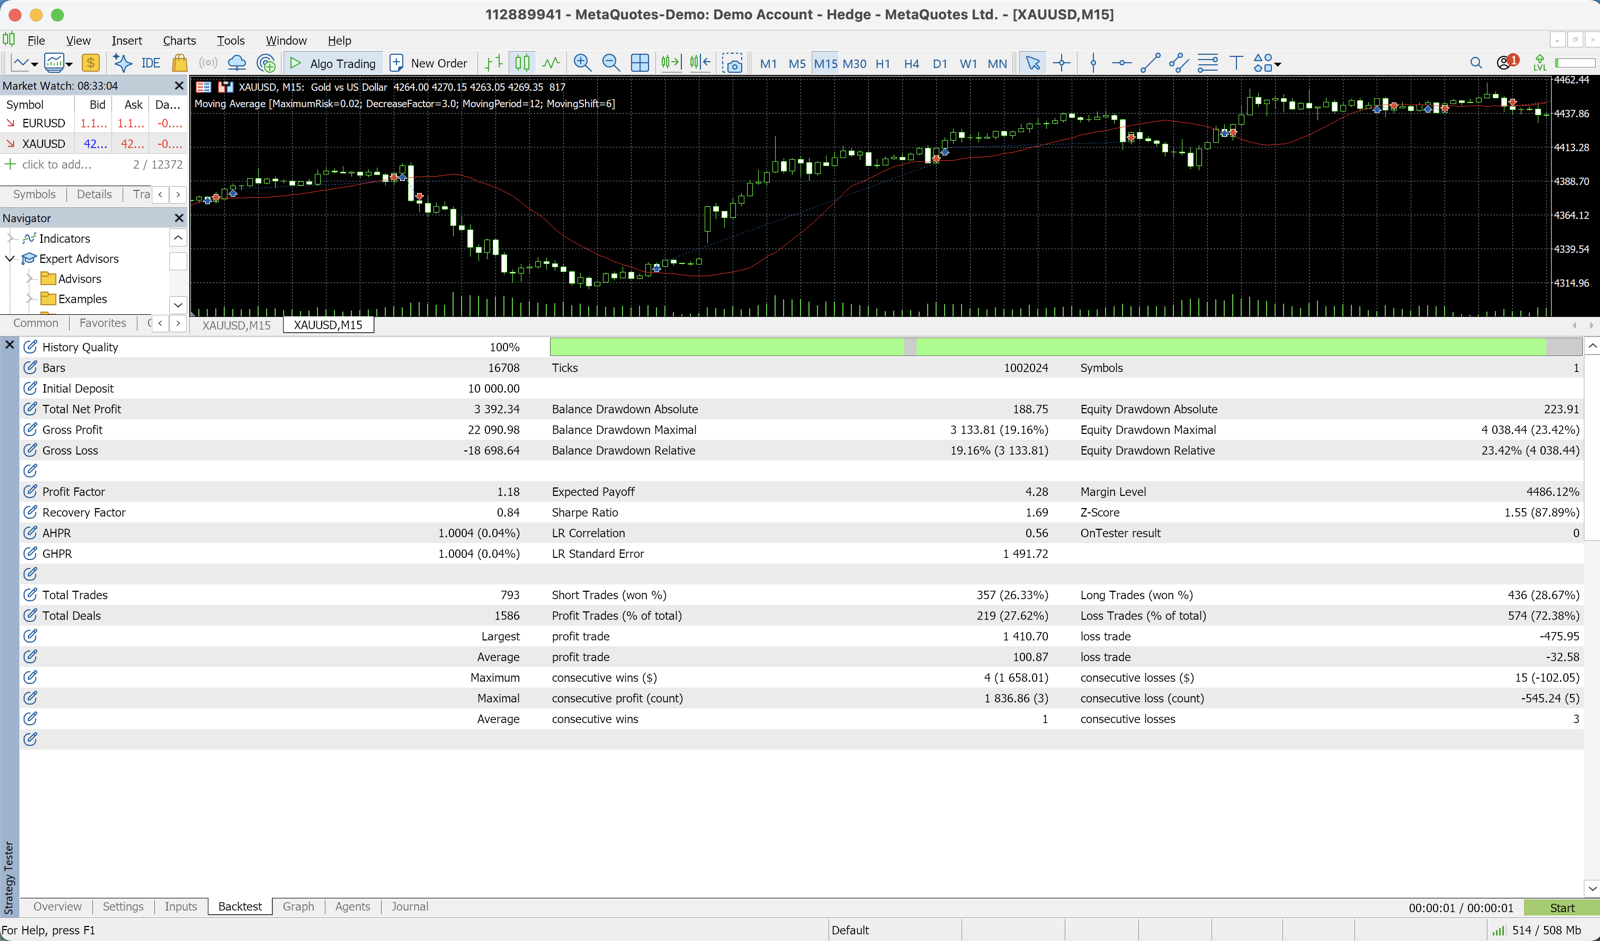
Voici les principaux indicateurs affichés à l'issue d'un backtest et ce qu'il faut en retenir.
Profit Factor (PF)
Bénéfice total ÷ perte totale. Une valeur saine et réaliste se situe entre 1,2 et 1,5. Un EA affichant un PF supérieur à 3,0 doit presque systématiquement être suspecté de suroptimisation (curve fitting).
Drawdown maximum
Il s'agit de la baisse maximale enregistrée sur la valeur du portefeuille. C'est la question « suis-je capable de supporter cette baisse ? » qui détermine si l'EA est exploitable. En conditions réelles, anticipez une dégradation de 1,5 à 2 fois la valeur observée en backtest.
Nombre de trades
Quelques dizaines de trades n'ont aucune signification statistique. Un backtest idéal comporte au moins 200 trades, de préférence 500 ou plus.
Facteur de recouvrement (Recovery Factor)
Bénéfice net ÷ drawdown maximum. Une valeur supérieure à 3 indique que le retour obtenu est proportionné au risque pris.
Éviter le curve fitting
Un EA « suroptimisé exclusivement sur le passé » ne fonctionnera pas sur les marchés futurs. Les mesures de base pour l'éviter sont les suivantes :
1. Validation out-of-sample (OOS)
Par exemple, on optimise sur la période 2015–2022, puis on teste sur 2023–2025. Si les résultats sur la seconde période sont comparables, le risque de suroptimisation est limité.
2. Vérifier la sensibilité aux paramètres
Si les résultats s'effondrent lorsqu'on fait varier les paramètres optimaux de ±10 à 20 %, c'est un signal d'alarme. Il convient de choisir des paramètres situés sur un « plateau plat », c'est-à-dire stables même en cas de légère variation.
3. Tester sur plusieurs symboles et plusieurs unités de temps
Un EA qui ne performe que sur un symbole ou une unité de temps précise est peut-être suroptimisé pour cette configuration particulière.
Backtest des EAs distribués sur ce site
Voici les résultats du backtest de l'EA gratuit de ce site, DONCHIAN ENGINE (USDJPY H1) :
- Période testée : 2017–2026 (9,4 ans, ticks réels Dukascopy)
- Profit Factor : 1,50
- Taux de réussite : 34,5 %
- Drawdown maximum : 10,8 %
- Nombre de trades : 631
Le taux de réussite est plutôt bas, mais grâce à un suivi de tendance qui coupe les pertes et laisse courir les gains, le résultat est un PF de 1,50 sur 9,4 ans et 631 trades. Les valeurs à jour sont publiées sur la page de l'EA et dans le classement.
L'importance du forward testing
Une fois un backtest satisfaisant obtenu, effectuez un forward test de 3 à 6 mois sur un compte démo ou un compte micro. L'observation des exécutions réelles, du slippage et du comportement lors des publications économiques permet de détecter des bugs ou des comportements inattendus avant le passage en conditions réelles.
Téléchargement gratuit de l'EA
DONCHIAN ENGINE est distribué gratuitement. Les valeurs de backtest ci-dessus sont consultables sur la page de l'EA.
Voir l'EA gratuit DONCHIAN ENGINE
Brokers recommandés
Afin de réaliser le backtest et le forward test dans le même environnement, ce site recommande des brokers préalablement vérifiés.
Associés
📧 Alertes avant hausse de prix + cours gratuit de 5 jours par e-mail
Tous les EA sont au prix de lancement et augmentent par paliers selon les ventes. Soyez averti avant chaque hausse, plus un e-mail quotidien sur le trading algo, la lecture des backtests et le choix du courtier.
* Confidentialité strictement protégée. Vous pouvez vous désabonner à tout moment.
Une question sur les EA ou le Forex ?
Vous pouvez la publier sur le forum de trading Nattzy (inscription gratuite). Les questions qui dépassent cet article sont aussi les bienvenues : réglages d'EA, choix du courtier, etc.
Poser ma question sur Nattzy ↗