
เหตุผลที่ไม่ควรเชื่อผลแบ็คเทสต์ที่มีจำนวนการเทรดน้อย
สารบัญ
เหตุผลที่ไม่ควรเชื่อผลแบ็คเทสต์ที่มีจำนวนการเทรดน้อย
เวลาดูผลแบ็คเทสต์ของ EA หลายคนมักดู Profit Factor หรืออัตราผลตอบแทนต่อปีเป็นอันดับแรก แต่สิ่งที่ตัดสินว่าตัวเลขเหล่านั้นเชื่อถือได้หรือไม่ คือ จำนวนการเทรด หากจำนวนการเทรดน้อย ต่อให้ Profit Factor สูงลิ่วแค่ไหน ก็อาจเป็นเพียงเรื่องบังเอิญเท่านั้น
แม้ PF จะสูงถึง 5.56 แต่ถ้ามีเพียง 28 เทรด นั่นอาจเป็นแค่โชค
ลองพิจารณาตัวอย่างจริง EA เทรนด์สำหรับ BTCUSD บนไทม์เฟรม D1 (รายวัน) ที่ผ่านการตรวจสอบด้วย real tick เป็นเวลา 8 ปี ให้ผลลัพธ์ดังนี้
- Profit Factor 5.56
- Maximum Drawdown เพียง 3.2%
- จำนวนการเทรด 28 ครั้ง
PF 5.56 เป็นตัวเลขที่ยอดเยี่ยม หลายคนอาจกระโดดเข้าหาทันที แต่เมื่อเห็นว่าตลอด 8 ปีมีการเทรดเพียง 28 ครั้ง การประเมินก็เปลี่ยนไปทันที หากเทรดเพียงปีละ 3-4 ครั้ง แค่มีไม่กี่ครั้งที่ชนะแบบขาดลอย ตัวเลขโดยรวมก็ดูดีขึ้นอย่างมากได้ ถ้าใน 28 ครั้งนั้น มี 3 ครั้งที่ชนะใหญ่โดยบังเอิญล่ะ? หากตัดสามครั้งนั้นออก เอดจ์ (edge) อาจหายไปเลยก็ได้
ในทางกลับกัน EA เทรนด์สำหรับ USDJPY อีกตัวหนึ่ง ทดสอบเป็นเวลา 9.4 ปี มีจำนวนการเทรด 631 ครั้ง Profit Factor 1.50 อัตราชนะ 34.5% แม้ PF จะดูธรรมดา แต่จำนวนการเทรดถึง 631 ครั้งบ่งชี้อย่างชัดเจนว่าค่า 1.50 นั้นไม่ใช่เรื่องบังเอิญ ต่อให้ตัดบางเทรดออกจาก 631 ครั้งนั้น ผลลัพธ์โดยรวมก็แทบไม่เปลี่ยนแปลง
PF 1.50 ที่ดูธรรมดาแต่มีจำนวนการเทรดมาก น่าเชื่อถือกว่า PF 5.5 ที่ดูหวือหวาแต่มีจำนวนการเทรดน้อย มากนัก
เปรียบเทียบโบรกเกอร์แนะนำ →
🎁 ดาวน์โหลด EA ฟรี📧 คอร์สอีเมลฟรี (8 ฉบับ) + แพ็กอินดิเคเตอร์ MT5 13 ตัว เฉพาะสมาชิก
* ปกป้องความเป็นส่วนตัวอย่างเคร่งครัด คุณสามารถยกเลิกการสมัครได้ตลอดเวลา
ทำไมจำนวนการเทรดจึงสำคัญ — ตัวอย่างการโยนเหรียญ
หากโยนเหรียญ 3 ครั้งแล้วออกหัวทั้ง 3 ครั้ง จะสรุปได้หรือไม่ว่า "เหรียญนี้มีโอกาสออกหัวมากกว่า"? สรุปไม่ได้ เพราะการออกหัวติดกัน 3 ครั้งสามารถเกิดขึ้นได้ด้วยความน่าจะเป็น 1 ใน 8 แม้กับเหรียญที่เที่ยงตรงปกติ
เรื่องเดียวกันนี้เกิดขึ้นกับ EA ด้วย เมื่อจำนวนการเทรดน้อย เราไม่สามารถแยกแยะได้ว่าเป็น "แค่บังเอิญเจอสภาวะตลาดที่ดี" หรือ "เอดจ์ที่แท้จริง" ยิ่งจำนวนการเทรดมากขึ้นเท่าไร ก็ยิ่งอธิบายด้วยความบังเอิญไม่ได้มากขึ้นเท่านั้น และความน่าจะเป็นที่ตัวเลขนั้นจะเป็นของจริงก็สูงขึ้น ในทางสถิติ เราเรียกสิ่งนี้ว่า "ขนาดของกลุ่มตัวอย่าง" (sample size)
เกณฑ์อ้างอิง: ต้องมีจำนวนเทรดเท่าไรจึงจะเชื่อถือได้
แม้จะไม่มีเกณฑ์ตายตัวที่ชัดเจน แต่เกณฑ์อ้างอิงในทางปฏิบัติมีดังนี้
| จำนวนการเทรด | การประเมิน |
|---|---|
| ไม่เกิน 30 ครั้ง | แทบไม่มีความหมายทางสถิติ แยกแยะจากความบังเอิญไม่ได้ |
| 30-100 ครั้ง | ใช้อ้างอิงได้บ้าง เห็นแนวโน้มแต่ยังสรุปผลไม่ได้ |
| 100-500 ครั้ง | มีความน่าเชื่อถือระดับหนึ่ง แต่ต้องระวังความเอนเอียงของช่วงตลาด |
| 500 ครั้งขึ้นไป | ระดับที่มีนัยสำคัญทางสถิติ ผ่านสภาวะตลาดหลายรูปแบบมาแล้ว |
ที่สำคัญยิ่งกว่านั้นคือการพิจารณาร่วมกับช่วงเวลาที่ตรวจสอบ หากการเทรด 500 ครั้งกระจุกตัวอยู่ในปีเดียว นั่นหมายความว่าผ่านสภาวะตลาดเพียงรูปแบบเดียวเท่านั้น ต่อเมื่อ การเทรด 500 ครั้งขึ้นไปครอบคลุมหลายช่วงสภาวะตลาด เช่น วิกฤตซับไพรม์ (Lehman) โควิด-19 และช่วงขึ้นดอกเบี้ย จึงจะเรียกได้ว่าเป็นระบบที่แข็งแกร่งจริง
กลเม็ดที่ใช้ซ่อนจำนวนการเทรดที่น้อย
หน้าขายสินค้ามักใช้กลเม็ดหลายอย่างเพื่อซ่อนจำนวนการเทรดที่น้อย
- ขยายกำไรสุทธิด้วยดอกเบี้ยทบต้น: ตัวเลขอย่าง "+5,000%" ไม่ได้มาจากจำนวนการเทรด แต่มาจากการคูณทบต้น แม้จำนวนการเทรดจะน้อย ก็สามารถทำให้กำไรสุทธิดูมหาศาลได้
- เน้นเฉพาะ Profit Factor ให้ดูโดดเด่น: เช่น PF 5.56 (28 เทรด) โดยไม่ระบุจำนวนการเทรด เน้นแต่ค่า PF
- แสดงเฉพาะอัตราผลตอบแทนต่อปี: อัตราผลตอบแทนต่อปีเป็นตัวเลขที่สะดวกสำหรับซ่อนจำนวนการเทรด
ดังนั้นเวลาดูแบ็คเทสต์ ควรมองหาจำนวนการเทรดเสมอ หากไม่มีการระบุไว้ นั่นก็ถือเป็นสัญญาณเตือนในตัวมันเองแล้ว
ลองตรวจสอบด้วยตัวเอง
EA ฟรีของเรา (Donchian Breakout แบบ closed-bar) แจกฟรี (ลงทะเบียนบัญชีจริง) และผ่านการตรวจสอบด้วย real tick แล้ว มีสถิติจริงบน USDJPY ไทม์เฟรม H1 จำนวน 631 ครั้ง เมื่อรันแบ็คเทสต์ คุณจะเห็นจำนวนการเทรด, Profit Factor และกำไร-ขาดทุนรายปีด้วยตาตัวเองได้ทั้งหมด สามารถใช้เป็นตัวอย่างจริงว่า EA ที่ "มีจำนวนการเทรดมากและผ่านสภาวะตลาดหลายรูปแบบ" จะมีลักษณะทางสถิติเป็นอย่างไร
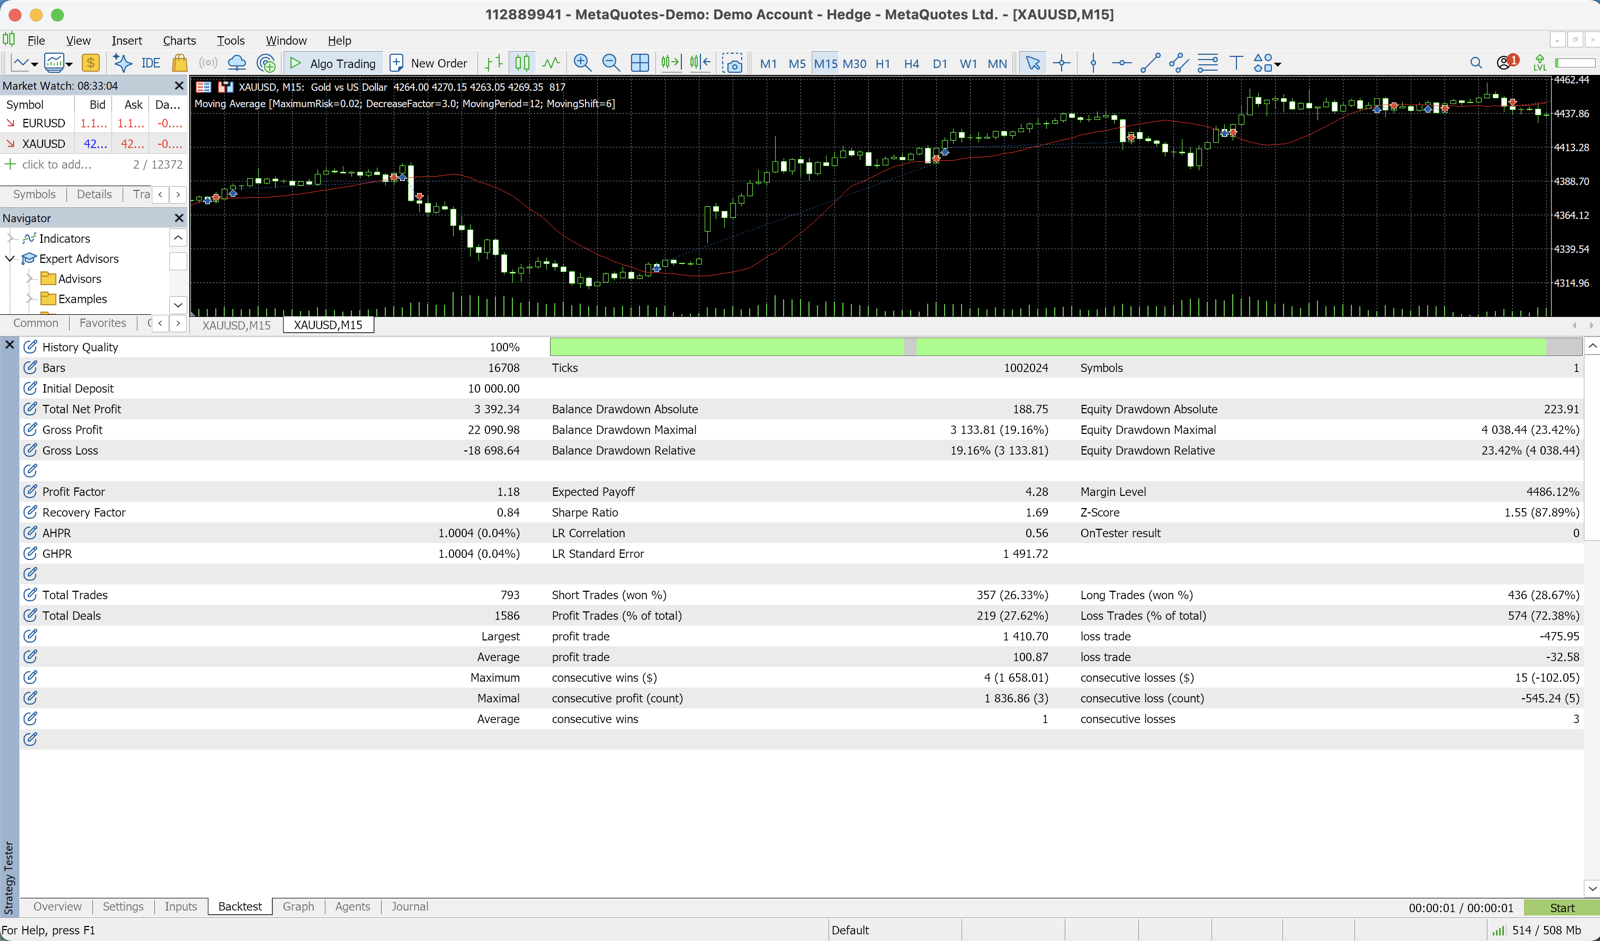
รายละเอียด Donchian Trend Engine (EA ฟรี)
สำหรับสินค้าแบบเสียเงิน เราก็เปิดเผยจำนวนการเทรด ช่วงเวลาตรวจสอบ และข้อมูลจริงของสินค้าทั้งหมดด้วยมาตรฐานเดียวกัน สินค้าที่มีจำนวนการเทรดเพียงไม่กี่สิบครั้ง ต่อให้ PF สูงเพียงใด เราก็จะไม่จัดให้เป็นสินค้าหลัก
สรุป
- ความน่าเชื่อถือของแบ็คเทสต์ขึ้นอยู่กับจำนวนการเทรด (ขนาดของกลุ่มตัวอย่าง)
- PF 1.50 จาก 631 เทรด น่าเชื่อถือกว่า PF 5.56 จาก 28 เทรด
- เกณฑ์อ้างอิงคือ 500 เทรดขึ้นไป และผ่านสภาวะตลาดหลายรูปแบบ
- ดอกเบี้ยทบต้น, PF เพียงอย่างเดียว, อัตราผลตอบแทนต่อปี ล้วนถูกใช้เพื่อซ่อนจำนวนการเทรดที่น้อย
- ควรตั้งข้อสงสัยกับแบ็คเทสต์ที่ไม่ระบุจำนวนการเทรด
บทความที่เกี่ยวข้อง: วิธีอ่านรายงานแบ็คเทสต์ของ MT5 · เหตุผลที่ EA ตัวเดียวกันให้ผลตรงข้ามกันระหว่าง real tick กับ OHLC · วิธีสังเกต Curve Fitting
บทความที่เกี่ยวข้อง
2026-07-15
สาเหตุที่แท้จริงที่แบ็คเทสต์กำไรแต่เทรดจริงขาดทุน
2026-10-22
เทรดเท่ากันแต่น่าเชื่อถือต่างกัน|ความเป็นอิสระของเทรด
2026-07-31
ทดสอบ EA ขายจริงกว่า 800 ตัว: เหลือรอดกี่ตัว
2026-07-26
มองทะลุกลยุทธ์ที่แท้จริงของ EA จากระยะเวลาถือครองโดยเฉลี่ย
📧 คอร์สอีเมลฟรี (8 ฉบับ) + แพ็กอินดิเคเตอร์ MT5 13 ตัว เฉพาะสมาชิก
* ปกป้องความเป็นส่วนตัวอย่างเคร่งครัด คุณสามารถยกเลิกการสมัครได้ตลอดเวลา
มีคำถามเกี่ยวกับ EA หรือ Forex ไหม?
คุณสามารถตั้งคำถามได้ที่ฟอรัมเทรดของ Nattzy (สมัครฟรี) ไม่จำเป็นต้องเกี่ยวกับบทความนี้ก็ได้ เช่น การตั้งค่า EA หรือการเลือกโบรกเกอร์
ถามที่ Nattzy ↗