
แบ็คเทสต์MT5
วิธีรันแบ็กเทสต์ด้วย Strategy Tester ของ MT5
อัปเดต: 15 พฤษภาคม 2026
▼ สารบัญ
แบ็กเทสต์คืออะไร?
แบ็คเทสต์คือกระบวนการรัน EA กับข้อมูลตลาดในอดีตเพื่อตรวจสอบประสิทธิผลของกลยุทธ์ MT5 มาพร้อมฟังก์ชันแบ็คเทสต์ที่ทรงพลังที่เรียกว่า Strategy Tester
โดยไม่ต้องใช้เงินจริง คุณสามารถตรวจสอบผลงานของ EA กับข้อมูลย้อนหลังหลายปี จึงเป็นขั้นตอนสำคัญก่อนรัน EA บนบัญชีจริง
แม้แบ็คเทสต์จะแสดงผลดี ก็ไม่รับประกันกำไรในอนาคต ใช้แบ็คเทสต์เป็นข้อมูลอ้างอิงเท่านั้น
การเปิด Strategy Tester
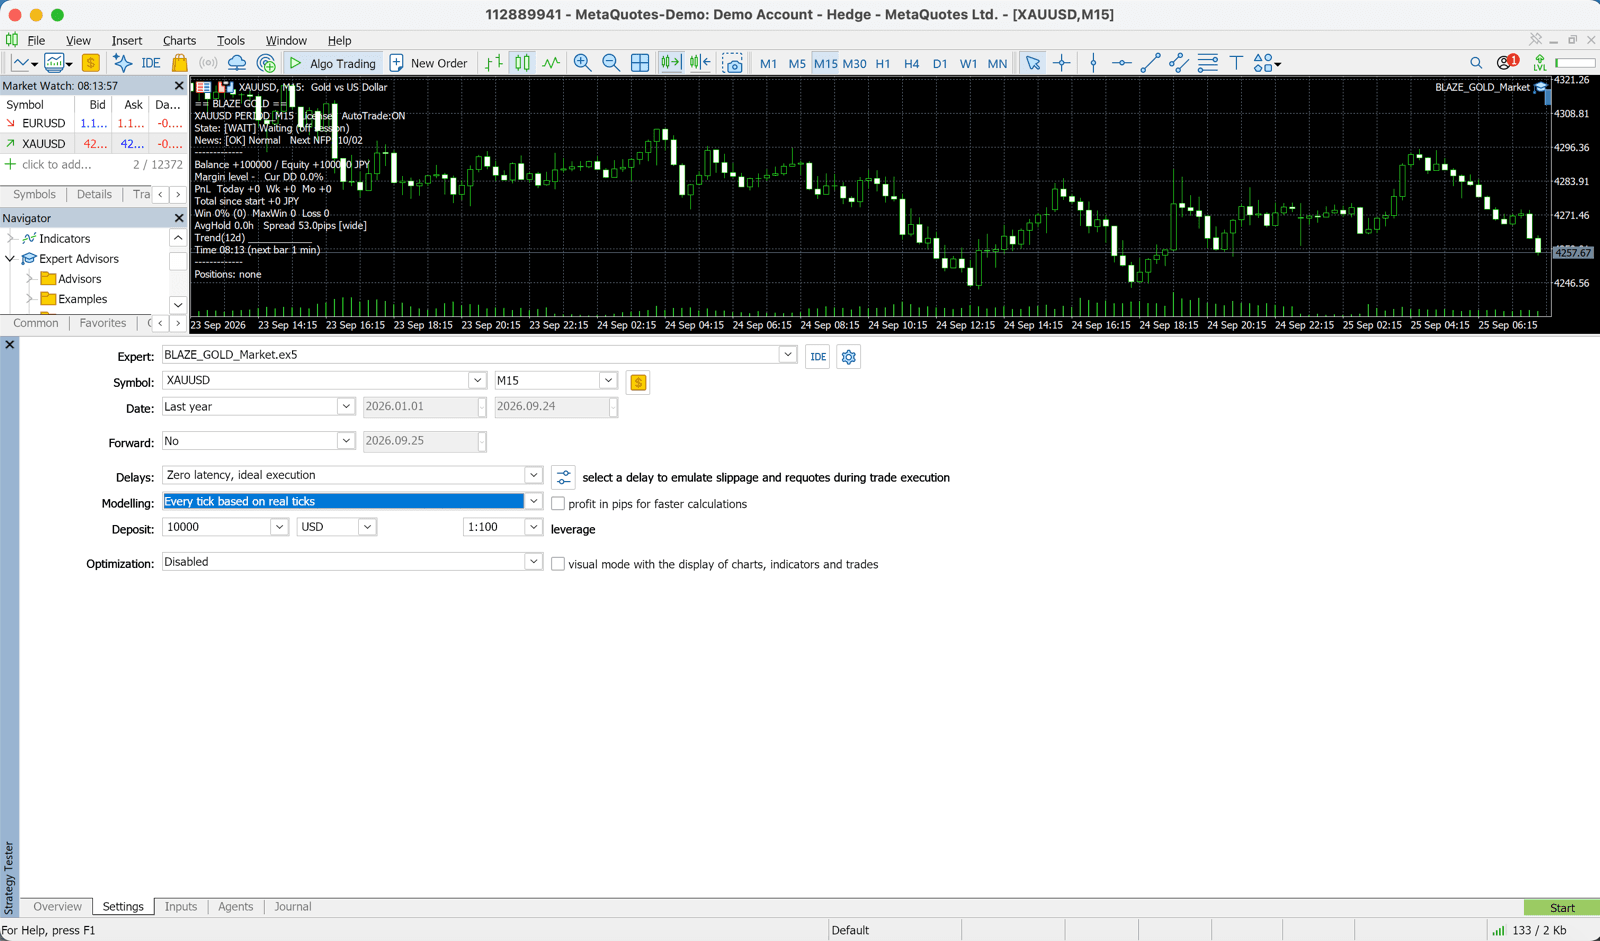
นี่คือวิธีเปิด Strategy Tester ใน MT5
- วิธีที่ 1:คลิก 'View' → 'Strategy Tester' จากเมนูด้านบน
- วิธีที่ 2:ใช้ทางลัดคีย์บอร์ด 'Ctrl + R'
- วิธีที่ 3:คลิกปุ่ม 'Strategy Tester' ในแถบเครื่องมือ
แผง Strategy Tester จะปรากฏที่ด้านล่างของหน้าจอ
การตั้งค่าแบ็คเทสต์
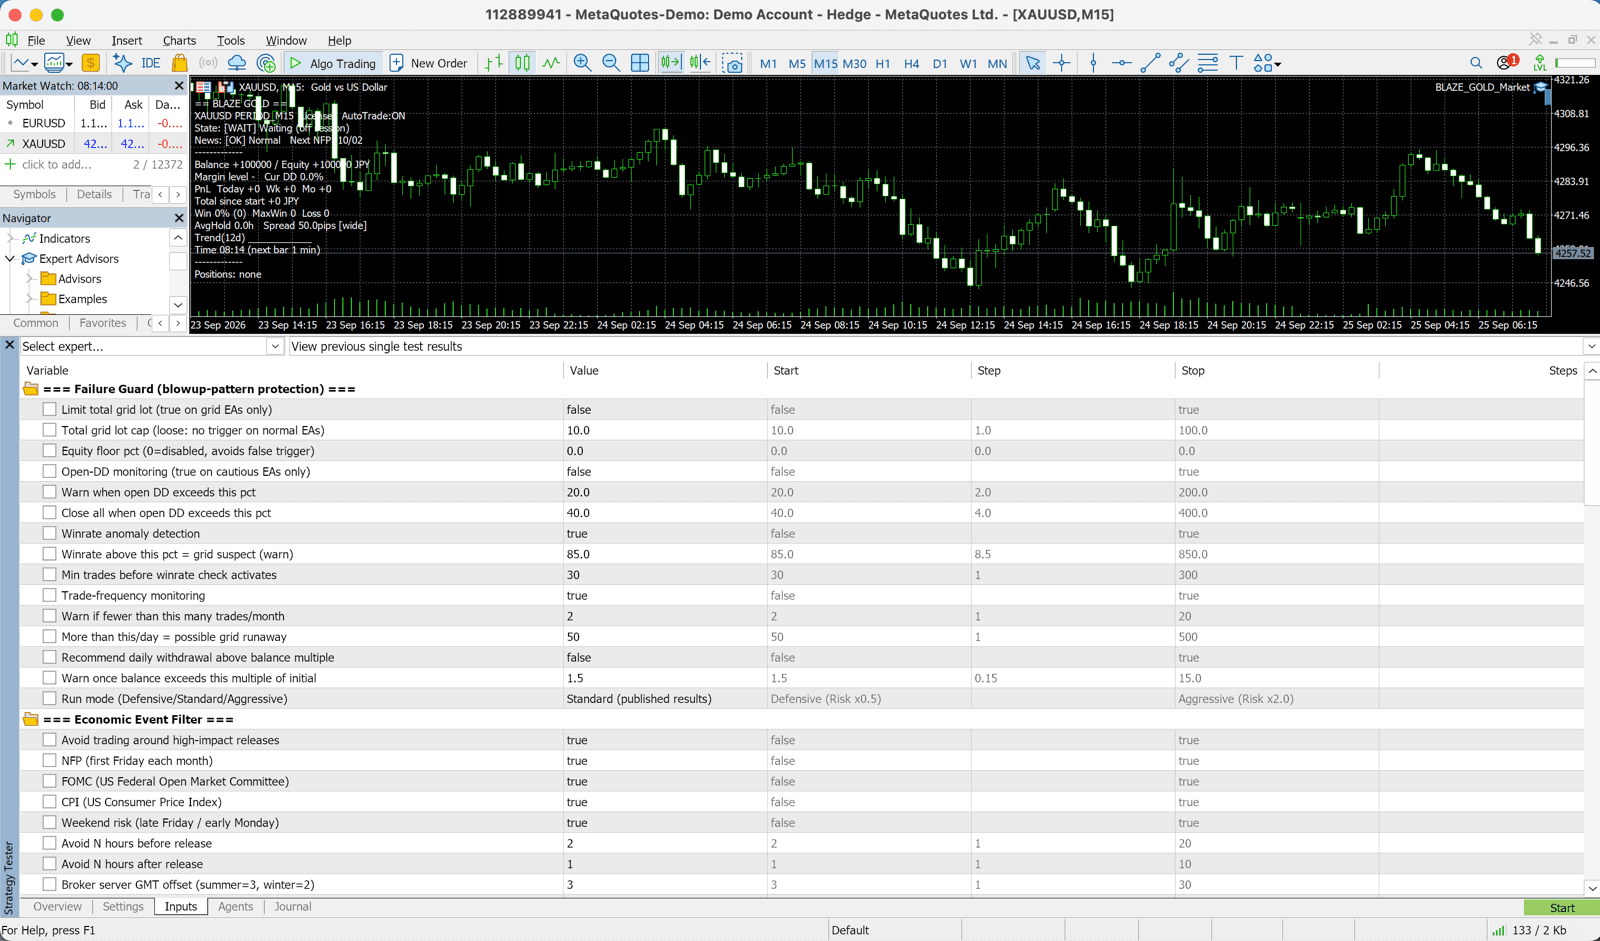
| การตั้งค่า | แนะนำ | คำอธิบาย |
|---|---|---|
| Expert Advisor | GOLD_VIPER | เลือก EA ที่จะทดสอบ |
| สัญลักษณ์ (คู่เงิน) | XAUUSD | เลือก GOLD |
| กรอบเวลา | M30 (30 นาที) | ตั้งให้ตรงกับการออกแบบของ EA |
| โมเดล | Every tick based on real ticks | แม่นยำที่สุด (ใช้เวลานานกว่า) |
| ช่วงเวลา | กำหนดเอง | ตั้งช่วงเวลาที่จะทดสอบ (เช่น 2020-2025) |
| ยอดเริ่มต้น | 10000 | เงินทุนเริ่มต้นเสมือน ($10,000 เป็นต้น) |
| สกุลเงิน | USD | ให้ตรงกับสกุลเงินบัญชีของคุณ |
| สเปรด | 30-50 (XAUUSD) | ตั้งค่าที่ใกล้เคียงกับสเปรดจริง |
โหมด 'Every tick based on real ticks' แม่นยำที่สุดแต่ใช้เวลานานที่สุด แนะนำให้ตรวจสอบอย่างรวดเร็วด้วย '1 minute OHLC' ก่อน แล้วค่อยยืนยันด้วย 'Every tick based on real ticks'
การรันแบ็คเทสต์
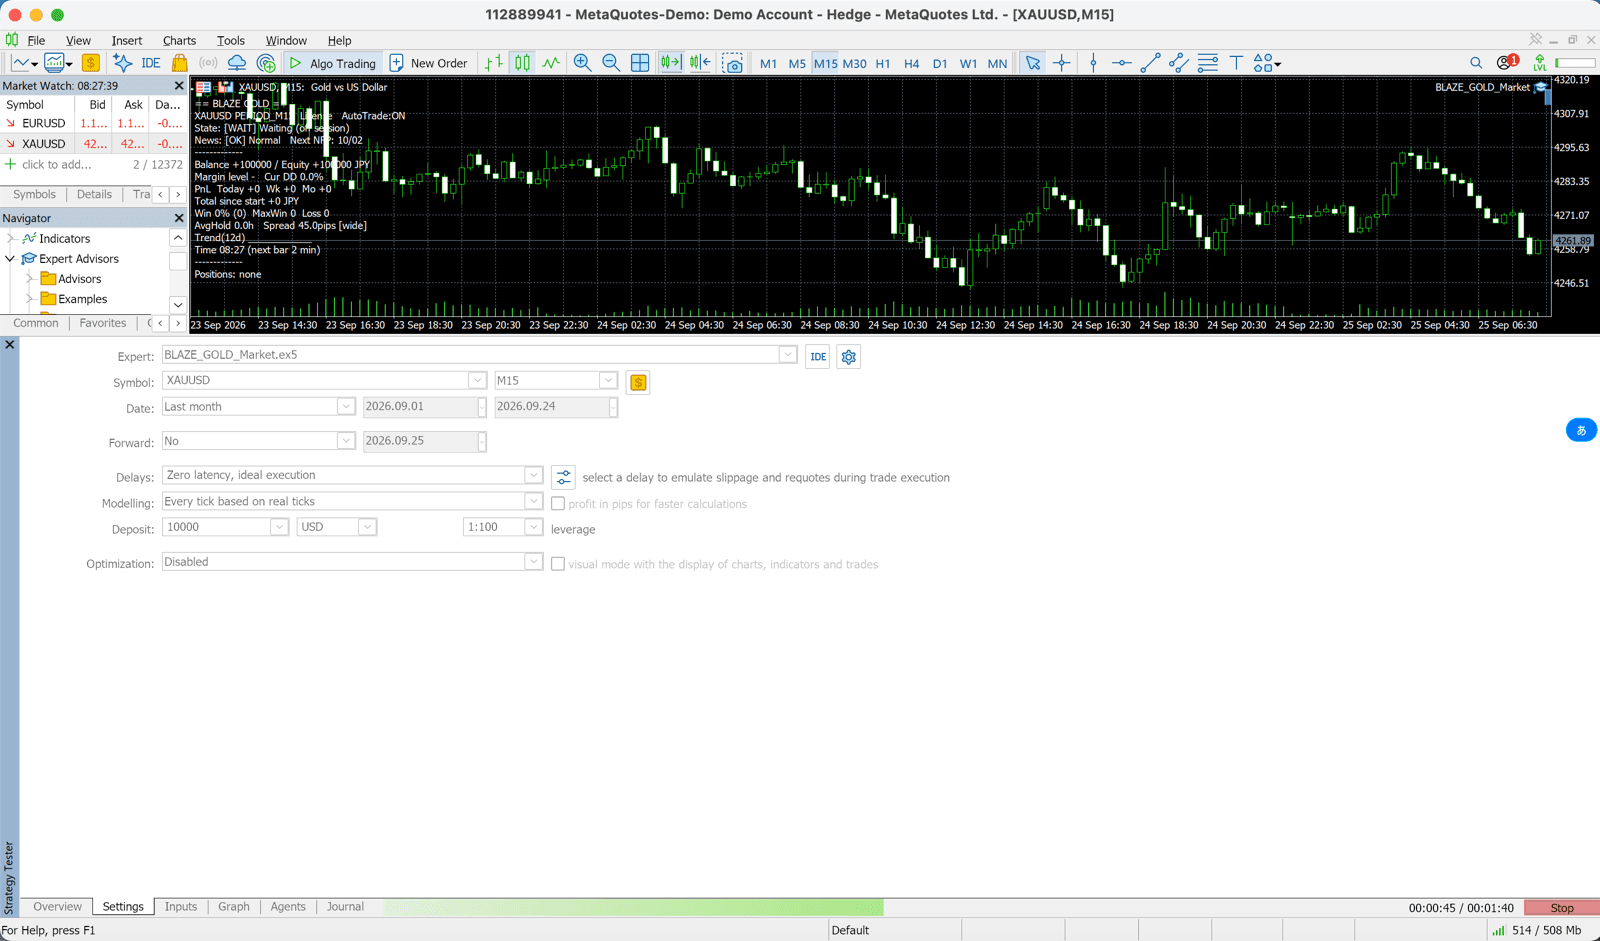
- 1.เมื่อตั้งค่าเสร็จ ให้คลิกปุ่ม 'Start'
- 2.แถบความคืบหน้าจะปรากฏและแบ็คเทสต์จะเริ่มทำงาน
- 3.เมื่อเสร็จสิ้น รายการเทรดทั้งหมดจะปรากฏในแท็บ 'Results'
- 4.ในแท็บ 'Graph' คุณสามารถดูกราฟความเปลี่ยนแปลงของสินทรัพย์
- 5.ในแท็บ 'Report' คุณสามารถดูข้อมูลสถิติโดยละเอียดได้
การอ่านผลลัพธ์
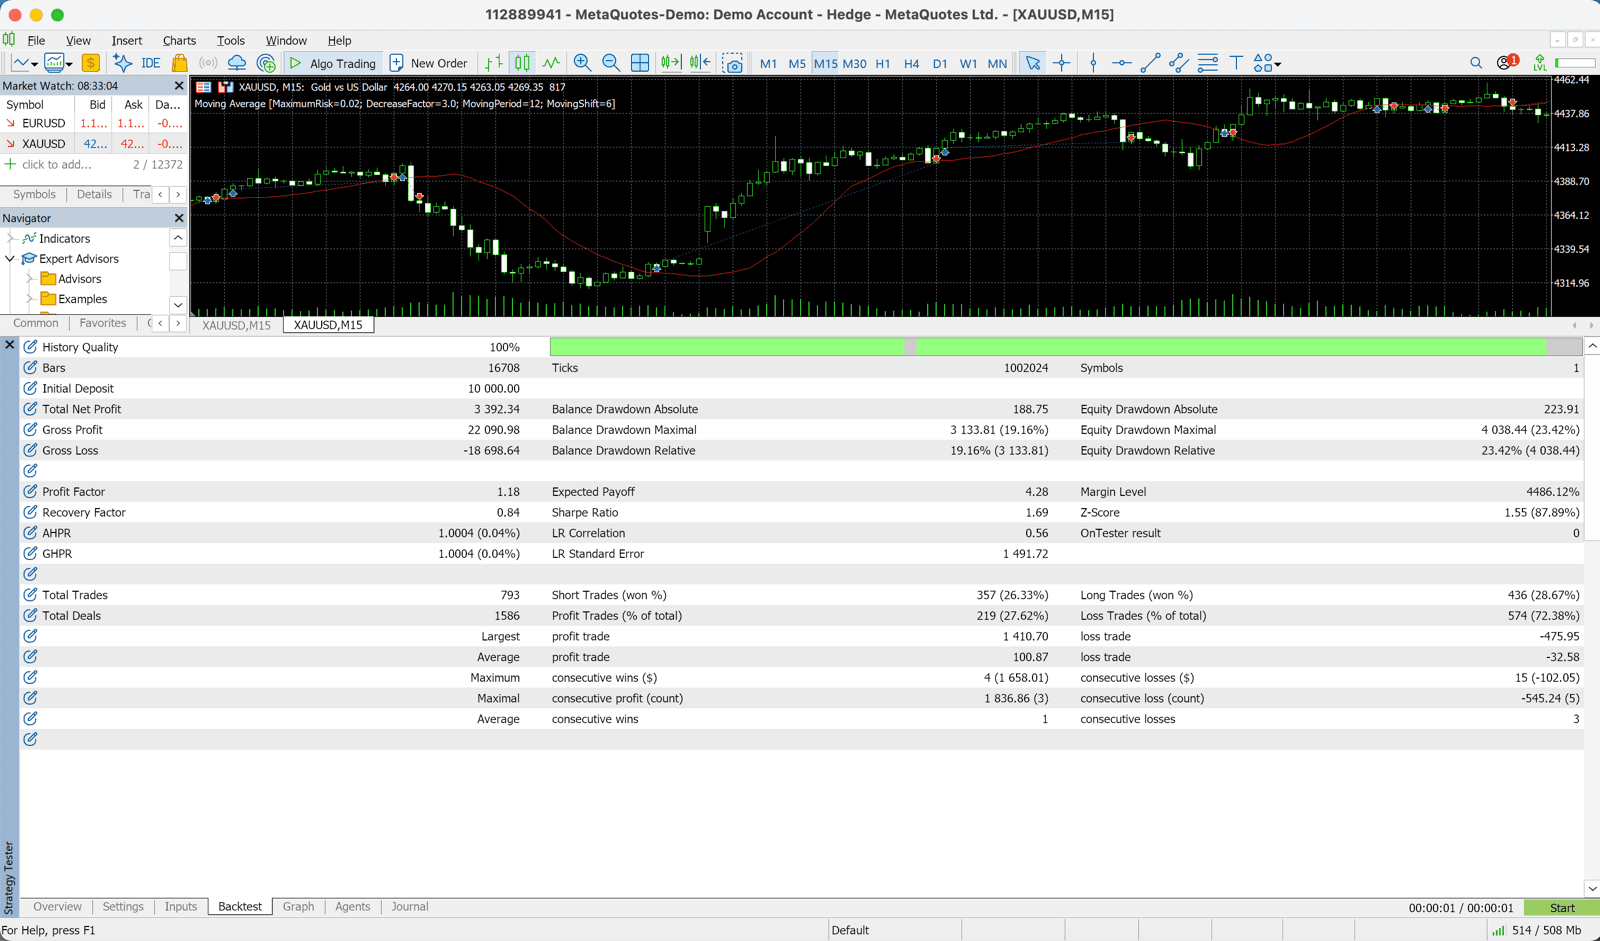
| ตัวชี้วัด | คำอธิบาย | เป้าหมาย |
|---|---|---|
| กำไรสุทธิ | กำไรรวมในช่วงแบ็คเทสต์ | ควรเป็นบวก |
| อัตราชนะ | เปอร์เซ็นต์ของเทรดที่ทำกำไรจากเทรดทั้งหมด | ขึ้นกับกลยุทธ์ (EA เทรนด์ 35–45% ก็ใช้ได้) |
| ปัจจัยกำไร (PF) | กำไรรวม ÷ ขาดทุนรวม | 1.3 ขึ้นไปเป็นเกณฑ์ (1.1–2.0 ถือว่าดี) |
| Drawdown สูงสุด (DD) | การลดลงสูงสุดของสินทรัพย์ | ต่ำกว่า 20% เป็นเกณฑ์ (DD สัมพัทธ์ 10–25% พบได้ทั่วไป) |
| อัตราส่วนชาร์ป | อัตราส่วนผลตอบแทนต่อความเสี่ยง | ควรมากกว่า 1.0 |
| จำนวนเทรดทั้งหมด | จำนวนเทรดในช่วงแบ็คเทสต์ | น้อยเกินไป = ความน่าเชื่อถือต่ำ |
| ขาดทุนติดต่อกันสูงสุด | จำนวนครั้งสูงสุดที่ขาดทุนติดต่อกัน | ตรวจสอบว่าคุณรับได้ทางจิตใจหรือไม่ |