
วิธีปรับพารามิเตอร์ EA และสิ่งที่ต้องระวัง
อัปเดต: 15 พฤษภาคม 2026
โปรดอ่านก่อนปรับให้เหมาะสม
การปรับพารามิเตอร์ให้เหมาะสมเป็นฟีเจอร์ที่ทรงพลัง แต่หากใช้ไม่ถูกต้อง อาจปรับให้เหมาะกับข้อมูลในอดีตมากเกินไป (overfitting) ส่งผลให้ EA ไม่ทำงานเลยในตลาดจริง บทความนี้อธิบายข้อควรระวังเหล่านี้โดยละเอียดด้วย
▼ สารบัญ
การปรับค่าให้เหมาะสม (Optimization) คืออะไร?
การปรับพารามิเตอร์ EA ให้เหมาะสมคือกระบวนการแบ็คเทสต์พารามิเตอร์หลายชุดผสมกัน เช่น ช่วงเวลา EMA ตัวคูณ ATR และเปอร์เซ็นต์ความเสี่ยง เพื่อหาชุดที่ให้ผลดีที่สุด
Strategy Tester ของ MT5 มี 'โหมด Optimization' ที่ทดสอบพารามิเตอร์ทุกชุดในช่วงที่กำหนดโดยอัตโนมัติแบบ brute-force การประมวลผลแบบมัลติเธรดทำให้ปรับให้เหมาะสมได้รวดเร็ว
ขั้นตอนการปรับให้เหมาะสม
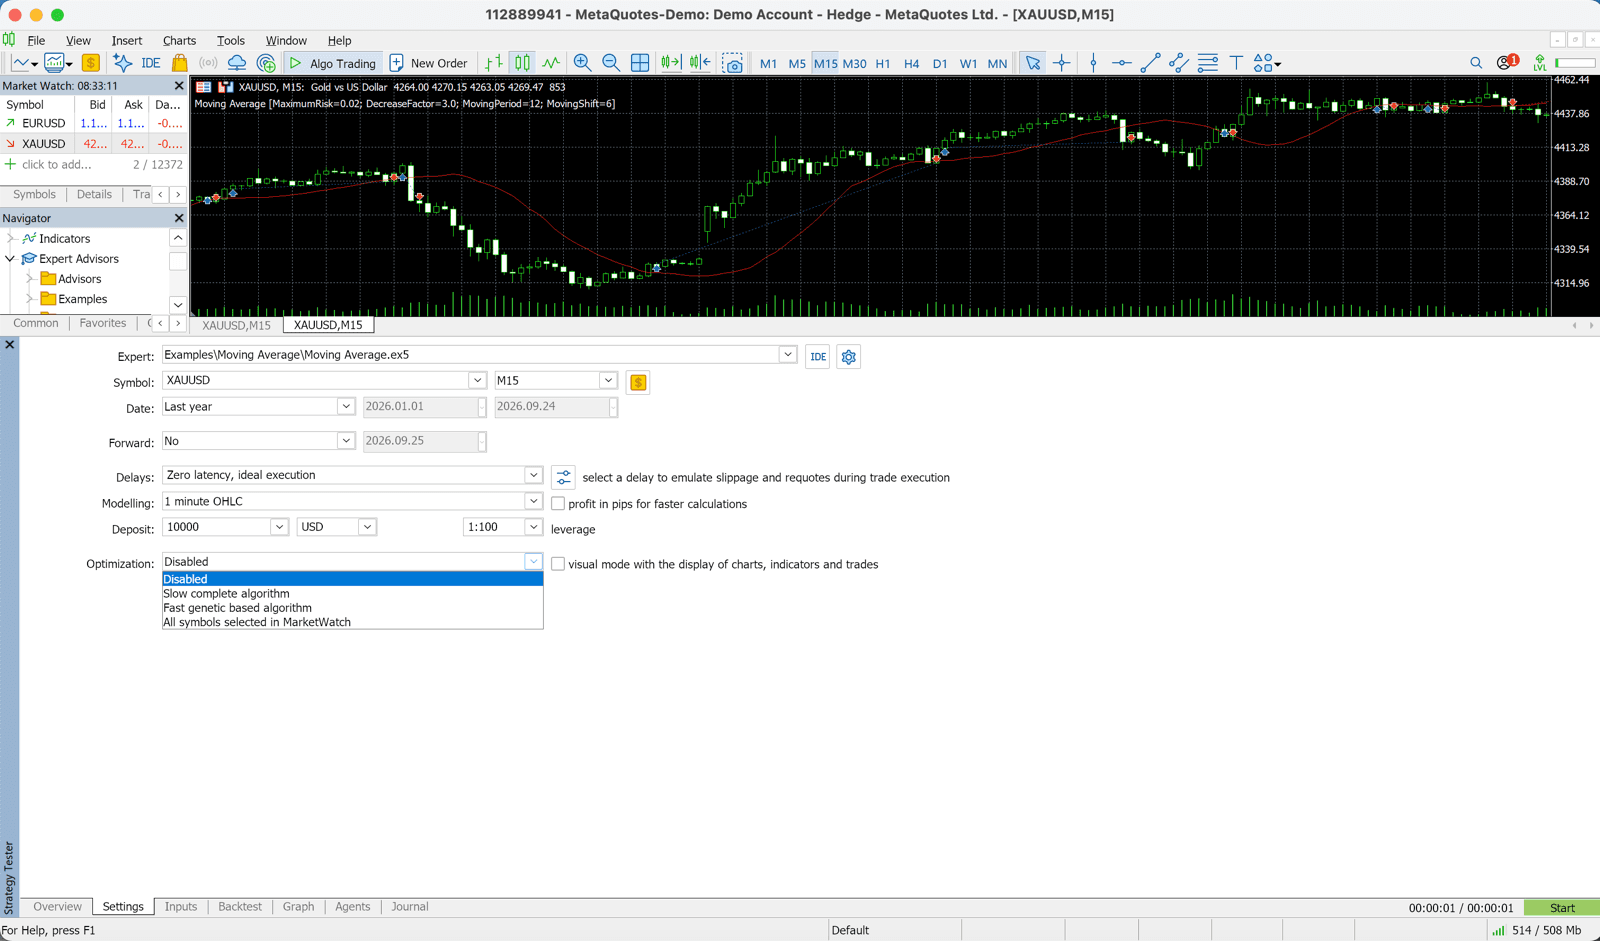
- 1
เปิด Strategy Tester
เปิด Strategy Tester ด้วย Ctrl+R แล้วตั้งค่า EA และคู่เงิน (XAUUSD H1)
- 2
เลือกโหมด Optimization
เปิดช่องทำเครื่องหมาย 'Optimization' แล้วเลือกเกณฑ์การปรับให้เหมาะสม (เช่น Max Net Profit, Max Sharpe Ratio) เราแนะนำให้ใช้ Sharpe Ratio เป็นเกณฑ์
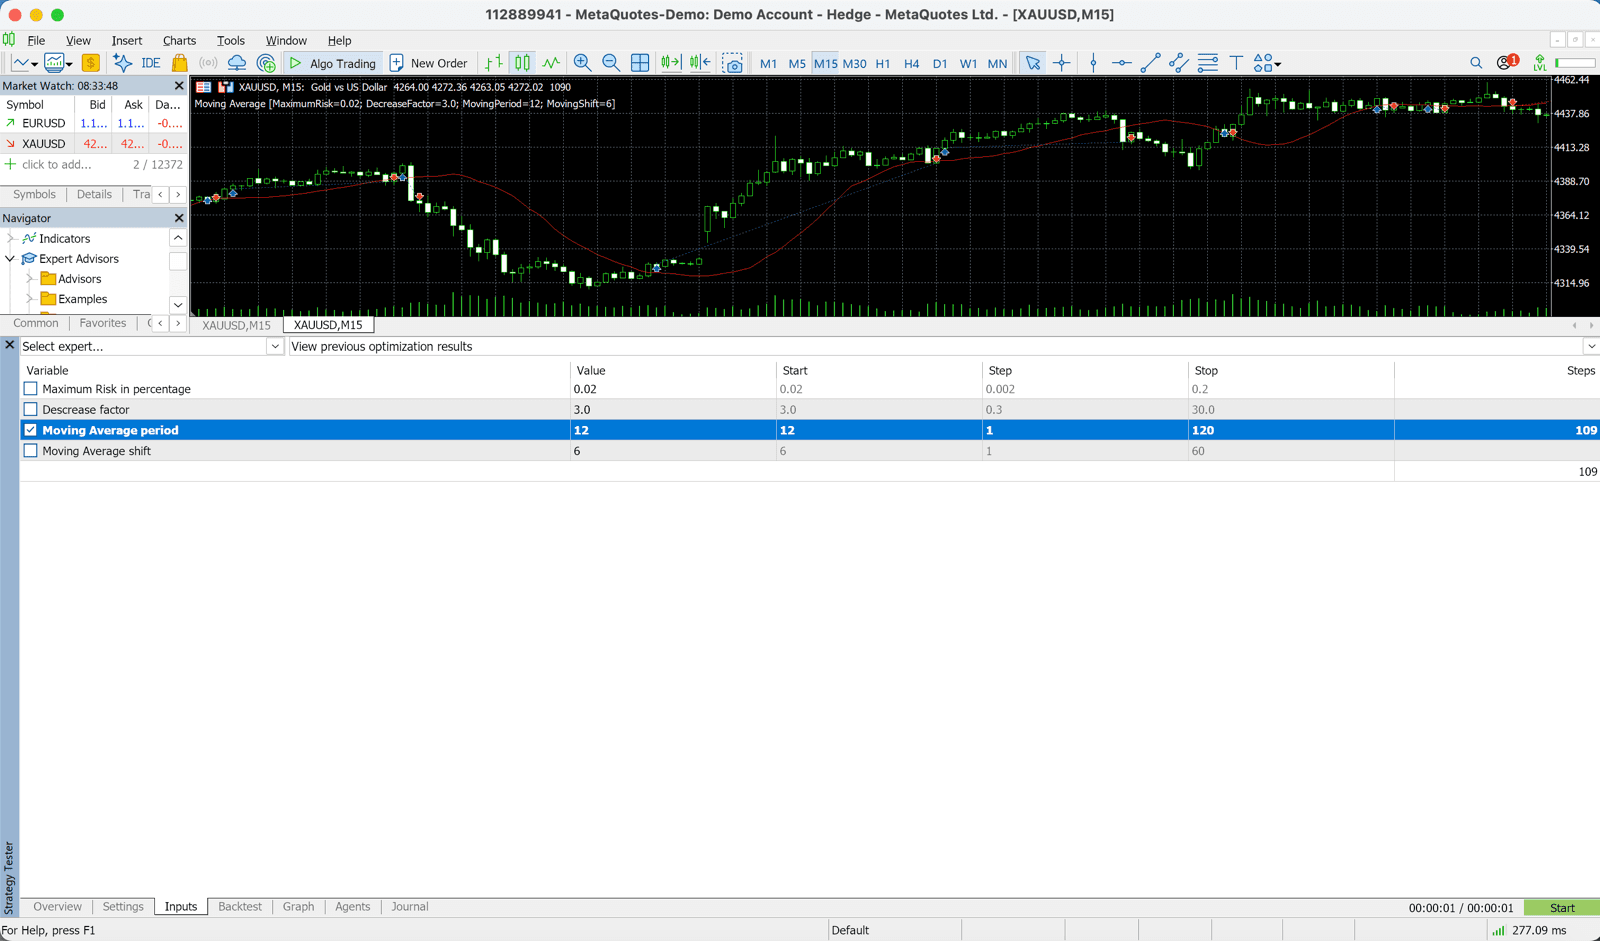
- 3
ตั้งช่วงของพารามิเตอร์
ในแท็บ 'Input' ให้ทำเครื่องหมายพารามิเตอร์ที่ต้องการปรับ แล้วตั้งค่าเริ่มต้น ขั้น และค่าสิ้นสุด ตัวอย่าง: FastEMA_Period (Start: 10, Step: 5, End: 50)
- 4
คลิก Start
เมื่อตั้งค่าเสร็จ ให้คลิก 'Start' อาจใช้เวลาสักพักขึ้นอยู่กับจำนวนชุดพารามิเตอร์
- 5
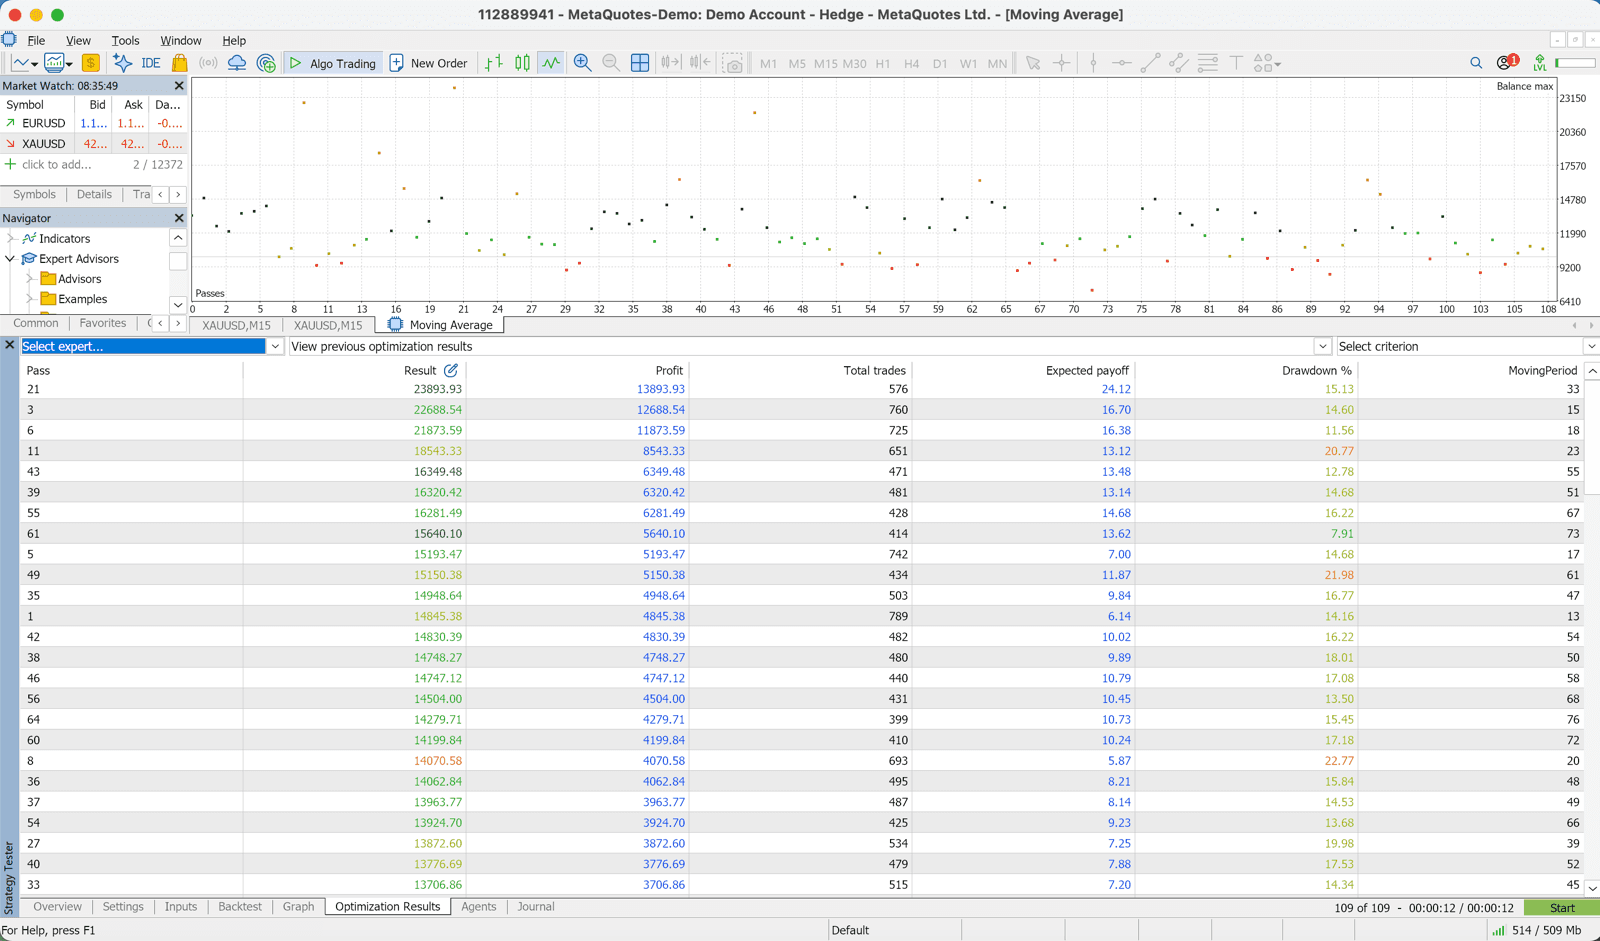
ตรวจสอบผลลัพธ์
เมื่อปรับให้เหมาะสมเสร็จ แท็บ 'Optimization' จะแสดงรายการผลของแต่ละชุด เรียงตาม Sharpe Ratio หรือกำไรสุทธิเพื่อดูชุดที่ดีที่สุด
Overfitting คืออะไร?
Overfitting คือปรากฏการณ์ที่ EA ถูกปรับให้เหมาะกับข้อมูลแบ็คเทสต์ในอดีตมากเกินไปจนไม่ทำงานเลยในตลาดจริง
ตัวอย่างเช่น แม้จะได้ผลแบ็คเทสต์ยอดเยี่ยมจากพารามิเตอร์เฉพาะเจาะจงอย่าง FastEMA_Period=23, SlowEMA_Period=47 ก็อาจเป็นเพียงการ 'ปรับให้เข้ากับข้อมูลอดีตมากเกินไป' และอาจใช้ไม่ได้ในตลาดอนาคต
• เส้นกำไรของแบ็คเทสต์เรียบมาก (ผลงานดีผิดธรรมชาติ)
• ปรับให้เหมาะสมเฉพาะช่วงเวลาหนึ่ง
• อ่อนไหวต่อการเปลี่ยนพารามิเตอร์ — การเปลี่ยนเล็กน้อยทำให้ผลเปลี่ยนมาก
วิธีหลีกเลี่ยง Overfitting
ทดสอบนอกกลุ่มตัวอย่าง (Out-of-Sample)
แยกข้อมูลที่ใช้ปรับค่าให้เหมาะสม (in-sample) ออกจากข้อมูลที่ใช้ตรวจสอบ (out-of-sample) เช่น ปรับค่าด้วยข้อมูลปี 2018-2023 แล้วตรวจสอบด้วยข้อมูลปี 2024-2025 หากช่วง out-of-sample ให้ผลดีด้วย ก็คาดหวังประสิทธิภาพในตลาดจริงได้
ตรวจสอบความเสถียรเมื่อพารามิเตอร์เปลี่ยน
ยืนยันว่าผลแบ็คเทสต์ไม่เปลี่ยนมากนักเมื่อใช้พารามิเตอร์ใกล้ค่าที่ดีที่สุด ตัวอย่างเช่น หาก FastEMA=20 เหมาะสมที่สุด สิ่งสำคัญคือ 19 หรือ 21 ต้องให้ผลใกล้เคียงกัน
จำกัดพารามิเตอร์ที่ปรับให้เหมาะสม
การปรับพารามิเตอร์ทั้งหมดพร้อมกันเป็นเรื่องอันตราย เราแนะนำให้เน้นพารามิเตอร์ที่มีผลมากที่สุด (เปอร์เซ็นต์ความเสี่ยง ช่วงเวลา EMA เป็นต้น)
แนวทางปฏิบัติที่ดีที่สุดในการปรับให้เหมาะสม
- ✓ใช้ 'Max Sharpe Ratio' หรือ 'Max Recovery Factor' เป็นเกณฑ์ปรับให้เหมาะสม แทน 'Max Net Profit'
- ✓ใช้ข้อมูลอย่างน้อย 3 ปีขึ้นไปสำหรับช่วงที่ปรับให้เหมาะสม
- ✓ทดสอบนอกกลุ่มตัวอย่างเสมอเพื่อตรวจสอบ overfitting
- ✓ทำการวิเคราะห์ความไว (ทดสอบด้วยค่าใกล้ค่าที่ดีที่สุด)
- ✓หลังปรับให้เหมาะสม ควรเทรดบนบัญชีเดโมอย่างน้อย 3 เดือนก่อนใช้บัญชีจริง หมายเหตุ: EA รุ่นฟรีของเราไม่ทำงานบนบัญชีเดโม โปรดตรวจสอบใน Strategy Tester แล้วเริ่มบนบัญชีจริงที่ลงทะเบียนด้วยล็อตต่ำสุด (รุ่นที่ซื้อจาก MQL5 Market ใช้กับบัญชีเดโมได้)
- ✓พิจารณาปรับให้เหมาะสมใหม่เป็นระยะ (ทุก 6-12 เดือน)