
Comment éviter la sur-optimisation
Sommaire
- Qu'est-ce que le curve fitting ?
- Pourquoi le curve fitting se produit-il ?
- Trop de paramètres
- Optimisations répétées sur les mêmes données
- Mauvais choix de métrique d'évaluation
- Comment le détecter
- 1. Des chiffres trop beaux pour être vrais
- 2. Un nombre de trades insuffisant
- 3. Des résultats annuels très hétérogènes
- 4. Une dégradation sur la période récente
- 5. Une forte sensibilité aux paramètres
- Comment l'éviter dès la conception
- 1. Limiter le nombre de paramètres
- 2. Toujours réaliser une validation hors échantillon (out-of-sample)
- 3. Tester sur plusieurs paires et plusieurs unités de temps
- 4. Rendre la logique « explicable »
- 5. Optimiser « modérément »
- Le courage de choisir des chiffres « ordinaires »
- Notre approche sur ce site
- Récapitulatif
- Télécharger un EA gratuit
- Brokers recommandés
Comment éviter la sur-optimisation (curve fitting) dans les EA
« Mon backtest affichait 50 % annualisé, mais dès le passage en trading réel, les résultats n'ont fait que décliner » — dans le monde des EA, la cause la plus fréquente de cet échec est presque toujours le curve fitting (sur-optimisation ou overfitting).
Cet article explique pourquoi le curve fitting se produit, comment le détecter, et comment l'éviter dès la phase de conception.
Qu'est-ce que le curve fitting ?
Le curve fitting désigne le phénomène par lequel les paramètres et la logique d'un EA sont optimisés à l'excès pour correspondre à des mouvements de prix historiques spécifiques. Les données passées contiennent inévitablement des mouvements aléatoires et fortuits ; un paramétrage qui reproduit ces mouvements à la perfection sera incapable de s'adapter aux aléas futurs.
C'est exactement la même structure que le problème classique de machine learning : « surapprentissage sur les données d'entraînement, effondrement des performances sur les données de test ».
Pourquoi le curve fitting se produit-il ?
Les principales causes sont les suivantes.
Trop de paramètres
Avec dix, vingt paramètres ou plus, il suffit de les ajuster pour expliquer presque parfaitement n'importe quel mouvement passé. Cela ne fait que « retracer le passé » — cela ne capture pas l'essence réelle du marché.
Optimisations répétées sur les mêmes données
Réoptimiser encore et encore sur le même jeu de données conduit progressivement à s'adapter aux caractéristiques propres à ce jeu. Plus on procède par essais et erreurs (« ça ne marche pas non plus »), plus la probabilité de fonctionner sur les marchés futurs diminue.
Mauvais choix de métrique d'évaluation
Si l'objectif unique est de maximiser le profit total, des paramètres extrêmes ignorant le risque seront sélectionnés. Les solutions générant des profits grâce à un petit nombre de gros trades gagnants sont rarement reproductibles dans le futur.
Comment le détecter
Voici les signes révélateurs d'un curve fitting.
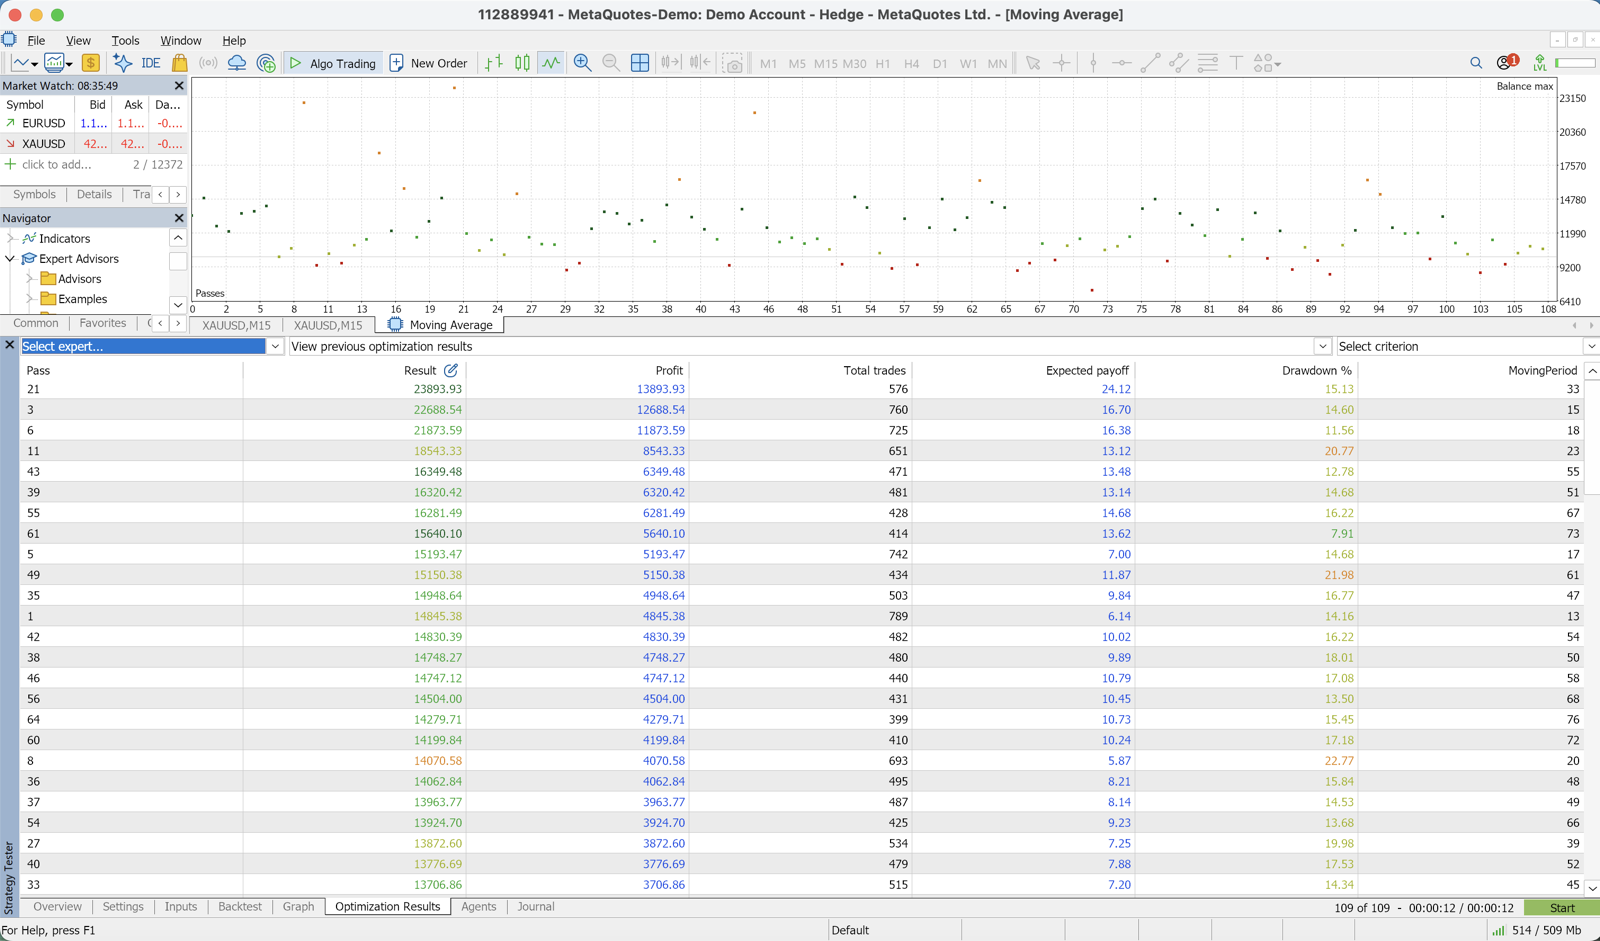
1. Des chiffres trop beaux pour être vrais
PF supérieur à 3,0, taux de réussite au-dessus de 80 %, rendement annuel dépassant 100 % — lorsqu'un EA affiche de tels chiffres, le curve fitting doit être suspecté. Très rares sont les EA capables de maintenir ce niveau sur la durée en trading réel.
2. Un nombre de trades insuffisant
Obtenir un PF de 2,0 sur quelques dizaines de trades n'a aucune valeur statistique. Sans au moins 200 trades, et idéalement 500 ou plus, l'évaluation elle-même n'est pas fiable.
3. Des résultats annuels très hétérogènes
En examinant la courbe de rendement annuel, on constate parfois qu'une seule année ressort spectaculairement, ou qu'une seule année enregistre de lourdes pertes. Un EA dont les résultats varient de façon extrême selon les années dépend trop des conditions de marché d'une période donnée.
4. Une dégradation sur la période récente
Si, sur dix ans de données, les performances se sont détériorées uniquement au cours des une ou deux dernières années, il est possible que la logique elle-même ne soit plus adaptée aux marchés actuels.
5. Une forte sensibilité aux paramètres
Si une variation de ±10 % du paramètre optimal entraîne un effondrement des résultats, c'est un signal d'alarme. L'EA ne tient que sur un « sommet étroit » : la moindre variation des conditions le fait tomber.
Comment l'éviter dès la conception
Il est bien plus efficace d'éviter le curve fitting dès le départ que de tenter de le corriger après coup.
1. Limiter le nombre de paramètres
Ne conserver que les paramètres ayant une signification logique dans la stratégie. L'approche « je le mets en paramètre tant qu'on peut le modifier » est à proscrire. En pratique, il est raisonnable de limiter l'optimisation à 3 à 5 paramètres.
2. Toujours réaliser une validation hors échantillon (out-of-sample)
Sur dix ans de données, optimiser sur les 7 premières années et valider sur les 3 dernières. N'adopter que les paramètres produisant des résultats équivalents sur les deux périodes.
3. Tester sur plusieurs paires et plusieurs unités de temps
Un EA qui ne gagne que sur XAUUSD H1 est potentiellement sur-optimisé pour ces conditions précises. Une logique produisant des tendances cohérentes sur EURUSD ou USDJPY présente généralement une robustesse supérieure.
4. Rendre la logique « explicable »
Il est essentiel de pouvoir expliquer, en termes de mécanismes de marché, pourquoi ce paramètre fait fonctionner cette logique. « Ça gagnait en backtest » ne constitue pas une raison valable pour que ça fonctionne dans le futur.
5. Optimiser « modérément »
Ne pas augmenter excessivement le nombre de générations, appliquer des filtres de nombre de trades et de DD maximum sur les métriques d'évaluation, adopter la valeur médiane parmi les meilleures solutions — ces pratiques consistant à « modérer l'optimisation » améliorent la résistance au curve fitting.
Le courage de choisir des chiffres « ordinaires »
Il est humain de vouloir sélectionner le meilleur résultat parmi ceux de l'optimisation. Pourtant, la plupart des traders long terme choisissent délibérément des paramètres produisant des chiffres ordinaires, non pas les meilleurs.
La raison est simple : des paramètres générant des chiffres ordinaires voient leurs performances se dégrader moins fortement si le marché évolue quelque peu. Des paramètres générant les meilleurs chiffres ne sont les meilleurs que dans les conditions où ils ont été optimisés.
Notre approche sur ce site
L'EA gratuit de ce site, DONCHIAN ENGINE (USDJPY H1), affiche sur 9,4 ans de backtest USDJPY H1 (2017-2026, ticks réels Dukascopy) un PF de 1,50, un taux de réussite de 34,5 %, un DD maximum de 10,8 % et 631 trades.
Ce ne sont pas des chiffres spectaculaires, mais nous privilégions des « chiffres ordinaires » confirmés sur une longue période et un grand nombre de trades. Les valeurs à jour sont consultables dans le classement.
Récapitulatif
Le curve fitting est le piège le plus dangereux dans l'utilisation des EA. Plus les résultats d'un backtest ressemblent à des « chiffres de rêve », plus la vigilance s'impose.
« Des chiffres ordinaires, maintenus durablement » — c'est la voie discrète mais fiable vers la réussite avec les EA.
Télécharger un EA gratuit
L'EA gratuit de ce site est DONCHIAN ENGINE (USDJPY H1). Consultez sa page de distribution pour le détail de sa validation.
Voir l'EA gratuit DONCHIAN ENGINE
Brokers recommandés
Pour se rapprocher en trading réel des résultats obtenus en backtest, le choix d'un broker offrant une excellente qualité d'exécution est primordial.
Associés
2026-07-26
Ce que la durée de détention révèle d'un EA
2026-07-15
Même EA perdant selon le broker
2026-07-15
[62] Drawdown en équité vs drawdown en solde : la différence
2026-07-15
Backtest « +5 000 % » : l'illusion des intérêts composés
📧 Alertes avant hausse de prix + cours gratuit de 5 jours par e-mail
Tous les EA sont au prix de lancement et augmentent par paliers selon les ventes. Soyez averti avant chaque hausse, plus un e-mail quotidien sur le trading algo, la lecture des backtests et le choix du courtier.
* Confidentialité strictement protégée. Vous pouvez vous désabonner à tout moment.
Une question sur les EA ou le Forex ?
Vous pouvez la publier sur le forum de trading Nattzy (inscription gratuite). Les questions qui dépassent cet article sont aussi les bienvenues : réglages d'EA, choix du courtier, etc.
Poser ma question sur Nattzy ↗