
¿Qué es el backtesting de EAs en Forex?
Contenido
- Qué nos dice el backtesting
- Cómo iniciar el Strategy Tester
- Diferencia entre "Todos los ticks" y "Todos los ticks basados en ticks reales"
- Calidad de los datos históricos
- Cómo interpretar los resultados del backtesting
- Profit Factor (PF)
- Drawdown máximo
- Número de operaciones
- Factor de recuperación
- Cómo evitar el sobreajuste (curve fitting)
- 1. Validación fuera de muestra (Out-of-Sample)
- 2. Verificación de la sensibilidad de parámetros
- 3. Prueba en múltiples símbolos y temporalidades
- Resultados del backtesting de los EAs de este sitio
- La importancia del forward testing
- Descarga gratuita de EAs
- Brókeres recomendados
¿Qué es el backtesting de EAs en Forex? Cómo hacerlo correctamente y qué errores evitar
Antes de operar con capital real, el backtesting consiste en verificar el comportamiento de un EA sobre datos históricos. Un buen resultado en backtesting no garantiza el mismo rendimiento en operativa real, pero operar con un EA sin haber realizado backtesting es como subir a un avión sin haber pasado la revisión previa al vuelo.
En este artículo explicamos cómo realizar correctamente un backtesting con el Strategy Tester de MT5, y cuáles son los puntos clave que no debes pasar por alto.
Qué nos dice el backtesting
El backtesting nos permite conocer principalmente lo siguiente:
- Si la lógica del EA ha funcionado en el mercado histórico
- Una estimación del drawdown máximo
- La frecuencia de operaciones esperada
- La sensibilidad de los parámetros (cuánto varía el resultado al ajustarlos ligeramente)
Por otro lado, hay muchas cosas que el backtesting no puede revelarnos:
- Si el rendimiento se mantendrá en el futuro
- El comportamiento ante shocks de mercado imprevistos (del calibre de Lehman o del COVID)
- El deslizamiento por las características de ejecución del bróker
El enfoque correcto no es "si el backtesting gana, ganaremos en real", sino entender que un EA que ya ha fracasado en el pasado tiene alta probabilidad de fracasar en el futuro: úsalo como herramienta de filtrado, no como garantía de éxito.
Cómo iniciar el Strategy Tester
En MT5, ve a "Ver" → "Strategy Tester". Los parámetros de configuración son los siguientes:
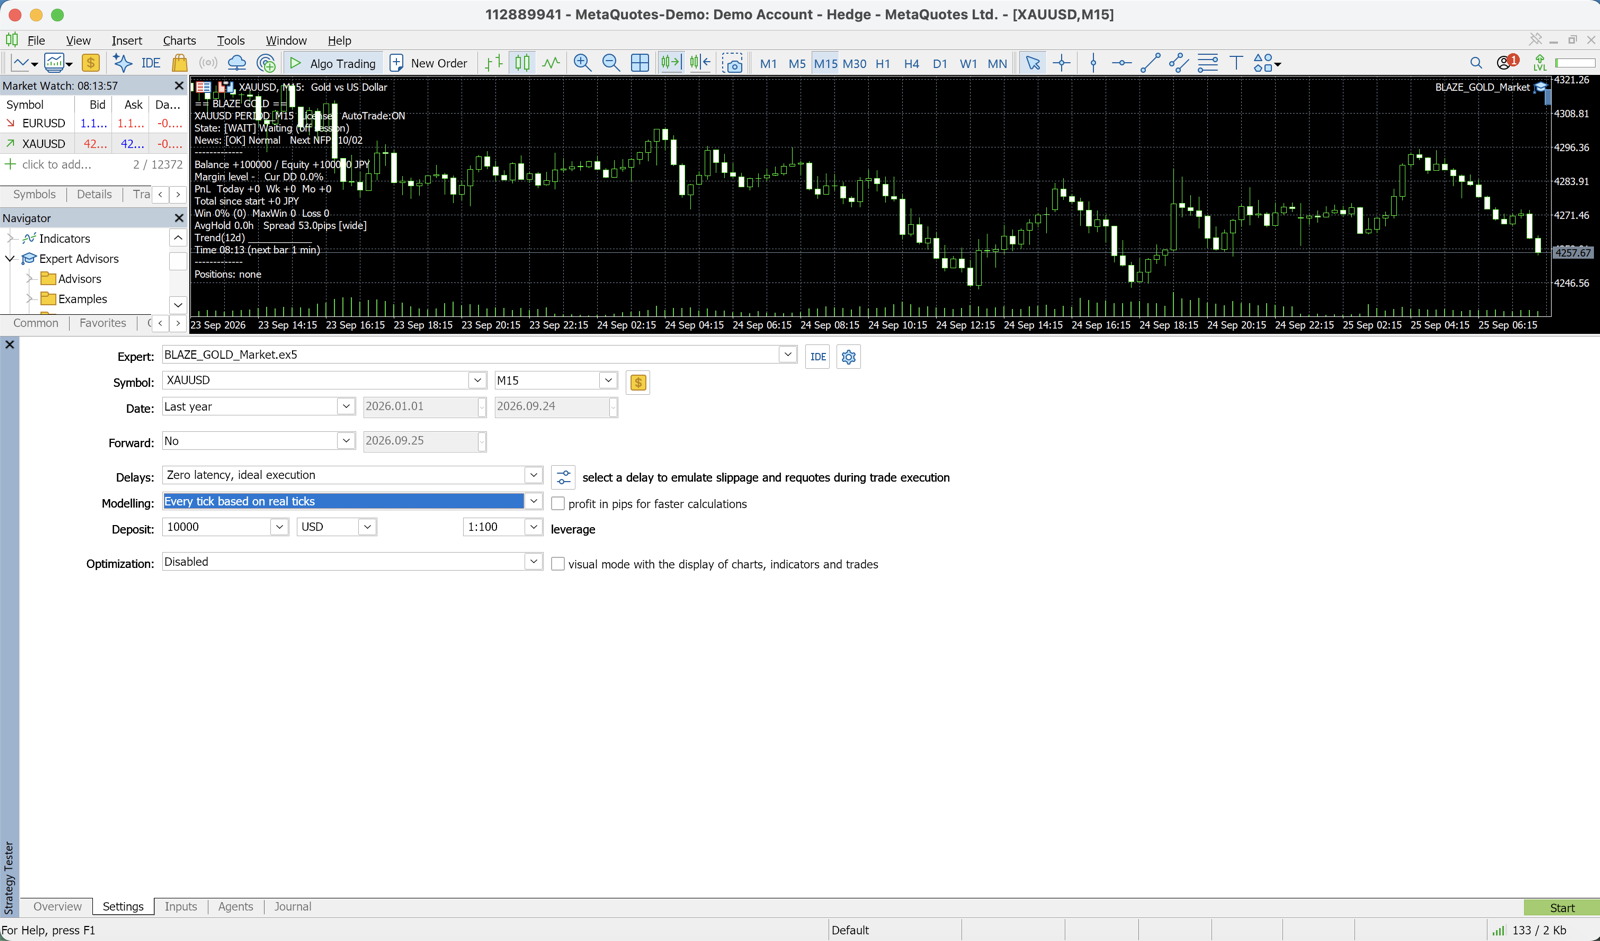
- Expert Advisor: selecciona el EA que quieres verificar
- Símbolo: GOLD, EURUSD, etc.
- Temporalidad: M15, H1, etc.
- Período: mínimo 5 años, idealmente 10 años
- Modelo: "Todos los ticks" recomendado (máxima precisión)
- Depósito: saldo inicial para la prueba
- Apalancamiento: las mismas condiciones que en operativa real
Diferencia entre "Todos los ticks" y "Todos los ticks basados en ticks reales"
MT5 ofrece varios modos de simulación:
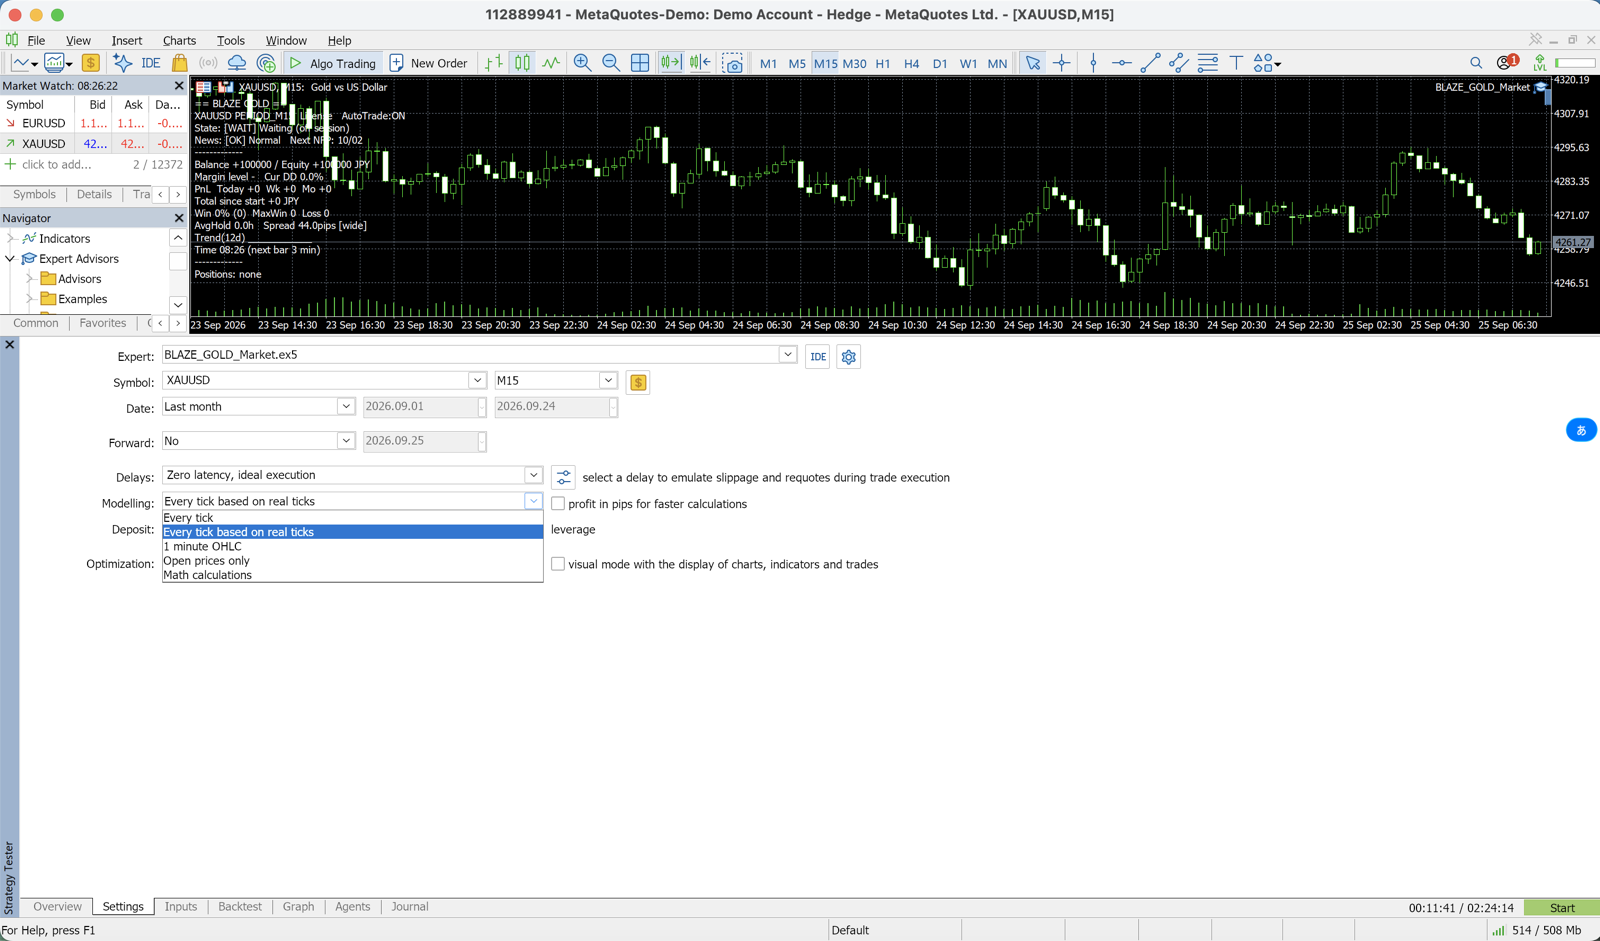
- Todos los ticks (basados en ticks reales): mayor precisión, pero más lento
- OHLC en M1: rápido, precisión media
- Solo precios de apertura: muy rápido, baja precisión. No recomendado para estrategias de scalping
Cuanto más corto sea el marco temporal del EA, más necesario es utilizar un modo de alta precisión. Un resultado positivo con "Solo precios de apertura" puede deteriorarse drásticamente al revalidarlo con precisión de ticks.
Calidad de los datos históricos
Los datos históricos predeterminados de MT5 varían en calidad según el bróker y el servidor. Al realizar el backtesting, verifica lo siguiente:
- Calidad de modelización: preferiblemente por encima del 90%
- Períodos sin datos: los datos más antiguos suelen tener más lagunas
- Spread: utiliza un valor cercano al spread promedio real
En particular, si seleccionas "spread variable" en el backtesting, solo se refleja el spread habitual; el ensanchamiento durante la publicación de datos macroeconómicos no queda recogido. Dado que en operativa real este spread adicional reduce las ganancias, también es válido el enfoque de fijar un spread fijo con el valor máximo real estimado.
Cómo interpretar los resultados del backtesting
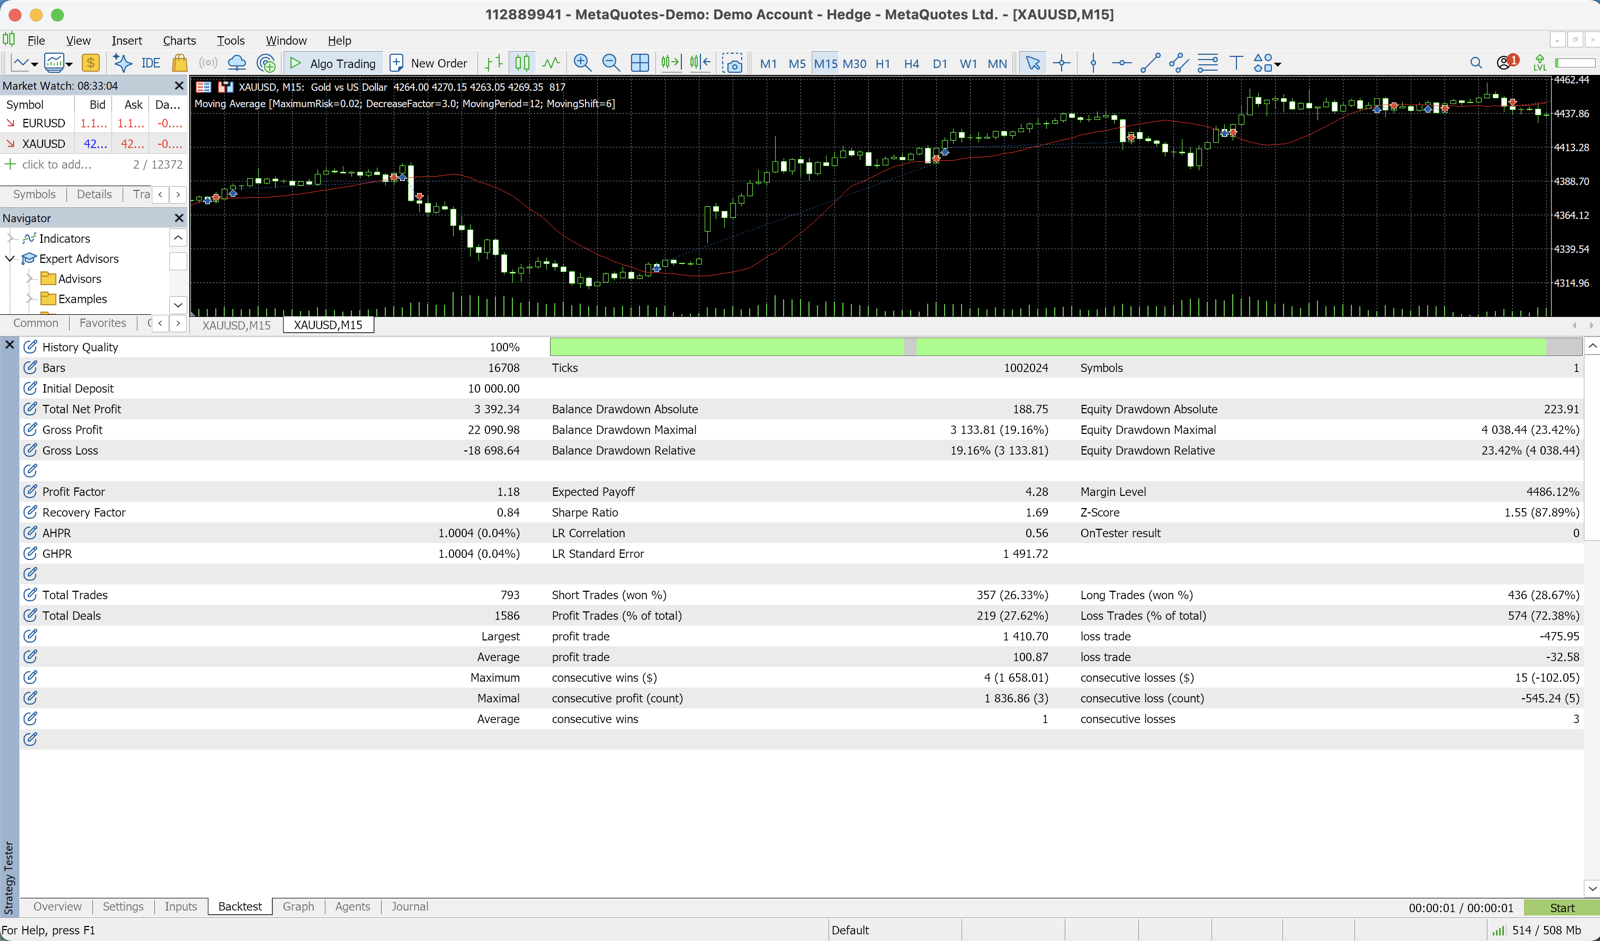
A continuación, los principales indicadores que aparecen tras el backtesting y cómo analizarlos.
Profit Factor (PF)
Beneficio total ÷ pérdida total. Un valor saludable y realista se sitúa entre 1,2 y 1,5. Un EA que muestra un PF superior a 3,0 debe considerarse casi con certeza como sobreajustado a los datos históricos.
Drawdown máximo
La mayor caída del capital registrada en el período analizado. La pregunta clave es si entra dentro de tu tolerancia personal al riesgo. Ten en cuenta que en operativa real el drawdown suele empeorar entre 1,5 y 2 veces respecto al valor obtenido en backtesting.
Número de operaciones
Unas pocas decenas de operaciones no tienen relevancia estadística. Lo ideal es un backtesting con al menos 200 operaciones, preferiblemente más de 500.
Factor de recuperación
Beneficio neto ÷ drawdown máximo. Si este valor supera 3, el retorno obtenido justifica el riesgo asumido.
Cómo evitar el sobreajuste (curve fitting)
Un EA "optimizado en exceso para el pasado" no funcionará en los mercados futuros. Las medidas básicas para evitarlo son las siguientes:
1. Validación fuera de muestra (Out-of-Sample)
Por ejemplo, "optimizar con datos de 2015 a 2022 y probar con datos de 2023 a 2025". Si el período de prueba también ofrece resultados similares, el riesgo de sobreoptimización es menor.
2. Verificación de la sensibilidad de parámetros
Si al mover los parámetros óptimos un ±10-20% los resultados se deterioran significativamente, es una señal de peligro. Lo ideal es elegir parámetros que se sitúen en una "meseta plana" donde los resultados se mantengan estables con pequeñas variaciones.
3. Prueba en múltiples símbolos y temporalidades
Un EA que solo funciona en un símbolo o temporalidad específica puede estar sobreajustado a esas condiciones particulares.
Resultados del backtesting de los EAs de este sitio
A continuación, los resultados del backtesting del EA gratuito de este sitio, DONCHIAN ENGINE (USDJPY H1):
- Período de verificación: 2017–2026 (9,4 años, ticks reales de Dukascopy)
- Profit Factor: 1,50
- Tasa de aciertos: 34,5%
- Drawdown máximo: 10,8%
- Operaciones: 631
La tasa de aciertos es baja, pero con un seguimiento de tendencia de pérdidas pequeñas y ganancias grandes obtiene un PF de 1,50 en 631 operaciones a lo largo de 9,4 años. Las cifras más recientes están publicadas en la página del EA y en el ranking.
La importancia del forward testing
Una vez obtenidos buenos resultados en el backtesting, realiza un forward test de 3 a 6 meses en una cuenta demo o de micro lotes. Comprobar las ejecuciones reales, el deslizamiento y el comportamiento durante publicaciones macroeconómicas te permitirá detectar errores o comportamientos inesperados antes de operar en real.
Descarga gratuita de EAs
DONCHIAN ENGINE se distribuye gratuitamente. Los valores de backtest anteriores pueden consultarse en la página del EA.
Ver el EA gratuito DONCHIAN ENGINE
Brókeres recomendados
Para realizar el backtesting y el forward testing en el mismo entorno, recomendamos brókeres que hemos verificado previamente.
Relacionado
📧 Avisos antes de subidas de precio + curso gratuito de 5 días por email
Todos los EAs están a precio de lanzamiento y suben por escalones según las ventas. Reciba aviso antes de cada subida, más un email diario sobre trading algorítmico, cómo leer backtests y elegir bróker.
* Privacidad estrictamente protegida. Puedes darte de baja en cualquier momento.
¿Tienes alguna pregunta sobre EAs o Forex?
Puedes publicarla en el foro de trading de Nattzy (registro gratuito). También son bienvenidas preguntas que vayan más allá de este artículo: configuración de EAs, elección de bróker y más.
Preguntar en Nattzy ↗