
Cómo leer el informe de backtest de MT5: Profit Factor, Drawdown y Sharpe
Contenido (10)
- Visión general del informe de backtest
- Significado y criterios de aprobación de cada indicador
- Cómo interpretar la curva de capital (pestaña Gráfico)
- Las 3 condiciones de un buen resultado de backtest
- Errores comunes a evitar
- Procedimiento para ejecutar un backtest (MT5)
- Estándares de backtest de fxea365
- Resumen: Prioridad de verificación del backtest
- Preguntas frecuentes (FAQ)
- Páginas relacionadas
Contenido
- Visión general del informe de backtest
- Significado y criterios de aprobación de cada indicador
- Cómo interpretar la curva de capital (pestaña Gráfico)
- Las 3 condiciones de un buen resultado de backtest
- Errores comunes a evitar
- Procedimiento para ejecutar un backtest (MT5)
- Estándares de backtest de fxea365
- Resumen: Prioridad de verificación del backtest
- Preguntas frecuentes (FAQ)
- Páginas relacionadas
Cómo leer e interpretar el informe de backtest de MT5 [Edición 2026]
Al ejecutar el Strategy Tester (backtest) de MT5, se genera un informe con una gran cantidad de cifras. Para resolver las dudas sobre "¿qué números debo mirar?" y "¿este valor es bueno o malo?", aquí explicamos el significado y los criterios de aprobación de todos los indicadores.
Visión general del informe de backtest
Al ejecutar un backtest en el Strategy Tester de MT5, la pestaña "Resultados" muestra la siguiente información:
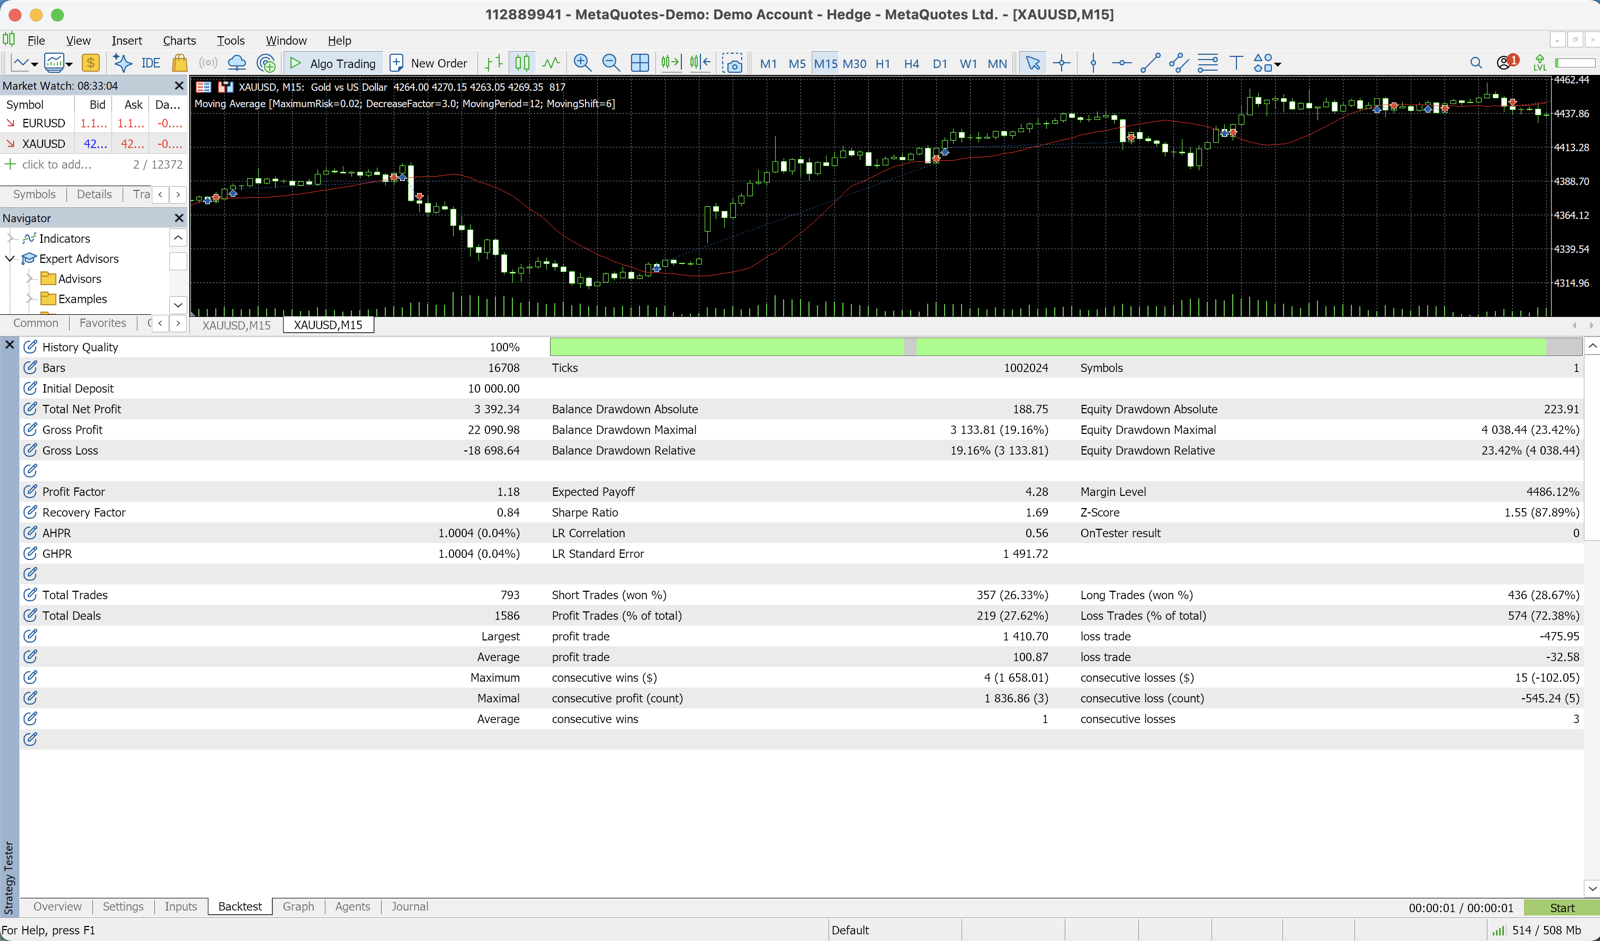
Beneficio neto (Net Profit)
Factor de beneficio (Profit Factor)
Ganancia esperada (Expected Payoff)
Máximo drawdown de balance (Balance Drawdown Max)
Máximo drawdown de balance % (Balance Drawdown Max %)
Total de operaciones (Total Trades)
Tasa de aciertos (Win Rate)
Ratio de Sharpe (Sharpe Ratio)
Nuestros 3 EA principales (todas las cifras del backtest a largo plazo y del forward público)
📧 Curso gratuito por email (8 correos) + paquete de 13 indicadores MT5 solo para suscriptores
* Privacidad estrictamente protegida. Puedes darte de baja en cualquier momento.
Significado y criterios de aprobación de cada indicador
Factor de beneficio (PF)
Fórmula: Beneficio total ÷ Pérdida total
| Valor PF | Evaluación |
|---|---|
| 2.0 o más | Muy bueno (aunque existe sospecha de sobreoptimización) |
| 1.5 ~ 2.0 | Excelente |
| 1.3 ~ 1.5 | Bueno (la mayoría de los EA públicos se encuentran en este rango) |
| 1.1 ~ 1.3 | Atención (un leve deterioro puede causar pérdidas) |
| 1.0 o menos | No aprobado (valor esperado negativo) |
Importante: Un PF superior a 2.5 tiene alta probabilidad de curve fitting (sobreoptimización), por lo que se debe tener precaución.
Máximo drawdown (DD máximo)
Significado: El porcentaje máximo de caída del saldo de la cuenta durante el período de backtest.
| DD máximo | Evaluación de riesgo |
|---|---|
| Menos del 5% | Riesgo bajo (ultra estable) |
| 5 ~ 10% | Riesgo bajo a medio (para principiantes) |
| 10 ~ 20% | Riesgo medio (rango de tolerancia general) |
| 20 ~ 30% | Riesgo alto (atención a la gestión de capital) |
| Más del 30% | Riesgo muy alto (proceder con cautela) |
Precaución: Los EA con un DD máximo mayor tienen más probabilidades de generar un DD aún mayor en el futuro.
Tasa de aciertos (Win Rate)
Fórmula: Número de operaciones ganadoras ÷ Total de operaciones × 100
La tasa de aciertos por sí sola no tiene significado. Se debe evaluar en combinación con la relación riesgo/recompensa (ratio RR).
| Tasa de aciertos | Referencia del ratio RR | Juicio |
|---|---|---|
| 70% o más | 1:0.5 o más | Excelente (tipo scalping) |
| 50 ~ 70% | 1:1 o más | Bueno |
| 40 ~ 50% | 1:1.5 o más | Sin problemas (tipo trend following) |
| 30 ~ 40% | 1:2 o más | Precaución (válido si el RR es alto) |
| Menos del 30% | 1:3 o más | Alto riesgo (requiere monitoreo constante) |
Principio a recordar: Incluso con una tasa de aciertos del 40%, si el PF supera 1.5, es un EA excelente.
Total de operaciones
| Número de operaciones | Fiabilidad estadística |
|---|---|
| 300 o más | Muy alta |
| 100 ~ 300 | Alta |
| 50 ~ 100 | Media (proceder con cautela) |
| Menos de 50 | Baja (fiabilidad insuficiente) |
Si el total de operaciones en un backtest de 5 años es inferior a 50, la fiabilidad estadística es baja y debe tratarse como valor referencial.
Ganancia esperada (Expected Payoff)
Fórmula: Beneficio neto ÷ Total de operaciones
Es el rendimiento promedio esperado por operación (en dólares/moneda). Si es positivo, el EA tiene valor esperado positivo; si es negativo, tiene valor esperado negativo.
Ratio de Sharpe
Es el retorno dividido por el riesgo (desviación estándar). Cuanto mayor sea el valor, mejor será el retorno ajustado al riesgo.
| Ratio de Sharpe | Evaluación |
|---|---|
| 1.0 o más | Bueno |
| 0.5 ~ 1.0 | Normal |
| Menos de 0.5 | Precaución |
Cómo interpretar la curva de capital (pestaña Gráfico)
En la pestaña Gráfico, revisa la curva de balance (línea azul) y la curva de equity (línea verde).
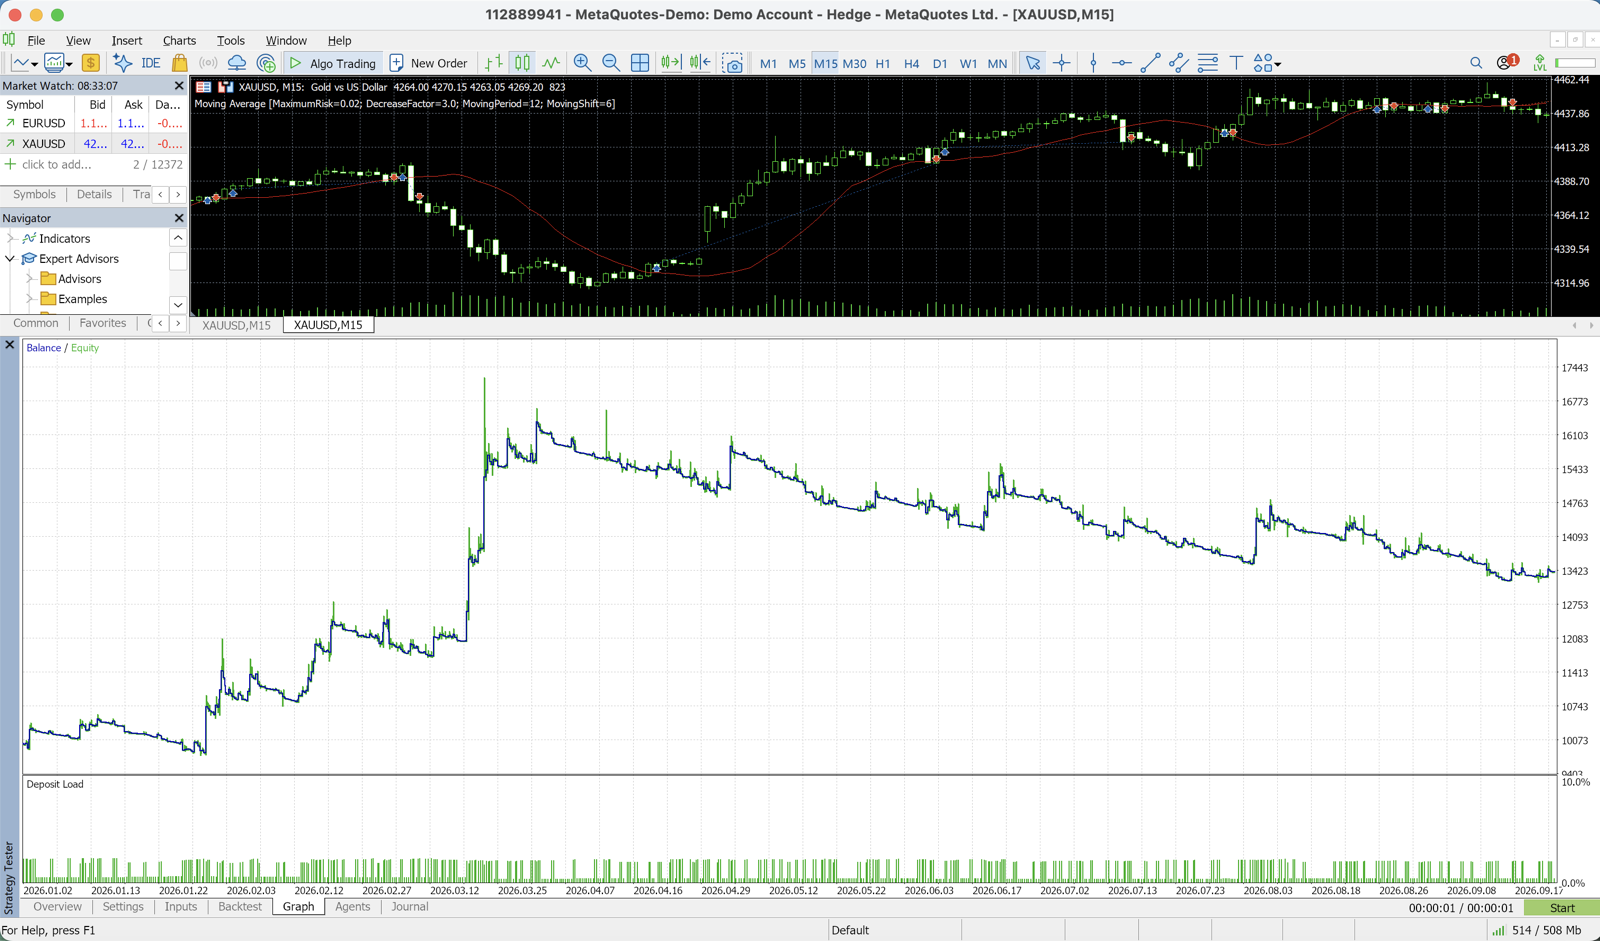
Características de una buena curva de capital
- Ascenso suave y constante hacia la derecha
- Recuperación dentro de un período razonable tras cada DD
- Sin subidas bruscas concentradas en períodos concretos (sin sesgos)
Señales de problemas en la curva de capital
- Subida extrema solo en un año o período concreto (curve fitting concentrado en ese período)
- DD que se prolonga durante mucho tiempo sin recuperación
- Patrón inestable de subidas y caídas bruscas repetidas
Las 3 condiciones de un buen resultado de backtest
- PF 1.3 o más: Valor esperado positivo con significancia estadística
- Total de operaciones 100 o más: Fiabilidad estadística suficiente
- DD máximo 20% o menos: Rango tolerado psicológica y financieramente
Los EA que no cumplan estas 3 condiciones deben descartarse o evaluarse con cautela.
Errores comunes a evitar
1. Período de backtest demasiado corto
Se recomienda verificar con datos de 5 años o más. Con 2 a 3 años solo se cubre una fase del mercado y es posible que el EA no pueda adaptarse a futuros cambios de mercado.
2. Over-fitting (sobreoptimización)
Si los parámetros se optimizan en exceso, se obtiene un EA que "encaja perfectamente" solo con datos históricos. No funcionará en mercados futuros.
Cómo identificarlo:
- PF superior a 2.5 (demasiado bueno para ser verdad)
- Filtros de operaciones muy específicos (como "operar solo entre las 14 y 16 horas del martes")
- Gran divergencia entre el PF del período de entrenamiento (Train) y el período de prueba (Test)
3. Spread configurado demasiado bajo
Si el spread en el backtest se configura más bajo que el real, se obtiene un EA que no funcionará en operaciones reales. Especialmente importante en EA de tipo scalping.
Procedimiento para ejecutar un backtest (MT5)
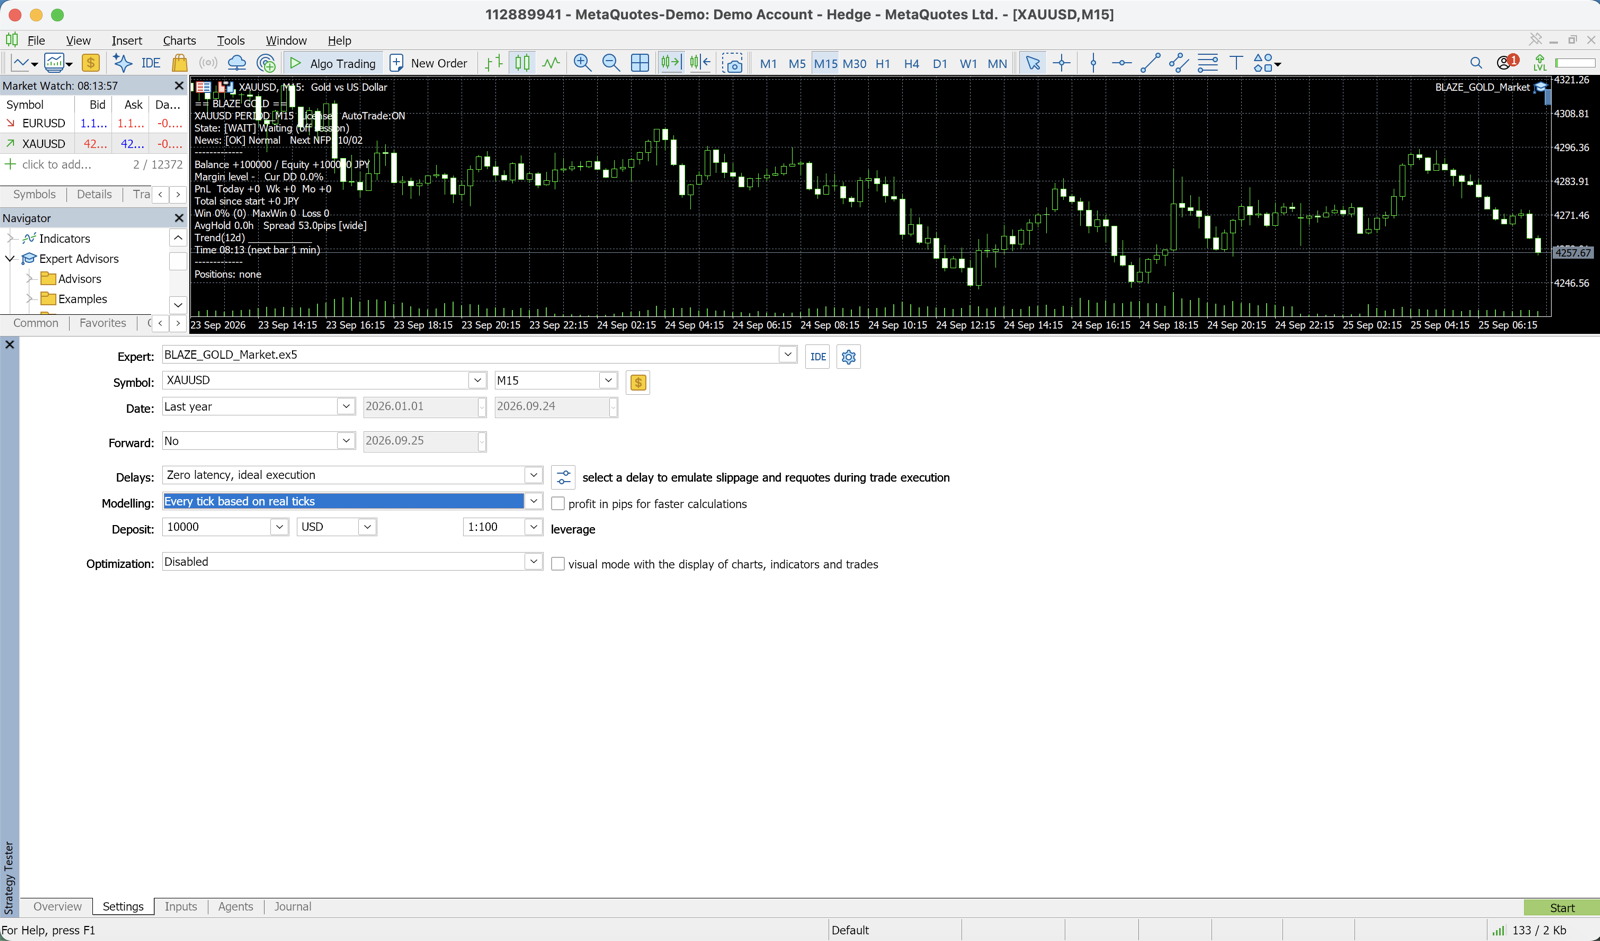
- Menú de MT5 → "Ver" → "Strategy Tester" (Ctrl+R)
- Seleccionar el nombre del EA
- Símbolo: En el caso de XM Trading usar GOLD; en Exness/HFM usar XAUUSD
- Temporalidad: Configurar el TF recomendado por el EA
- Modelo: Seleccionar "Cada tick (método más preciso basado en el marco temporal mínimo disponible)"
- Período: 5 años o más (ej.: 2021.01.01 ~ 2026.01.01)
- Balance inicial: $10,000 (criterio unificado)
- Hacer clic en "Iniciar" → Completará en unos minutos a 30 minutos
Estándares de backtest de fxea365
En fxea365.com, aplicamos los siguientes estándares a todos los EA:
- Período: Datos de precio real de 5 años (servidor XMTrading-MT5)
- Modelo: Cada tick (precisión del 99.9%)
- Balance inicial: $10,000 unificado
- Verificación: OOS (fuera de muestra) con división Train(60%)/Test(40%)
- Criterios de publicación: Solo EA con PF 1.0 o más + robustez OOS confirmada
Solo los EA que cumplen estos criterios se publican en el listado y ranking de EA.
Resumen: Prioridad de verificación del backtest
- Factor de beneficio (PF) → Confirmar 1.3 o más
- DD máximo → Confirmar 20% o menos
- Total de operaciones → Confirmar 100 o más
- Período del backtest → Confirmar 5 años o más
- Ratio de Sharpe → Confirmar 0.5 o más
Verificando estos 5 puntos, podrás seleccionar EA con alta fiabilidad.
Preguntas frecuentes (FAQ)
P: El PF del backtest era 2.5, pero en operación real bajó por debajo de 1.0. ¿Por qué?
La causa más frecuente es la sobreoptimización (curve fitting). Los parámetros optimizados para datos históricos concretos no funcionan en el futuro. También es posible que el spread del backtest estuviera fijado por debajo del valor real. Sube el spread a un valor realista (para XAUUSD, entre 30 y 50 pips) y repite el backtest.
P: ¿Puedo usar un EA con una tasa de aciertos del 35% si su PF supera 1.3?
Si el RR ratio (TP÷SL) es alto, el valor esperado puede ser positivo incluso con una tasa de aciertos baja. Lo importante es el PF y el DD máximo. Con PF 1.3 y DD dentro del 15%, el EA es apto para operación real. Si la baja tasa de aciertos te preocupa psicológicamente, verifica si puedes tolerarla en una cuenta demo.
P: ¿Qué es el "Recovery Factor" (factor de recuperación) que aparece en el informe?
Recovery Factor = Beneficio neto ÷ Drawdown máximo. Un valor de referencia es 3.0 o superior: cuanto más alto, más beneficio se obtiene por el mismo nivel de riesgo. Es una métrica que complementa al PF para evaluar la eficiencia de un EA.
Páginas relacionadas
- Guía completa de backtest — Desde la configuración hasta la ejecución del Strategy Tester de MT5
- Errores comunes en el backtest — Cómo evitar la sobreoptimización y la divergencia con predicciones futuras
- Cómo interpretar los indicadores de backtest — Explicación detallada de cada indicador
- Guía para principiantes en EA de trading automático FX — Visión general del uso de EA
- Listado y ranking de EA — Comparación de EA con resultados de backtest reales
Relacionado
📧 Curso gratuito por email (8 correos) + paquete de 13 indicadores MT5 solo para suscriptores
* Privacidad estrictamente protegida. Puedes darte de baja en cualquier momento.
¿Tienes alguna pregunta sobre EAs o Forex?
Puedes publicarla en el foro de trading de Nattzy (registro gratuito). También son bienvenidas preguntas que vayan más allá de este artículo: configuración de EAs, elección de bróker y más.
Preguntar en Nattzy ↗