
Modelos de backtest en MT5: Every Tick, ticks reales o 1 Minute OHLC
Contenido (8)
Contenido
Modelos de backtest en MT5: 1 minute OHLC, Every tick y Every tick based on real ticks
Al ejecutar un backtest en el Strategy Tester de MT5, existe un ajuste llamado "Modelo". El modelo que elijas afecta significativamente la precisión del backtest. En particular, para los EAs de scalping, elegir el modelo incorrecto puede provocar el clásico problema: "el backtest da buenos resultados, pero en el mercado real no funciona".
Los cuatro modelos de backtesting
El Strategy Tester de MT5 ofrece cuatro modos de modelado de precios para probar un EA. (Una quinta opción, Math calculations, no carga historial de precios y no es un backtest de operaciones.) Ten en cuenta que Every tick y Every tick based on real ticks son dos modos distintos.
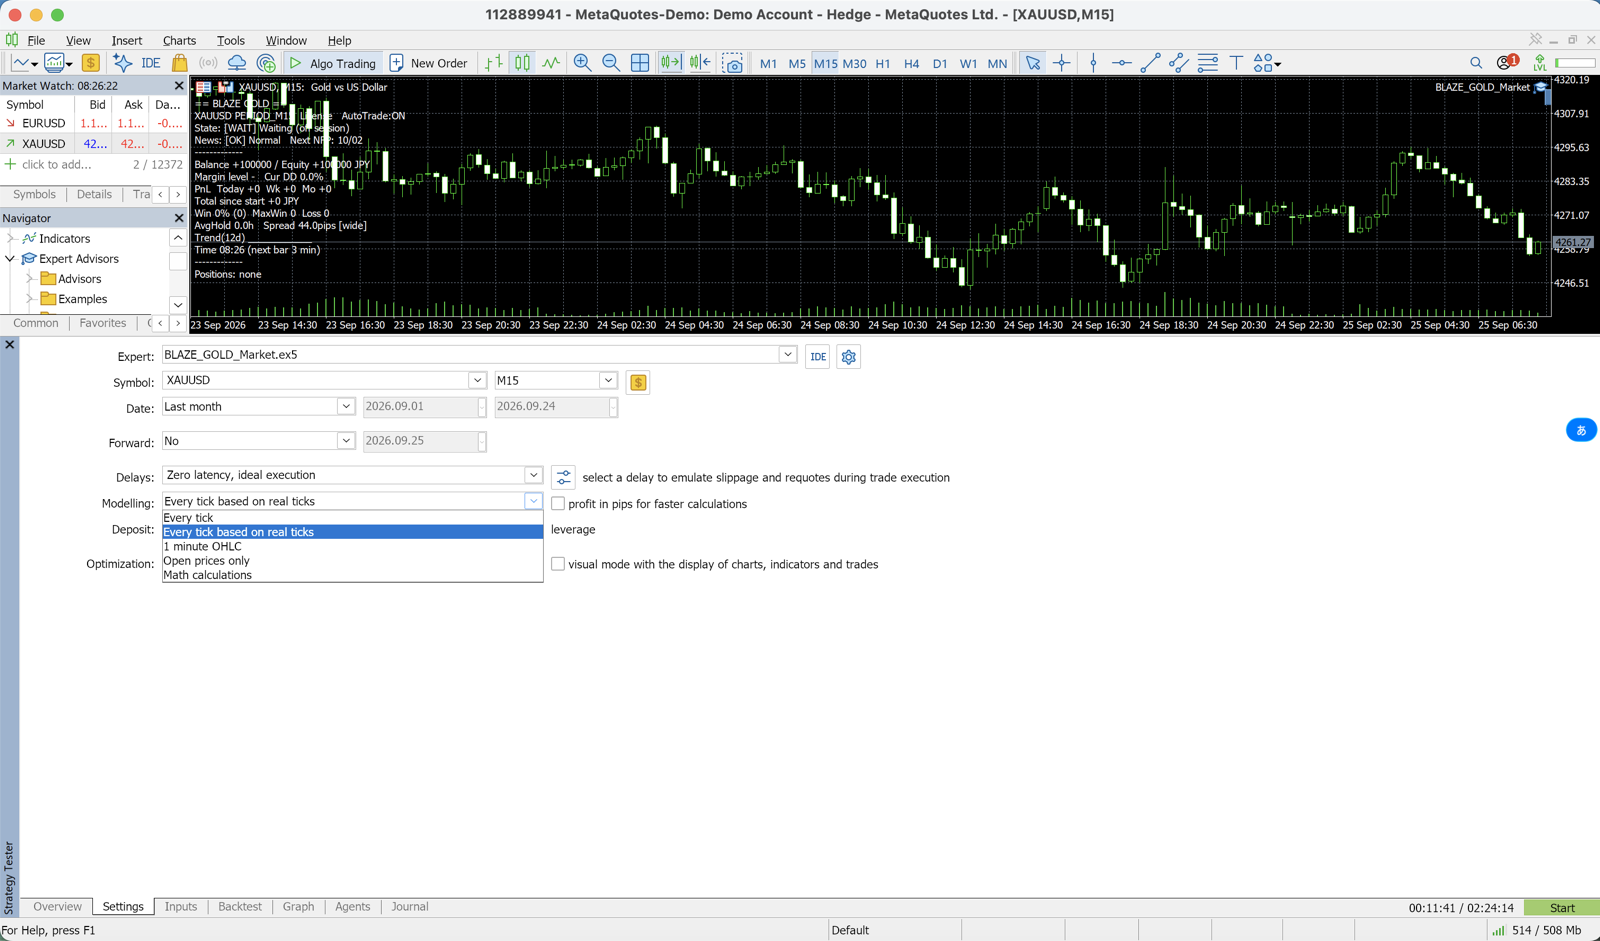
| Modelo | Qué usa el tester | Precisión | Velocidad | Indicado para |
|---|---|---|---|---|
| Every tick | Ticks generados a partir de barras de 1 minuto | Alta (ticks simulados) | Lenta | Comprobación final cuando no hay ticks reales del periodo |
| Every tick based on real ticks | Ticks realmente registrados por el bróker | La más cercana al mercado real | Lenta (gran descarga de ticks la primera vez) | EAs de scalping, grid y sensibles al spread |
| 1 minute OHLC | Open, High, Low y Close de cada barra de 1 minuto | Media | Rápida | EAs de swing en H1/H4, optimización |
| Open prices only | Solo la apertura de cada barra del marco temporal probado | Aproximada | La más rápida | EAs que solo actúan en barra nueva; primera pasada rápida |
1. Every tick
El tester genera los ticks dentro de cada barra de 1 minuto: los precios OHLC más los ticks intermedios. No se usa ningún tick registrado.
- El más preciso de los modos generados y más lento que 1 minute OHLC
- El spread queda fijo dentro de cada barra de minuto, por lo que no se reproducen los picos de spread dentro de un minuto
- A pesar del nombre, no es una prueba con ticks reales
Recomendado para: Prueba final cuando el bróker no tiene ticks reales del periodo
2. Every tick based on real ticks
El tester reproduce los ticks que el bróker registró realmente. No se realiza ninguna simulación.
- El spread cambia dentro de la barra de minuto tal como ocurrió en el mercado
- Los minutos sin ticks registrados se rellenan con ticks generados (el método de Every tick)
- Lento, y la primera ejecución descarga una gran cantidad de datos de ticks
Recomendado para: Scalping (M15 o inferior), EAs de grid, estrategias donde el spread tiene un impacto importante
3. 1 minute OHLC
Solo se usan cuatro precios de cada barra de 1 minuto: Open, High, Low y Close.
- El recorrido entre esos cuatro precios no se modela, así que los SL/TP ajustados y los trailing stops se evalúan con menos precisión
- Mucho más rápido que los dos modos de every tick
- En general suficiente para estrategias de swing en H1/H4
Recomendado para: EAs de swing en H1 y H4, optimización de parámetros
4. Open prices only
El EA se ejecuta solo una vez por barra, en la apertura de cada barra del marco temporal probado.
- El modo más rápido y el más aproximado
- El EA no puede leer datos de un marco temporal inferior al probado
- Solo tiene sentido para EAs que deciden en barra nueva
Recomendado para: Solo verificaciones generales de funcionamiento — no apto para validación seria
Comparación de brókers recomendados →
🎁 Descargar EA gratis📧 Curso gratuito por email (8 correos) + paquete de 13 indicadores MT5 solo para suscriptores
* Privacidad estrictamente protegida. Puedes darte de baja en cualquier momento.
Por qué el scalping requiere ticks reales
Si realizas un backtest de un EA de scalping en marcos temporales M15 o inferiores usando OHLC de 1 minuto, se producen los siguientes problemas.
Problema 1: El momento de activación de SL y TP cambia
En el mercado real, es crucial saber si el máximo o el mínimo de la vela ocurrió primero. Con OHLC de 1 minuto no se puede saber el orden en que se formaron el High y el Low durante ese minuto, por lo que es imposible reproducir con exactitud si el SL se activó antes o si lo hizo el TP.
Ejemplo: movimiento de precio en 1 minuto
  Real: máximo → mínimo (el TP se alcanza primero y luego el precio cae)
  Modelo OHLC: el orden entre High=llegada TP y Low=llegada SL es desconocido
Como en el scalping el SL y el TP están muy cerca entre sí por operación, este error afecta significativamente los resultados.
Problema 2: No se puede reproducir la variación del spread
El OHLC de 1 minuto no reproduce la brusca ampliación del spread que ocurre, por ejemplo, durante la publicación de datos económicos. El scalping es la estrategia más sensible al spread, por lo que los backtests con spread fijo producen resultados demasiado optimistas.
Cómo obtener los datos necesarios para el backtest
Para realizar un backtest en MT5, es necesario que los datos históricos estén descargados en el terminal.
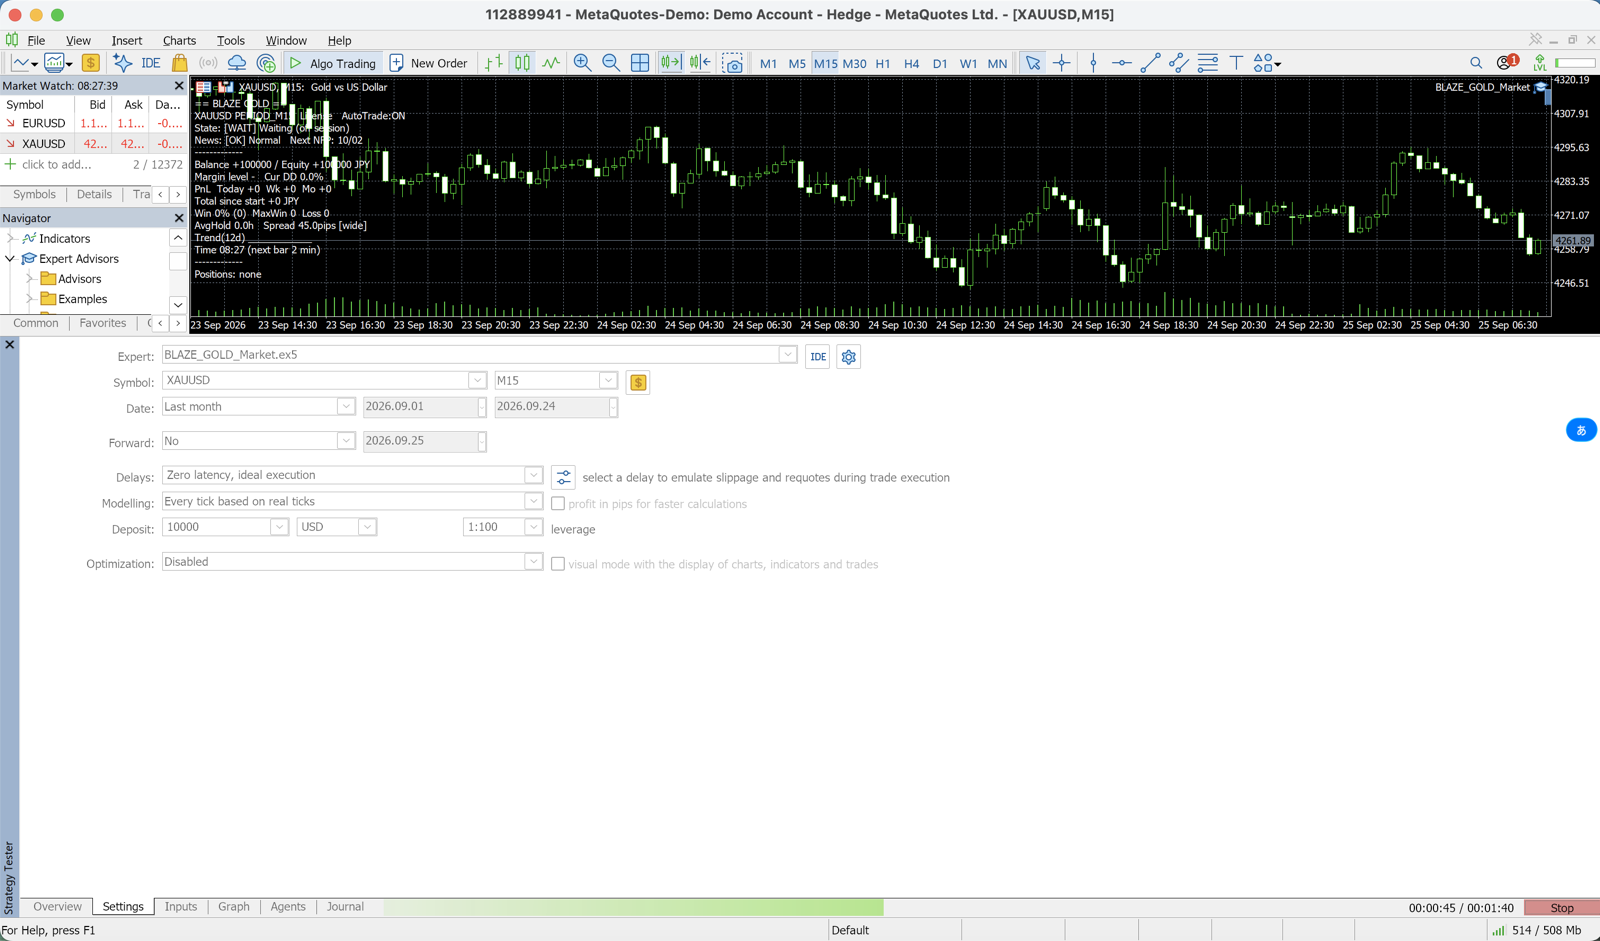
Paso 1: Dejar que MT5 descargue el historial
- Inicia MT5 e inicia sesión en tu cuenta del bróker
- Abre el Strategy Tester (Ctrl+R) y elige el símbolo, el marco temporal, el periodo y el modelo
- Pulsa Start: el tester descarga automáticamente desde el servidor del bróker el historial de precios disponible del símbolo
- Con Every tick based on real ticks, la primera ejecución también descarga los datos de ticks, lo que puede tardar bastante
- Para revisar tú mismo los datos guardados, abre View → Symbols (Ctrl+U) y usa las pestañas Bars y Ticks
Paso 2: Comprobar la calidad del historial
Al terminar la prueba, abre el informe del Strategy Tester y mira la línea History Quality (calidad del historial).
Con Every tick based on real ticks:
  minutos con ticks registrados  → se reproducen los ticks reales
  minutos sin ticks registrados  → se generan ticks (igual que Every tick)
Es frecuente que el bróker conserve ticks reales solo de una parte de un periodo largo. Un valor bajo de History Quality indica que buena parte de la prueba no se ejecutó con ticks reales aunque se haya elegido el modelo de ticks reales, así que lee siempre ese valor junto con los resultados.
Configuración de backtest recomendada para los EAs de este sitio
| EA | Marco temporal | Modelo recomendado | Motivo |
|---|---|---|---|
| DONCHIAN ENGINE / MEGAMAX DONCHIAN | H1 | OHLC de 1 minuto o superior | Para swing en H1, el OHLC de 1 minuto suele bastar (los valores publicados de DONCHIAN ENGINE se verificaron con ticks reales de Dukascopy) |
| GOLD VIPER / GOLD NEURON | M30 | OHLC de 1 minuto o superior | Igual que el anterior |
| BITCOIN COMET | H4 | OHLC de 1 minuto | Para swing en H4, el OHLC de 1 minuto es suficiente |
| GOLD KING v6 | M1 | Every tick based on real ticks | Un grid en M1 requiere ticks reales obligatoriamente (nota: el backtest de Exness de 7,5 años publicado tiene calidad del histórico 5%, no es una verificación con ticks reales) |
Tiempo estimado para el backtest
Entorno: equivalente a Core i5, 8 GB de RAM, SSD, XAUUSD durante 10 años
| Modelo | Tiempo de procesamiento (estimado) |
|---|---|
| Open prices only | 2–5 minutos |
| 1 minute OHLC | 10–20 minutos |
| Every tick | Más que 1 minute OHLC |
| Every tick based on real ticks | 40 minutos–2 horas (más la descarga de ticks la primera vez) |
Si ejecutas el backtest en MT5 sobre un VPS, dependerá del rendimiento de la CPU. Durante el procesamiento, el uso de CPU del VPS puede acercarse al 100%, por lo que ejecutar un backtest mientras el EA está en funcionamiento puede afectar el rendimiento.
Resumen
- Estrategias de swing (H1 o superior): 1 minute OHLC es suficiente (equilibrio entre velocidad y precisión)
- Scalping (M15 o inferior): usa Every tick based on real ticks (la precisión es clave)
- Every tick genera los ticks a partir de barras de 1 minuto: no es una prueba con ticks reales
- Reserva Open prices only para verificaciones de funcionamiento y revisa History Quality en el informe tras cada prueba
La precisión del backtest está directamente relacionada con el grado de confianza que podemos depositar en sus resultados. Especialmente al evaluar EAs de scalping, asegúrate de realizar siempre la verificación con datos de ticks reales.
Preguntas frecuentes
P: ¿Dónde puedo obtener datos de ticks reales?
MT5 los descarga del servidor de tu bróker cuando ejecutas una prueba en modo Every tick based on real ticks; también puedes verlos en View → Symbols (Ctrl+U) → Ticks. Solo se pueden obtener datos dentro del rango que ofrece el bróker. También es posible importar archivos CSV de proveedores externos de datos de ticks como Dukascopy, pero el proceso de importación a MT5 es complejo.
P: En algunos pares de divisas la calidad del historial (History Quality) es baja. ¿Qué hago?
El rango de datos de ticks históricos varía según el bróker. En particular, la mayoría de los brókers no dispone de datos de ticks para períodos muy antiguos (más de 10 años). En ese caso, verifica el backtest a partir de los datos más antiguos disponibles.
P: ¿Cómo puedo mantener la coherencia en la precisión entre el backtest y el forward test?
Lo fundamental es realizar el forward test en la misma cuenta de bróker que se usó para el backtest. Como el spread y el swap varían entre brókers diferentes, utilizar el mismo bróker minimiza la divergencia entre BT y FT.
P: ¿La "Optimización" y el "Backtest" del Strategy Tester usan el mismo modelo?
Sí. La optimización de parámetros usa el modelo seleccionado en el tester, igual que un backtest normal. Sin embargo, como la optimización ejecuta de miles a decenas de miles de backtests, hacerla con Every tick based on real ticks puede llevar varios días. Lo eficiente es optimizar con Open prices only o 1 minute OHLC y realizar solo la validación final con Every tick based on real ticks.
Páginas relacionadas
Relacionado
📧 Curso gratuito por email (8 correos) + paquete de 13 indicadores MT5 solo para suscriptores
* Privacidad estrictamente protegida. Puedes darte de baja en cualquier momento.
¿Tienes alguna pregunta sobre EAs o Forex?
Puedes publicarla en el foro de trading de Nattzy (registro gratuito). También son bienvenidas preguntas que vayan más allá de este artículo: configuración de EAs, elección de bróker y más.
Preguntar en Nattzy ↗