
MT5-Backtest-Modelle: Every Tick, echte Ticks oder 1 Minute OHLC?
Inhalt (8)
Inhalt
MT5-Backtest-Modelle: 1 minute OHLC, Every tick und Every tick based on real ticks im Vergleich
Wenn Sie im MT5 Strategy Tester einen Backtest durchführen, gibt es eine wichtige Einstellung namens „Modell". Die Wahl des Modells hat erheblichen Einfluss auf die Genauigkeit Ihres Backtests. Besonders bei Scalping-EAs kann eine falsche Modellauswahl dazu führen, dass der Backtest hervorragende Ergebnisse zeigt, der EA im Live-Betrieb aber versagt.
Die vier Backtest-Modelle
Der MT5 Strategy Tester bietet vier Modi der Kursmodellierung zum Testen eines EA. (Ein fünfter Eintrag, Math calculations, lädt keine Kurshistorie und ist kein Backtest von Trades.) Wichtig: Every tick und Every tick based on real ticks sind zwei verschiedene Modi.
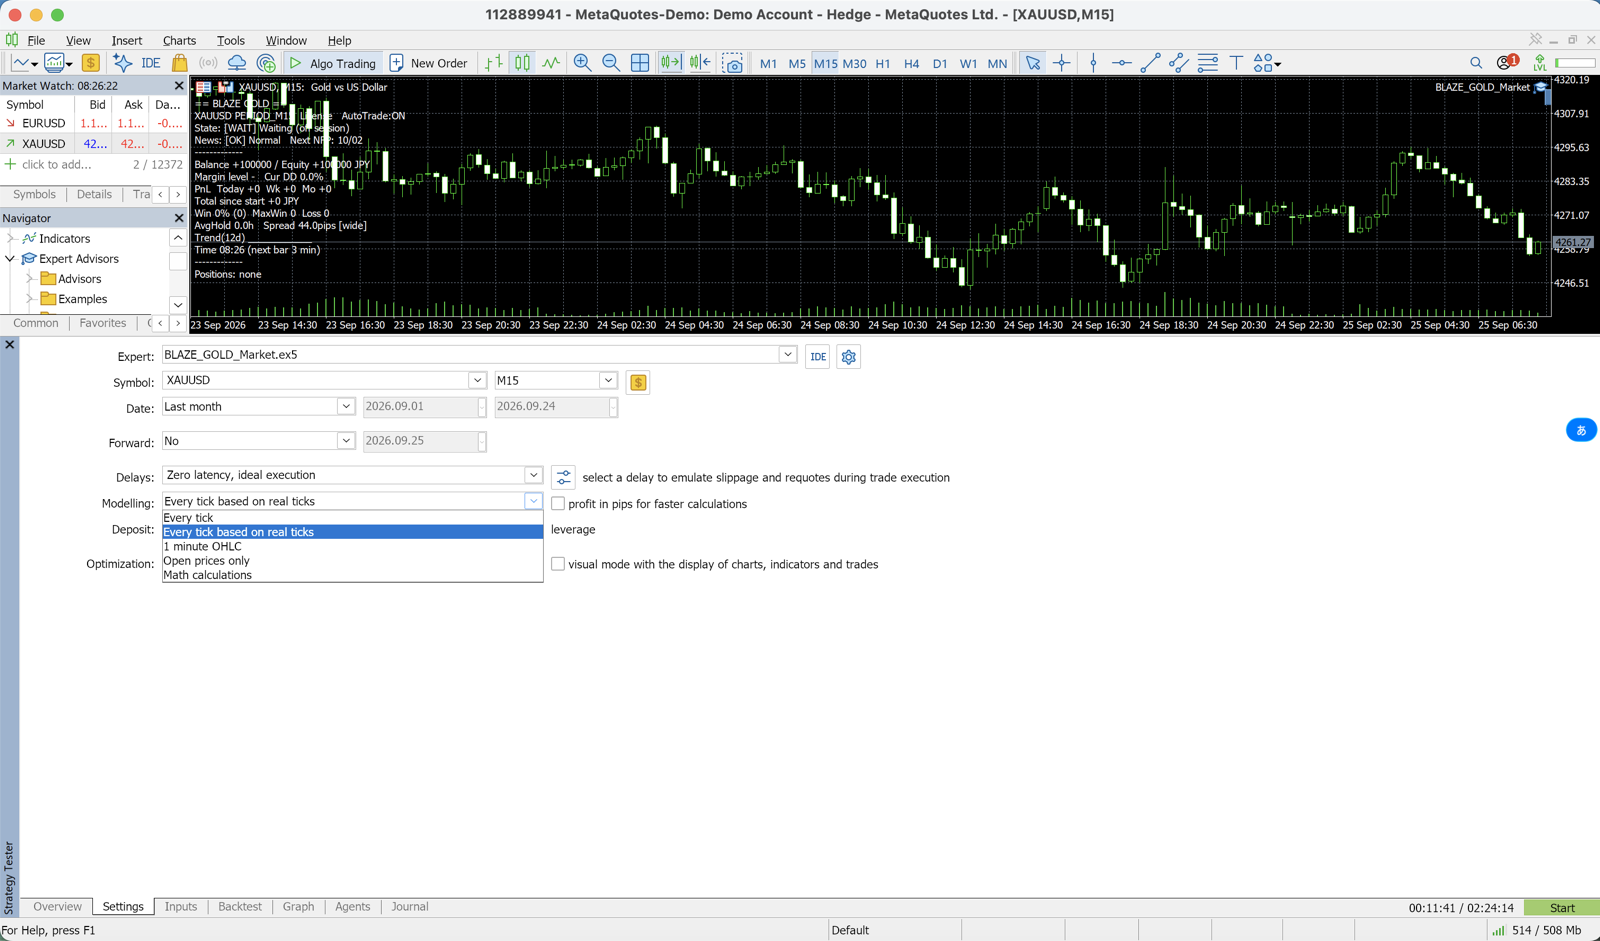
| Modell | Was der Tester verwendet | Genauigkeit | Geschwindigkeit | Geeignet für |
|---|---|---|---|---|
| Every tick | Aus 1-Minuten-Bars generierte Ticks | Hoch (Ticks sind simuliert) | Langsam | Abschlussprüfung, wenn für den Zeitraum keine echten Ticks vorliegen |
| Every tick based on real ticks | Vom Broker tatsächlich aufgezeichnete Ticks | Am nächsten am echten Markt | Langsam (großer Tick-Download beim ersten Lauf) | Scalping-, Grid- und spread-empfindliche EAs |
| 1 minute OHLC | Open, High, Low und Close jedes 1-Minuten-Bars | Mittel | Schnell | H1/H4-Swing-EAs, Optimierung |
| Open prices only | Nur die Eröffnung jedes Bars im getesteten Zeitrahmen | Grob | Am schnellsten | EAs, die nur bei neuem Bar handeln; schneller erster Durchlauf |
1. Every tick
Der Tester generiert die Ticks innerhalb jedes 1-Minuten-Bars: die OHLC-Preise plus Zwischenticks. Aufgezeichnete Ticks werden nicht verwendet.
- Der genaueste der generierten Modi und langsamer als 1 minute OHLC
- Der Spread ist innerhalb jedes Minuten-Bars fest, Spread-Spitzen innerhalb einer Minute werden also nicht abgebildet
- Trotz des Namens ist das kein Test mit echten Ticks
Empfohlen für: Abschlusslauf, wenn der Broker für den Zeitraum keine echten Ticks hat
2. Every tick based on real ticks
Der Tester spielt die Ticks ab, die der Broker tatsächlich aufgezeichnet hat. Es findet keine Simulation statt.
- Der Spread ändert sich innerhalb eines Minuten-Bars so wie am Markt
- Minuten ohne aufgezeichnete Ticks werden mit generierten Ticks gefüllt (Verfahren von Every tick)
- Langsam, und der erste Lauf lädt eine große Menge Tick-Daten herunter
Empfohlen für: Scalping (M15 und darunter), Grid-EAs, Strategien mit starkem Spread-Einfluss
3. 1 minute OHLC
Es werden nur vier Preise jedes 1-Minuten-Bars verwendet: Open, High, Low und Close.
- Der Verlauf zwischen diesen vier Preisen wird nicht modelliert, enge SL/TP und Trailing-Stops werden daher ungenauer bewertet
- Deutlich schneller als die beiden Every-tick-Modi
- Für H1/H4-Swing-Strategien in der Regel ausreichend
Empfohlen für: Swing-EAs auf H1 und H4, Parameteroptimierung
4. Open prices only
Der EA wird nur einmal pro Bar ausgeführt, zur Eröffnung jedes Bars im getesteten Zeitrahmen.
- Der schnellste und gröbste Modus
- Der EA kann nicht auf Daten eines niedrigeren Zeitrahmens als des getesteten zugreifen
- Nur für EAs sinnvoll, die bei einem neuen Bar entscheiden
Empfohlen für: Nur grobe Funktionsprüfung – nicht für ernsthafte Validierung
Empfohlene Broker-Vergleich →
🎁 Kostenlose EA herunterladen📧 Kostenloser E-Mail-Kurs (8 E-Mails) + Paket mit 13 MT5-Indikatoren nur für Abonnenten
* Datenschutz streng geschützt. Sie können jederzeit kündigen.
Warum Scalping echte Ticks erfordert
Wenn Sie einen Scalping-EA auf einem M15-Zeitrahmen oder darunter mit dem 1-Minuten-OHLC-Modell backtesten, entstehen folgende Probleme:
Problem 1: Falsche Auslösungsreihenfolge von SL und TP
Im realen Markt ist es entscheidend, ob zuerst das Hoch oder das Tief innerhalb einer Minute erreicht wird. Bei 1-Minuten-OHLC ist die Reihenfolge von High und Low innerhalb der Minute unbekannt – daher lässt sich nicht exakt reproduzieren, ob zuerst SL oder zuerst TP ausgelöst wurde.
Beispiel: Kursbewegung innerhalb einer Minute
  Real: Hoch → Tief (TP wird zuerst erreicht, dann fällt der Kurs)
  OHLC-Modell: Ob High=TP oder Low=SL zuerst erreicht wird, ist unbekannt
Da Scalping-Trades enge SL- und TP-Abstände haben, wirkt sich diese Ungenauigkeit erheblich auf die Ergebnisse aus.
Problem 2: Spread-Schwankungen werden nicht abgebildet
Bei 1-Minuten-OHLC werden starke Spread-Ausweitungen – etwa während wichtiger Wirtschaftsdaten – nicht berücksichtigt. Da Scalping besonders empfindlich auf Spreads reagiert, liefern Backtests mit festem Spread systematisch zu optimistische Ergebnisse.
So beschaffen Sie die notwendigen Backtest-Daten
Um in MT5 einen Backtest durchzuführen, müssen die historischen Daten auf Ihrem Rechner heruntergeladen sein.
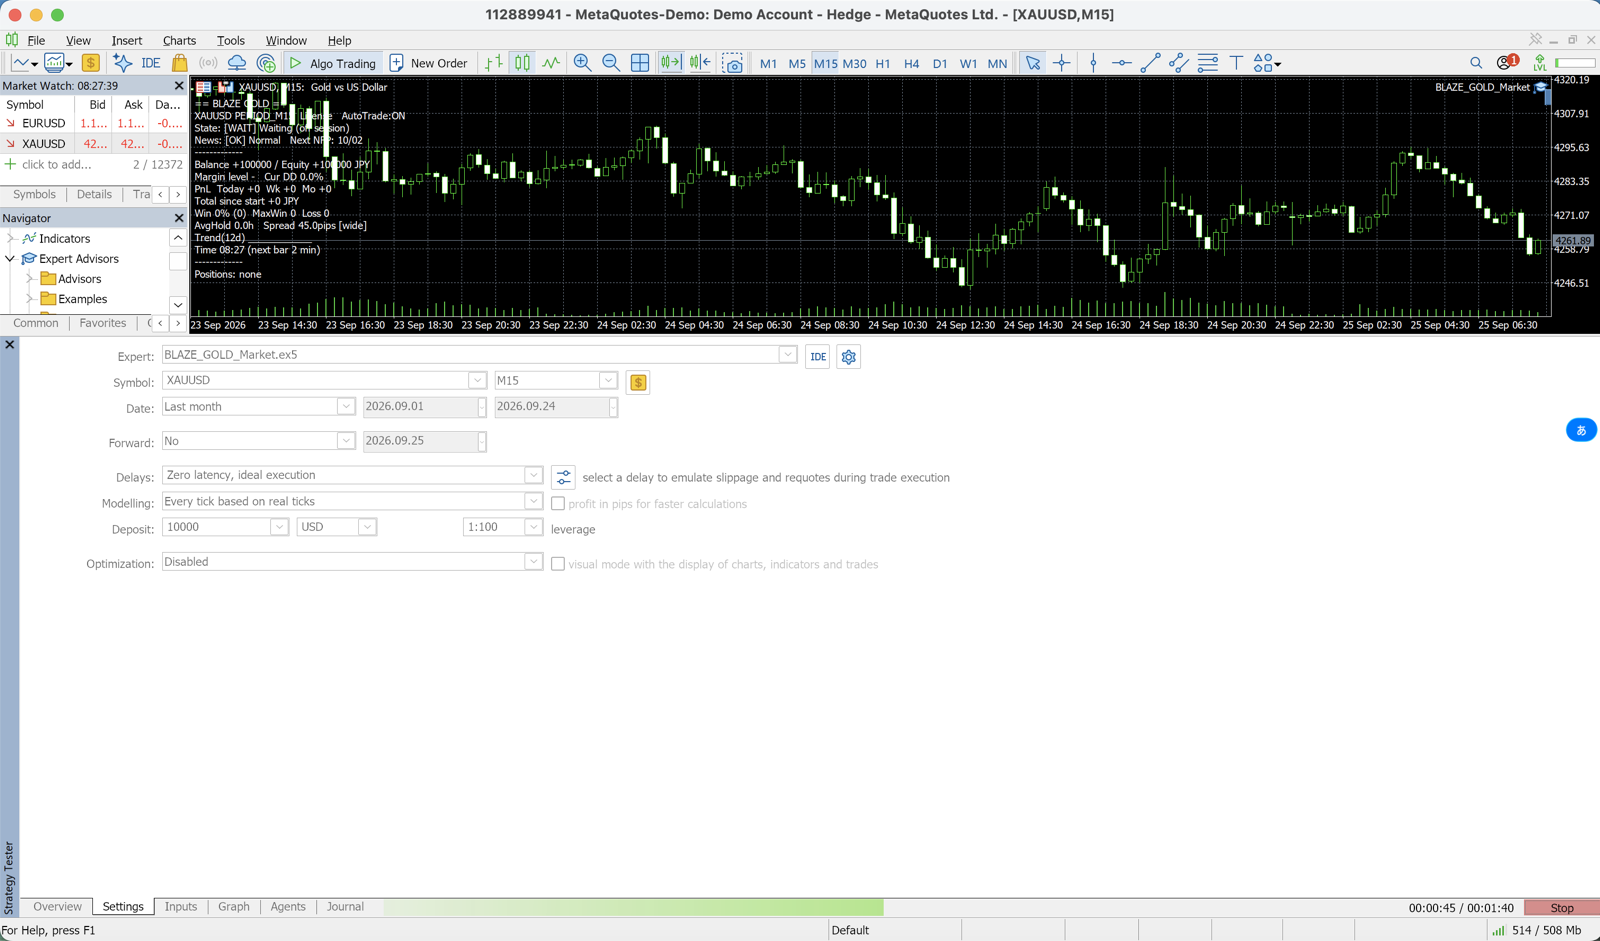
Schritt 1: MT5 die Historie herunterladen lassen
- MT5 starten und beim Broker-Konto anmelden
- Den Strategy Tester öffnen (Ctrl+R) und Symbol, Zeitrahmen, Zeitraum und Modell wählen
- Auf Start klicken – der Tester lädt die verfügbare Kurshistorie des Symbols automatisch vom Server des Brokers
- Bei Every tick based on real ticks lädt der erste Lauf zusätzlich die Tick-Daten, was lange dauern kann
- Um die gespeicherten Daten selbst zu prüfen, View → Symbols (Ctrl+U) öffnen und die Reiter Bars und Ticks verwenden
Schritt 2: History Quality prüfen
Nach dem Lauf den Bericht im Strategy Tester öffnen und die Zeile History Quality (Qualität der Historie) ansehen.
Mit Every tick based on real ticks:
  Minuten mit aufgezeichneten Ticks  → echte Ticks werden abgespielt
  Minuten ohne aufgezeichnete Ticks  → Ticks werden generiert (wie bei Every tick)
Broker speichern echte Ticks oft nur für einen Teil eines langen Zeitraums. Ein niedriger History-Quality-Wert ist ein Hinweis, dass ein großer Teil des Tests nicht auf echten Ticks lief, obwohl das Real-Tick-Modell gewählt war – lesen Sie diesen Wert daher immer zusammen mit den Ergebnissen.
Empfohlene Backtest-Einstellungen für EAs dieser Website
| EA | Zeitrahmen | Empfohlenes Modell | Begründung |
|---|---|---|---|
| DONCHIAN ENGINE / MEGAMAX DONCHIAN | H1 | 1-Minuten-OHLC oder besser | Für H1-Swing-Strategien reicht 1-Minuten-OHLC meist aus (die veröffentlichten Werte von DONCHIAN ENGINE wurden mit echten Dukascopy-Ticks geprüft) |
| GOLD VIPER / GOLD NEURON | M30 | 1-Minuten-OHLC oder besser | Wie oben |
| BITCOIN COMET | H4 | 1-Minuten-OHLC | H4-Swing-Strategien kommen mit 1-Minuten-OHLC aus |
| GOLD KING v6 | M1 | Every tick based on real ticks | Grid-Systeme auf M1 erfordern zwingend echte Ticks (Hinweis: Der veröffentlichte Exness-Backtest über 7,5 Jahre hat eine Historienqualität von 5% und ist keine Verifizierung mit echten Ticks) |
Ungefähre Backtest-Laufzeiten
Testumgebung: Core i5 (vergleichbar), 8 GB RAM, SSD, XAUUSD, 10-Jahres-Zeitraum
| Modell | Verarbeitungszeit (ungefähr) |
|---|---|
| Open prices only | 2–5 Minuten |
| 1 minute OHLC | 10–20 Minuten |
| Every tick | Länger als 1 minute OHLC |
| Every tick based on real ticks | 40 Minuten – 2 Stunden (zuzüglich Tick-Download beim ersten Lauf) |
Wenn Sie Backtests auf einem VPS mit MT5 ausführen, hängt die Laufzeit stark von der CPU-Leistung ab. Während des Backtests kann die CPU-Auslastung des VPS nahe 100 % erreichen – daher kann ein gleichzeitig laufender EA-Betrieb die Leistung beeinflussen.
Zusammenfassung
- Swing-Strategien (H1 und höher): 1 minute OHLC reicht aus (gute Balance aus Geschwindigkeit und Genauigkeit)
- Scalping (M15 und darunter): Every tick based on real ticks verwenden (Genauigkeit ist entscheidend)
- Every tick generiert Ticks aus 1-Minuten-Bars – das ist kein Test mit echten Ticks
- Open prices only nur für Funktionsprüfungen nutzen und nach jedem Lauf History Quality im Bericht prüfen
Die Genauigkeit eines Backtests bestimmt direkt, wie verlässlich seine Ergebnisse sind. Verwenden Sie bei der Bewertung von Scalping-EAs stets echte Tick-Daten – ohne Ausnahme.
FAQ
F: Woher bekomme ich echte Tick-Daten?
MT5 lädt sie vom Server Ihres Brokers, wenn Sie einen Test im Modus Every tick based on real ticks starten; ansehen können Sie sie auch unter View → Symbols (Ctrl+U) → Ticks. Abrufbar sind nur Daten innerhalb des Zeitraums, den der Broker bereitstellt. Es ist auch möglich, CSV-Dateien externer Tick-Datenanbieter wie Dukascopy zu importieren, der Import in MT5 ist jedoch aufwendig.
F: Bei manchen Währungspaaren ist die History Quality niedrig. Was tun?
Je nach Broker variiert der verfügbare Zeitraum historischer Tick-Daten erheblich. Besonders ältere Daten (mehr als 10 Jahre) stehen bei vielen Brokern nicht zur Verfügung. Nutzen Sie in diesem Fall die ältesten verfügbaren Daten für Ihren Test.
F: Wie stelle ich sicher, dass Backtest und Forwardtest konsistent sind?
Die Grundregel ist, Forwardtests auf demselben Broker-Konto durchzuführen, das auch für den Backtest verwendet wurde. Da Spreads und Swap-Sätze je nach Broker unterschiedlich sind, minimiert die Nutzung desselben Brokers die Abweichung zwischen BT und FT.
F: Verwenden „Optimierung" und „Backtest" im Strategy Tester dasselbe Modell?
Ja. Die Parameteroptimierung nutzt das im Tester gewählte Modell, genau wie ein normaler Backtest. Da eine Optimierung jedoch Tausende bis Zehntausende Backtests ausführt, kann sie mit Every tick based on real ticks mehrere Tage dauern. Effizient ist es, mit Open prices only oder 1 minute OHLC zu optimieren und nur die abschließende Validierung mit Every tick based on real ticks durchzuführen.
Verwandte Seiten
Verwandt
2026-10-19
Backtest nicht reproduzierbar? 5 Punkte zum Prüfen
2026-10-16
Backtest mit Custom-Symbolen: Vorgehen und Fallstricke
2026-10-15
MT5-Historienqualität: Echtticks und Grenzen
2026-10-12
Dark Algo MT5 im Test: PF 2.08, max. DD 35.05 %
📧 Kostenloser E-Mail-Kurs (8 E-Mails) + Paket mit 13 MT5-Indikatoren nur für Abonnenten
* Datenschutz streng geschützt. Sie können jederzeit kündigen.
Fragen zu EAs oder Forex?
Stelle sie im Trading-Forum von Nattzy (kostenlose Registrierung). Auch Fragen über diesen Artikel hinaus sind willkommen – etwa zu EA-Einstellungen oder zur Brokerwahl.
Auf Nattzy fragen ↗