
اختبار رجعيMT5
كيف تجري باك تيست بمختبر استراتيجيات MT5
آخر تحديث: 15 مايو 2026
▼ جدول المحتويات
ما هو الاختبار الرجعي؟
الاختبار الخلفي هو عملية تشغيل EA على بيانات سوق تاريخية للتحقق من فاعلية الاستراتيجية. يأتي MT5 بميزة اختبار خلفي قوية تُسمى Strategy Tester.
دون استخدام أموال حقيقية، يمكنك فحص أداء EA على سنوات من البيانات التاريخية، مما يجعله خطوة مهمة قبل تشغيل EA على حساب حقيقي.
حتى لو أظهر الاختبار الخلفي نتائج جيدة، فهو لا يضمن أرباحًا مستقبلية. استخدم الاختبار الخلفي كمرجع فقط.
فتح Strategy Tester
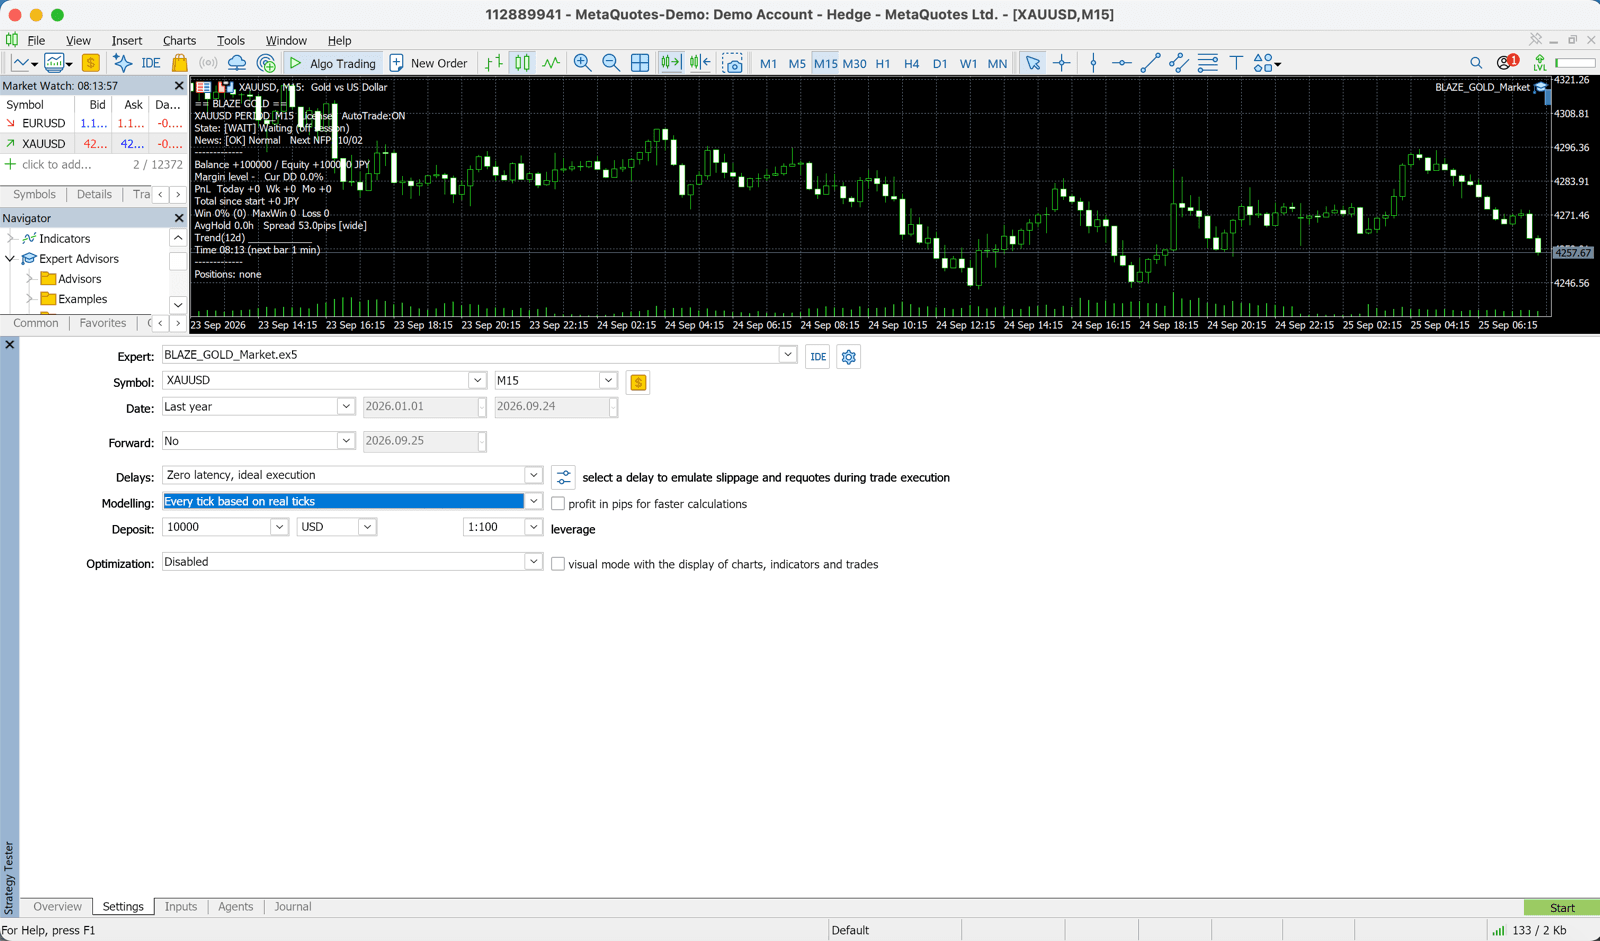
إليك كيفية فتح Strategy Tester في MT5.
- الطريقة 1:انقر «View» ← «Strategy Tester» من القائمة العليا
- الطريقة 2:استخدم اختصار لوحة المفاتيح «Ctrl + R»
- الطريقة 3:انقر زر «Strategy Tester» في شريط الأدوات
ستظهر لوحة Strategy Tester في أسفل الشاشة.
إعدادات الاختبار الخلفي
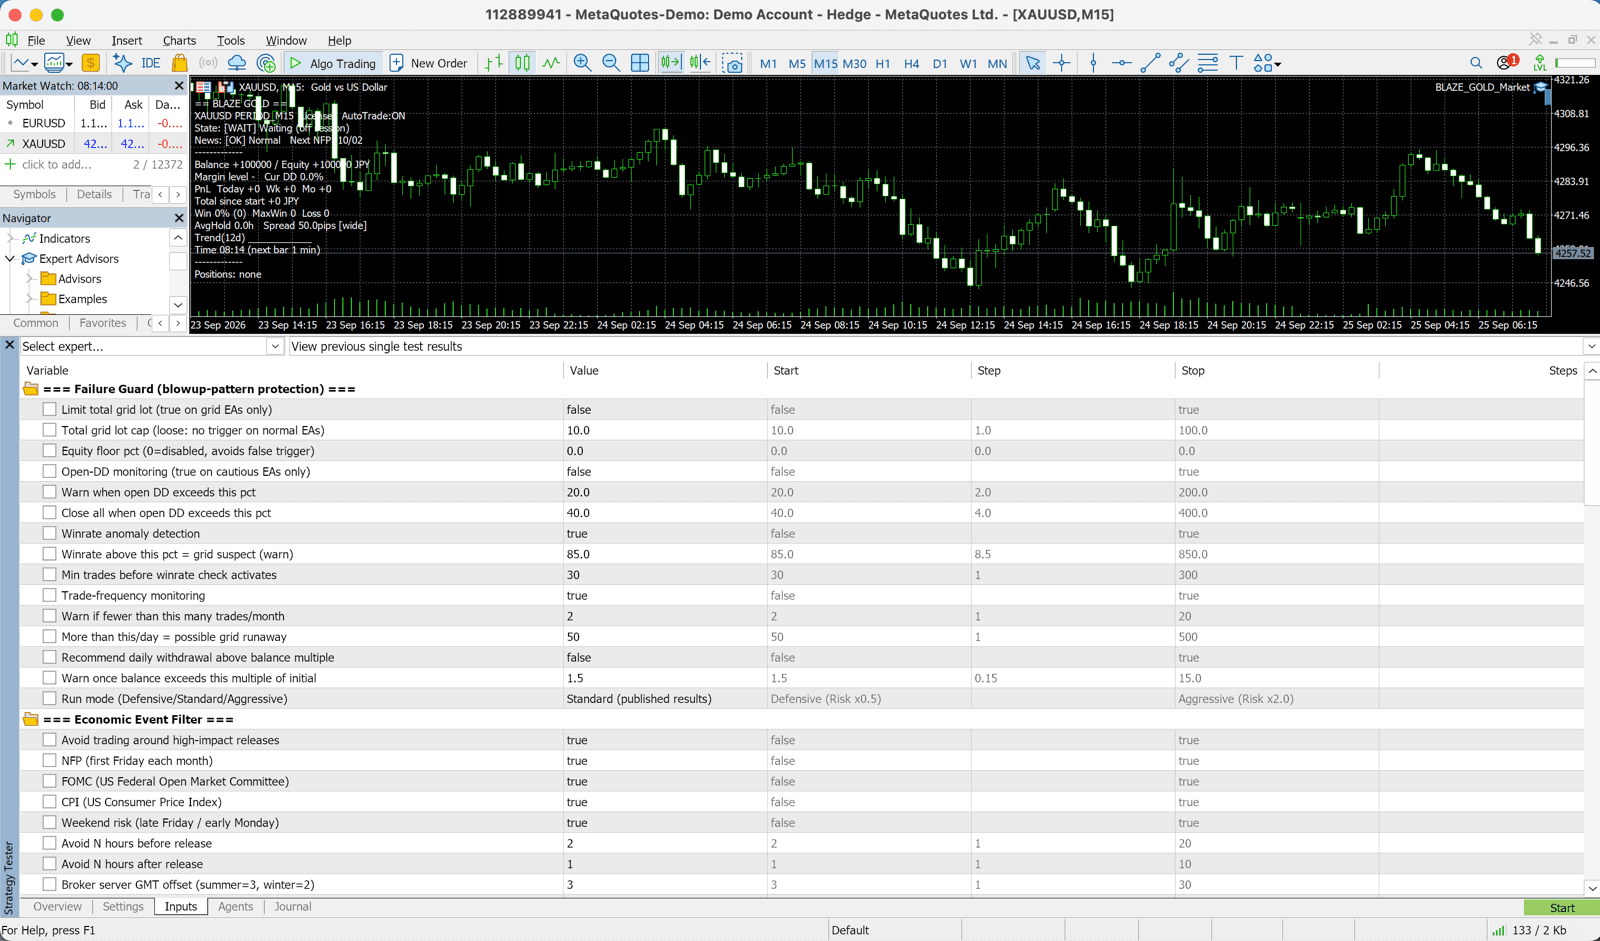
| الإعداد | الموصى به | الوصف |
|---|---|---|
| المستشار الخبير | GOLD_VIPER | اختر EA المراد اختباره |
| الرمز (زوج العملات) | XAUUSD | اختر GOLD |
| الإطار الزمني | M30 (30 دقيقة) | اضبطه ليتوافق مع تصميم EA |
| النموذج | Every tick based on real ticks | أعلى دقة (يستغرق وقتًا أطول) |
| الفترة | مخصص | اضبط الفترة المراد اختبارها (مثل 2020-2025) |
| الرصيد الأولي | 10000 | رأس المال الأولي الافتراضي ($10,000 وغيره) |
| العملة | USD | طابق عملة حسابك |
| السبريد | 30-50 (XAUUSD) | اضبط قيمة قريبة من السبريد الفعلي |
وضع «Every tick based on real ticks» هو الأدق لكنه يستغرق أطول وقت. نوصي بالفحص السريع أولًا بوضع «1 minute OHLC»، ثم التحقق بوضع «Every tick based on real ticks».
تشغيل الاختبار الخلفي
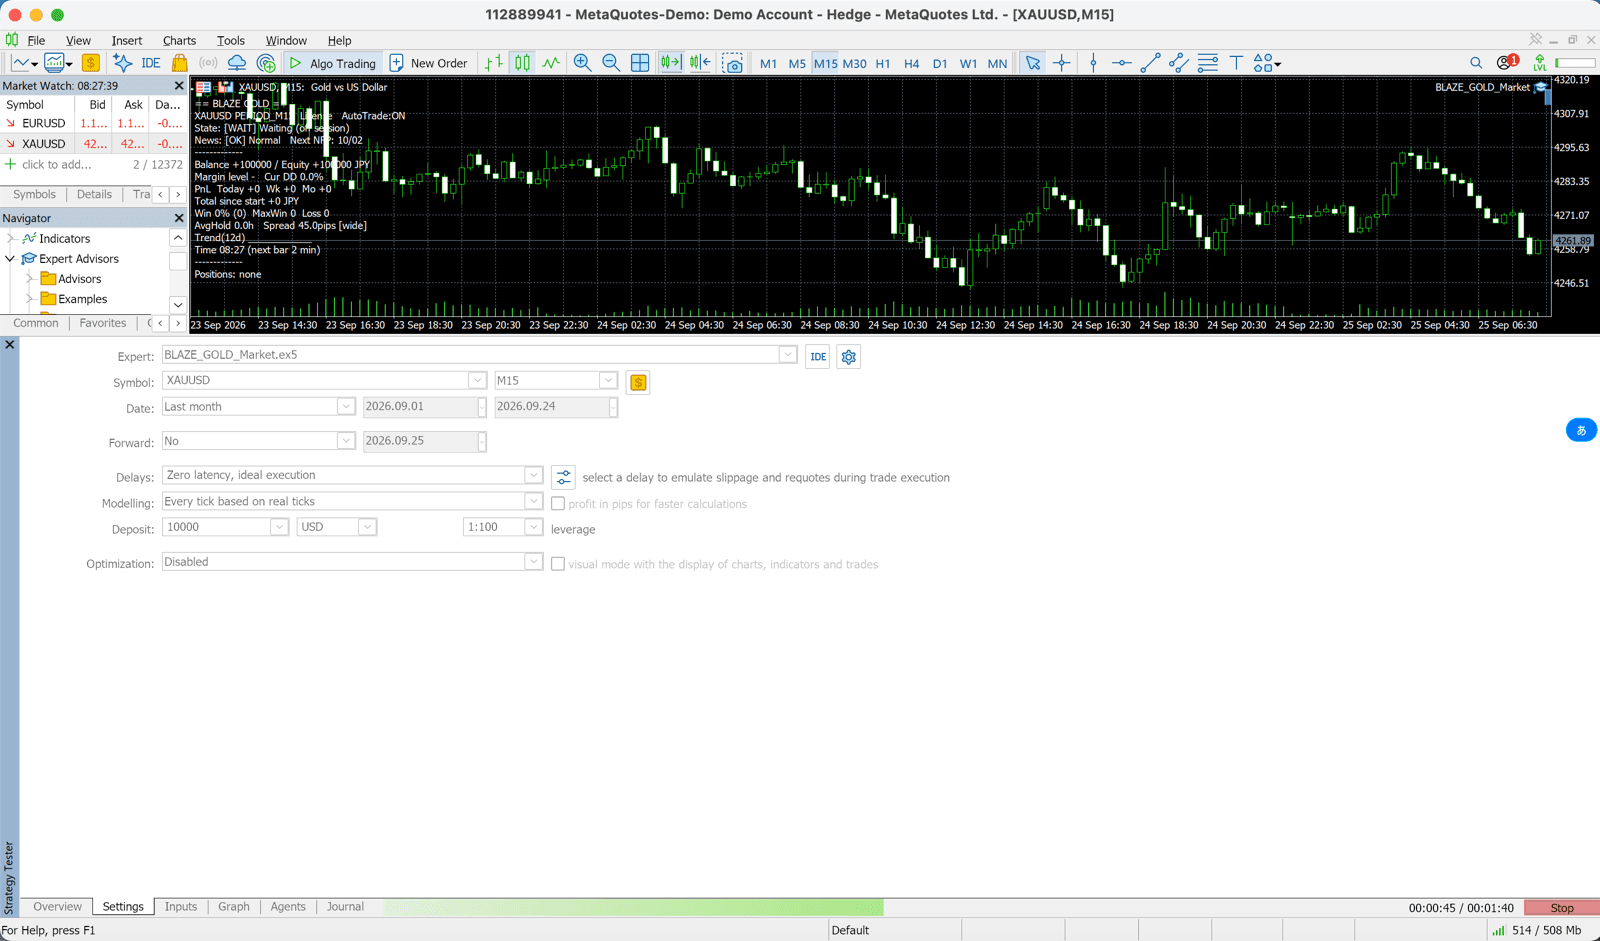
- 1.بعد اكتمال الإعدادات، انقر زر «Start»
- 2.سيظهر شريط تقدم ويبدأ الاختبار الخلفي
- 3.بعد الاكتمال، ستظهر قائمة بجميع الصفقات في تبويب «Results»
- 4.في تبويب «Graph»، يمكنك عرض رسم بياني لتطور الأصول
- 5.في تبويب «Report»، يمكنك فحص المعلومات الإحصائية التفصيلية
قراءة النتائج
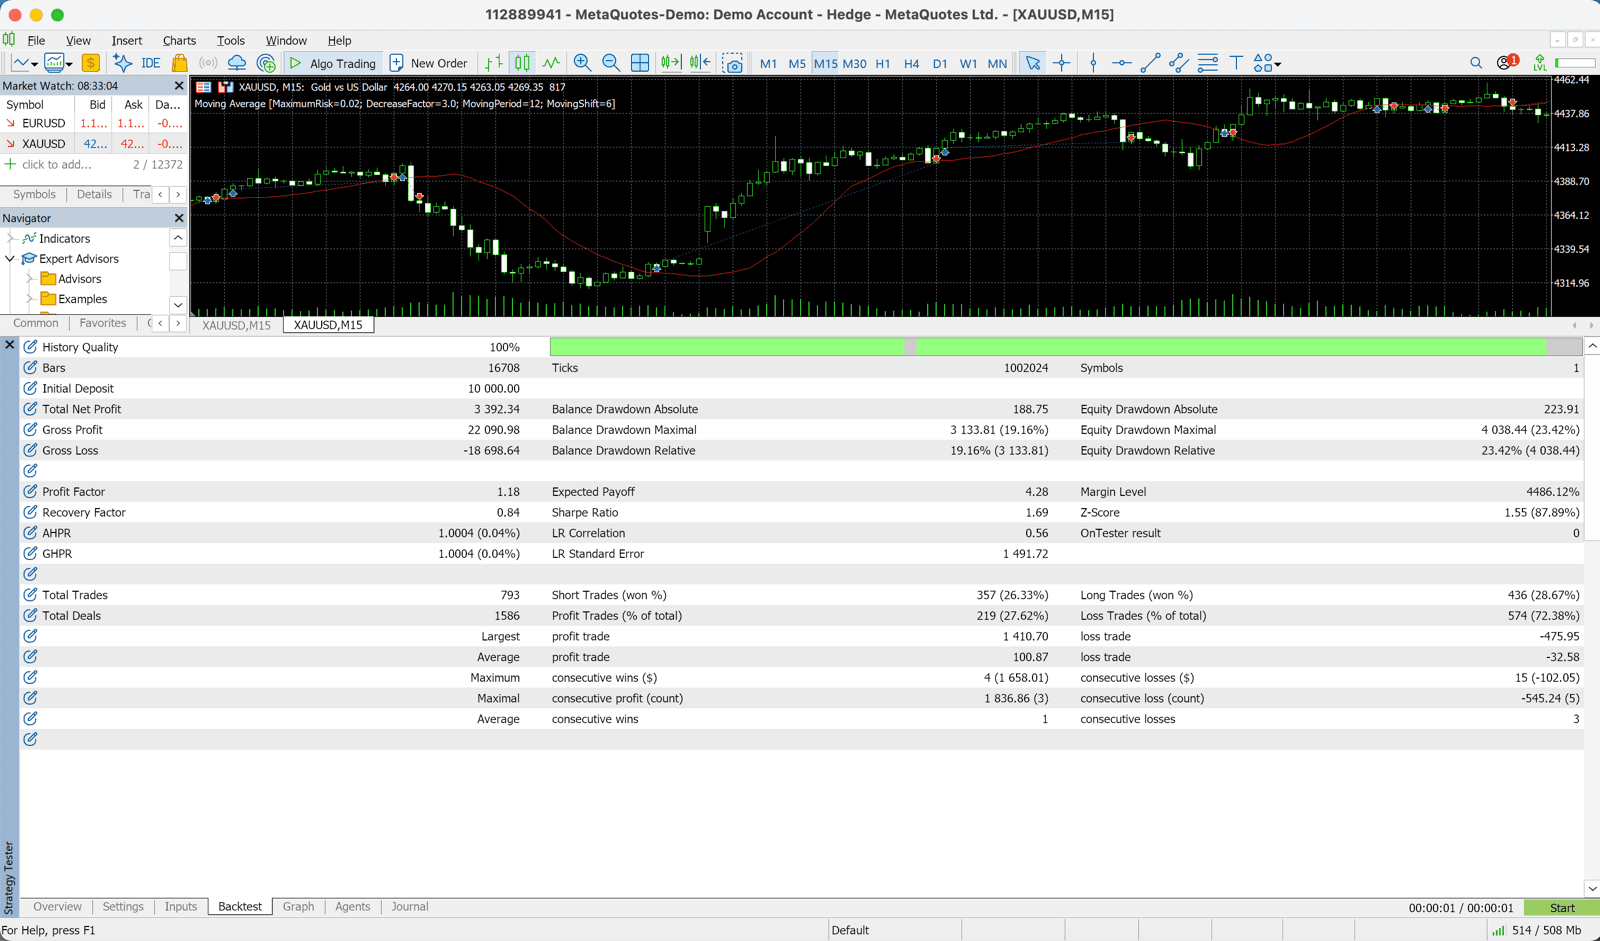
| المقياس | الوصف | الهدف |
|---|---|---|
| صافي الربح | إجمالي الربح خلال فترة الاختبار الخلفي | يجب أن يكون موجبًا |
| معدل الربح | نسبة الصفقات الرابحة من إجمالي الصفقات | يختلف حسب الاستراتيجية (35–45% مقبول لروبوتات الاتجاه) |
| معامل الربح (PF) | إجمالي الربح ÷ إجمالي الخسارة | 1.3 فأكثر كدليل (1.1–2.0 نطاق صحي) |
| أقصى دراودان (DD) | أقصى انخفاض في الأصول | أقل من 20% كدليل (التراجع النسبي 10–25% شائع) |
| نسبة شارب | نسبة العائد إلى المخاطرة | يُفضَّل 1.0 فأكثر |
| إجمالي الصفقات | عدد الصفقات خلال فترة الاختبار الخلفي | قلّتها تعني موثوقية منخفضة |
| أقصى خسائر متتالية | أقصى عدد من الخسائر المتتالية | تحقق مما إذا كنت تتحمل ذلك نفسيًا |