
كيف تحسّن معاملات الإكسبيرت وما يجب الحذر منه
آخر تحديث: 15 مايو 2026
يُرجى القراءة قبل التحسين
تحسين المعاملات ميزة قوية، لكنه إذا استُخدم بشكل خاطئ فقد يفرط في التحسين على البيانات التاريخية (الإفراط في الملاءمة)، فينتج EA لا يعمل إطلاقًا في الأسواق الفعلية. يشرح هذا المقال هذه الاحتياطات بالتفصيل أيضًا.
▼ جدول المحتويات
ما هو التحسين (Optimization)؟
تحسين معاملات EA هو عملية اختبار تركيبات متنوعة من المعاملات — مثل فترات EMA ومضاعفات ATR ونسب المخاطرة — اختبارًا خلفيًا لإيجاد التركيبة الأفضل أداءً.
يتضمن Strategy Tester في MT5 «وضع التحسين» الذي يختبر تلقائيًا جميع تركيبات المعاملات ضمن نطاق محدد بأسلوب القوة الغاشمة. تتيح المعالجة متعددة الخيوط تحسينًا عالي السرعة.
خطوات التحسين
- 1
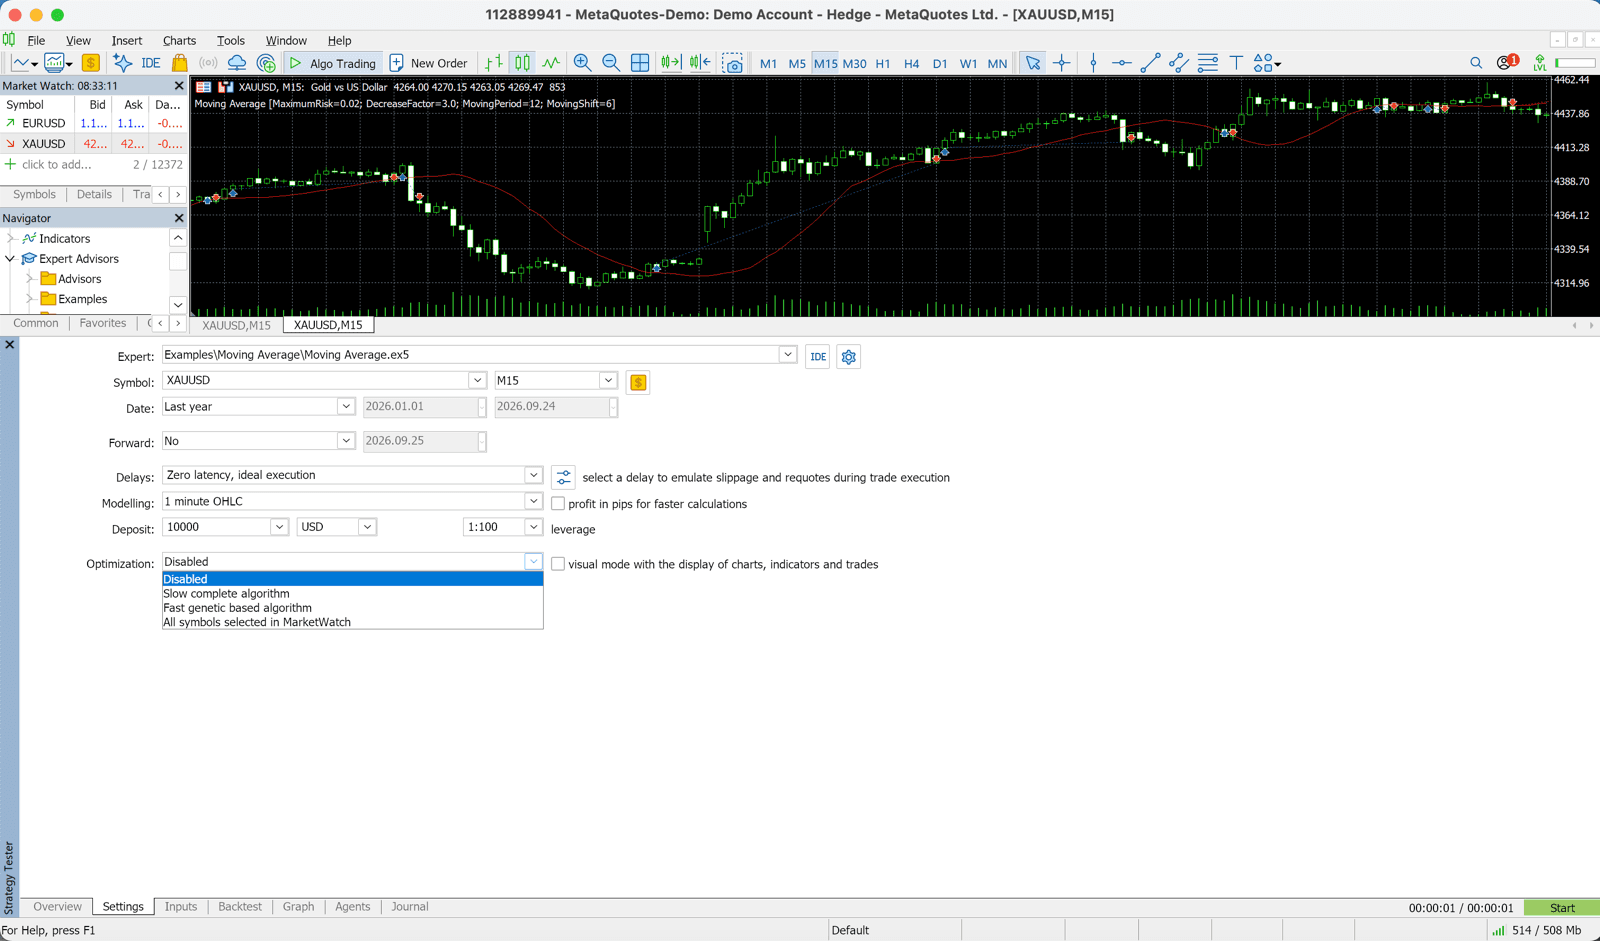
افتح Strategy Tester
افتح Strategy Tester بـ Ctrl+R واضبط EA وزوج العملات (XAUUSD H1).
- 2
اختر وضع التحسين
فعّل (ON) خانة «Optimization» واختر معيار التحسين (مثل Max Net Profit أو Max Sharpe Ratio). نوصي باستخدام نسبة شارب كمعيار.
- 3
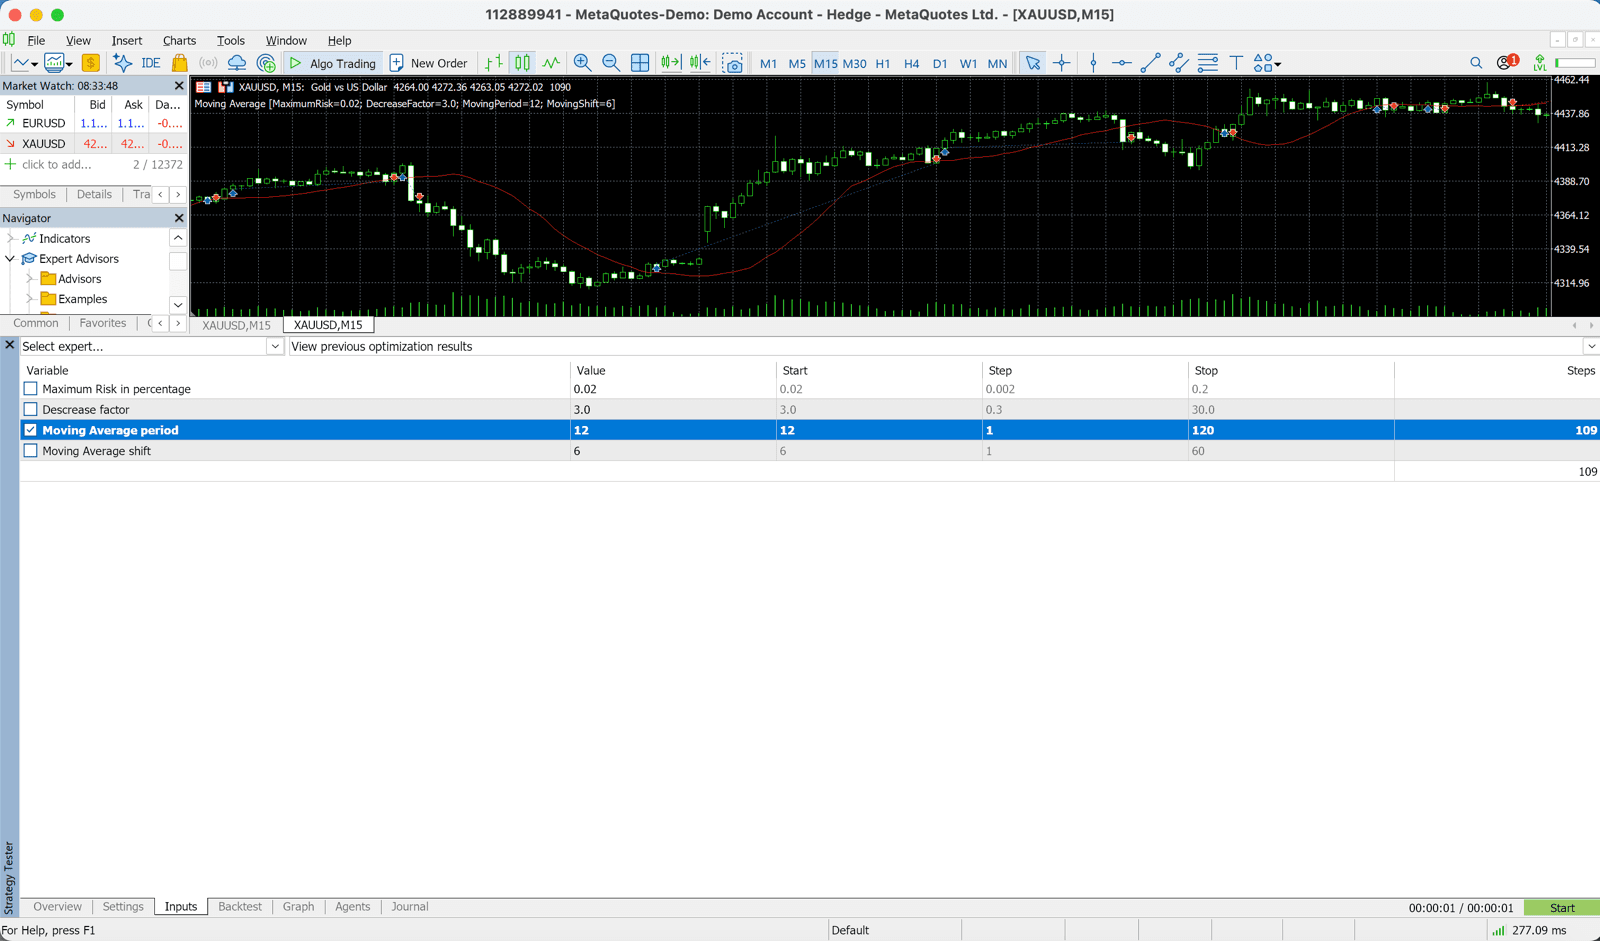
اضبط نطاقات المعاملات
في تبويب «Input»، حدّد المعاملات المراد تحسينها واضبط القيمة الابتدائية والخطوة والقيمة النهائية. مثال: FastEMA_Period (البداية: 10، الخطوة: 5، النهاية: 50)
- 4
انقر Start
بعد اكتمال الإعدادات، انقر «Start». بحسب عدد تركيبات المعاملات، قد يستغرق ذلك بعض الوقت.
- 5
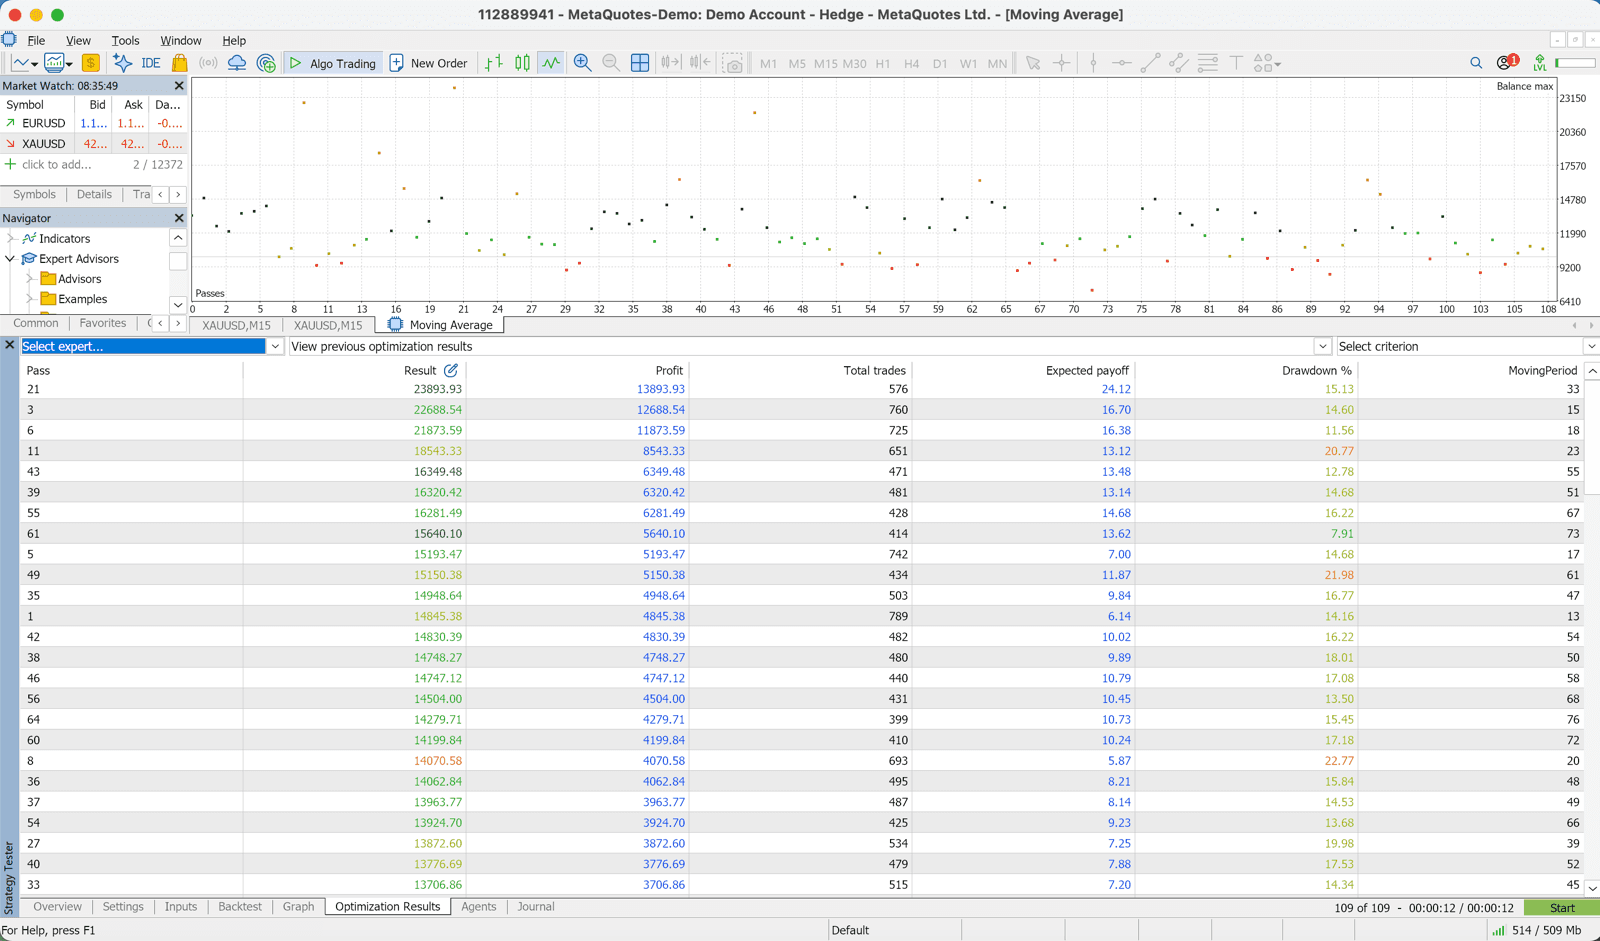
راجع النتائج
بعد اكتمال التحسين، يعرض تبويب «Optimization» قائمة بنتائج كل تركيبة. رتّب بحسب نسبة شارب أو صافي الربح لمراجعة أفضل التركيبات.
ما هو الإفراط في الملاءمة (Overfitting)؟
الإفراط في الملاءمة ظاهرة يصبح فيها EA مفرط التحسين على بيانات الاختبار الخلفي التاريخية فيتوقف تمامًا عن العمل في الأسواق الفعلية.
فمثلًا، حتى لو حصلت على نتائج اختبار خلفي رائعة بمعاملات محددة جدًا مثل FastEMA_Period=23 وSlowEMA_Period=47، فمن المرجح أنها «ملائمة أكثر من اللازم» للبيانات التاريخية وقد لا تعمل في الأسواق المستقبلية.
• منحنى ربح الاختبار الخلفي ناعم للغاية (أداء جيد على نحو غير طبيعي)
• محسّن لفترة محددة فقط
• حساس لتغيّر المعاملات — تغييرات صغيرة تسبب تغيّرات كبيرة في النتائج
كيفية تجنب الإفراط في الملاءمة
أجرِ اختبارًا خارج العينة
افصل البيانات المستخدمة للتحسين (داخل العينة) عن البيانات المستخدمة للتحقق (خارج العينة). مثلًا، حسّن على بيانات 2018-2023 وتحقق على بيانات 2024-2025. إذا ظهرت نتائج جيدة في الفترة خارج العينة أيضًا، فيمكن توقع الفاعلية في الأسواق الفعلية.
تحقق من الاستقرار أمام تغيّر المعاملات
تأكد من أن نتائج الاختبار الخلفي لا تتغير كثيرًا مع المعاملات القريبة من القيمة المثلى. فمثلًا، إذا كانت FastEMA=20 هي المثلى، فمن المهم أن تظهر نتائج مماثلة مع 19 أو 21.
قصر المعاملات التي تحسّنها
من الخطر تحسين جميع المعاملات في وقت واحد. نوصي بالتركيز على المعاملات الأكثر تأثيرًا (نسبة المخاطرة وفترات EMA وغيرها).
أفضل ممارسات التحسين
- ✓استخدم «Max Sharpe Ratio» أو «Max Recovery Factor» بدلًا من «Max Net Profit» كمعيار للتحسين
- ✓استخدم 3 سنوات على الأقل من البيانات لفترة التحسين
- ✓أجرِ دائمًا اختبارًا خارج العينة للتحقق من الإفراط في الملاءمة
- ✓أجرِ تحليل حساسية (اختبر بقيم قريبة من القيمة المثلى)
- ✓بعد التحسين، أجرِ تداولًا تجريبيًا لمدة 3 أشهر على الأقل قبل استخدام حساب حقيقي. ملاحظة: مستشاراتنا المجانية لا تعمل على الحسابات التجريبية. تحقق منها في مختبر الاستراتيجيات ثم ابدأ على حسابك الحقيقي المسجَّل بأصغر لوت (النسخ المشتراة من سوق MQL5 تعمل على الحسابات التجريبية).
- ✓فكّر في إعادة التحسين دوريًا (كل 6-12 شهرًا)