
什麼是前向測試 — 與回測的差異與讀法
最後更新:2026-05-18 | 預估閱讀時間:10分鐘
要評估EA的可靠性,除了歷史資料驗證(回測)之外,在實際市場中的即時驗證(前向測試)也不可或缺。唯有結合兩者,才能判斷EA的策略是否在過去與未來都行得通。
目錄
0 / 3回測與前向測試的差異
| 項目 | 回測 (BT) | 前向測試(FT) |
|---|---|---|
| 使用的資料 | 歷史價格資料 | 即時市場價格 |
| 點差 | 固定或模型估算 | 實際點差(變動) |
| 滑點 | 多半未納入考量 | 實際成交滑價 |
| 執行速度 | 即時完成(10年只需數分鐘) | 即時(需要實際經過的時間) |
| 可靠性 | 曲線擬合的風險 | 反映真實市場狀況 |
| 最短所需期間 | 數小時至1天 | 3 個月至 1 年以上 |
| 成本 | 免費(可在模擬環境中進行) | 免費(模擬帳戶)或需要真實資金 |
為什麼前向測試很重要
1. 回測只針對「過去」最佳化
無論回測結果多麼亮眼,它評估的都只是過去資料上的表現。過度擬合(曲線擬合)的EA在回測中可能看起來很出色,卻在真實市場中表現不佳。前向測試能讓這個問題浮現。
2. 衡量真實的點差與滑價
經紀商的點差會隨市場狀況波動——在重大經濟數據公布期間,可能擴大到正常的5至10倍。由於回測使用固定點差,實際的摩擦成本是看不到的。前向測試讓你能評估真實的成交品質。
3. 確認與經紀商的相容性
同一個EA會因各家經紀商的執行速度與滑價不同而產生不同的結果。尤其對於短線EA而言,與經紀商的相容性是績效的決定性因素。
如何解讀前向測試結果
我們的"即時結果」頁面會公布每個EA的前向測試結果。以下說明主要指標的解讀方式。
獲利因子(PF)
總獲利 ÷ 總虧損。高於1.0代表期望值為正。1.3以上是穩定性的基準。
最大回撤(Max DD)
從高點到低點的最大跌幅(%)。如果FT的最大回撤在BT最大回撤的1.5×以內,就屬於正常範圍。
勝率
單獨來看意義不大。務必與風險報酬比一起看。即使勝率只有40%,在風報比1:2時期望值仍為正。
交易次數
前向測試中至少需要50–100筆交易才具有統計可靠性。如果期間很短,請僅將結果當作參考。
BT比較(偏離率)
如果FT的PF落在BT的PF的70–130%以內,就可以判斷EA「表現符合預期」。
前向測試的通過/不通過標準
| 結果 | 條件 | 對策 |
|---|---|---|
| ✅ 良好 | FT PF ≥ 1.2,最大回撤 < BT 的 1.5 倍,50 筆以上交易 | 繼續以真實資金運行 |
| ⚠️ 關注 | FT PF 1.0–1.2 或最大回撤 = BT 的 1.0–1.5 倍 | 延長3個月後重新評估 |
| ❌ 複查 | FT PF < 1.0 或最大回撤 > BT 的 1.5 倍 | 回到模擬帳戶並重新檢視參數 |
| 🚨 建議停止 | 最大回撤 > BT的2×,或FT中連續出現錯誤 | 停止運行並調查原因 |
如何進行前向測試
在模擬帳戶上運行EA
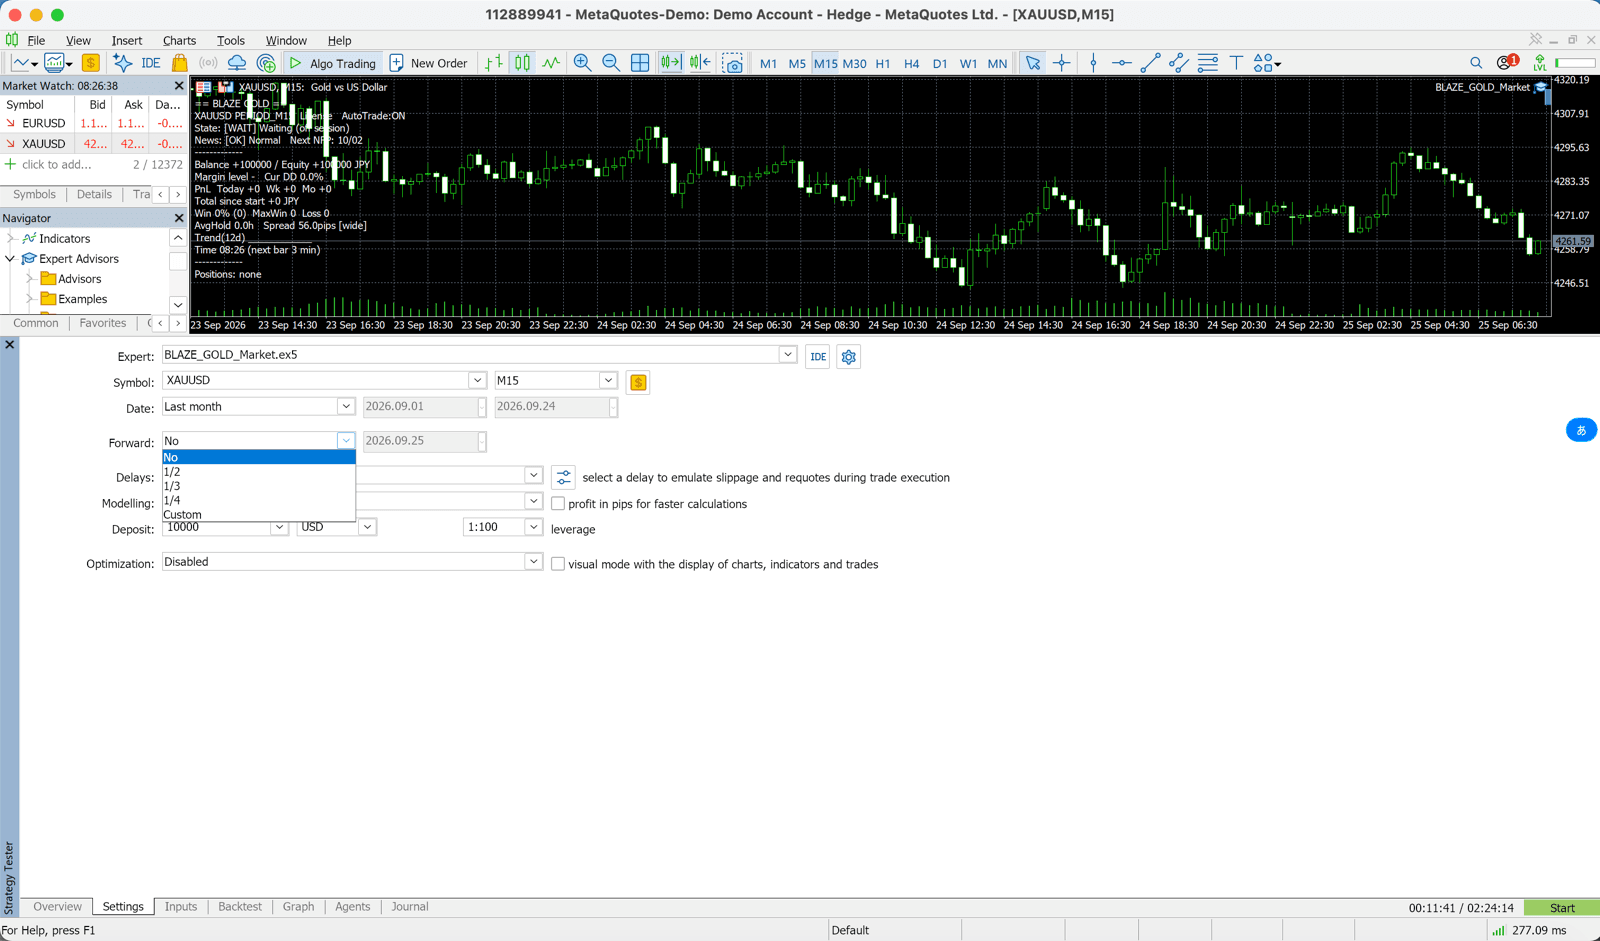
在Exness、XMTrading或HFM的模擬帳戶上設定EA。使用與正式運行相同的參數設定(RiskPercent、SL、MagicNumber)。 注意:本站的免費版EA無法在模擬帳戶上運作。請用策略測試器確認運作,並在已登記的真實帳戶以最小手數開始(在 MQL5 Market 購買的版本可用於模擬帳戶)。
至少等待3個月並累積50筆以上的交易
交易頻率低的EA(H4、D1時間框架)可能需要3–6個月。避免急著下結論——耐心至關重要。
記錄月報
從MT5的帳戶歷史分頁匯出HTML報告。每月記錄PF、最大回撤與交易筆數。
與回測比較並評估
檢查FT的表現是否在BT的70–130%以內。如果偏離很大,請檢視參數或經紀商。
決定是否上線
如果通過標準,就轉到真實帳戶。從最小手數開始,隨著績效持續穩定再逐步增加。