
MT5 EA最佳化入門:遺傳演算法實戰解說
MT5 EA最佳化入門:遺傳演算法實戰解說
在調整 EA 參數時,MT5 的策略測試器提供兩種最佳化模式:「窮舉法(逐一測試所有參數組合)」與「遺傳演算法(GA)」。
面對龐大的組合數量,在有限時間內完成搜尋,遺傳演算法是業界標準做法。本文將整理遺傳演算法最佳化的基本概念與實務要點。
本文重點
- 若組合數超過數萬種,應使用遺傳演算法(GA)而非窮舉法進行搜尋
- 評估指標選擇還原係數或夏普比率,並排除交易次數過少的解
- 不要只採用最高分的 1 筆,而應透過前 10 至 20 名的集中程度、參數靈敏度與分割區間驗證來決定採用值
最佳化流程(全貌)
| 步驟 | 要做的事 | 詳細說明 |
|---|---|---|
| 1 | 將要最佳化的參數限縮在構成邏輯核心的少數幾個 | 縮小最佳化對象的範圍 |
| 2 | 依組合數決定使用窮舉法或 GA | 窮舉法與遺傳演算法的使用場景 |
| 3 | 在測試器中設定「基於遺傳演算法的快速最佳化」與評估指標 | 策略測試器的設定方式 |
| 4 | 執行最佳化,並在「最佳化結果」頁籤中確認收斂情形 | 執行遺傳演算法最佳化 |
| 5 | 透過分割區間、比較前段解、靈敏度檢驗排除過度最佳化 | 避免過度最佳化 |
| 6 | 若耗時過長,善用並行代理或雲端縮短時間 | 善用並行最佳化 |
推薦經紀商比較 →
🎁 免費下載EA📧 免費電子郵件課程(共 8 封)+ 訂閱者專屬 MT5 指標 13 款合集
※ 嚴格保護隱私。可隨時取消訂閱。
什麼是遺傳演算法
遺傳演算法(Genetic Algorithm,GA)是一種模仿生物進化的最佳化方法。具體流程如下:
- 隨機生成多組參數(個體)
- 對每個個體執行回測,並依評估指標(PF、還原係數等)進行評分
- 從高分個體中選出「親代」,透過交叉與突變產生下一代
- 重複以上過程,隨著世代累積,逐漸收斂至高評分的參數組合
窮舉法是「遍歷所有組合」,而 GA 則是「聚焦於較優區域進行搜尋」,因此計算時間可縮短數個數量級。
窮舉法與遺傳演算法的使用場景
| 窮舉法 | 遺傳演算法(GA) | |
|---|---|---|
| 搜尋方式 | 遍歷所有組合 | 聚焦於較優區域進行搜尋 |
| 適用規模 | 參數數量少、組合在數千以下 | 參數數量多、組合在數萬以上 |
| 計算時間 | 與組合數成比例增加 | 可縮短數個數量級 |
舉例來說,若 3 個參數各設定 10 個步進值,共有 1,000 種組合,窮舉法即可勝任。但若 5 個參數各設定 20 個步進值,組合數高達 320 萬種,此時便需要遺傳演算法。
策略測試器的設定方式
啟用最佳化功能,請在策略測試器介面中進行以下設定:
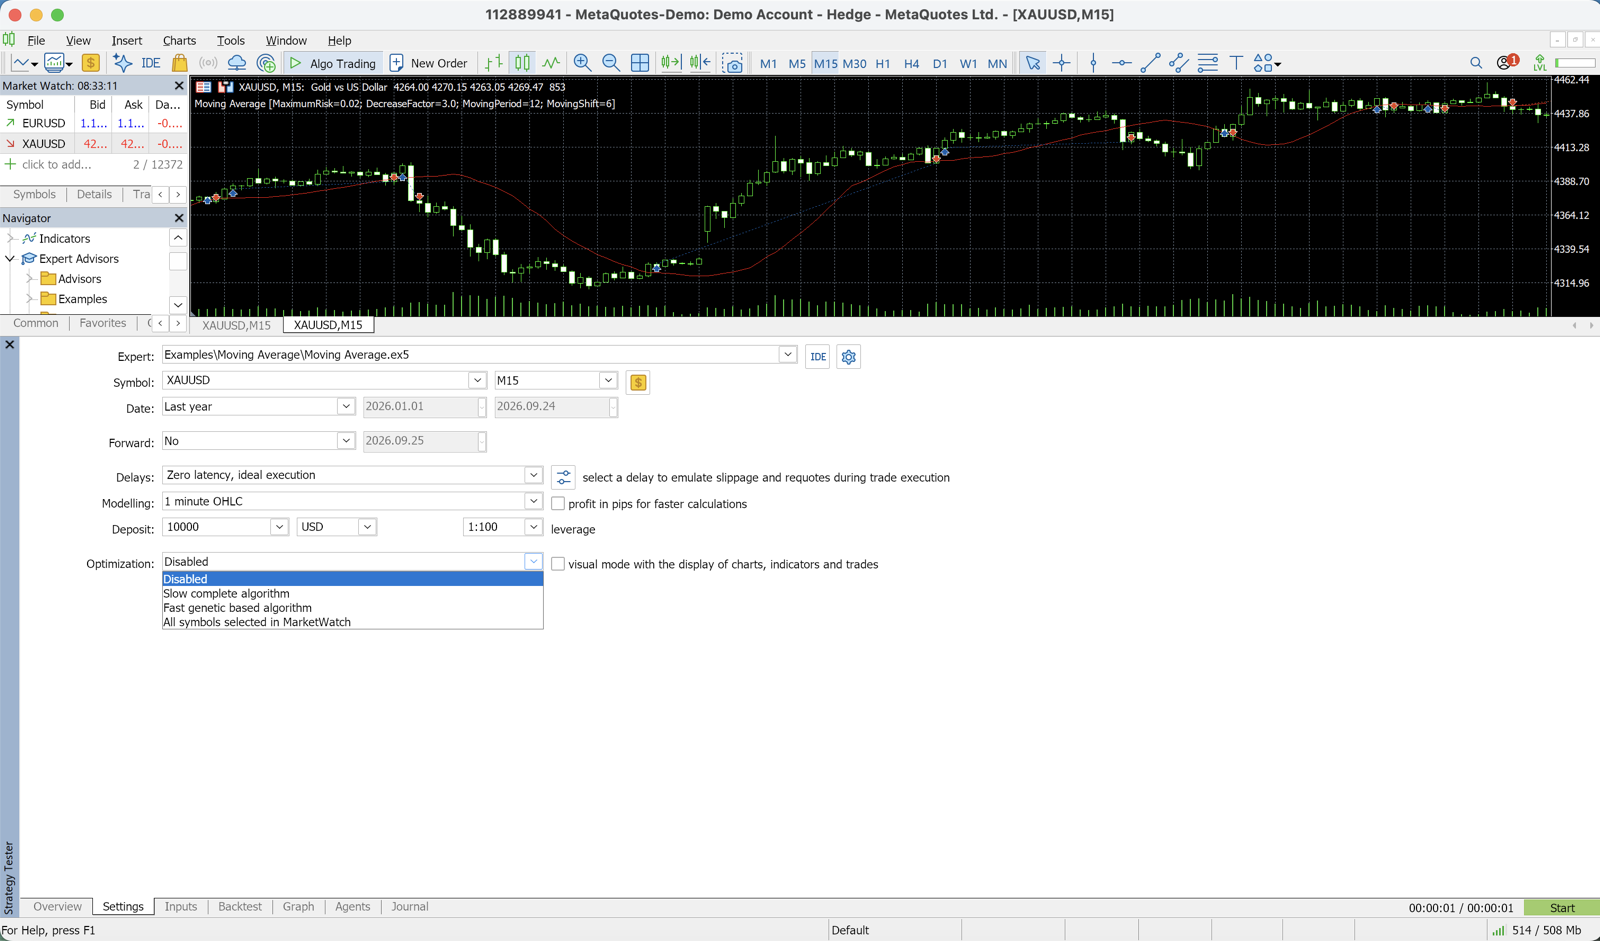
- 最佳化:選擇「基於遺傳演算法的快速最佳化」
- 結果:選擇評估指標,例如「最大複利」、「自訂最大值」、「最大還原係數」等
- 輸入參數頁籤:勾選欲最佳化的參數,並設定起始值、終止值與步進值
評估指標的選擇方式
選擇什麼作為「優良」標準,將直接影響最終結果。以下列出常見指標及其特點:
| 指標 | 內容 | 特點 |
|---|---|---|
| 最大複利(獲利) | 僅最大化利潤 | 因無視風險,容易陷入過度最佳化 |
| 還原係數 | 淨利潤 ÷ 最大回撤 | 兼顧平衡 |
| 夏普比率 | 考量報酬率的穩定性 | 重視穩定性 |
| 自訂最大值 | 可在 EA 程式碼中自由定義(例如:PF × 交易次數) | 可依目的自行設計 |
建議使用還原係數或夏普比率,這是在避免過度最佳化的同時,較容易找到實用參數的方式。
執行遺傳演算法最佳化
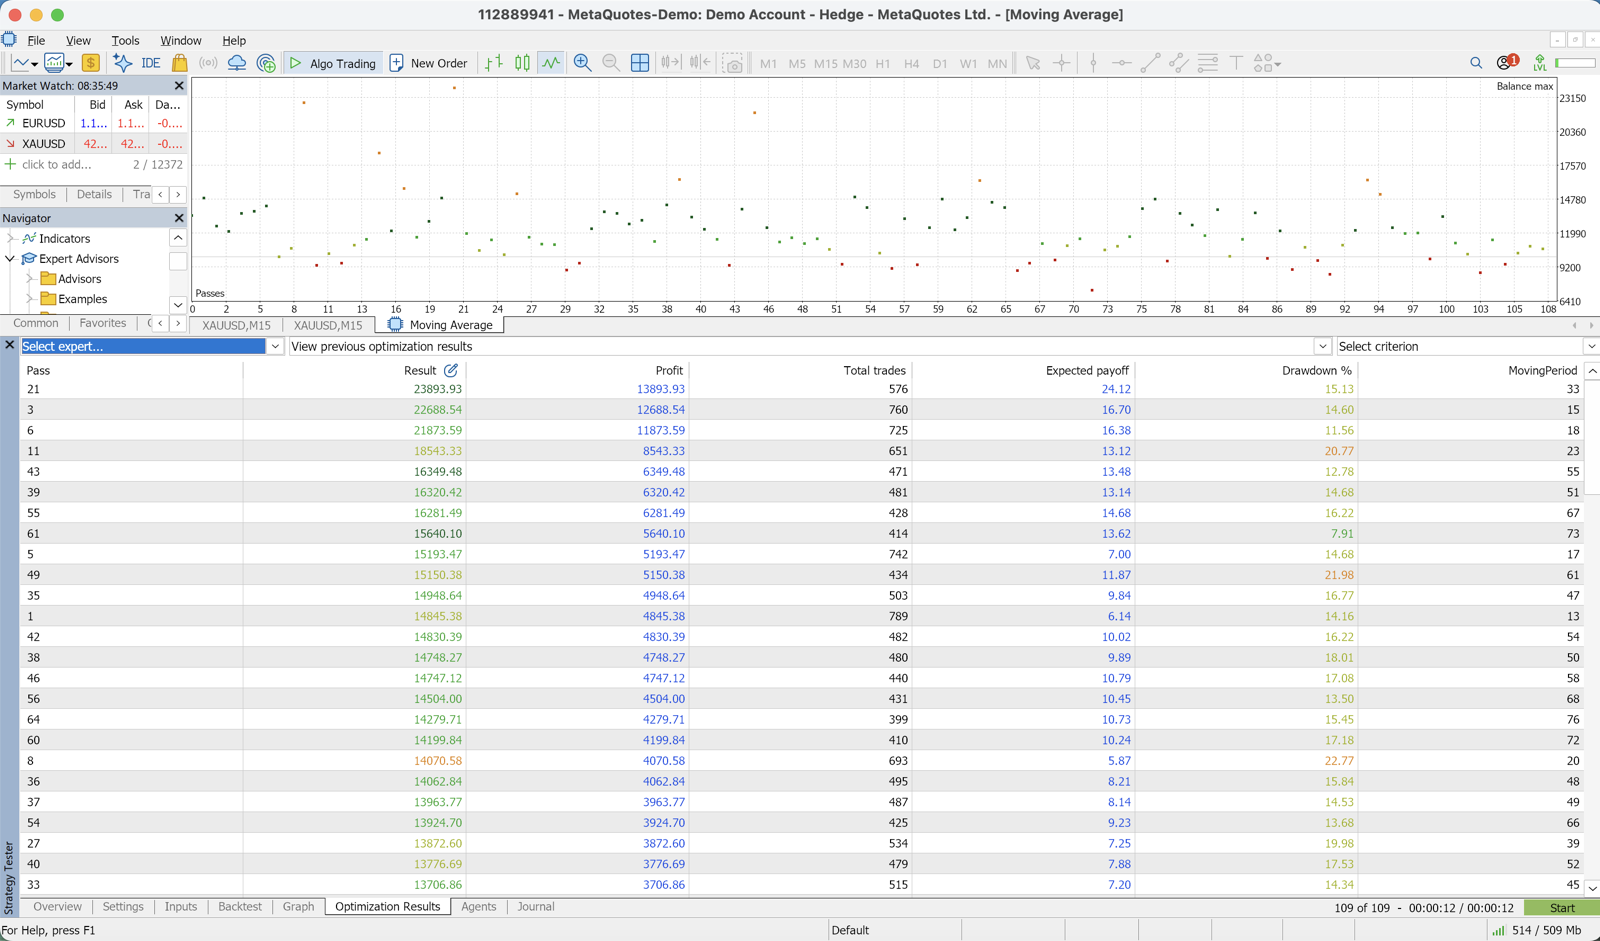
啟動最佳化後,每一世代中評估值較高的參數組合,將依序列於「最佳化結果」頁籤中。
MT5 的遺傳演算法會自動執行數百個世代,逐步收斂至優質解。
常見陷阱
| 症狀 | 可能原因 |
|---|---|
| 收斂過快 | 參數搜尋範圍可能過於狹窄 |
| 完全不收斂 | 評估指標設定不當,或資料雜訊過多 |
| 收斂至明顯異常的數值 | 未排除交易次數過少的解 |
透過在評估函數中加入「排除交易次數低於 50 次的結果」等篩選條件,可有效去除樣本數不足的雜訊解。
避免過度最佳化
最佳化執行越多次,越容易趨近「過去完美、未來失效」的參數。避免這種情況的實務守則有以下 4 條:
| 守則 | 確認事項 |
|---|---|
| 1. 分割時間區間 | 後段的樣本外結果是否崩潰 |
| 2. 比較前 10 至 20 名結果 | 排名靠前的解是否集中在相似區域 |
| 3. 檢驗參數靈敏度 | 上下調整 10 至 20% 後結果是否大幅崩潰 |
| 4. 保留不進行最佳化的參數 | 是否保留了邏輯上自然的固定值 |
1. 分割時間區間
以 10 年歷史資料為例,可用前 7 年進行最佳化,再用後 3 年進行樣本外(OOS)驗證。若後半段結果崩潰,即可判斷前半段發生了過度擬合。
2. 比較前 10 至 20 名結果
僅採用最高分的單一結果是危險的做法。
應確認排名靠前的解是否集中在相似區域,若是,則採用該區域中央附近的參數。
3. 檢驗參數靈敏度
將候選參數上下調整 10 至 20%,確認結果是否出現大幅崩潰。若崩潰,代表該解過度擬合於「尖銳的最佳點」。
4. 保留不進行最佳化的參數
刻意保留「未經最佳化、邏輯上自然的固定值」,能有效降低過度最佳化的風險。
例如,對 EMA 週期進行最佳化,但將 ATR 倍數固定不動。
善用並行最佳化
MT5 支援多核心 CPU 的並行最佳化。在「測試器」→「設定」中增加使用的代理數量,即可縮短計算時間。
此外,若使用 MQL5 雲端網路,可調用全球遠端代理進行大規模最佳化,但需支付費用。建議先在本地縮小參數範圍後,再考慮是否使用雲端資源,效率更佳。
縮小最佳化對象的範圍
最佳化的參數,基本上應限縮在進場判斷週期、止損幅度等構成邏輯核心的少數幾個。
其餘參數以「自然值」固定,較容易防止過度最佳化。
回測的 PF 只要持續最佳化就能不斷提高,但未來市場中失效的風險也會隨之增加。**「選擇平凡的數字,長期穩定運行」**才是實務上的正確解答。
免費 EA 下載
本站的免費 EA DONCHIAN ENGINE(USDJPY H1),在 USDJPY H1·9.4年(2017-2026 Dukascopy 實際 tick)的回測中,PF 1.50、勝率 34.5%、最大DD 10.8%、交易數 631 次。
推薦券商
為了讓回測與最佳化的結果在實盤中得到更好的再現性,本站推薦以成交品質為重點的券商。
相關文章
📧 免費電子郵件課程(共 8 封)+ 訂閱者專屬 MT5 指標 13 款合集
※ 嚴格保護隱私。可隨時取消訂閱。