
ฟอร์เวิร์ดเทสต์คืออะไร และต่างจากแบ็กเทสต์
อัปเดตล่าสุด: 2026-05-18 | เวลาอ่านโดยประมาณ: 10 นาที
การประเมินความน่าเชื่อถือของ EA ต้องใช้การตรวจสอบแบบเรียลไทม์ในตลาดจริง (ฟอร์เวิร์ดเทสต์) ควบคู่กับการตรวจสอบจากข้อมูลในอดีต (แบ็คเทสต์) เฉพาะการรวมทั้งสองอย่างเท่านั้นที่จะประเมินได้ว่า EA มีกลยุทธ์ที่ใช้ได้ทั้งในอดีตและต่อจากนี้
สารบัญ
0 / 3- ความแตกต่างระหว่างแบ็คเทสต์และฟอร์เวิร์ดเทสต์
- ทำไมฟอร์เวิร์ดเทสต์จึงสำคัญ
- วิธีอ่านผลฟอร์เวิร์ดเทสต์
- เกณฑ์ผ่าน/ไม่ผ่านของฟอร์เวิร์ดเทสต์
- วิธีรันฟอร์เวิร์ดเทสต์
ความแตกต่างระหว่างแบ็คเทสต์และฟอร์เวิร์ดเทสต์
| รายการ | แบ็กเทสต์ (BT) | ฟอร์เวิร์ดเทสต์ (FT) |
|---|---|---|
| ข้อมูลที่ใช้ | ข้อมูลราคาในอดีต | ราคาตลาดแบบเรียลไทม์ |
| สเปรด | คงที่หรือประมาณการโดยโมเดล | สเปรดจริง (เปลี่ยนแปลงได้) |
| สลิปเพจ | ส่วนใหญ่ไม่ได้นำมาพิจารณา | สลิปเพจจากการเข้าเทรดจริง |
| ความเร็วในการดำเนินการ | ทันที (10 ปีในไม่กี่นาที) | เรียลไทม์ (ใช้เวลาจริง) |
| ความน่าเชื่อถือ | เสี่ยงต่อ curve fitting | สะท้อนสภาพตลาดจริง |
| ระยะเวลาขั้นต่ำที่ต้องใช้ | ไม่กี่ชั่วโมงถึง 1 วัน | 3 เดือนถึงมากกว่า 1 ปี |
| ต้นทุน | ฟรี (ทำได้ในสภาพแวดล้อมเดโม) | ฟรี (บัญชีเดโม) หรือต้องใช้เงินจริง |
ทำไมฟอร์เวิร์ดเทสต์จึงสำคัญ
1. แบ็คเทสต์ปรับให้เหมาะกับ "อดีต" เท่านั้น
ไม่ว่าผลแบ็คเทสต์จะดีเพียงใด ก็ประเมินได้เฉพาะผลงานบนข้อมูลในอดีต EA ที่ overfit (curve-fit) อาจดูยอดเยี่ยมในแบ็คเทสต์ แต่ทำงานไม่ได้ในตลาดจริง ฟอร์เวิร์ดเทสต์เปิดโปงเรื่องนี้
2. วัดสเปรดและสลิปเพจจริง
สเปรดของโบรกเกอร์ผันผวนตามสภาพตลาด และอาจสูงขึ้น 5 ถึง 10 เท่าของปกติในช่วงประกาศเศรษฐกิจสำคัญ เนื่องจากแบ็คเทสต์ใช้สเปรดคงที่ จึงมองไม่เห็นต้นทุนแรงเสียดทานจริง ฟอร์เวิร์ดเทสต์ช่วยให้ประเมินคุณภาพการเข้าเทรดจริงได้
3. ยืนยันความเข้ากันได้กับโบรกเกอร์
EA ตัวเดียวกันอาจให้ผลต่างกันตามความเร็วการดำเนินการและสลิปเพจของแต่ละโบรกเกอร์ โดยเฉพาะ EA สแกลป์ปิง ความเข้ากันได้กับโบรกเกอร์เป็นปัจจัยตัดสินผลงาน
วิธีอ่านผลฟอร์เวิร์ดเทสต์
ของเรา "ผลลัพธ์แบบเรียลไทม์" เผยแพร่ผลฟอร์เวิร์ดเทสต์ของแต่ละ EA ต่อไปนี้อธิบายวิธีอ่านตัวชี้วัดสำคัญ
ปัจจัยกำไร (PF)
กำไรรวม ÷ ขาดทุนรวม สูงกว่า 1.0 หมายถึงค่าคาดหวังเป็นบวก 1.3 ขึ้นไปเป็นเกณฑ์ของความมั่นคง
Drawdown สูงสุด (Max DD)
การลดลงสูงสุดจากจุดสูงสุดถึงจุดต่ำสุด (%) หาก DD สูงสุดของ FT อยู่ภายใน 1.5 เท่าของ DD สูงสุดของ BT ถือว่าอยู่ในช่วงปกติ
อัตราชนะ
เพียงอย่างเดียวมีความหมายน้อย ควรดูควบคู่กับอัตราส่วนความเสี่ยง/ผลตอบแทนเสมอ แม้อัตราชนะ 40% ก็มีค่าคาดหวังเป็นบวกที่ RR 1:2
จำนวนเทรด
ต้องมีเทรดอย่างน้อย 50–100 ครั้งจึงจะมีความน่าเชื่อถือทางสถิติในฟอร์เวิร์ดเทสต์ หากช่วงเวลาสั้น ให้ใช้ผลเพื่อการอ้างอิงเท่านั้น
เทียบกับ BT (อัตราส่วนเบี่ยงเบน)
หาก PF ของ FT อยู่ภายใน 70–130% ของ PF ของ BT คุณสามารถตัดสินได้ว่า EA "ทำงานตามที่คาดไว้"
เกณฑ์ผ่าน/ไม่ผ่านของฟอร์เวิร์ดเทสต์
| ผลลัพธ์ | เงื่อนไข | การดำเนินการ |
|---|---|---|
| ✅ ดี | FT PF ≥ 1.2, DD สูงสุด < 1.5× ของ BT, 50+ เทรด | รันต่อด้วยเงินจริง |
| ⚠️ เฝ้าติดตาม | FT PF 1.0–1.2 หรือ DD สูงสุด = 1.0–1.5× ของ BT | ขยายเวลาอีก 3 เดือนแล้วประเมินใหม่ |
| ❌ ทบทวน | FT PF < 1.0 หรือ DD สูงสุด > 1.5× ของ BT | กลับไปเดโมและตรวจสอบพารามิเตอร์ใหม่ |
| 🚨 แนะนำให้หยุด | DD สูงสุด > 2 เท่าของ BT หรือเกิดข้อผิดพลาดต่อเนื่องใน FT | หยุดการทำงานและสืบหาสาเหตุ |
วิธีรันฟอร์เวิร์ดเทสต์
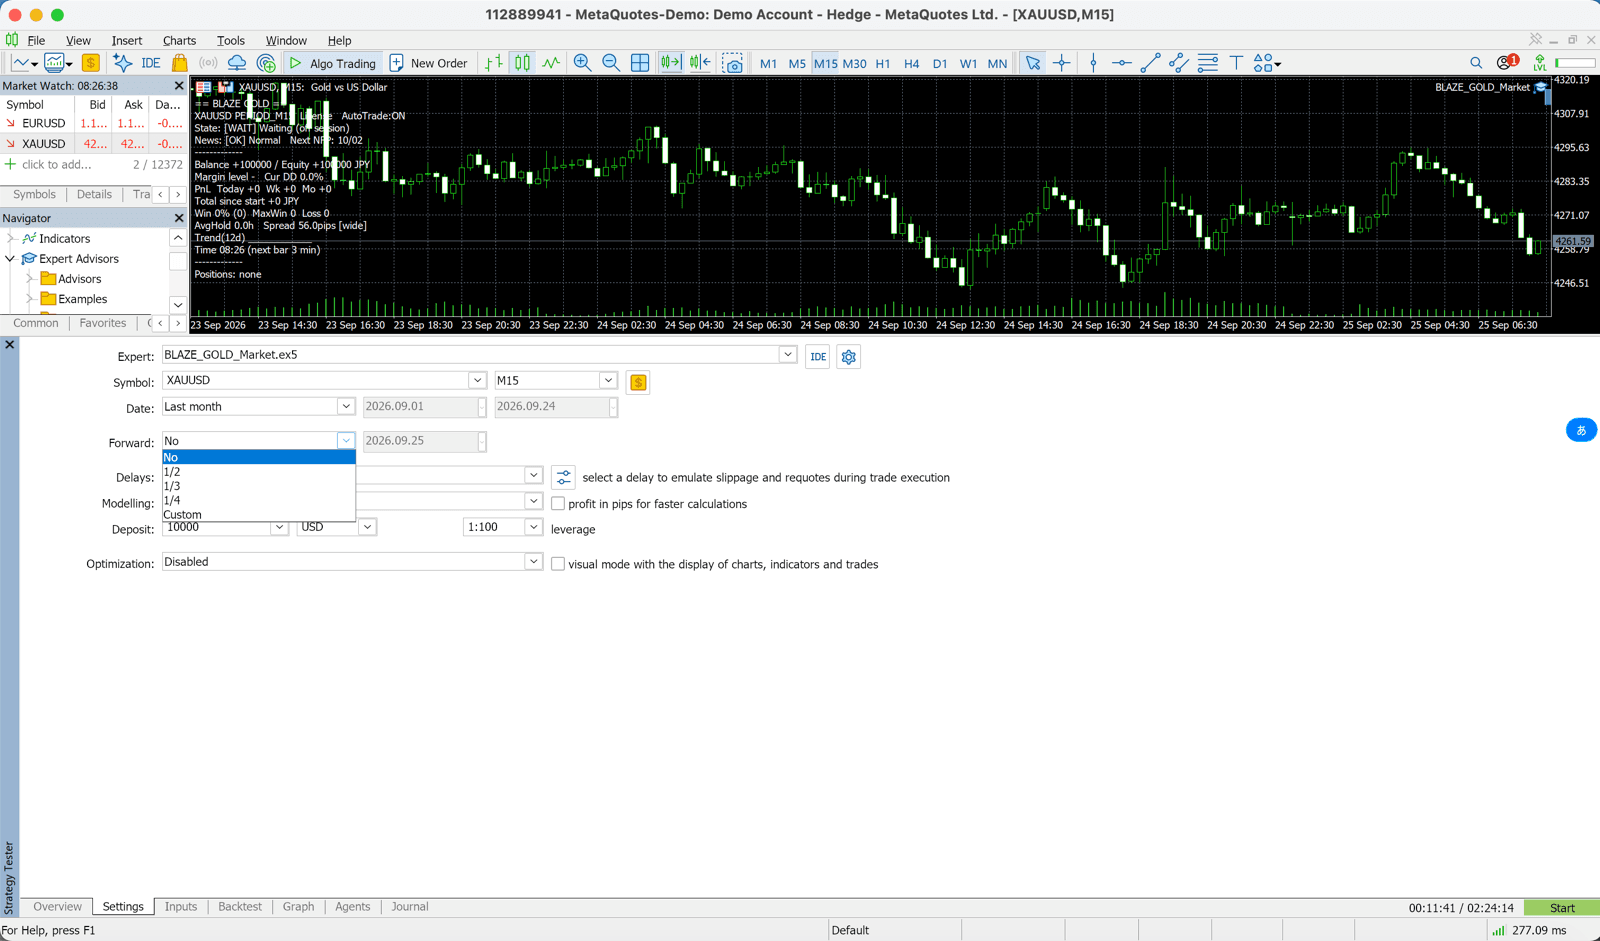
รัน EA บนบัญชีเดโม
ตั้งค่า EA บนบัญชีเดโมของ Exness, XMTrading หรือ HFM ใช้การตั้งค่าพารามิเตอร์เดียวกับการใช้งานจริง (RiskPercent, SL, MagicNumber) หมายเหตุ: EA รุ่นฟรีของเราไม่ทำงานบนบัญชีเดโม โปรดตรวจสอบใน Strategy Tester แล้วเริ่มบนบัญชีจริงที่ลงทะเบียนด้วยล็อตต่ำสุด (รุ่นที่ซื้อจาก MQL5 Market ใช้กับบัญชีเดโมได้)
รออย่างน้อย 3 เดือนและ 50+ เทรด
EA ที่เทรดไม่บ่อย (ไทม์เฟรม H4, D1) อาจใช้เวลา 3–6 เดือน หลีกเลี่ยงการรีบสรุป — ความอดทนสำคัญที่สุด
บันทึกรายงานรายเดือน
ส่งออกรายงาน HTML จากแท็บประวัติบัญชีของ MT5 บันทึก PF, DD สูงสุด และจำนวนเทรดเป็นรายเดือน
เปรียบเทียบและประเมินกับแบ็คเทสต์
ตรวจสอบว่าผลงาน FT อยู่ภายใน 70–130% ของ BT หรือไม่ หากเบี่ยงเบนมาก ให้ตรวจสอบพารามิเตอร์หรือโบรกเกอร์
ตัดสินใจเริ่มใช้เงินจริง
หากผ่านเกณฑ์ ให้ย้ายไปบัญชีจริง เริ่มด้วยขนาดล็อตขั้นต่ำ แล้วค่อย ๆ เพิ่มเมื่อผลงานยังคงอยู่
📊 ดูผลฟอร์เวิร์ดเทสต์ของเว็บไซต์เรา
เราเผยแพร่ผลฟอร์เวิร์ดที่อัปเดตต่อเนื่องของ EA ที่แจกและรันอยู่บนบัญชีทดสอบของเรา เปรียบเทียบกับตัวเลข Backtest ในหน้าของแต่ละ EA เพื่อประเมินความเสถียร