
Come Leggere il Report di Backtest MT5 [Edizione 2026]
Contenuti (10)
- Panoramica del Report di Backtest
- Significato di Ogni Indicatore e Criteri di Valutazione
- Come interpretare la curva del capitale (scheda Grafico)
- Le 3 Condizioni per un Buon Risultato di Backtest
- Errori Comuni da Evitare
- Come Eseguire un Backtest (MT5)
- Criteri di Backtest di fxea365
- Riepilogo: Ordine di Priorità per la Verifica del Backtest
- FAQ
- Pagine Correlate
Contenuti
- Panoramica del Report di Backtest
- Significato di Ogni Indicatore e Criteri di Valutazione
- Come interpretare la curva del capitale (scheda Grafico)
- Le 3 Condizioni per un Buon Risultato di Backtest
- Errori Comuni da Evitare
- Come Eseguire un Backtest (MT5)
- Criteri di Backtest di fxea365
- Riepilogo: Ordine di Priorità per la Verifica del Backtest
- FAQ
- Pagine Correlate
Come Leggere il Report di Backtest MT5 [Edizione 2026]
Quando esegui un backtest con lo Strategy Tester di MT5, ottieni un report con una grande quantità di valori numerici. Per rispondere alle domande "Quali numeri devo guardare?" e "Questo valore è buono o cattivo?", questa guida spiega il significato di tutti gli indicatori e i criteri di valutazione.
Panoramica del Report di Backtest
Quando esegui un backtest con lo Strategy Tester di MT5, nella scheda "Risultati" vengono visualizzate le seguenti informazioni:
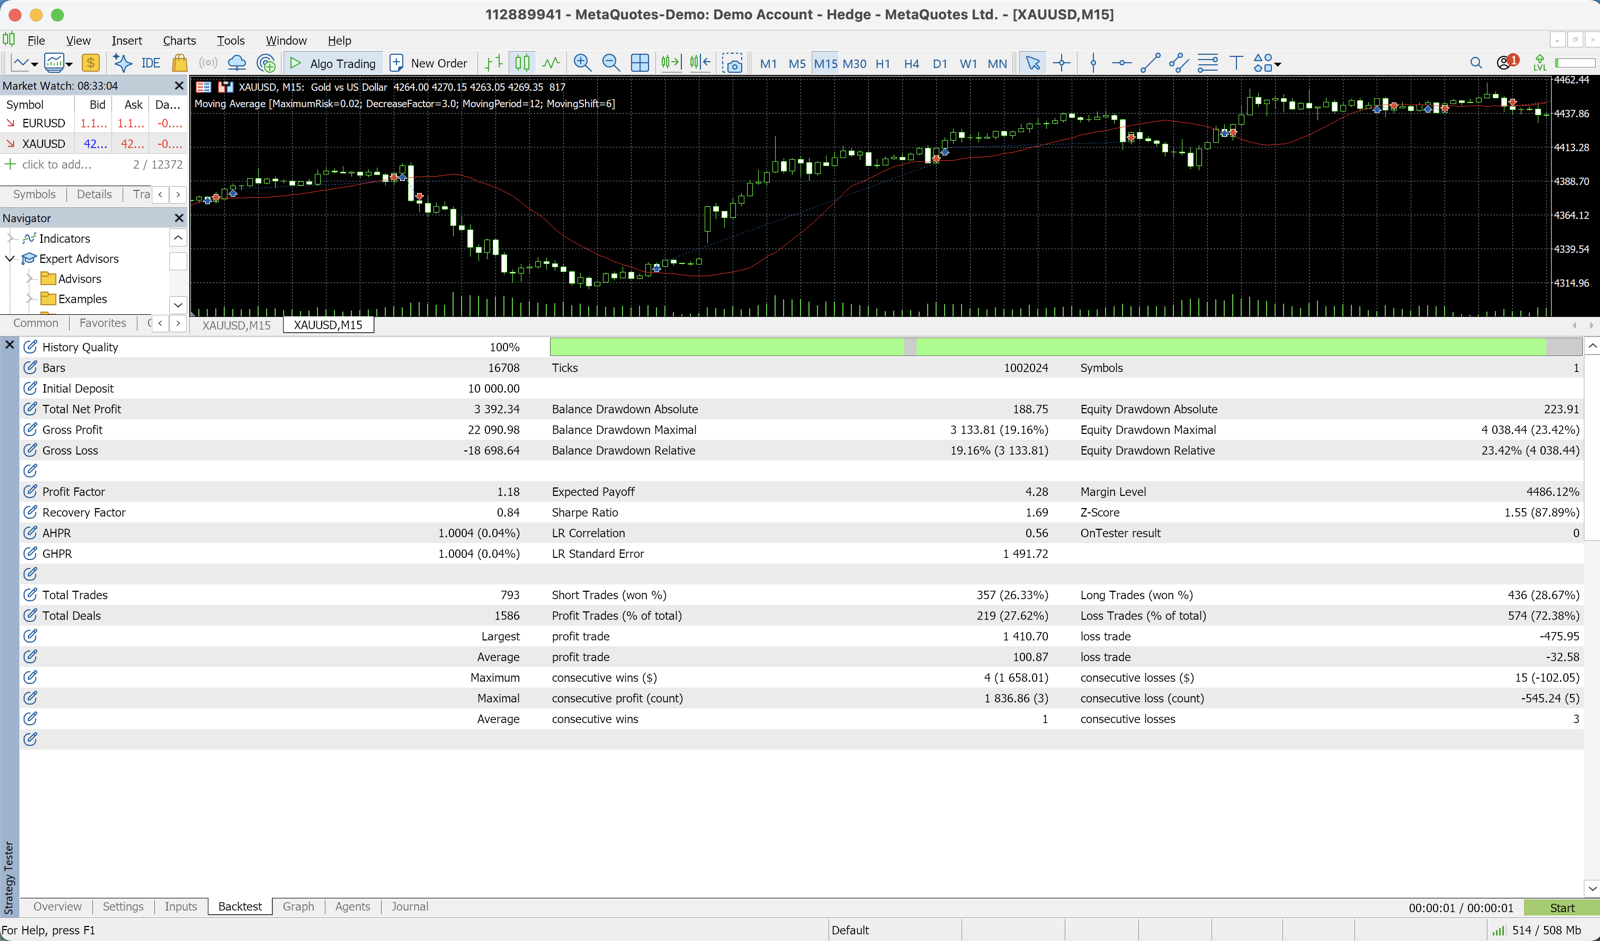
Net Profit (Profitto Netto)
Profit Factor (PF)
Expected Payoff (Guadagno Atteso)
Balance Drawdown Max (Drawdown Massimo del Saldo)
Balance Drawdown Max % (Drawdown Massimo del Saldo %)
Total Trades (Numero Totale di Trade)
Win Rate (Percentuale di Vittorie)
Sharpe Ratio
I nostri 3 EA principali (pubblicati tutti i dati del backtest a lungo termine e del forward pubblico)
📧 Corso email gratuito (8 email) + pacchetto di 13 indicatori MT5 riservato agli iscritti
* Privacy rigorosamente protetta. Potete cancellarvi in qualsiasi momento.
Significato di Ogni Indicatore e Criteri di Valutazione
Profit Factor (PF)
Formula: Profitto Totale ÷ Perdita Totale
| Valore PF | Valutazione |
|---|---|
| 2.0 o superiore | Eccellente (attenzione a possibile over-ottimizzazione) |
| 1.5 ~ 2.0 | Ottimo |
| 1.3 ~ 1.5 | Buono (la maggior parte degli EA pubblici rientra in questo range) |
| 1.1 ~ 1.3 | Da monitorare (un piccolo peggioramento può portare in perdita) |
| 1.0 o inferiore | Non idoneo (valore atteso negativo) |
Importante: Un PF superiore a 2.5 è probabilmente il risultato di curve fitting (over-ottimizzazione) e richiede cautela.
Drawdown Massimo (Max DD)
Significato: La percentuale massima di riduzione del saldo del conto durante il periodo di backtest.
| Max DD | Valutazione del Rischio |
|---|---|
| Inferiore al 5% | Rischio basso (stabilità estrema) |
| 5 ~ 10% | Rischio basso-medio (adatto ai principianti) |
| 10 ~ 20% | Rischio medio (range di tolleranza generale) |
| 20 ~ 30% | Rischio alto (attenzione alla gestione del capitale) |
| Superiore al 30% | Rischio molto alto (procedere con cautela) |
Attenzione: Quanto maggiore è il Max DD di un EA, tanto più è probabile che in futuro si verifichino DD ancora maggiori.
Win Rate (Percentuale di Vittorie)
Formula: Numero di Trade in Profitto ÷ Numero Totale di Trade × 100
Il Win Rate da solo non ha significato. Deve essere valutato in combinazione con il rapporto Rischio/Rendimento (RR).
| Win Rate | RR Indicativo | Giudizio |
|---|---|---|
| 70% o superiore | 1:0.5 o superiore | Eccellente (tipo scalping) |
| 50 ~ 70% | 1:1 o superiore | Buono |
| 40 ~ 50% | 1:1.5 o superiore | Accettabile (tipo trend following) |
| 30 ~ 40% | 1:2 o superiore | Da monitorare (valido se RR è alto) |
| Inferiore al 30% | 1:3 o superiore | Rischio alto (richiede monitoraggio operativo) |
Principio da ricordare: Un EA con win rate del 40% ma PF superiore a 1.5 è comunque un EA eccellente.
Numero Totale di Trade
| Numero di Trade | Affidabilità Statistica |
|---|---|
| 300 o superiore | Molto alta |
| 100 ~ 300 | Alta |
| 50 ~ 100 | Media (procedere con cautela) |
| Inferiore a 50 | Bassa (affidabilità insufficiente) |
Se il numero totale di trade in un backtest di 5 anni è inferiore a 50, l'affidabilità statistica è bassa e i risultati devono essere trattati come dati indicativi.
Expected Payoff (Guadagno Atteso)
Formula: Profitto Netto ÷ Numero Totale di Trade
L'importo medio atteso per trade (in dollari). Se positivo, l'EA ha un valore atteso positivo; se negativo, ha un valore atteso negativo.
Sharpe Ratio
Un valore che divide il rendimento per il rischio (deviazione standard). Più è alto, migliore è il rendimento aggiustato per il rischio.
| Sharpe Ratio | Valutazione |
|---|---|
| 1.0 o superiore | Buono |
| 0.5 ~ 1.0 | Nella media |
| Inferiore a 0.5 | Da monitorare |
Come interpretare la curva del capitale (scheda Grafico)
Nella scheda Grafico si analizzano la "curva del saldo" (linea blu) e la "curva del patrimonio netto" (linea verde).
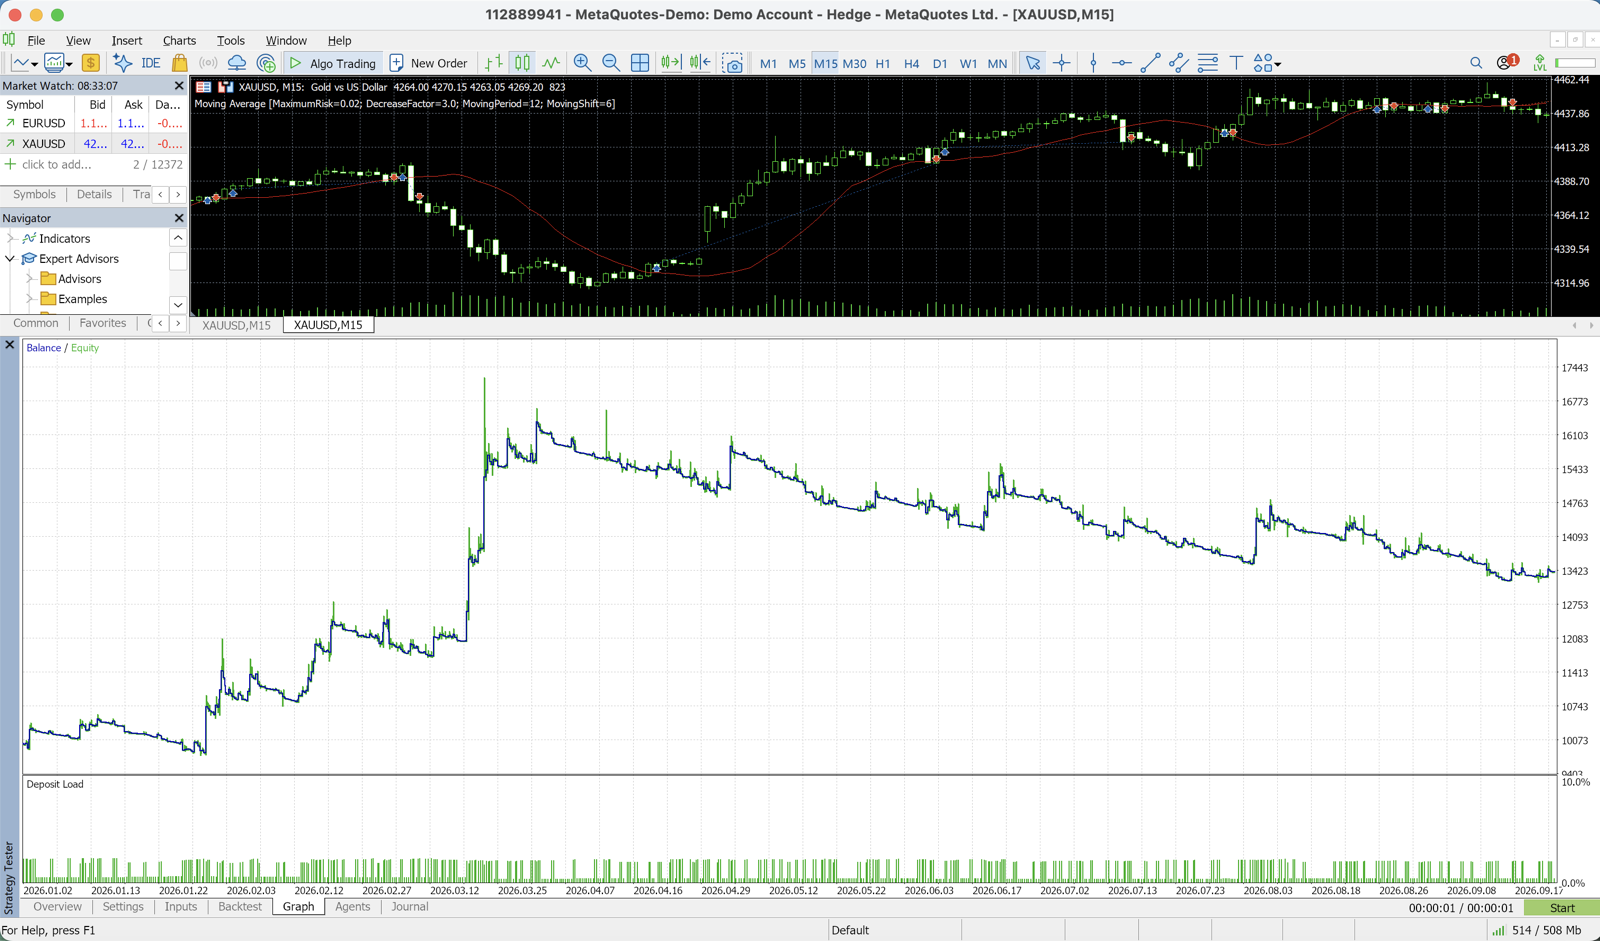
Caratteristiche di una buona curva del capitale
- Salita graduale e costante verso destra
- Il DD si recupera entro un determinato periodo
- Nessun picco improvviso limitato a periodi specifici (distribuzione uniforme)
Caratteristiche di una curva del capitale problematica
- Crescita estrema limitata a un anno o periodo specifico (curve fitting su quel periodo)
- DD prolungato senza recupero
- Andamento instabile con alternanza di picchi e crolli bruschi
Le 3 Condizioni per un Buon Risultato di Backtest
- PF 1.3 o superiore: Valore atteso positivo e statisticamente significativo
- Numero totale di trade 100 o superiore: Sufficiente affidabilità statistica
- Max DD 20% o inferiore: Range psicologicamente e finanziariamente tollerabile
Gli EA che non soddisfano queste 3 condizioni dovrebbero essere scartati o valutati con estrema cautela.
Errori Comuni da Evitare
1. Periodo di Backtest Troppo Breve
Si raccomanda di verificare con almeno 5 anni di dati. Con 2-3 anni si copre solo una fase del mercato e l'EA potrebbe non adattarsi ai cambiamenti futuri.
2. Over-fitting (Iper-ottimizzazione)
Un'eccessiva ottimizzazione dei parametri produce un EA "perfettamente adattato" ai dati storici, ma che non funzionerà sui mercati futuri.
Come riconoscerlo:
- PF superiore a 2.5 (troppo perfetto)
- Filtri di trade molto granulari (es. "trade solo martedì dalle 14 alle 16")
- Grande divergenza di PF tra periodo di Training e periodo di Test
3. Spread Impostato Troppo Basso
Impostare uno spread più basso della realtà durante il backtest produce EA che non funzioneranno nel trading reale. Questo è particolarmente importante per gli EA di tipo scalping.
Come Eseguire un Backtest (MT5)
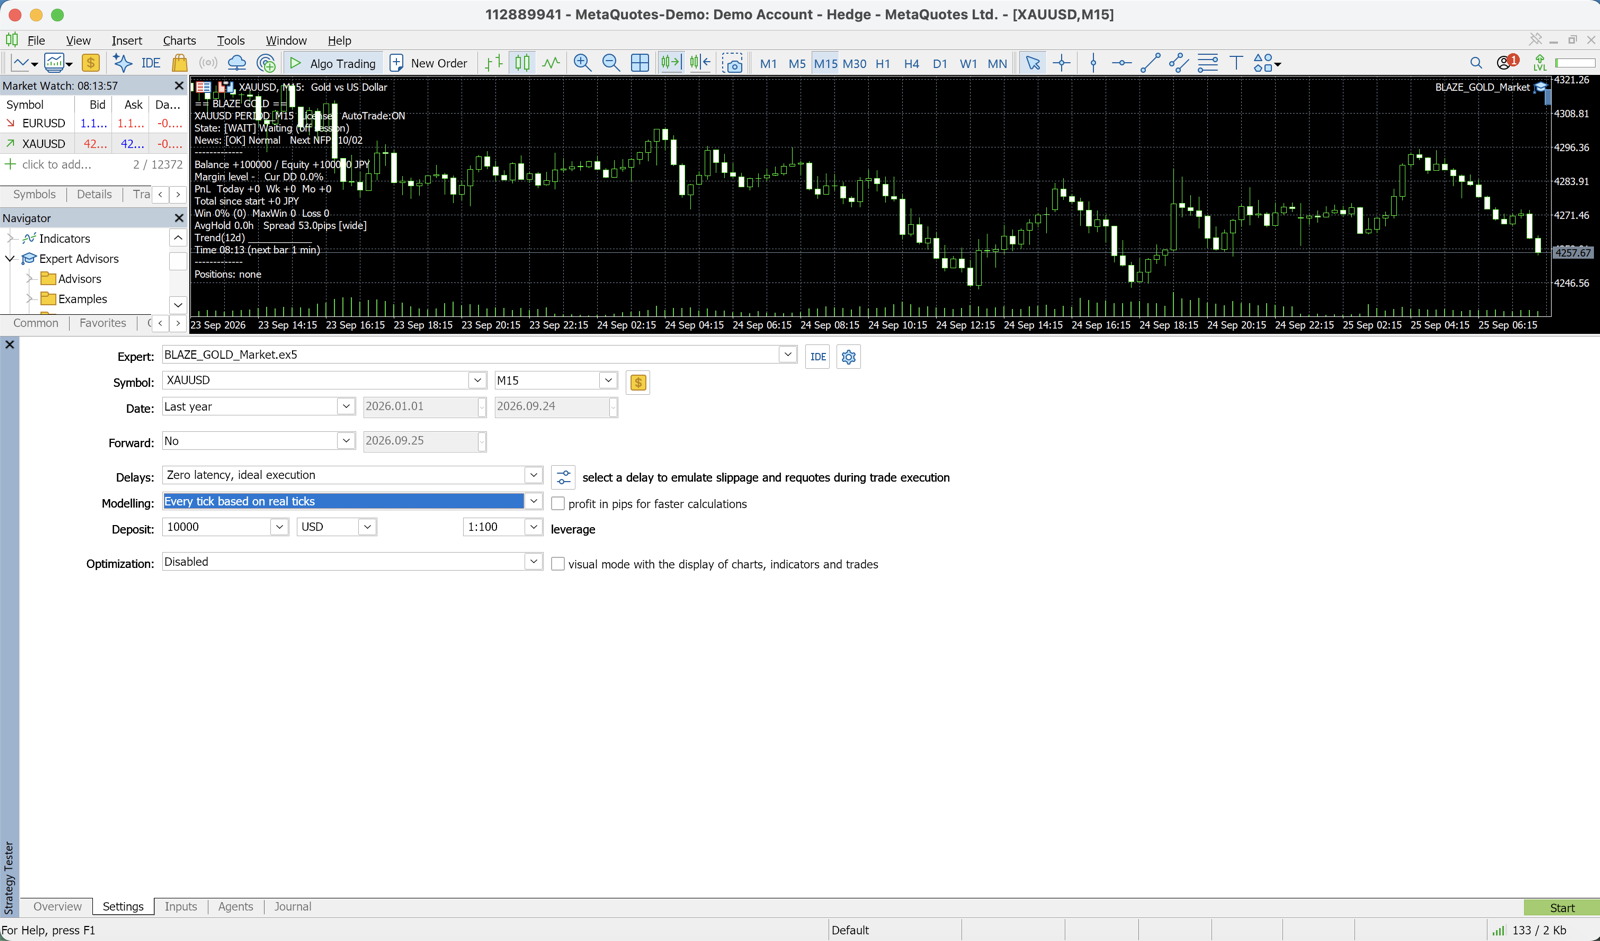
- Menu MT5 → "Visualizza" → "Strategy Tester" (Ctrl+R)
- Seleziona il nome dell'EA
- Simbolo: GOLD per XM Trading, XAUUSD per Exness/HFM
- Timeframe: Imposta il TF raccomandato dall'EA
- Modello: Seleziona "Every tick (the most precise method based on all available least timeframes)"
- Periodo: 5 anni o più (es. 2021.01.01 ~ 2026.01.01)
- Saldo iniziale: $10,000 (standard unificato)
- Clicca "Start" → Attendi da alcuni minuti a 30 minuti
Criteri di Backtest di fxea365
Su fxea365.com applichiamo i seguenti standard a tutti gli EA:
- Periodo: 5 anni di dati a prezzi reali (server XMTrading-MT5)
- Modello: Every tick (precisione 99,9%)
- Saldo iniziale: $10,000 unificato
- Verifica: Verifica OOS (Out-of-Sample) con suddivisione Train(60%)/Test(40%)
- Criteri di pubblicazione: Solo EA con PF ≥ 1.0 e robustezza OOS confermata
Solo gli EA che soddisfano questi criteri vengono inclusi nell'elenco e classifica EA.
Riepilogo: Ordine di Priorità per la Verifica del Backtest
- Profit Factor (PF) → Verificare che sia 1.3 o superiore
- Drawdown Massimo (Max DD) → Verificare che sia 20% o inferiore
- Numero Totale di Trade → Verificare che sia 100 o superiore
- Periodo di Backtest → Verificare che sia 5 anni o superiore
- Sharpe Ratio → Verificare che sia 0.5 o superiore
Verificando questi 5 punti, è possibile selezionare EA ad alta affidabilità.
FAQ
D: Il PF del mio backtest era 2.5, ma in operatività reale è sceso sotto 1.0.
La causa più frequente è la sovra-ottimizzazione (curve fitting). I parametri ottimizzati su dati storici specifici non funzionano nel futuro. È anche possibile che lo spread impostato nel backtest fosse inferiore a quello reale. Si consiglia di reimpostare lo spread a un valore realistico (per XAUUSD, 30〜50 pips) ed eseguire nuovamente il BT.
D: Un EA con Win Rate del 35% ma PF superiore a 1.3 è utilizzabile?
Se il rapporto RR (TP÷SL) è elevato, anche un Win Rate basso può generare un valore atteso positivo. Ciò che conta davvero è il PF e il DD massimo. Con PF 1.3 e DD entro il 15%, l'EA è adatto all'operatività reale. Se la bassa percentuale di vincita rappresenta un problema psicologico, si consiglia di verificare la propria tolleranza su un conto demo.
D: Cos'è il "Recovery Factor" nel report?
Recovery Factor = Profitto netto ÷ Drawdown massimo. Un valore di 3.0 o superiore è considerato buono: indica che l'EA genera un profitto maggiore a parità di rischio. È un indicatore di efficienza dell'EA da valutare insieme al PF.
Pagine Correlate
- Guida Completa al Backtest — Dalla configurazione all'esecuzione dello Strategy Tester MT5
- Errori da Evitare nel Backtest — Come prevenire l'iper-ottimizzazione e la divergenza dalle previsioni future
- Come Interpretare gli Indicatori di Backtest — Spiegazione dettagliata di ogni indicatore
- Guida per Principianti agli EA di Trading Automatico FX — Panoramica generale sull'utilizzo degli EA
- Elenco e Classifica EA — Confronto EA con risultati di backtest verificati
Correlati
2026-05-12
Cos'è il Backtest di un EA nel Forex?
2026-10-19
Backtest non riproducibile: i 5 punti da controllare
2026-10-12
Dark Algo MT5: PF 2.08, DD max 35.05% a parità di condizioni
2026-10-12
Daytrade Pro Algo MT5: PF 2.51, DD max 1.25%
📧 Corso email gratuito (8 email) + pacchetto di 13 indicatori MT5 riservato agli iscritti
* Privacy rigorosamente protetta. Potete cancellarvi in qualsiasi momento.
Hai domande su EA o Forex?
Puoi pubblicarle sul forum di trading di Nattzy (registrazione gratuita). Sono benvenute anche domande che vanno oltre questo articolo: impostazioni degli EA, scelta del broker e altro.
Chiedi su Nattzy ↗