
什么是前向测试 — 与回测的区别和读法
最后更新:2026-05-18 | 预计阅读时间:10分钟
要评估EA的可靠性,除了历史数据验证(回测)之外,在真实市场中的实时验证(前向测试)也必不可少。只有将两者结合,才能判断EA的策略是否既在过去有效、在未来也有效。
回测与前向测试的区别
| 项目 | 回测 (BT) | 前向测试(FT) |
|---|---|---|
| 所用数据 | 历史价格数据 | 实时市场价格 |
| 点差 | 固定或模型估算 | 实际点差(浮动) |
| 滑点 | 基本不考虑 | 实际成交滑点 |
| 执行速度 | 瞬时(10年只需几分钟) | 实时(需要实际耗时) |
| 可靠性 | 存在曲线拟合的风险 | 反映真实市场状况 |
| 最短所需期间 | 几小时到1天 | 3 个月至 1 年以上 |
| 成本 | 免费(可在模拟环境中进行) | 免费(模拟账户)或需要真实资金 |
前向测试为何重要
1. 回测只针对“过去”优化
无论回测结果多么出色,它评估的都只是过去数据上的表现。过拟合(曲线拟合)的EA在回测中可能看起来很出色,但在真实市场中却无法发挥。前向测试能让这一点暴露出来。
2. 测量真实点差与滑点
经纪商的点差会随市场状况波动——在重大经济数据发布期间,可能升至平时的5到10倍。由于回测使用固定点差,实际的摩擦成本是看不到的。前向测试可以让你评估真实的执行质量。
3. 确认与经纪商的兼容性
同一款EA在不同经纪商之间,会因执行速度和滑点而产生不同的结果。尤其对剥头皮EA来说,经纪商兼容性是决定业绩的关键因素。
如何解读前向测试结果
我们的"实时结果”页面公布了每款EA的前向测试结果。下面说明如何解读主要指标。
盈利因子(PF)
总盈利 ÷ 总亏损。高于1.0表示期望值为正。1.3或以上是稳定性的基准。
最大回撤(Max DD)
从峰值到谷底的最大跌幅(%)。如果FT最大回撤在BT最大回撤的1.5倍以内,则属于正常范围。
胜率
单独来看意义不大。务必结合风险回报比一起看。在盈亏比为1:2时,即使胜率只有40%,期望值也是正的。
交易次数
前向测试中至少需要50–100笔交易才具有统计可靠性。如果期间较短,结果仅供参考。
与回测对比(偏离率)
如果FT的PF在BT的PF的70–130%以内,就可以判断该EA“表现符合预期”。
前向测试的合格/不合格标准
| 结果 | 条件 | 对策 |
|---|---|---|
| ✅ 良好 | FT PF ≥ 1.2,最大回撤 < BT 的 1.5 倍,50 笔以上交易 | 继续用真实资金运行 |
| ⚠️ 关注 | FT PF 1.0–1.2 或最大回撤 = BT 的 1.0–1.5 倍 | 延长3个月后再评估 |
| ❌ 复查 | FT PF < 1.0 或最大回撤 > BT 的 1.5 倍 | 回到模拟盘并重新检查参数 |
| 🚨 建议停止 | 最大回撤 > BT的2倍,或FT中连续出现错误 | 停止运行并调查原因 |
如何进行前向测试
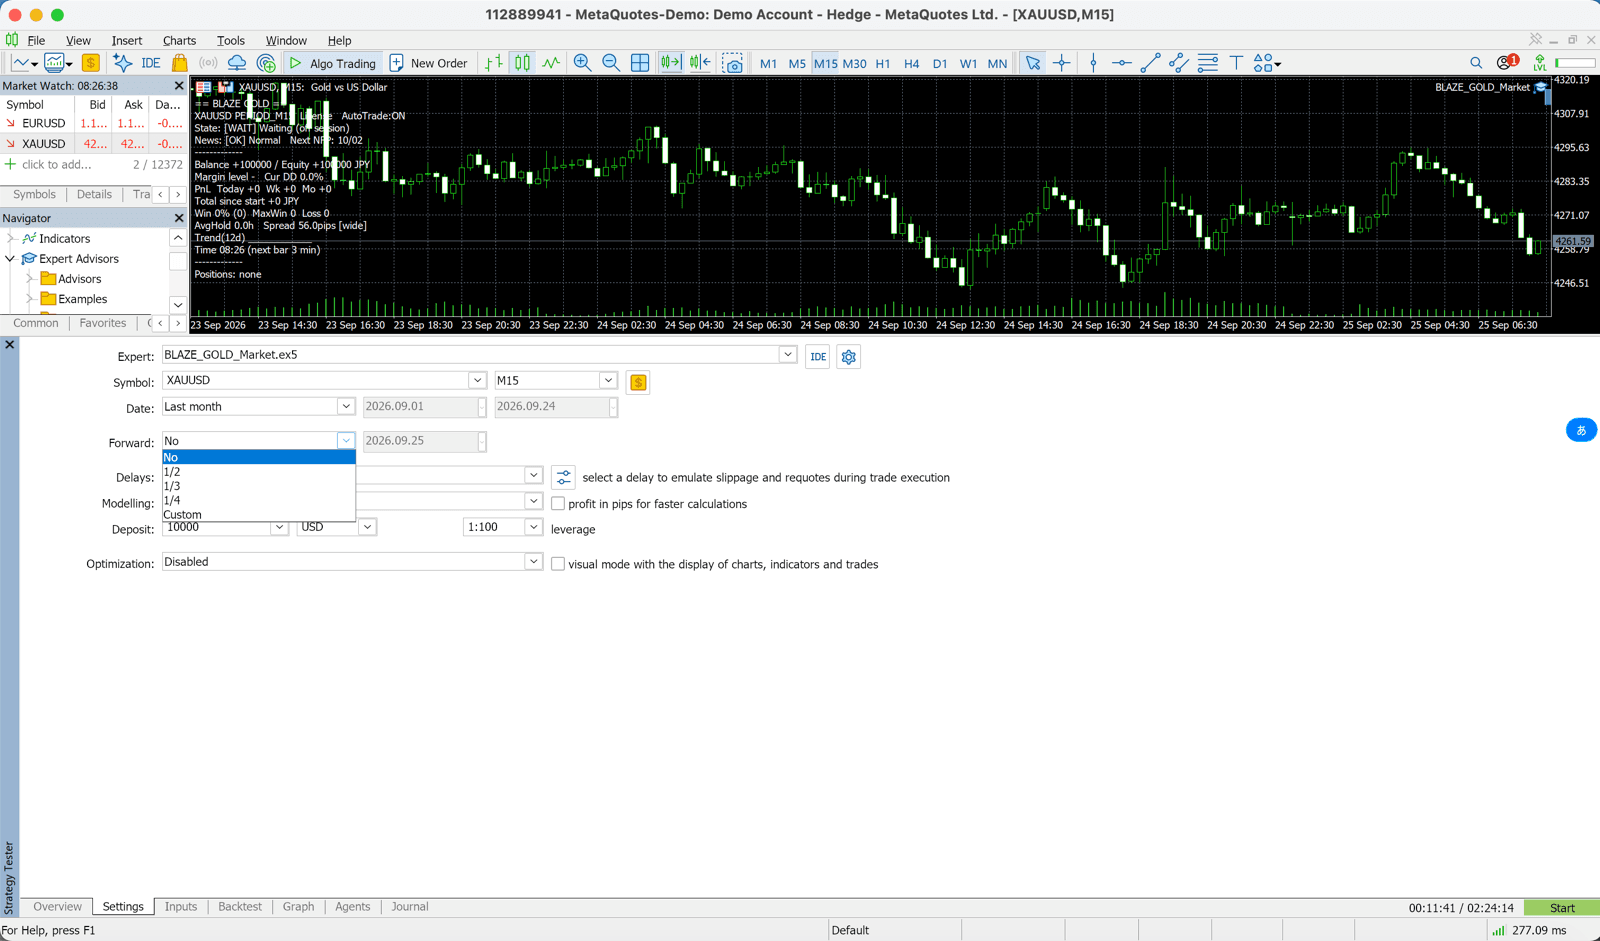
在模拟账户上运行EA
在Exness、XMTrading或HFM的模拟账户上设置EA。使用与正式运行相同的参数设置(RiskPercent、SL、MagicNumber)。 注意:本站的免费版EA无法在模拟账户上运行。请用策略测试器确认运行,并在已登记的真实账户以最小手数开始(在 MQL5 Market 购买的版本可用于模拟账户)。
至少等待3个月并积累50笔以上交易
交易频率较低的EA(H4、D1周期)可能需要3–6个月。避免急于下结论——耐心至关重要。
记录月度报告
从MT5的账户历史标签页导出HTML报告。按月记录PF、最大回撤和交易笔数。
与回测对比评估
检查FT表现是否在BT的70–130%以内。如果偏离较大,请检查参数或经纪商。
决定是否转入实盘
如果达到标准,就转入实盘账户。从最小手数开始,随着业绩保持稳定再逐步增加。