
Как читать отчёт бэктеста MT5 [издание 2026 года]
Содержание (10)
- Общая структура отчёта бэктеста
- Значение показателей и критерии приёмки
- Анализ кривой капитала (вкладка «График»)
- Три условия хорошего результата бэктеста
- Типичные ошибки при анализе бэктеста
- Порядок запуска бэктеста в MT5
- Стандарты бэктеста на fxea365
- Итог: приоритеты при проверке бэктеста
- Часто задаваемые вопросы
- Связанные страницы
Содержание
- Общая структура отчёта бэктеста
- Значение показателей и критерии приёмки
- Анализ кривой капитала (вкладка «График»)
- Три условия хорошего результата бэктеста
- Типичные ошибки при анализе бэктеста
- Порядок запуска бэктеста в MT5
- Стандарты бэктеста на fxea365
- Итог: приоритеты при проверке бэктеста
- Часто задаваемые вопросы
- Связанные страницы
Как читать отчёт бэктеста MT5 [издание 2026 года]
После запуска бэктеста в MT5 Strategy Tester вы получаете отчёт с большим количеством цифр. «Какие из них важны? Это хороший результат или плохой?» — именно эти вопросы мы разберём здесь, объяснив значение каждого показателя и критерии их оценки.
Общая структура отчёта бэктеста
После выполнения бэктеста в MT5 Strategy Tester на вкладке «Результаты» отображается следующая информация:
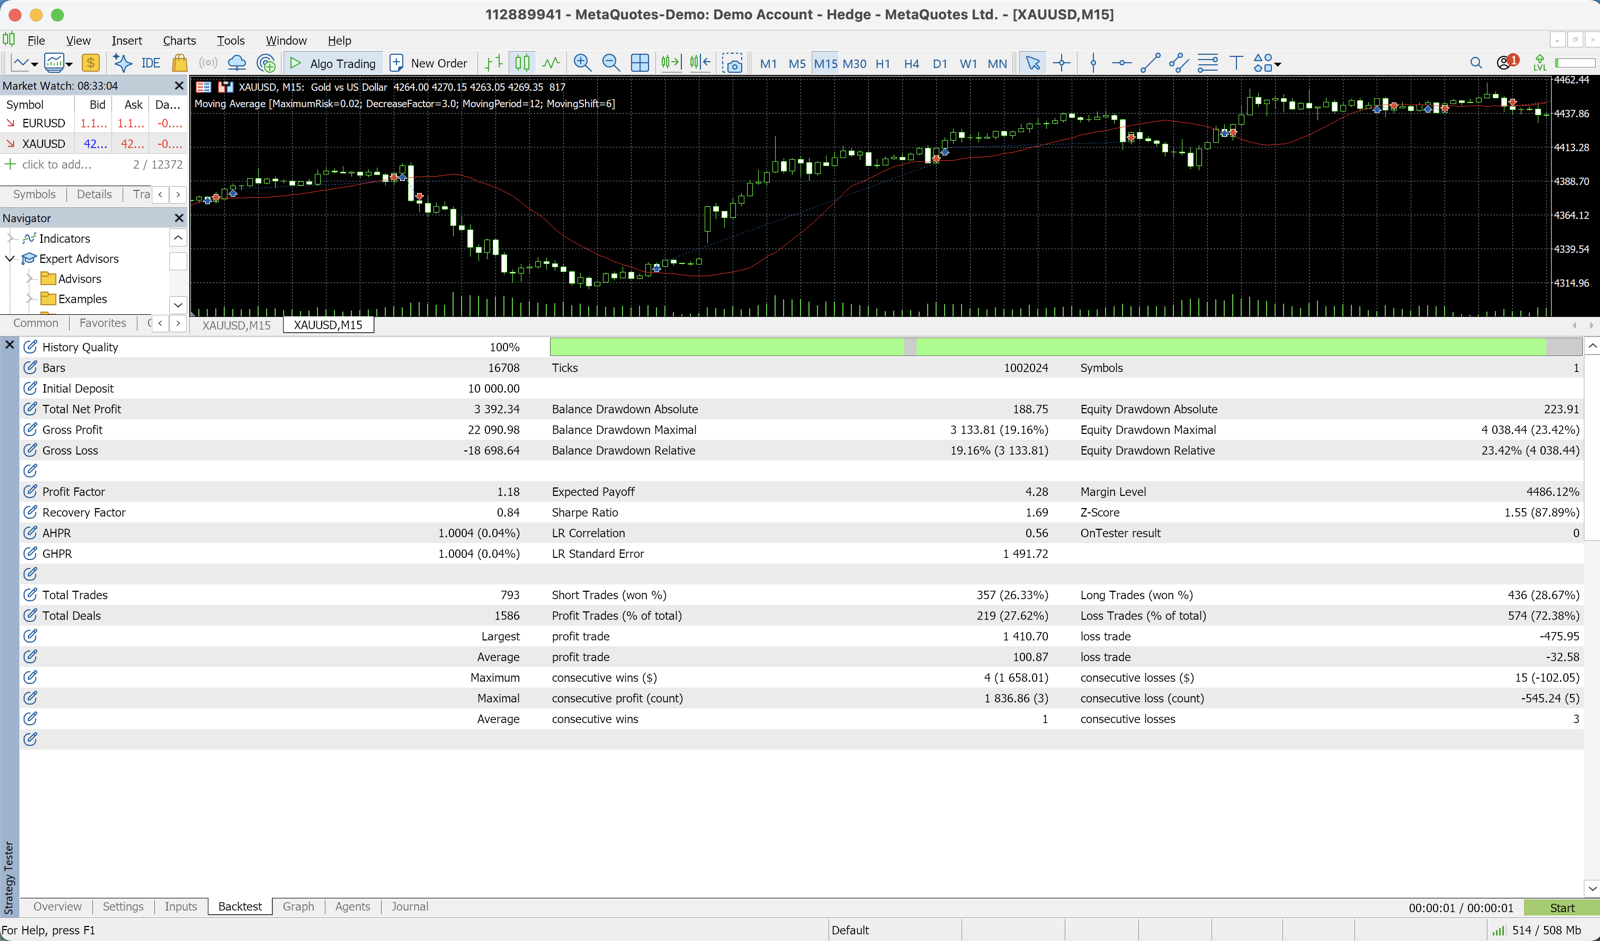
Net Profit (Чистая прибыль)
Profit Factor (Профит-фактор)
Expected Payoff (Математическое ожидание)
Balance Drawdown Max (Максимальная просадка баланса)
Balance Drawdown Max % (Максимальная просадка баланса, %)
Total Trades (Общее число сделок)
Win Rate (Процент прибыльных сделок)
Sharpe Ratio (Коэффициент Шарпа)
Наши 3 основных советника (опубликованы все цифры долгосрочного бэктеста и открытого форварда)
📧 Бесплатный email-курс (8 писем) + пакет из 13 индикаторов MT5 только для подписчиков
* Конфиденциальность строго защищена. Отписаться можно в любое время.
Значение показателей и критерии приёмки
Profit Factor (PF)
Формула: Общая прибыль ÷ Общий убыток
| Значение PF | Оценка |
|---|---|
| 2.0 и выше | Очень хорошо (возможна переоптимизация) |
| 1.5–2.0 | Отлично |
| 1.3–1.5 | Хорошо (большинство публичных EA попадают в этот диапазон) |
| 1.1–1.3 | Осторожно (незначительное ухудшение грозит убытками) |
| 1.0 и ниже | Не принимается (отрицательное математическое ожидание) |
Важно: PF выше 2.5 с высокой вероятностью указывает на кривую подгонку (переоптимизацию) — будьте бдительны.
Максимальная просадка (Max DD)
Значение: насколько максимально снизился баланс счёта за период бэктеста (в процентах)
| Max DD | Оценка риска |
|---|---|
| менее 5% | Низкий риск (сверхстабильная стратегия) |
| 5–10% | Низкий–средний риск (подходит для начинающих) |
| 10–20% | Средний риск (общепринятый допустимый уровень) |
| 20–30% | Высокий риск (требует строгого управления капиталом) |
| более 30% | Очень высокий риск (будьте предельно осторожны) |
Примечание: чем больше Max DD у EA, тем выше вероятность ещё более глубокой просадки в будущем.
Win Rate (Процент прибыльных сделок)
Формула: Число прибыльных сделок ÷ Общее число сделок × 100
Win Rate сам по себе не имеет смысла. Его необходимо оценивать в сочетании с соотношением риска к прибыли (Risk/Reward, RR).
| Win Rate | Ориентировочный RR | Вывод |
|---|---|---|
| 70% и выше | 1:0.5 и выше | Отлично (стиль скальпинга) |
| 50–70% | 1:1 и выше | Хорошо |
| 40–50% | 1:1.5 и выше | Норма (трендовые стратегии) |
| 30–40% | 1:2 и выше | Осторожно (допустимо при высоком RR) |
| менее 30% | 1:3 и выше | Высокий риск (требуется постоянный мониторинг) |
Ключевой принцип: Win Rate 40% при PF выше 1.5 — это отличный EA.
Общее число сделок
| Число сделок | Статистическая достоверность |
|---|---|
| 300 и более | Очень высокая |
| 100–300 | Высокая |
| 50–100 | Средняя (будьте осторожны) |
| менее 50 | Низкая (недостаточная надёжность) |
Если за 5 лет бэктеста общее число сделок меньше 50, статистическая достоверность низкая, и эти результаты следует рассматривать лишь как ориентировочные.
Expected Payoff (Математическое ожидание)
Формула: Чистая прибыль ÷ Общее число сделок
Среднее ожидаемое вознаграждение на одну сделку (в долларах/валюте счёта). Положительное значение означает положительное математическое ожидание, отрицательное — отрицательное.
Sharpe Ratio (Коэффициент Шарпа)
Показывает отношение доходности к риску (стандартному отклонению). Чем выше значение, тем лучше скорректированная по риску доходность.
| Коэффициент Шарпа | Оценка |
|---|---|
| 1.0 и выше | Хорошо |
| 0.5–1.0 | Средне |
| менее 0.5 | Осторожно |
Анализ кривой капитала (вкладка «График»)
На вкладке «График» смотрите на «кривую баланса» (синяя линия) и «кривую чистых активов» (зелёная линия).
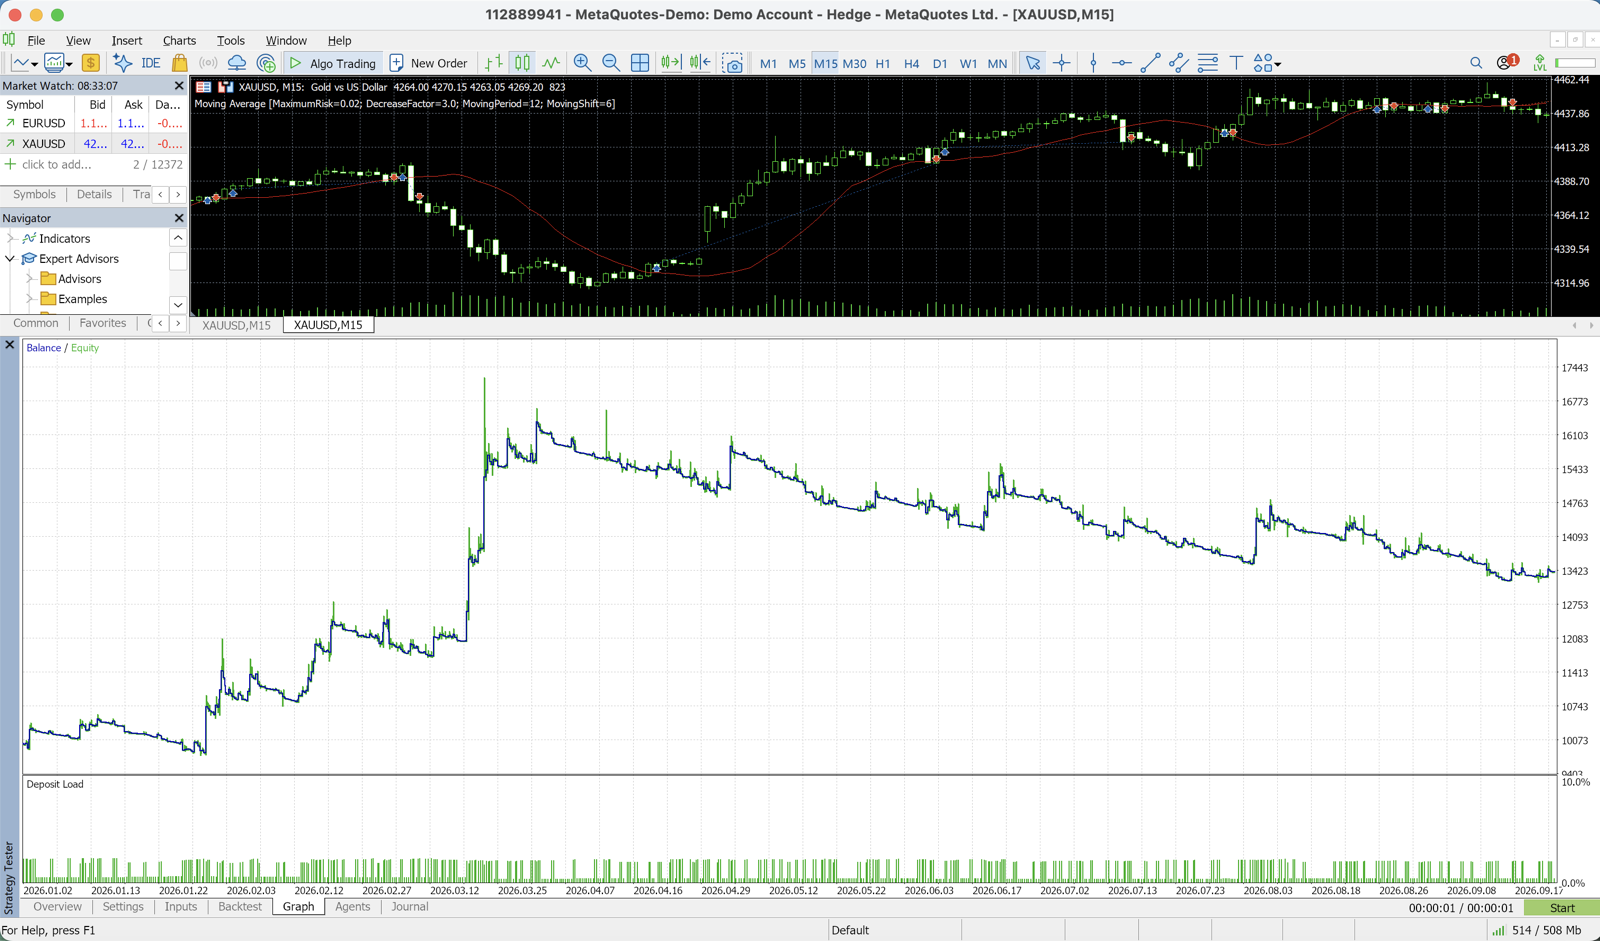
Признаки хорошей кривой капитала
- Плавный рост вверх и вправо
- Восстановление после просадок в разумные сроки
- Отсутствие резкого роста только в определённый период (равномерность)
Признаки проблемной кривой капитала
- Резкий рост только в определённые годы или периоды (подгонка под конкретный временной отрезок)
- Длительная просадка без восстановления
- Чередование резких подъёмов и падений — нестабильная картина
Три условия хорошего результата бэктеста
- PF не ниже 1.3: положительное математическое ожидание, статистически значимое
- Число сделок не менее 100: достаточная статистическая достоверность
- Max DD не более 20%: психологически и финансово приемлемый уровень
EA, не отвечающий всем трём условиям, следует либо отложить в сторону, либо оценивать с особой осторожностью.
Типичные ошибки при анализе бэктеста
1. Слишком короткий период бэктеста
Рекомендуется проверять EA на данных за 5 лет и более. 2–3 года охватывают лишь одну фазу рынка и не дают гарантии, что стратегия справится с будущими изменениями.
2. Over-fitting (переоптимизация)
Чрезмерная оптимизация параметров создаёт EA, который «идеально» подогнан под исторические данные. На будущем рынке он работать не будет.
Признаки переоптимизации:
- PF выше 2.5 (слишком красиво)
- Очень узкие торговые фильтры (например, «торговать только во вторник с 14:00 до 16:00»)
- Большое расхождение PF между периодом обучения (Train) и тестовым периодом (Test)
3. Слишком низкий спред в настройках
Если при бэктесте установлен спред ниже реального, полученный EA не будет работать в реальной торговле. Особенно важно для скальпинговых EA.
Порядок запуска бэктеста в MT5
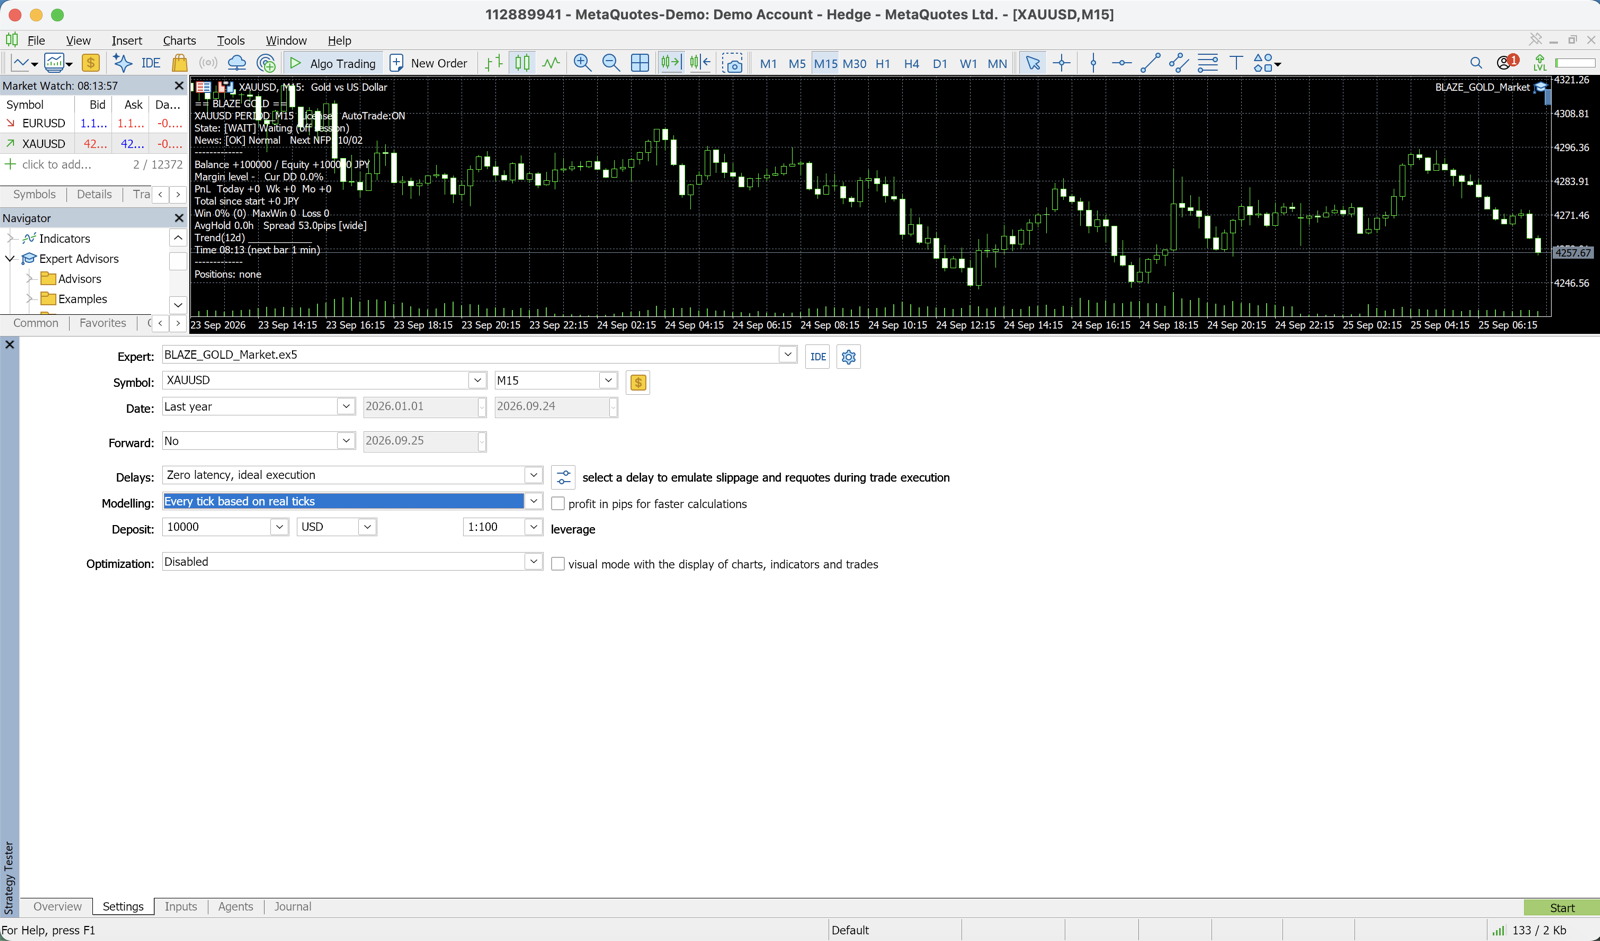
- Меню MT5 → «Вид» → «Тестер стратегий» (Ctrl+R)
- Выберите имя EA
- Символ: для XM Trading используйте GOLD, для Exness/HFM — XAUUSD
- Таймфрейм: установите рекомендованный TF для данного EA
- Модель: выберите «Каждый тик (наиболее точный метод на основе наименьшего доступного таймфрейма)»
- Период: 5 лет и более (например, 2021.01.01 – 2026.01.01)
- Начальный депозит: $10 000 (единый стандарт)
- Нажмите «Старт» → ожидание от нескольких минут до 30 минут
Стандарты бэктеста на fxea365
На fxea365.com к каждому EA применяются следующие стандарты:
- Период: реальные ценовые данные за 5 лет (сервер XMTrading-MT5)
- Модель: каждый тик (точность 99.9%)
- Начальный депозит: единый стандарт $10 000
- Верификация: OOS-тестирование (Out-of-Sample) с разделением Train (60%) / Test (40%)
- Критерий публикации: только EA с PF ≥ 1.0, прошедшие проверку OOS-надёжности
Только EA, соответствующие этим критериям, размещаются в рейтинге EA.
Итог: приоритеты при проверке бэктеста
- Profit Factor (PF) → убедитесь, что ≥ 1.3
- Максимальная просадка (Max DD) → убедитесь, что ≤ 20%
- Общее число сделок → убедитесь, что ≥ 100
- Период бэктеста → убедитесь, что ≥ 5 лет
- Коэффициент Шарпа → убедитесь, что ≥ 0.5
Проверка этих пяти пунктов позволяет отобрать надёжные EA.
Часто задаваемые вопросы
Вопрос: PF в бэктесте был 2.5, а в реальной торговле упал ниже 1.0. Почему?
Наиболее распространённая причина — переоптимизация (подгонка кривой). Параметры, оптимизированные под конкретные исторические данные, не работают на будущих данных. Также возможно, что в бэктесте был установлен спред ниже реального. Повторите тест с реалистичными значениями спреда (для XAUUSD — 30–50 pips).
Вопрос: Можно ли использовать EA с Win Rate 35%, если PF превышает 1.3?
Если соотношение TP÷SL достаточно высокое, низкий Win Rate не препятствует положительному математическому ожиданию. Главное — это PF и максимальная просадка. При PF 1.3 и DD не более 15% советник пригоден для реальной торговли. Если низкий Win Rate психологически некомфортен, предварительно протестируйте EA на демо-счёте.
Вопрос: Что такое «Recovery Factor» (коэффициент восстановления) в отчёте?
Recovery Factor = Чистая прибыль ÷ Максимальная просадка. Ориентир — значение 3.0 и выше. Чем выше этот показатель, тем больше прибыли EA генерирует при одном и том же уровне риска. Используется совместно с PF для оценки эффективности советника.
Связанные страницы
- Полное руководство по бэктесту — настройка и запуск MT5 Strategy Tester
- Ошибки при бэктесте — как избежать переоптимизации и расхождения с реальностью
- Расшифровка показателей бэктеста — подробное описание каждого показателя
- Руководство для начинающих по FX EA — общее представление о торговле с советниками
- Рейтинг EA — сравнение EA с подтверждёнными результатами бэктеста
По теме
📧 Бесплатный email-курс (8 писем) + пакет из 13 индикаторов MT5 только для подписчиков
* Конфиденциальность строго защищена. Отписаться можно в любое время.
Есть вопрос о советниках или Forex?
Задайте его на трейдерском форуме Nattzy (бесплатная регистрация). Можно спрашивать не только по этой статье — о настройке советников, выборе брокера и многом другом.
Спросить на Nattzy ↗