
Как читать показатели бэктеста — правильная интерпретация
Последнее обновление: 2026-05-20 | Время чтения: ~15 мин
Отчёт бэктеста содержит множество цифр, и поначалу непросто понять, на что обращать внимание. Если судить только по размеру общей прибыли, можно принять опасный EA за надёжный. В этой статье разобраны основные показатели отчёта: что они означают и каковы здоровые ориентиры.
Содержание
Нельзя судить только по общей прибыли
Первое, что бросается в глаза в отчёте бэктеста, — «чистая прибыль». Но оценивать EA только по ней опасно: высокая прибыль может скрывать за собой просадку наполовину в какой-то момент или просто чрезмерно большие лоты.
Оценка EA требует одновременного рассмотрения двух вещей: «сколько заработано» и «сколько риска принято». Показатели отчёта удобно разделить на три группы: прибыльность, риск и стабильность.
Показатели прибыльности
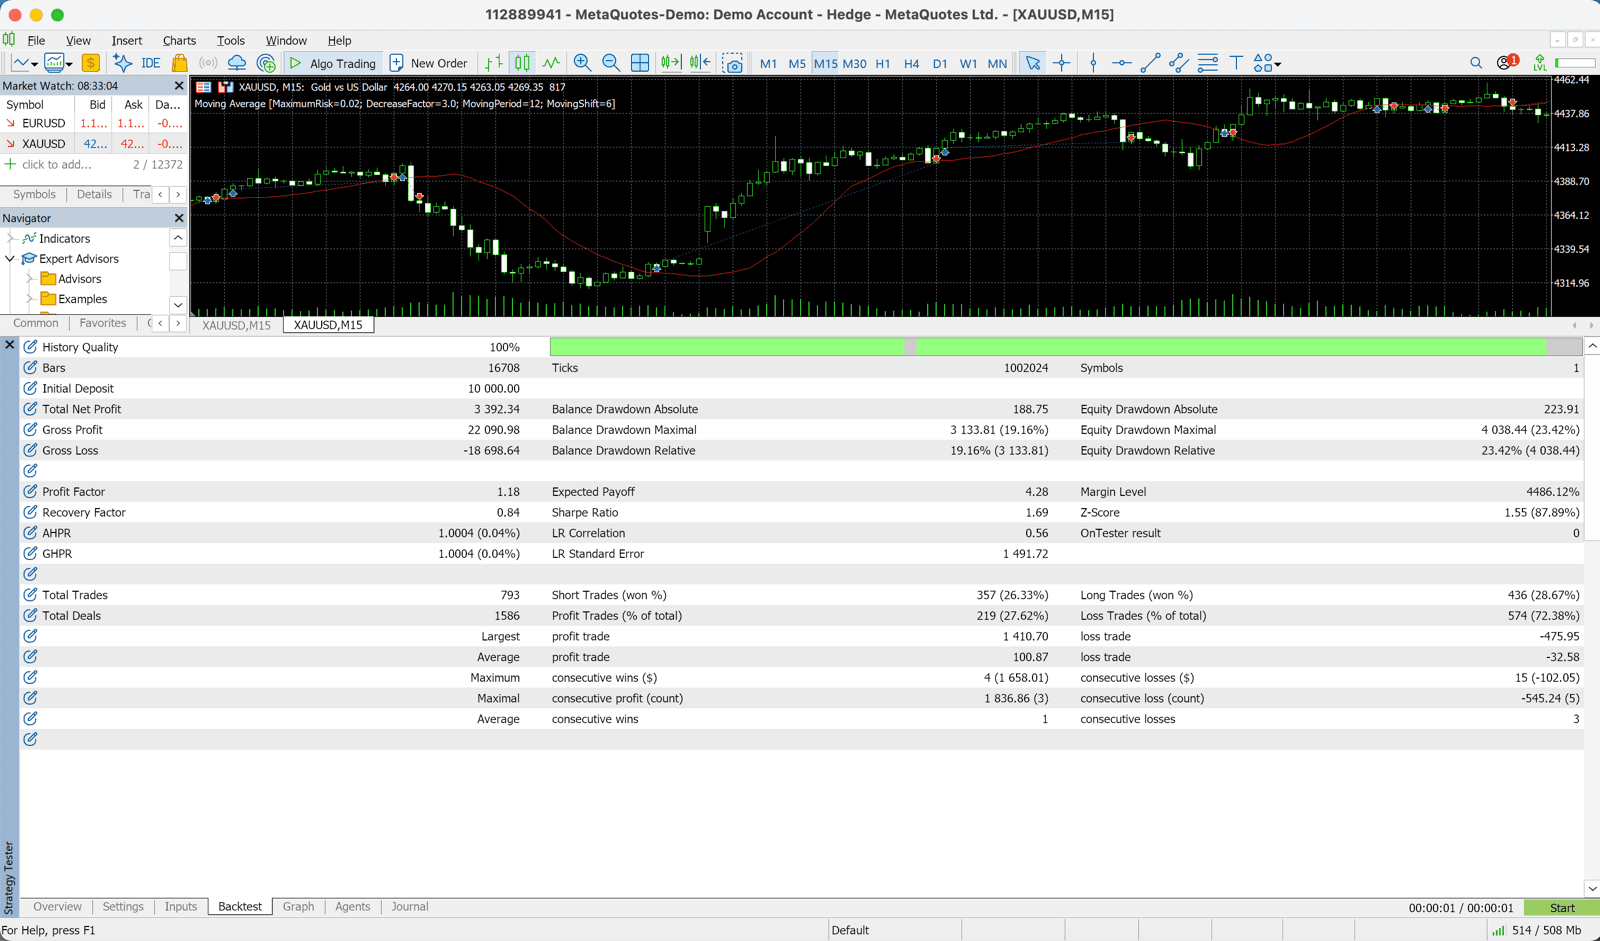
Чистая прибыль (Total Net Profit)
Итоговый финансовый результат: общая прибыль минус общие убытки. Это итоговый показатель работы EA, однако сам по себе он ни о чём не говорит.
Profit Factor (PF)
Общая прибыль ÷ общий убыток. При 1,0 — безубыток, выше 1,0 — прибыль. Здоровый диапазон: 1,1–1,5. Значение выше 3,0 вызывает подозрение на подгонку под исторические данные.
Математическое ожидание (Expected Payoff)
Средний результат одной сделки. Положительное значение означает, что каждая сделка в среднем приносит прибыль. Важно, чтобы показатель оставался положительным с учётом всех комиссий.
Recovery Factor (RF)
Чистая прибыль ÷ максимальная просадка. Показывает эффективность заработка относительно принятой просадки. Чем выше, тем лучше.
Показатели риска
Максимальная просадка (Maximal Drawdown)
Максимальное падение баланса от пика (в % и в деньгах). Именно эту просадку придётся пережить в реальной торговле.
Относительная просадка (Relative Drawdown)
Просадка в % от баланса. Ближе всего отражает реальное «ощущение» потерь. Ориентир — не более 20%.
Максимальная серия убытков (Consecutive Losses)
Наибольшее количество убыточных сделок подряд. В реальной торговле серия может оказаться и длиннее — закладывайте это в управление капиталом.
Убыток максимальной серии
Суммарные потери за максимальную серию убытков (не за одну сделку). Проверьте, выдержит ли счёт такой удар.
Показатели стабильности
Количество сделок (Total Trades)
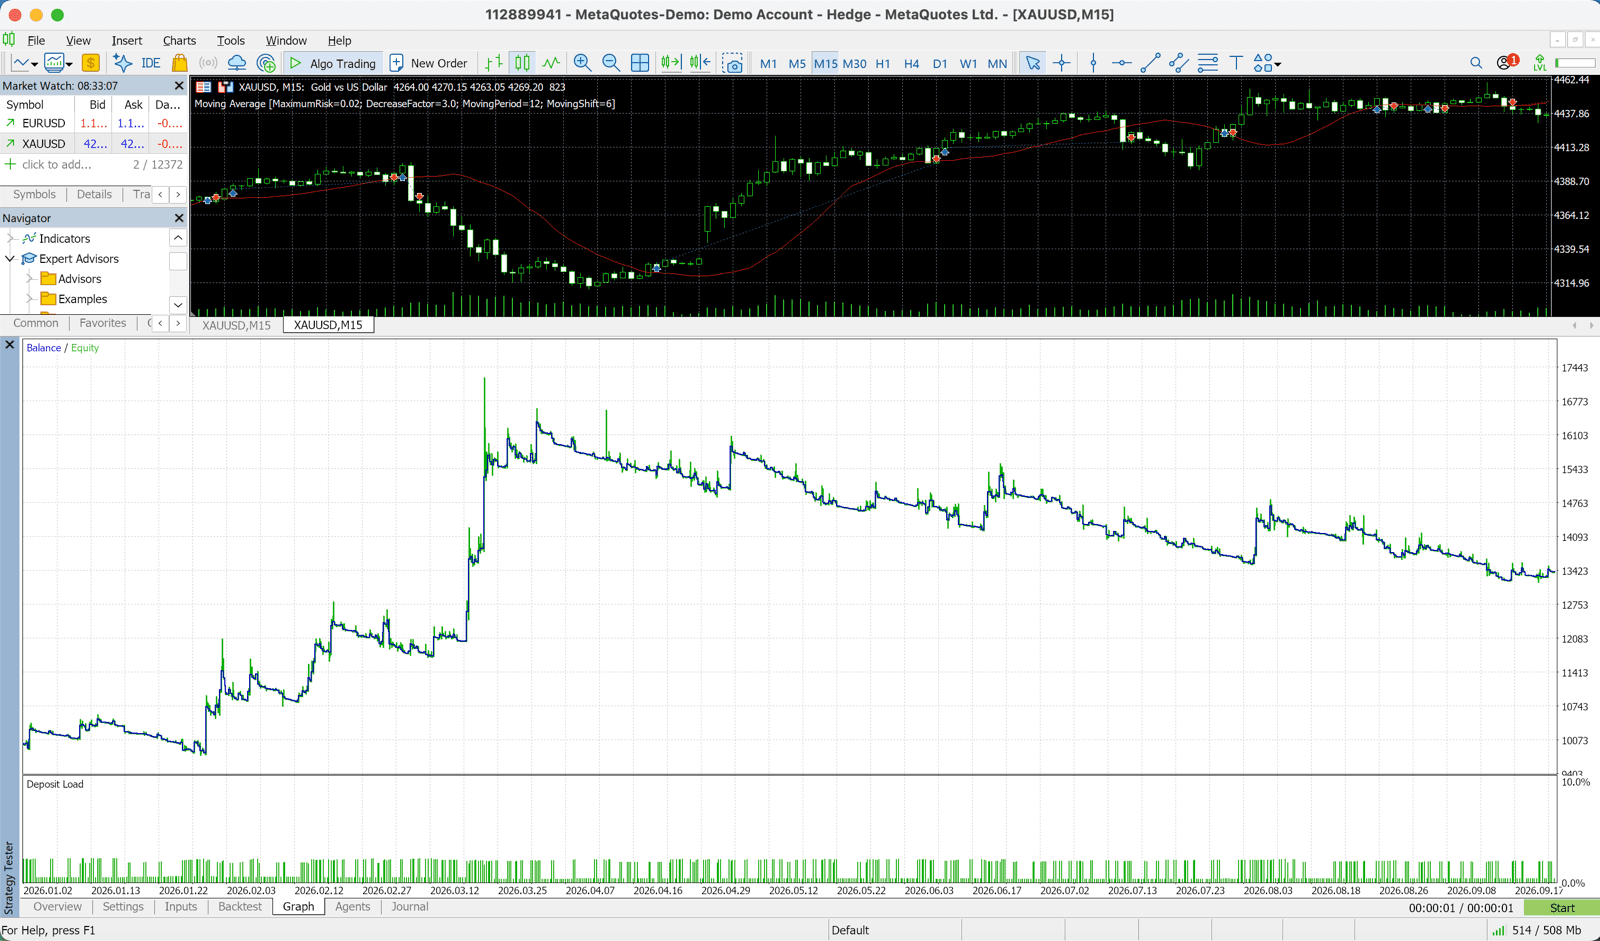
Основа статистической достоверности. Минимум — 100 сделок, желательно от 300. При меньшем количестве результат, скорее всего, случаен.
Точность входов (Win Rate)
Доля прибыльных сделок. Сама по себе ничего не значит — смотрите вместе с соотношением риска к прибыли. Даже при 40% точности и RR 1:2 математическое ожидание положительно.
Коэффициент Шарпа (Sharpe Ratio)
Эффективность дохода относительно риска (волатильности). Чем выше, тем стабильнее работает советник. Ориентир — около 1,0.
Кривая баланса (график баланса)
Не числовой показатель, но важнейший. Слишком плавная — подозрение на подгонку. Ступенчатая — стабильная работа. Резкие провалы — сигнал о зонах риска.
Здоровые ориентиры по показателям
Ориентиры для здорового EA на бэктесте длиной от 5 лет. Если цифры слишком хороши, это повод заподозрить чрезмерную оптимизацию.
| Показатель | Здоровый диапазон | Тревожное значение |
|---|---|---|
| Profit Factor | 1,1–2,0 | Выше 3,0 (подозрение на подгонку) |
| Относительная просадка | 10–25% | Выше 40% (чрезмерный риск) |
| Recovery Factor | 2,0 и выше | Ниже 1,0 (низкая эффективность) |
| Количество сделок | 100 и более | Менее 50 (недостаточная достоверность) |
| Коэффициент Шарпа | 0,5 и выше | Отрицательный (риск не окупается) |
🔬 Проверьте, реальны ли цифры
Хорошие показатели отчёта при чрезмерной оптимизации не воспроизводятся в реальной торговле. Проверьте наличие реального преимущества с помощью walk-forward анализа.
Читать о walk-forward анализе →