
Como Otimizar Parâmetros de EA e O Que Observar
Atualizado em: 15 de maio de 2026
Por favor, leia antes de otimizar
A otimização de parâmetros é um recurso poderoso, mas se usado incorretamente, pode superotimizar para dados históricos (sobreajuste), resultando em um EA que não funciona em mercados reais. Este artigo também explica essas precauções em detalhes.
▼ Índice
O que é Otimização?
A otimização de parâmetros de EA é o processo de fazer backtesting de várias combinações de parâmetros — como períodos de EMA, multiplicadores de ATR e percentuais de risco — para encontrar a combinação de melhor desempenho.
O Strategy Tester do MT5 tem um 'Modo de Otimização' que testa automaticamente todas as combinações de parâmetros dentro de um intervalo especificado de forma exaustiva. O processamento multithread permite otimização de alta velocidade.
Passos de Otimização
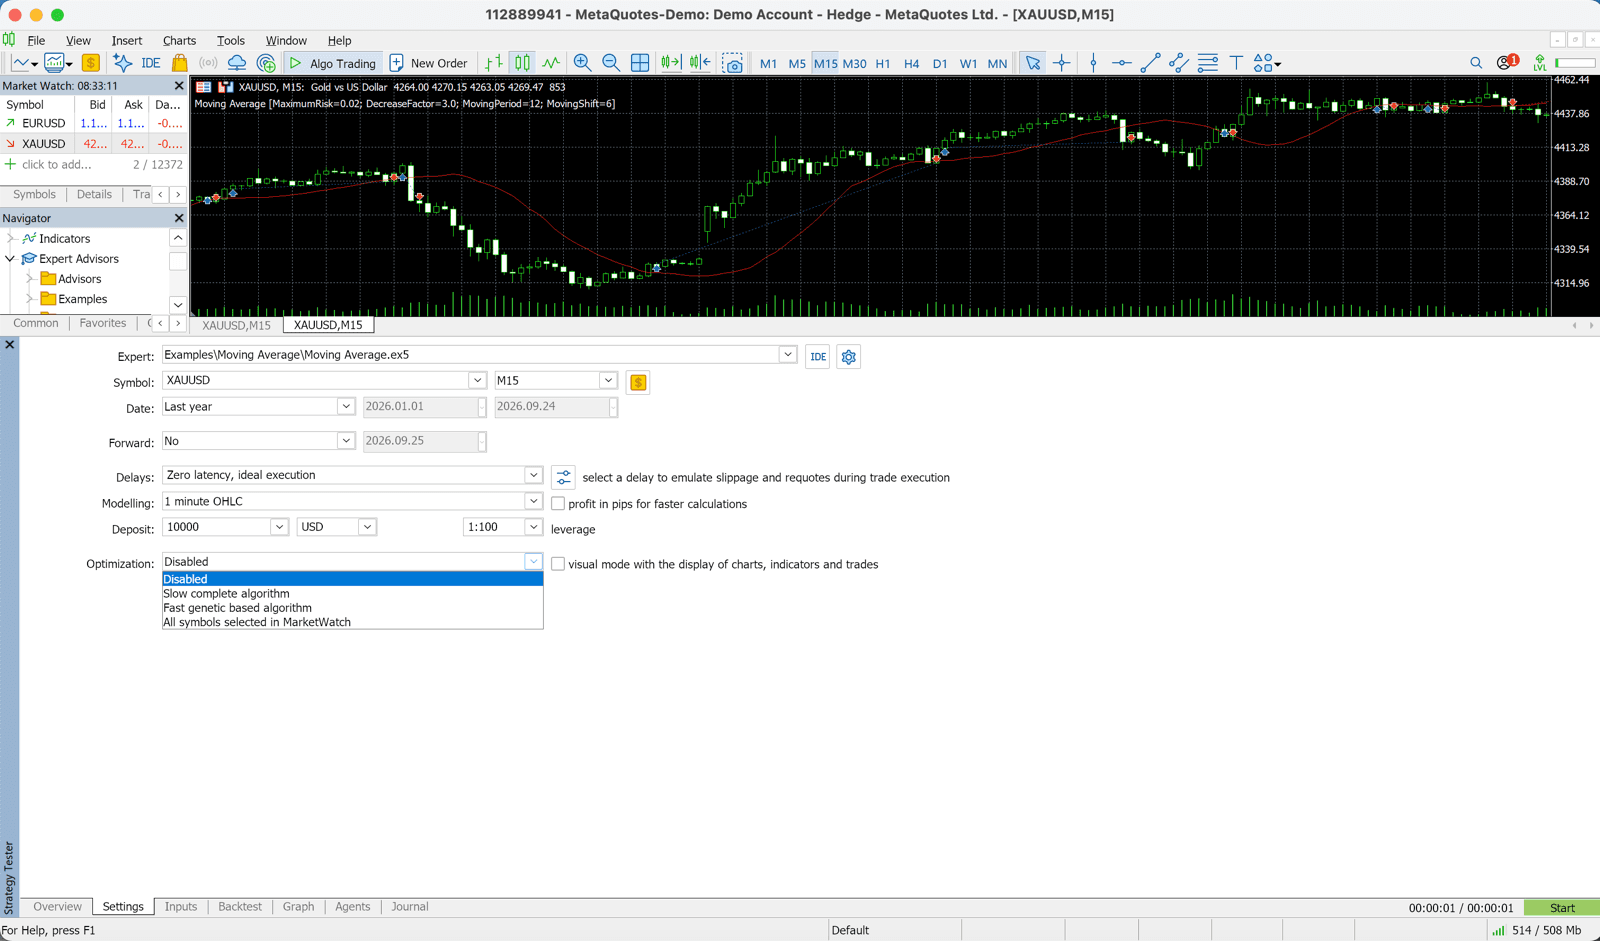
- 1
Abrir Strategy Tester
Abra o Strategy Tester com Ctrl+R e configure o EA e o par de moedas (XAUUSD H1).
- 2
Selecionar Modo de Otimização
Ative a caixa de seleção 'Otimização' e selecione o critério de otimização (ex. Lucro Líquido Máx., Índice de Sharpe Máx.). Recomendamos usar o Índice de Sharpe como critério.
- 3
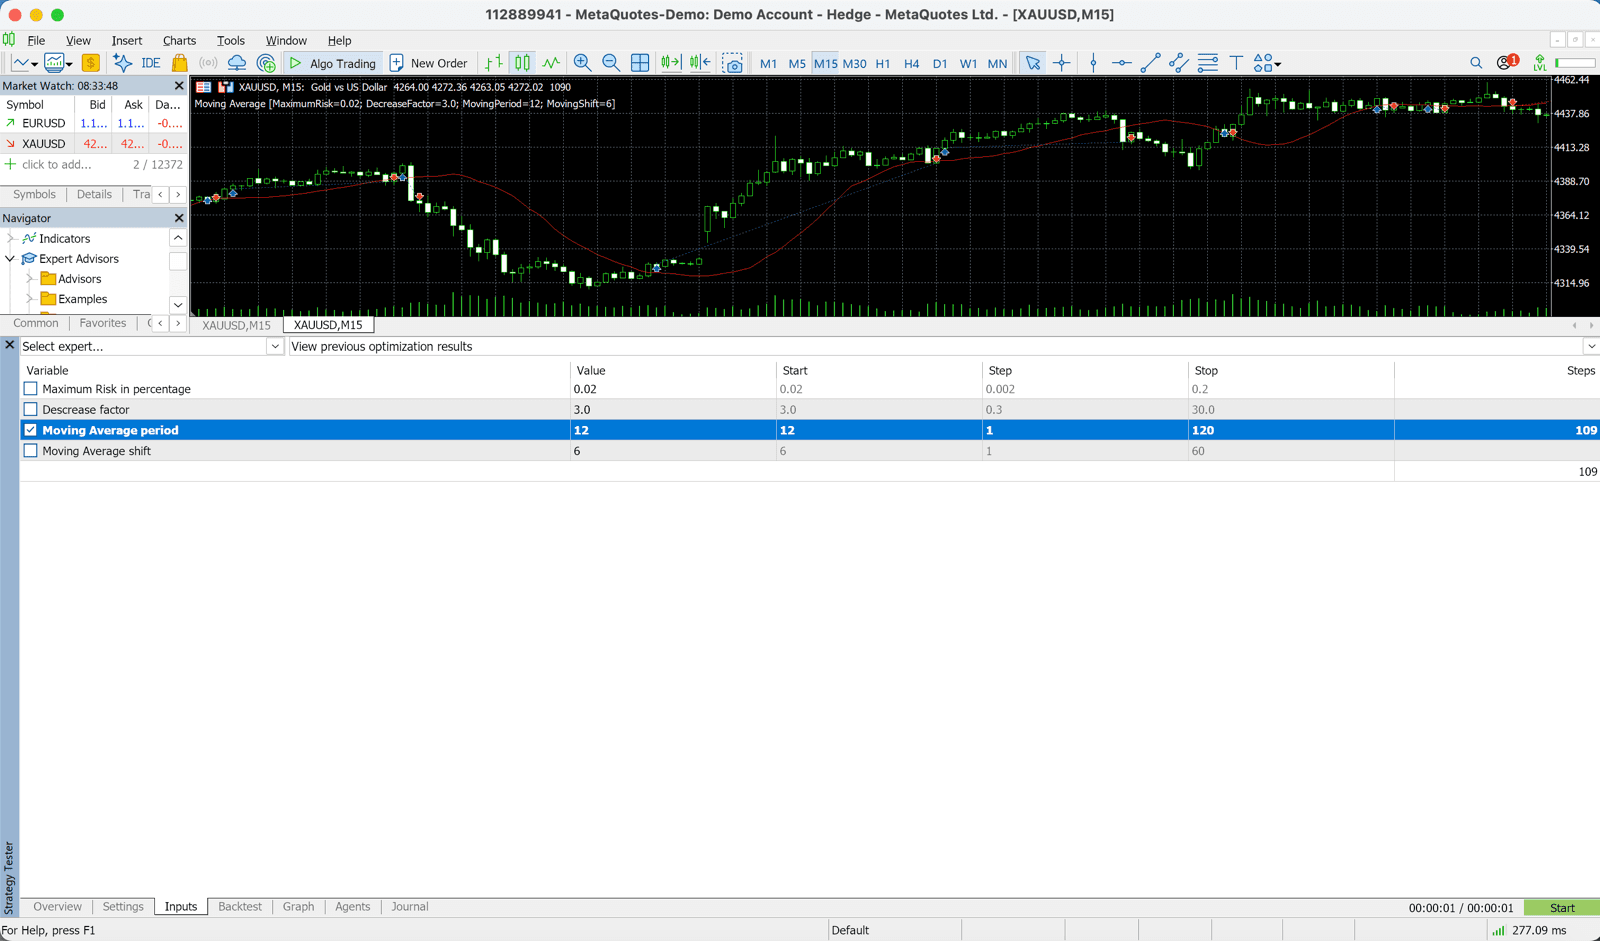
Definir Intervalos de Parâmetros
Na aba 'Entrada', marque os parâmetros que deseja otimizar e defina o valor inicial, passo e valor final. Exemplo: FastEMA_Period (Início: 10, Passo: 5, Fim: 50)
- 4
Clicar em Iniciar
Após completar as configurações, clique em 'Iniciar'. Dependendo do número de combinações de parâmetros, isso pode levar algum tempo.
- 5
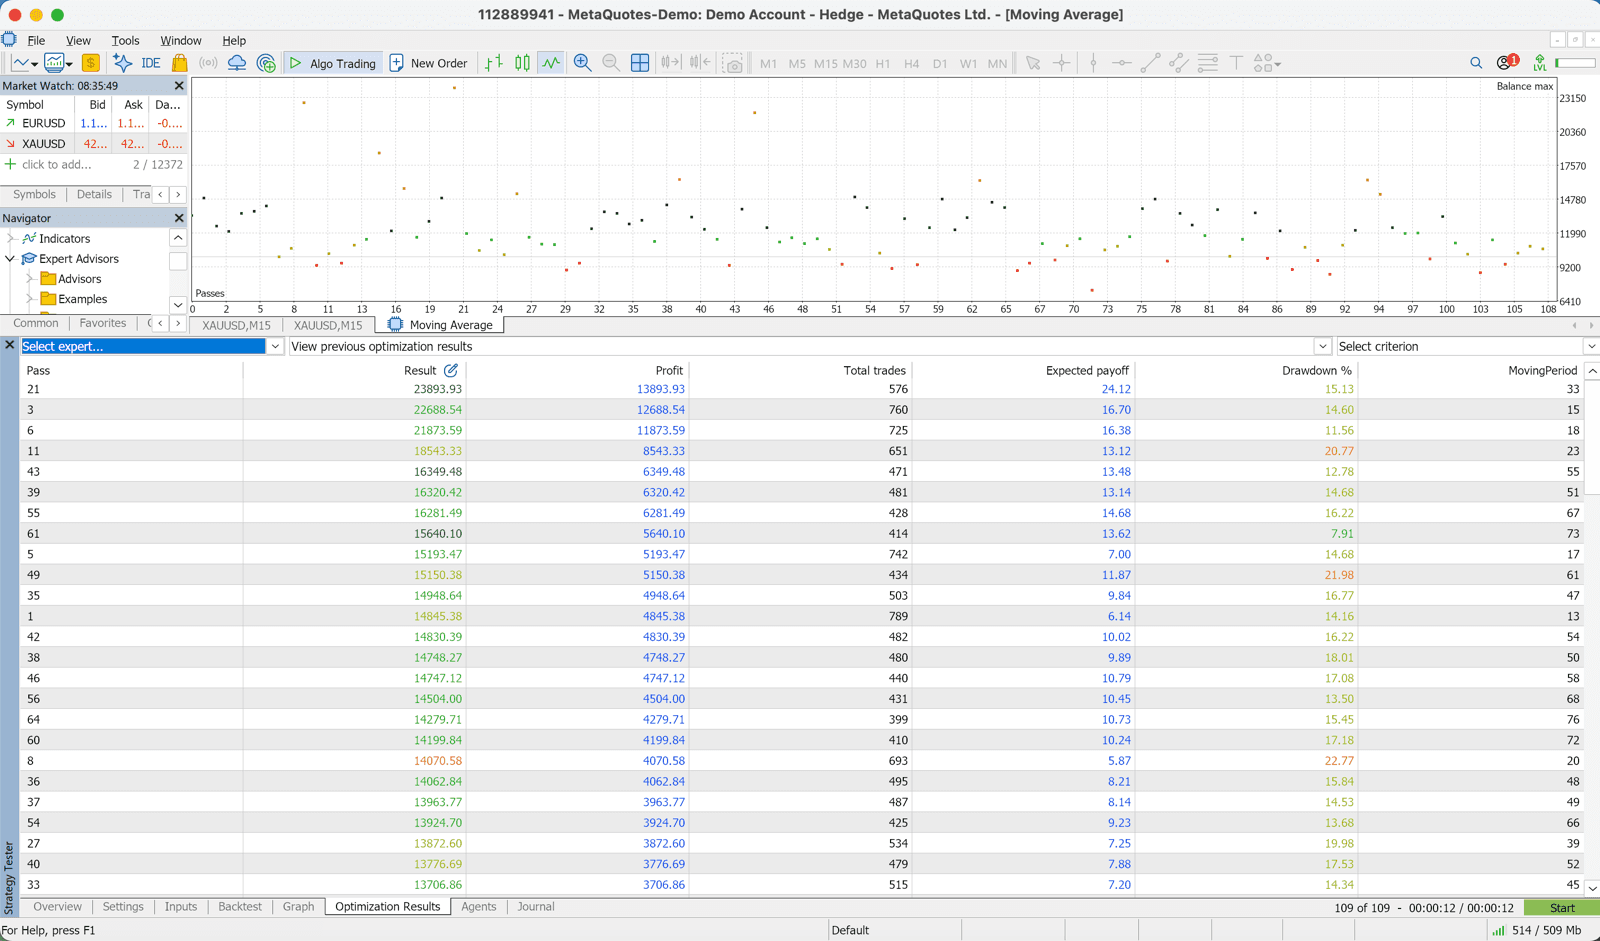
Revisar Resultados
Após a conclusão da otimização, a aba 'Otimização' mostra uma lista de resultados para cada combinação. Ordene pelo Índice de Sharpe ou Lucro Líquido para revisar as melhores combinações.
O que é Sobreajuste?
Sobreajuste é um fenômeno onde um EA se superotimiza para dados históricos de backtesting e para completamente de funcionar em mercados reais.
Por exemplo, mesmo que você obtenha resultados de backtesting maravilhosos com parâmetros muito específicos como FastEMA_Period=23, SlowEMA_Period=47, isso provavelmente foi apenas 'ajustado demais' aos dados históricos e pode não funcionar em mercados futuros.
• A curva de lucro do backtesting é extremamente suave (desempenho anormalmente bom)
• Otimizado apenas para um período específico
• Sensível a mudanças de parâmetros — pequenas mudanças causam grandes alterações nos resultados
Como Evitar o Sobreajuste
Realizar Testes Fora da Amostra
Separe os dados usados para otimização (dentro da amostra) dos dados usados para verificação (fora da amostra). Por exemplo, otimize com dados de 2018-2023 e verifique com dados de 2024-2025. Se bons resultados também aparecerem no período fora da amostra, pode-se esperar eficácia em mercados reais.
Verificar Estabilidade a Mudanças de Parâmetros
Confirme que os resultados do backtesting não mudam significativamente com parâmetros próximos ao valor ótimo. Por exemplo, se FastEMA=20 é ótimo, é importante que resultados similares apareçam com 19 ou 21.
Limitar os Parâmetros que Você Otimiza
É perigoso otimizar todos os parâmetros simultaneamente. Recomendamos focar nos parâmetros mais impactantes (percentual de risco, períodos de EMA, etc.).
Melhores Práticas de Otimização
- ✓Use 'Índice de Sharpe Máx.' ou 'Fator de Recuperação Máx.' em vez de 'Lucro Líquido Máx.' como critério de otimização
- ✓Use pelo menos 3+ anos de dados para o período de otimização
- ✓Sempre realize testes fora da amostra para verificar o sobreajuste
- ✓Realize análise de sensibilidade (teste com valores próximos ao ótimo)
- ✓Após a otimização, realize pelo menos 3 meses de trading demo antes de usar uma conta real
- ✓Considere re-otimizar periodicamente (a cada 6-12 meses)
Páginas Relacionadas
▶ Como Fazer Backtesting (Conceitos Básicos)▶ Configurações e desempenho do GOLD KING v3Artigos do blog relacionados
10 erros comuns na operação de EAs e como evitá-los
Erros em que iniciantes costumam cair, como sobreotimização, lote excessivo e PC desligado, e como evitá-los
Guia completo de EAs de trading automatizado para iniciantes [edição 2026]
Explicação em 7 passos, da verificação do backtest à operação em demo e real