
फॉरवर्ड टेस्ट क्या है और बैकटेस्ट से अंतर
अंतिम अपडेट: 2026-05-18 | अनुमानित पढ़ने का समय: 10 मिनट
EA की विश्वसनीयता आँकने के लिए ऐतिहासिक डेटा सत्यापन (बैकटेस्ट) के साथ लाइव बाज़ारों में रियल-टाइम सत्यापन (फ़ॉरवर्ड टेस्ट) आवश्यक है। दोनों को मिलाकर ही आप जान सकते हैं कि EA की रणनीति अतीत और आगे दोनों में काम करती है या नहीं।
विषय-सूची
0 / 3- बैकटेस्ट और फ़ॉरवर्ड टेस्ट में अंतर
- फ़ॉरवर्ड टेस्टिंग क्यों महत्वपूर्ण है
- फ़ॉरवर्ड टेस्ट के परिणाम कैसे पढ़ें
- फ़ॉरवर्ड टेस्ट के पास/फ़ेल मानदंड
- फ़ॉरवर्ड टेस्ट कैसे चलाएँ
बैकटेस्ट और फ़ॉरवर्ड टेस्ट में अंतर
| मद | बैकटेस्ट (BT) | फ़ॉरवर्ड टेस्ट (FT) |
|---|---|---|
| उपयोग किया गया डेटा | ऐतिहासिक कीमत डेटा | रियल-टाइम बाज़ार कीमतें |
| स्प्रेड | स्थिर या मॉडल-अनुमानित | वास्तविक स्प्रेड (परिवर्तनशील) |
| स्लिपेज | अधिकतर विचार नहीं किया जाता | वास्तविक निष्पादन स्लिपेज |
| निष्पादन गति | तत्काल (10 वर्ष मिनटों में) | रियल-टाइम (वास्तविक आवश्यक समय) |
| विश्वसनीयता | कर्व फ़िटिंग का जोखिम | वास्तविक बाज़ार स्थितियों को दर्शाता है |
| न्यूनतम आवश्यक अवधि | कुछ घंटों से 1 दिन | 3 महीने से 1 वर्ष से अधिक |
| लागत | मुफ़्त (डेमो वातावरण में संभव) | मुफ़्त (डेमो खाता) या असली धन आवश्यक |
फ़ॉरवर्ड टेस्टिंग क्यों महत्वपूर्ण है
1. बैकटेस्ट केवल "अतीत" के लिए ऑप्टिमाइज़ होते हैं
बैकटेस्ट के परिणाम कितने भी अच्छे हों, वे केवल पिछले डेटा पर प्रदर्शन आँकते हैं। ओवरफ़िटेड (कर्व-फ़िट) EA बैकटेस्ट में शानदार दिख सकते हैं पर लाइव बाज़ारों में प्रदर्शन नहीं कर पाते। फ़ॉरवर्ड टेस्टिंग यह उजागर करती है।
2. वास्तविक स्प्रेड और स्लिपेज मापता है
ब्रोकर के स्प्रेड बाज़ार की स्थितियों के साथ बदलते हैं — बड़ी आर्थिक घोषणाओं के दौरान वे सामान्य से 5 से 10 गुना तक बढ़ सकते हैं। बैकटेस्ट में स्थिर स्प्रेड इस्तेमाल होने से वास्तविक घर्षण लागत दिखाई नहीं देती। फ़ॉरवर्ड टेस्ट से आप वास्तविक निष्पादन गुणवत्ता आँक सकते हैं।
3. ब्रोकर संगतता की पुष्टि करता है
अलग-अलग ब्रोकरों में निष्पादन गति और स्लिपेज के अनुसार एक ही EA अलग परिणाम दे सकता है। ख़ासकर स्कैल्पिंग EA के लिए ब्रोकर संगतता प्रदर्शन का निर्णायक कारक है।
फ़ॉरवर्ड टेस्ट के परिणाम कैसे पढ़ें
हमारा "रियल-टाइम परिणाम" पेज हर EA के फ़ॉरवर्ड टेस्ट परिणाम प्रकाशित करता है। नीचे मुख्य मेट्रिक्स को पढ़ने का तरीका बताया गया है।
प्रॉफ़िट फ़ैक्टर (PF)
कुल मुनाफ़ा ÷ कुल हानि। 1.0 से ऊपर का मतलब सकारात्मक अपेक्षित मूल्य। स्थिरता के लिए 1.3 या उससे अधिक मानदंड है।
अधिकतम ड्रॉडाउन (Max DD)
शिखर से गर्त तक अधिकतम गिरावट (%)। अगर FT का अधिकतम DD, BT के अधिकतम DD के 1.5× के भीतर है, तो यह सामान्य सीमा में है।
विन रेट
अकेले इसका ज़्यादा अर्थ नहीं। इसे हमेशा जोखिम/इनाम अनुपात के साथ देखें। RR 1:2 पर 40% विन रेट भी सकारात्मक अपेक्षित मूल्य है।
ट्रेडों की संख्या
फ़ॉरवर्ड टेस्ट में सांख्यिकीय विश्वसनीयता के लिए कम से कम 50–100 ट्रेड चाहिए। अवधि छोटी होने पर परिणामों को केवल संदर्भ मानें।
BT तुलना (विचलन दर)
अगर FT का PF, BT के PF के 70–130% के भीतर है, तो आप मान सकते हैं कि EA "अपेक्षा के अनुसार प्रदर्शन कर रहा है।"
फ़ॉरवर्ड टेस्ट के पास/फ़ेल मानदंड
| परिणाम | शर्त | कार्रवाई |
|---|---|---|
| ✅ अच्छा | FT PF ≥ 1.2, अधिकतम DD < BT का 1.5×, 50+ ट्रेड | असली धन के साथ चलाना जारी रखें |
| ⚠️ निगरानी | FT PF 1.0–1.2 या अधिकतम DD = BT का 1.0–1.5× | 3 महीने बढ़ाएँ और दोबारा मूल्यांकन करें |
| ❌ समीक्षा करें | FT PF < 1.0 या अधिकतम DD > BT का 1.5× | डेमो पर लौटें और पैरामीटर दोबारा जाँचें |
| 🚨 रोकने की सलाह | Max DD > BT का 2× या FT में लगातार त्रुटियाँ | संचालन रोकें और कारण की जाँच करें |
फ़ॉरवर्ड टेस्ट कैसे चलाएँ
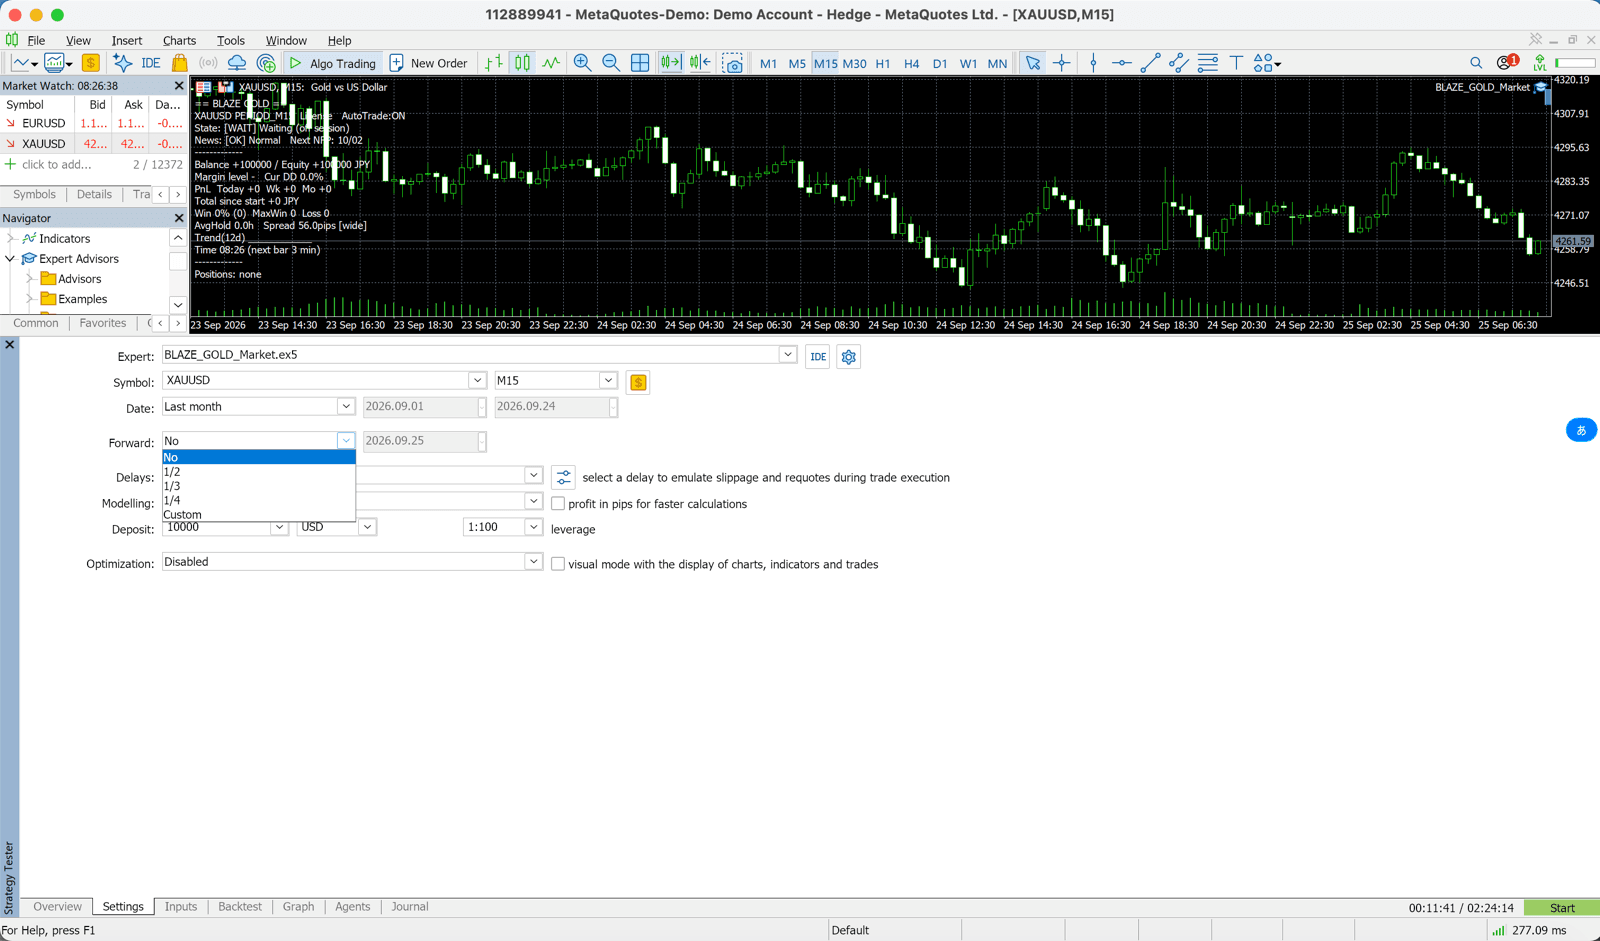
EA को डेमो खाते पर चलाएँ
EA को Exness, XMTrading या HFM के डेमो खाते पर सेट करें। प्रोडक्शन जैसी ही पैरामीटर सेटिंग (RiskPercent, SL, MagicNumber) इस्तेमाल करें। ध्यान दें: हमारे मुफ़्त EA डेमो खाते पर नहीं चलते। Strategy Tester में जाँचें और पंजीकृत वास्तविक खाते पर न्यूनतम लॉट से शुरू करें (MQL5 Market से खरीदे गए संस्करण डेमो खाते पर चलते हैं)।
कम से कम 3 महीने और 50+ ट्रेड तक प्रतीक्षा करें
कम ट्रेड आवृत्ति वाले EA (H4, D1 टाइमफ़्रेम) में 3–6 महीने लग सकते हैं। निष्कर्ष पर पहुँचने में जल्दबाज़ी से बचें — धैर्य सर्वोपरि है।
मासिक रिपोर्ट दर्ज करें
MT5 के अकाउंट हिस्ट्री टैब से HTML रिपोर्ट एक्सपोर्ट करें। मासिक आधार पर PF, Max DD और ट्रेड संख्या दर्ज करें।
बैकटेस्ट से तुलना और मूल्यांकन करें
जाँचें कि FT प्रदर्शन BT के 70–130% के भीतर है या नहीं। बड़ा विचलन हो तो पैरामीटर या ब्रोकर की समीक्षा करें।
लाइव जाने का निर्णय लें
अगर मानदंड पूरे हों, तो लाइव खाते पर जाएँ। न्यूनतम लॉट साइज़ से शुरू करें, फिर प्रदर्शन टिकने पर धीरे-धीरे बढ़ाएँ।
📊 हमारी साइट के फ़ॉरवर्ड टेस्ट परिणाम देखें
हम अपने परीक्षण खातों पर चल रहे वितरित EA के फ़ॉरवर्ड परिणाम लगातार अपडेट करके प्रकाशित करते हैं। हर EA पेज के बैकटेस्ट आंकड़ों से तुलना करके EA की स्थिरता आँकी जा सकती है।