
EA पैरामीटर कैसे ऑप्टिमाइज़ करें और किससे बचें
अपडेट: मई 15, 2026
ऑप्टिमाइज़ करने से पहले कृपया पढ़ें
पैरामीटर ऑप्टिमाइज़ेशन एक शक्तिशाली सुविधा है, पर गलत उपयोग करने पर यह ऐतिहासिक डेटा पर ज़रूरत से ज़्यादा ऑप्टिमाइज़ (ओवरफ़िटिंग) हो सकता है, जिससे EA वास्तविक बाज़ारों में बिल्कुल काम नहीं करता। यह लेख इन सावधानियों को भी विस्तार से समझाता है।
▼ विषय-सूची
ऑप्टिमाइज़ेशन क्या है?
EA पैरामीटर ऑप्टिमाइज़ेशन वह प्रक्रिया है जिसमें EMA अवधियों, ATR गुणकों और जोखिम प्रतिशत जैसे पैरामीटरों के विभिन्न संयोजनों का बैकटेस्ट करके सबसे अच्छा प्रदर्शन करने वाला संयोजन खोजा जाता है।
MT5 के Strategy Tester में 'Optimization Mode' है जो निर्दिष्ट रेंज के भीतर सभी पैरामीटर संयोजनों को ब्रूट-फ़ोर्स तरीके से अपने आप परखता है। मल्टी-थ्रेडेड प्रोसेसिंग तेज़ ऑप्टिमाइज़ेशन संभव बनाती है।
ऑप्टिमाइज़ेशन के चरण
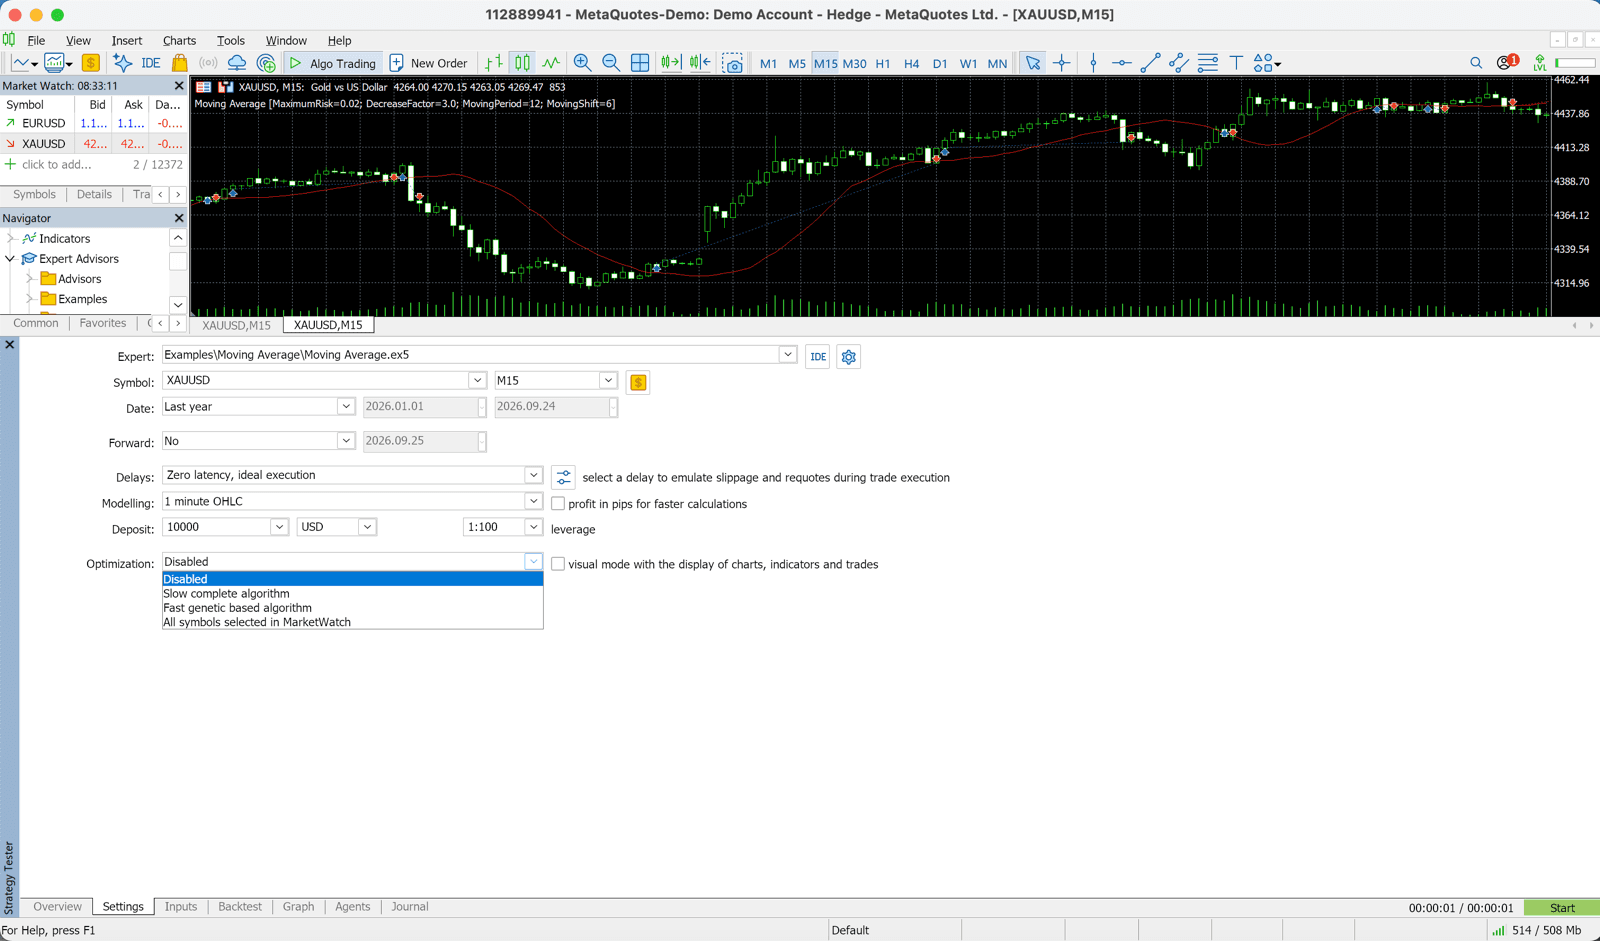
- 1
Strategy Tester खोलें
Ctrl+R से Strategy Tester खोलें और EA तथा करेंसी पेयर (XAUUSD H1) कॉन्फ़िगर करें।
- 2
Optimization Mode चुनें
'Optimization' चेकबॉक्स ON करें और ऑप्टिमाइज़ेशन मानदंड चुनें (जैसे Max Net Profit, Max Sharpe Ratio)। हम मानदंड के रूप में Sharpe Ratio की सलाह देते हैं।
- 3
पैरामीटर रेंज सेट करें
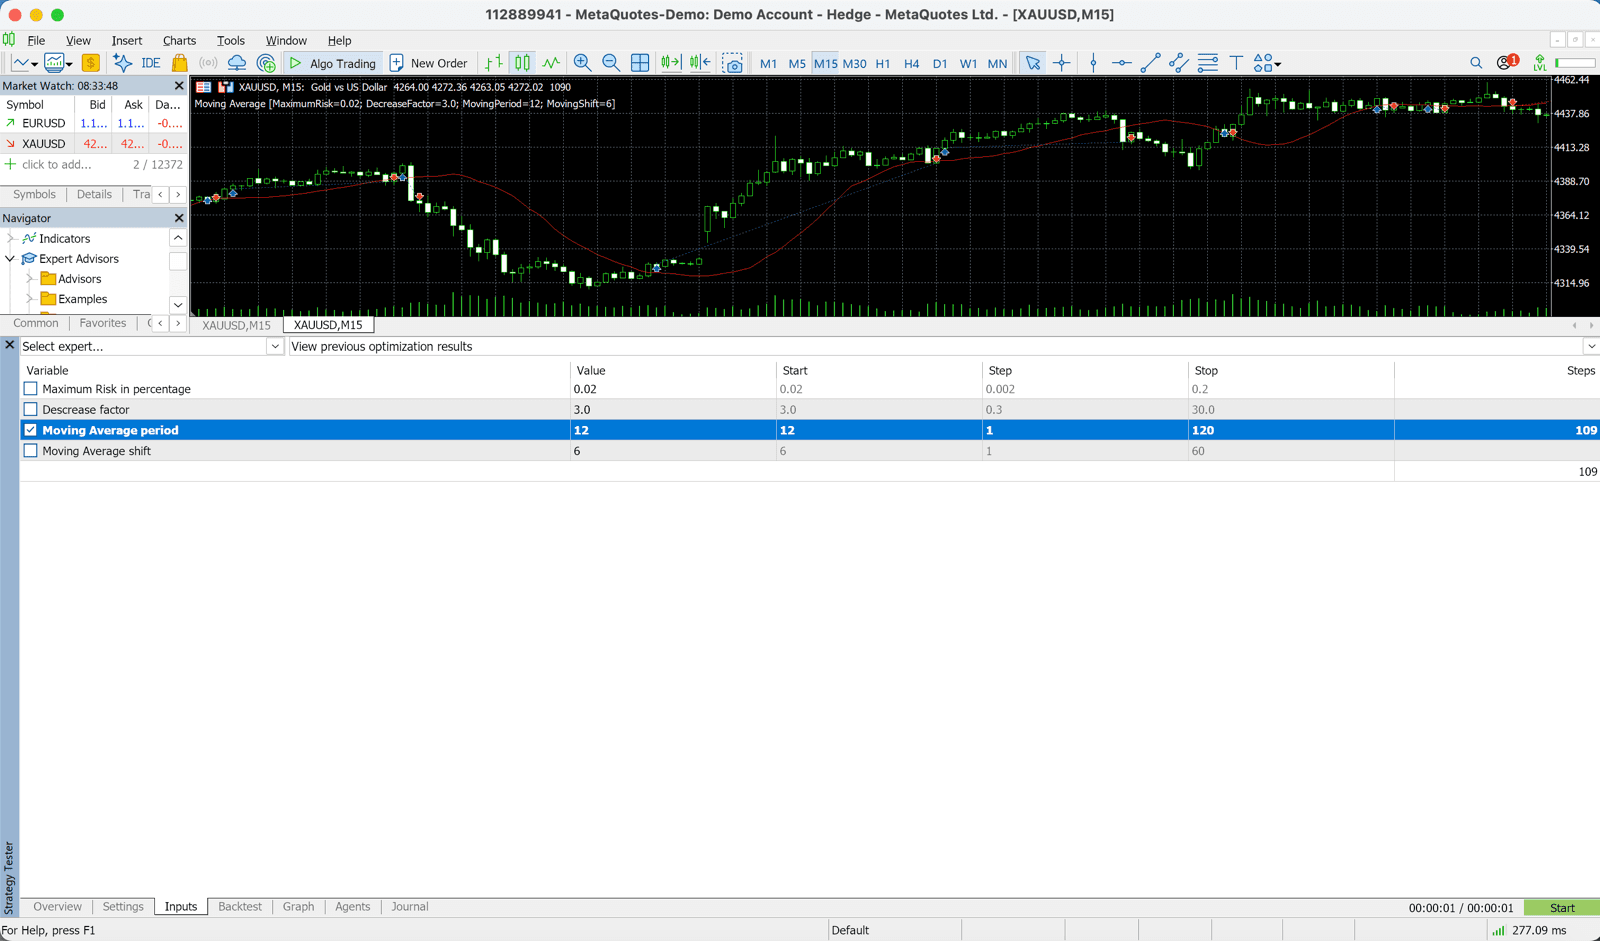
'Input' टैब में जिन पैरामीटरों को ऑप्टिमाइज़ करना है उन्हें चुनें और प्रारंभ मान, स्टेप और अंतिम मान सेट करें। उदाहरण: FastEMA_Period (Start: 10, Step: 5, End: 50)
- 4
Start पर क्लिक करें
सेटिंग पूरी होने पर 'Start' पर क्लिक करें। पैरामीटर संयोजनों की संख्या के आधार पर इसमें कुछ समय लग सकता है।
- 5
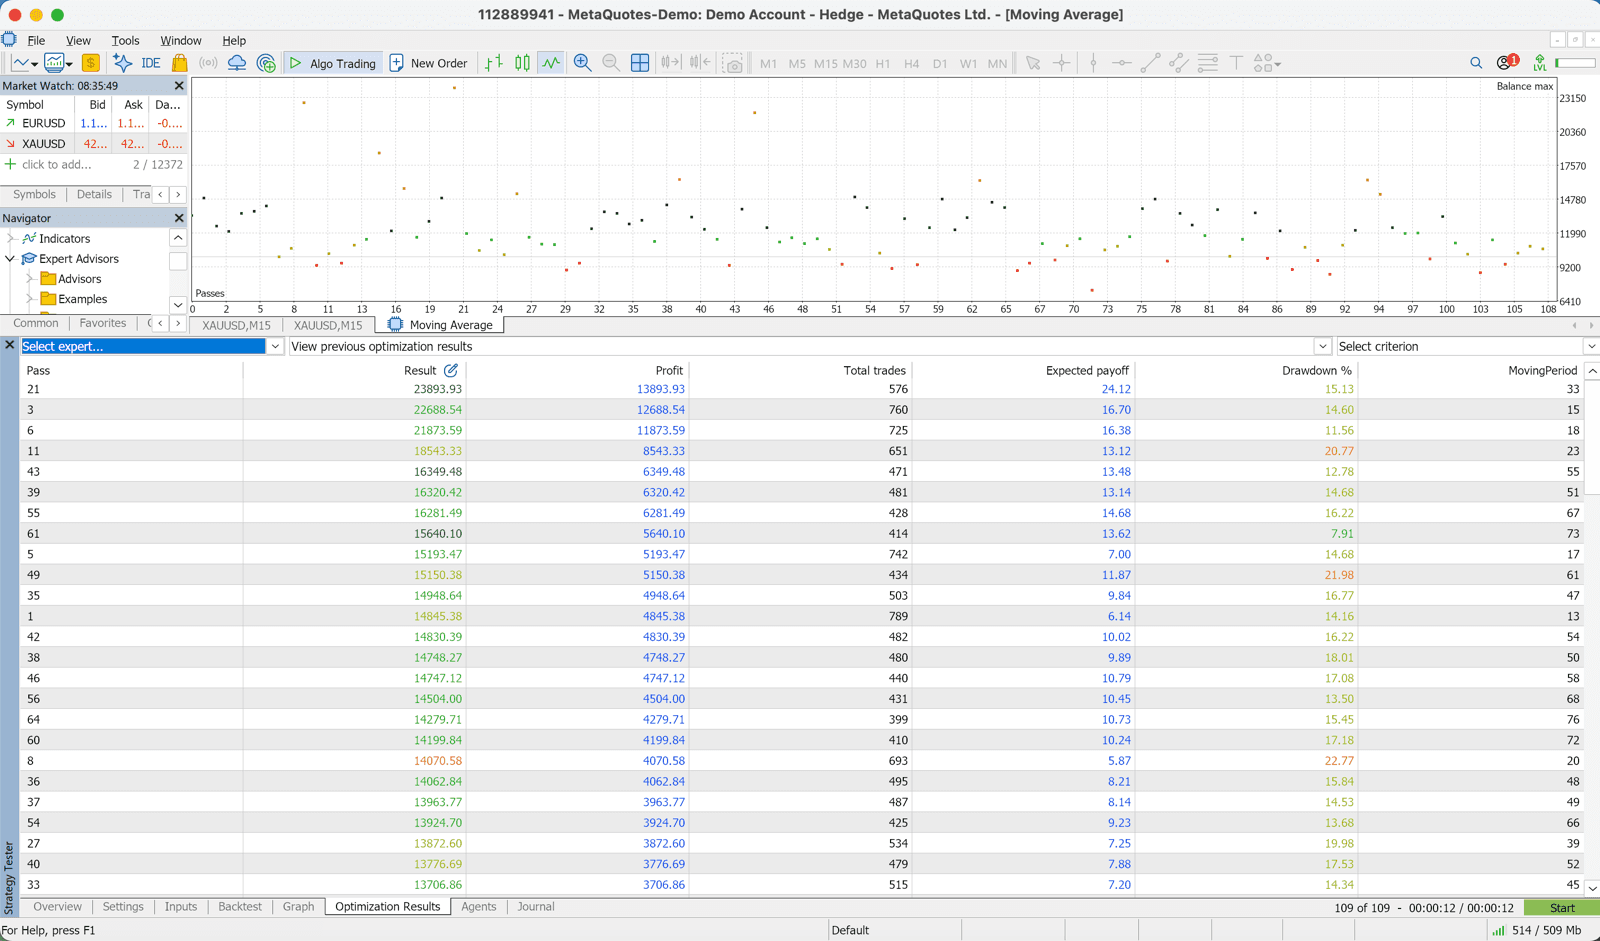
परिणामों की समीक्षा करें
ऑप्टिमाइज़ेशन पूरा होने के बाद 'Optimization' टैब हर संयोजन के परिणामों की सूची दिखाता है। शीर्ष संयोजन देखने के लिए Sharpe Ratio या Net Profit से क्रमबद्ध करें।
ओवरफ़िटिंग क्या है?
ओवरफ़िटिंग वह घटना है जिसमें EA ऐतिहासिक बैकटेस्ट डेटा पर ज़रूरत से ज़्यादा ऑप्टिमाइज़ हो जाता है और वास्तविक बाज़ारों में पूरी तरह काम करना बंद कर देता है।
उदाहरण के लिए, FastEMA_Period=23, SlowEMA_Period=47 जैसे बहुत विशिष्ट पैरामीटरों से शानदार बैकटेस्ट परिणाम मिलें, तब भी संभव है कि यह ऐतिहासिक डेटा पर 'बहुत सटीक बैठाया गया' हो और भविष्य के बाज़ारों में काम न करे।
• बैकटेस्ट की मुनाफ़ा-वक्र रेखा अत्यंत सहज है (अस्वाभाविक रूप से अच्छा प्रदर्शन)
• केवल किसी विशेष अवधि के लिए ऑप्टिमाइज़ किया गया
• पैरामीटर बदलावों के प्रति संवेदनशील — छोटे बदलाव से परिणाम में बड़ा अंतर
ओवरफ़िटिंग से कैसे बचें
आउट-ऑफ़-सैंपल टेस्टिंग करें
ऑप्टिमाइज़ेशन के डेटा (इन-सैंपल) को सत्यापन के डेटा (आउट-ऑफ़-सैंपल) से अलग रखें। उदाहरण के लिए, 2018-2023 के डेटा पर ऑप्टिमाइज़ करें और 2024-2025 के डेटा पर सत्यापित करें। अगर आउट-ऑफ़-सैंपल अवधि में भी अच्छे परिणाम दिखें, तो वास्तविक बाज़ारों में प्रभावशीलता की उम्मीद की जा सकती है।
पैरामीटर बदलावों के प्रति स्थिरता जाँचें
पुष्टि करें कि इष्टतम मान के आसपास के पैरामीटरों पर बैकटेस्ट परिणाम ज़्यादा नहीं बदलते। उदाहरण के लिए, अगर FastEMA=20 इष्टतम है, तो 19 या 21 पर भी मिलते-जुलते परिणाम आना महत्वपूर्ण है।
ऑप्टिमाइज़ किए जाने वाले पैरामीटर सीमित रखें
सभी पैरामीटर एक साथ ऑप्टिमाइज़ करना ख़तरनाक है। हम सबसे अधिक प्रभाव वाले पैरामीटरों (जोखिम प्रतिशत, EMA अवधियाँ आदि) पर ध्यान देने की सलाह देते हैं।
ऑप्टिमाइज़ेशन की सर्वोत्तम प्रथाएँ
- ✓ऑप्टिमाइज़ेशन मानदंड के रूप में 'Max Net Profit' के बजाय 'Max Sharpe Ratio' या 'Max Recovery Factor' का उपयोग करें
- ✓ऑप्टिमाइज़ेशन अवधि के लिए कम से कम 3+ वर्ष का डेटा उपयोग करें
- ✓ओवरफ़िटिंग जाँचने के लिए हमेशा आउट-ऑफ़-सैंपल टेस्टिंग करें
- ✓सेंसिटिविटी विश्लेषण करें (इष्टतम के आसपास के मानों से परखें)
- ✓ऑप्टिमाइज़ेशन के बाद लाइव खाते का उपयोग करने से पहले कम से कम 3 महीने डेमो ट्रेडिंग करें। ध्यान दें: हमारे मुफ़्त EA डेमो खाते पर नहीं चलते। Strategy Tester में जाँचें और पंजीकृत वास्तविक खाते पर न्यूनतम लॉट से शुरू करें (MQL5 Market से खरीदे गए संस्करण डेमो खाते पर चलते हैं)।
- ✓समय-समय पर (हर 6-12 महीने) दोबारा ऑप्टिमाइज़ करने पर विचार करें