
MT5 बैकटेस्ट रिपोर्ट कैसे पढ़ें
विषय सूची (10)
विषय सूची
MT5 बैकटेस्ट रिपोर्ट कैसे पढ़ें【2026 संस्करण】
MT5 के Strategy Tester (बैकटेस्ट) को चलाने के बाद एक विस्तृत रिपोर्ट प्राप्त होती है जिसमें अनेक संख्याएँ होती हैं। "कौन सी संख्या देखनी चाहिए?" और "यह संख्या अच्छी है या बुरी?" जैसे सवालों का जवाब देने के लिए यहाँ सभी संकेतकों का अर्थ और स्वीकार्य मानदंड समझाए गए हैं।
बैकटेस्ट रिपोर्ट का अवलोकन
MT5 के Strategy Tester में बैकटेस्ट चलाने पर "Results" टैब में निम्नलिखित जानकारी दिखाई देती है।
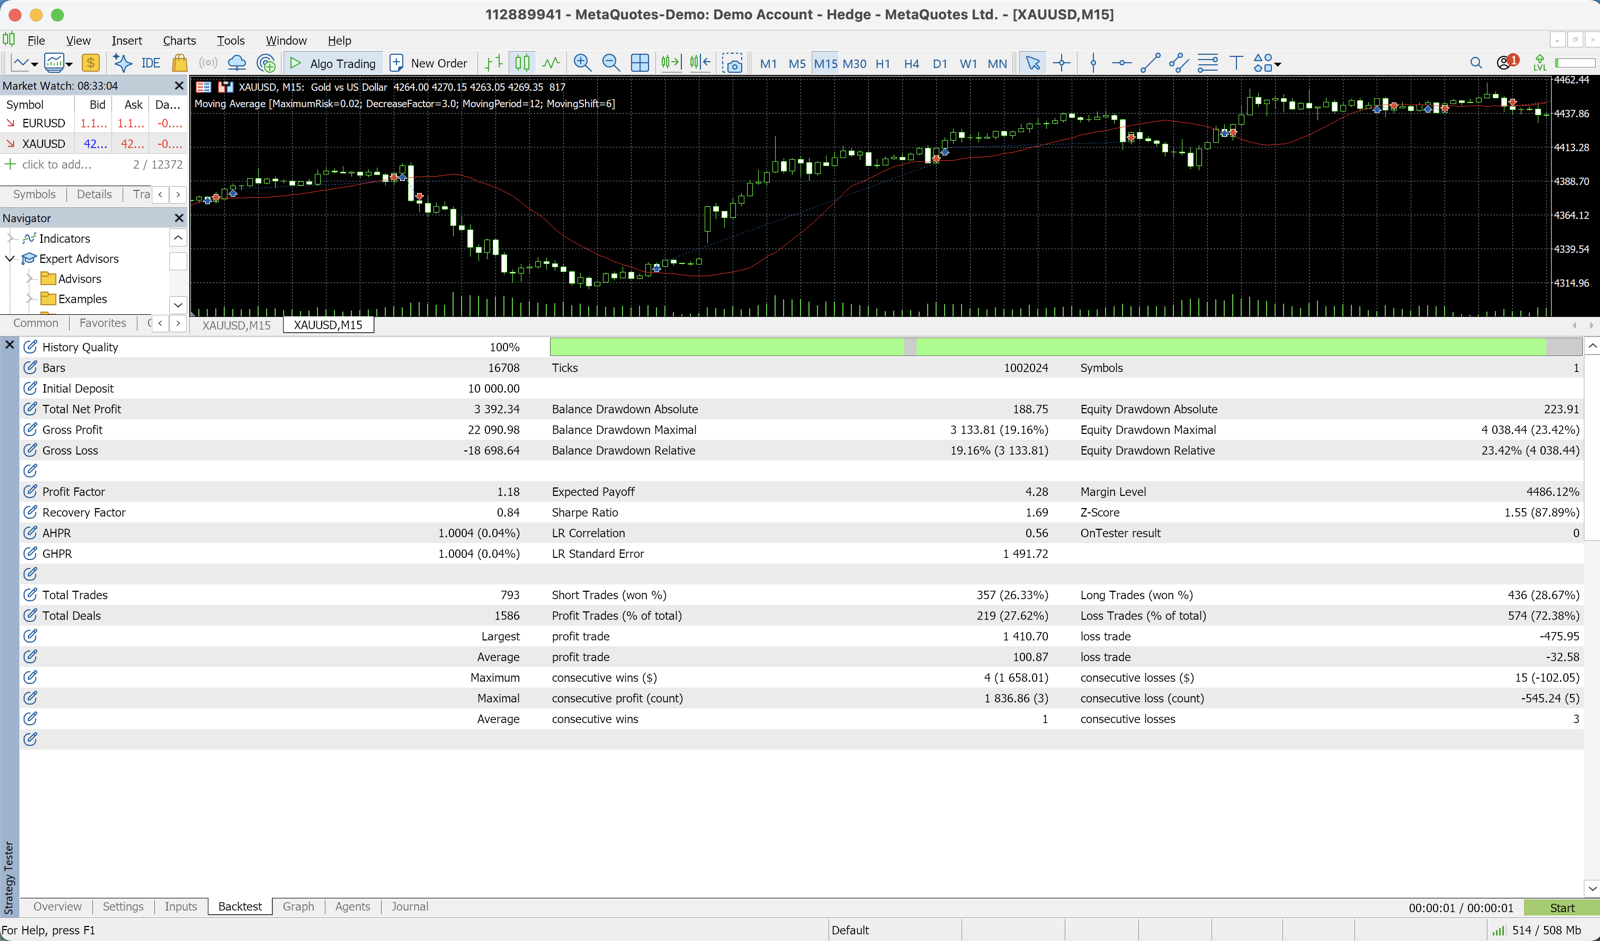
Net Profit (कुल शुद्ध लाभ)
Profit Factor (PF)
Expected Payoff (अपेक्षित प्रतिफल)
Balance Drawdown Max (अधिकतम बैलेंस Drawdown)
Balance Drawdown Max % (अधिकतम बैलेंस Drawdown %)
Total Trades (कुल ट्रेड)
Win Rate (जीत दर)
Sharpe Ratio (शार्प रेशियो)
हमारे 3 मुख्य EA (लंबी अवधि के बैकटेस्ट और सार्वजनिक फॉरवर्ड के सभी आंकड़े प्रकाशित)
📧 मुफ़्त ईमेल कोर्स (8 ईमेल) + केवल सब्सक्राइबर्स के लिए 13 MT5 इंडिकेटर का पैक
* गोपनीयता कड़ाई से संरक्षित। आप किसी भी समय सदस्यता समाप्त कर सकते हैं।
प्रत्येक संकेतक का अर्थ और स्वीकार्य मानदंड
Profit Factor (PF)
गणना सूत्र: कुल लाभ ÷ कुल हानि
| PF मान | मूल्यांकन |
|---|---|
| 2.0 से अधिक | बहुत अच्छा (हालांकि Over-Optimization की संभावना) |
| 1.5 से 2.0 | उत्कृष्ट |
| 1.3 से 1.5 | अच्छा (अधिकांश सार्वजनिक EA इसी श्रेणी में) |
| 1.1 से 1.3 | सावधानी आवश्यक (थोड़ी गिरावट पर घाटा संभव) |
| 1.0 से कम | अनुत्तीर्ण (नकारात्मक अपेक्षित मूल्य) |
महत्वपूर्ण: PF 2.5 से अधिक होने पर Curve Fitting (Over-Optimization) की उच्च संभावना रहती है, इसलिए सतर्क रहें।
अधिकतम Drawdown (Max DD)
अर्थ: बैकटेस्ट अवधि के दौरान खाते की बैलेंस अधिकतम कितनी गिरी (% में दर्शाया गया)
| Max DD | जोखिम मूल्यांकन |
|---|---|
| 5% से कम | कम जोखिम (अत्यधिक स्थिर) |
| 5 से 10% | कम-से-मध्यम जोखिम (शुरुआती लोगों के लिए उपयुक्त) |
| 10 से 20% | मध्यम जोखिम (सामान्य स्वीकार्य सीमा) |
| 20 से 30% | उच्च जोखिम (पूँजी प्रबंधन पर ध्यान दें) |
| 30% से अधिक | बहुत उच्च जोखिम (सावधानी से विचार करें) |
सावधानी: जिस EA का Max DD अधिक होता है, भविष्य में उससे भी बड़ा DD आने की संभावना रहती है।
जीत दर (Win Rate)
गणना सूत्र: लाभदायक ट्रेड ÷ कुल ट्रेड × 100
जीत दर अकेले कोई अर्थ नहीं रखती। इसे Risk-Reward अनुपात (RR Ratio) के साथ मिलाकर आँका जाता है।
| जीत दर | RR Ratio का संकेत | निर्णय |
|---|---|---|
| 70% से अधिक | 1:0.5 से अधिक | उत्कृष्ट (Scalping प्रकार) |
| 50 से 70% | 1:1 से अधिक | अच्छा |
| 40 से 50% | 1:1.5 से अधिक | ठीक है (Trend Following प्रकार) |
| 30 से 40% | 1:2 से अधिक | सावधान (यदि RR अधिक हो तो स्वीकार्य) |
| 30% से कम | 1:3 से अधिक | उच्च जोखिम (संचालन निगरानी आवश्यक) |
याद रखने योग्य सिद्धांत: 40% जीत दर पर भी यदि PF 1.5 से अधिक है, तो वह एक उत्कृष्ट EA है।
कुल ट्रेड संख्या
| ट्रेड संख्या | सांख्यिकीय विश्वसनीयता |
|---|---|
| 300 से अधिक | बहुत अधिक |
| 100 से 300 | अधिक |
| 50 से 100 | मध्यम (सावधानी से) |
| 50 से कम | कम (विश्वसनीयता अपर्याप्त) |
5 वर्षों के बैकटेस्ट में यदि कुल ट्रेड 50 से कम हैं, तो सांख्यिकीय विश्वसनीयता कम होती है और इसे केवल संदर्भ के रूप में देखना चाहिए।
Expected Payoff (अपेक्षित प्रतिफल)
गणना सूत्र: शुद्ध लाभ ÷ कुल ट्रेड
प्रति ट्रेड औसत अपेक्षित आय (डॉलर में)। यदि यह धनात्मक है तो EA की अपेक्षित मूल्य सकारात्मक है, यदि ऋणात्मक है तो नकारात्मक।
Sharpe Ratio (शार्प रेशियो)
रिटर्न को जोखिम (मानक विचलन) से विभाजित करने पर प्राप्त मान। यह जितना अधिक हो, जोखिम-समायोजित रिटर्न उतना बेहतर।
| Sharpe Ratio | मूल्यांकन |
|---|---|
| 1.0 से अधिक | अच्छा |
| 0.5 से 1.0 | सामान्य |
| 0.5 से कम | सावधान |
इक्विटी कर्व (ग्राफ टैब) कैसे देखें
ग्राफ टैब में "बैलेंस कर्व" (नीली रेखा) और "इक्विटी कर्व" (हरी रेखा) की जाँच करें।
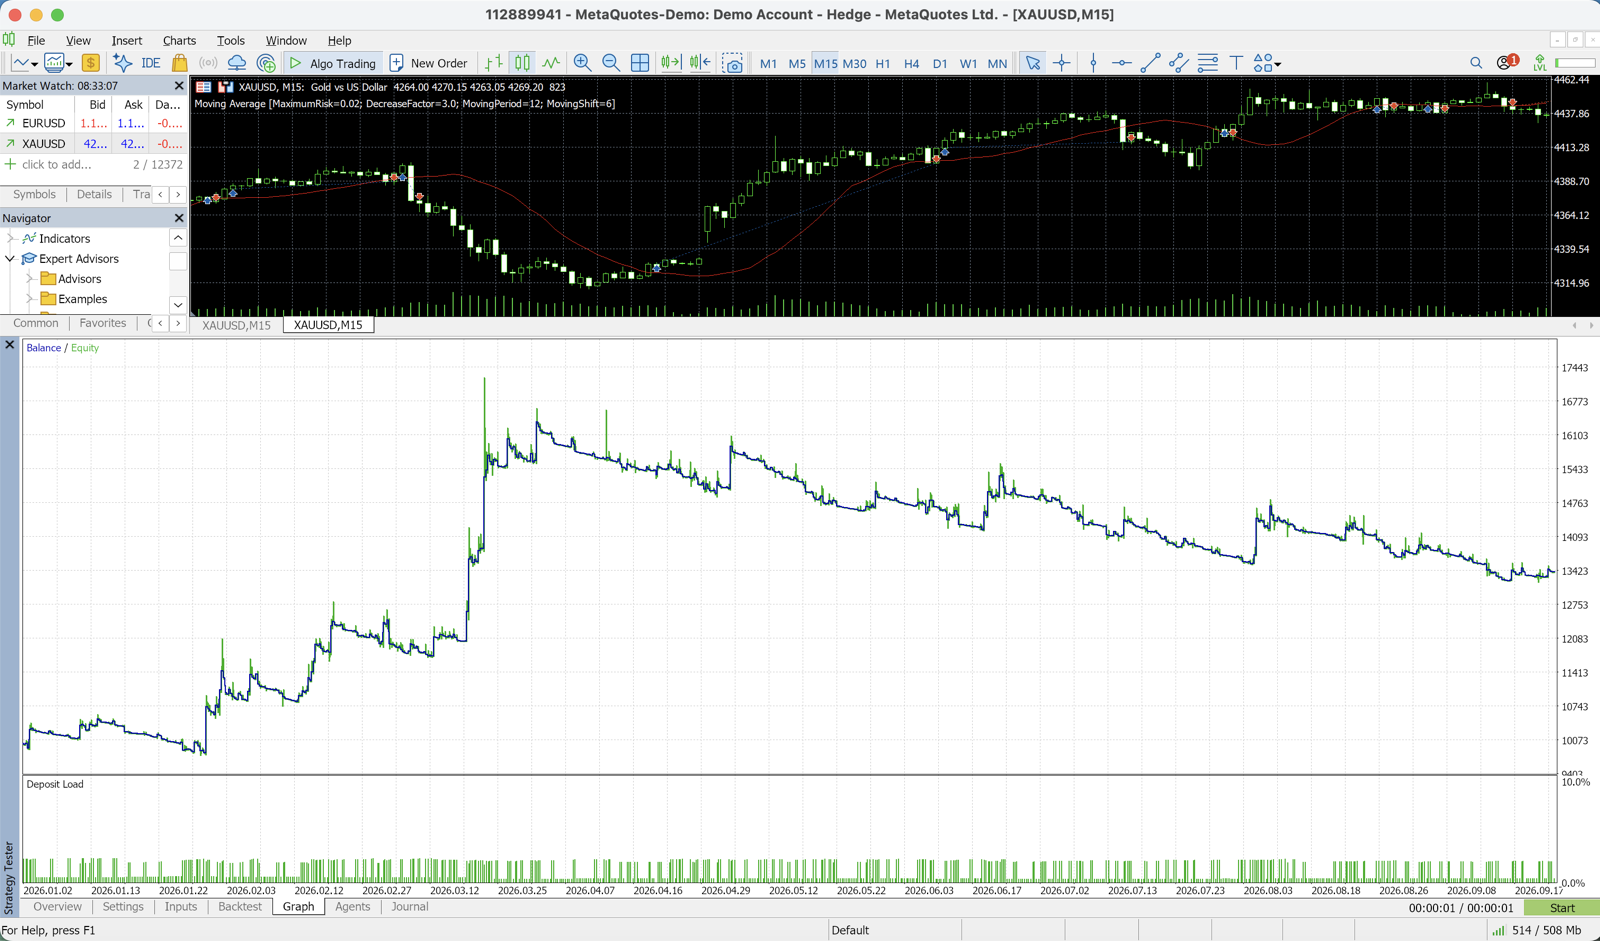
अच्छी इक्विटी कर्व की विशेषताएँ
- दाईं ओर धीरे-धीरे ऊपर की ओर बढ़ती रेखा
- DD आने के बाद एक निश्चित अवधि में रिकवरी
- किसी विशेष अवधि में अचानक तीव्र उछाल नहीं (कोई पक्षपात नहीं)
समस्याग्रस्त इक्विटी कर्व
- किसी विशेष वर्ष/अवधि में अत्यधिक उछाल (उस अवधि-विशेष का कर्व-फिट)
- DD लंबे समय तक बनी रहे और रिकवरी न हो
- तेज़ उछाल और तेज़ गिरावट का अस्थिर पैटर्न
एक अच्छे बैकटेस्ट परिणाम की 3 शर्तें
- PF 1.3 से अधिक: अपेक्षित मूल्य सकारात्मक और सांख्यिकीय रूप से महत्वपूर्ण
- कुल ट्रेड 100 से अधिक: पर्याप्त सांख्यिकीय विश्वसनीयता
- Max DD 20% से कम: मानसिक और पूँजी की दृष्टि से स्वीकार्य सीमा
इन 3 शर्तों को पूरा न करने वाले EA को या तो संचालित न करें या सावधानीपूर्वक मूल्यांकन करें।
सामान्य गलतियाँ
1. बैकटेस्ट अवधि बहुत कम होना
कम से कम 5 वर्षों के डेटा से सत्यापन करने की अनुशंसा की जाती है। 2-3 वर्षों का डेटा बाज़ार के केवल एक चरण को कवर करता है और भविष्य की बाज़ार परिस्थितियों के अनुसार काम नहीं कर सकता।
2. Over-Fitting (Over-Optimization)
यदि Parameters को अत्यधिक Optimize किया जाए, तो एक EA बनती है जो केवल पुराने डेटा में "पूरी तरह फिट" होती है। यह भविष्य के बाज़ार में काम नहीं करती।
पहचान के तरीके:
- PF 2.5 से अधिक (बहुत अच्छा लगना संदिग्ध है)
- ट्रेडिंग फिल्टर बहुत सूक्ष्म हों (जैसे "केवल मंगलवार 14-16 बजे ट्रेड करें")
- Train अवधि और Test अवधि में PF में बड़ा अंतर हो
3. Spread सेटिंग बहुत कम होना
यदि बैकटेस्ट में Spread को वास्तविक से कम सेट किया जाए, तो असली ट्रेडिंग में ऐसी EA काम नहीं करती। Scalping EA के लिए यह विशेष रूप से महत्वपूर्ण है।
MT5 में बैकटेस्ट चलाने की प्रक्रिया
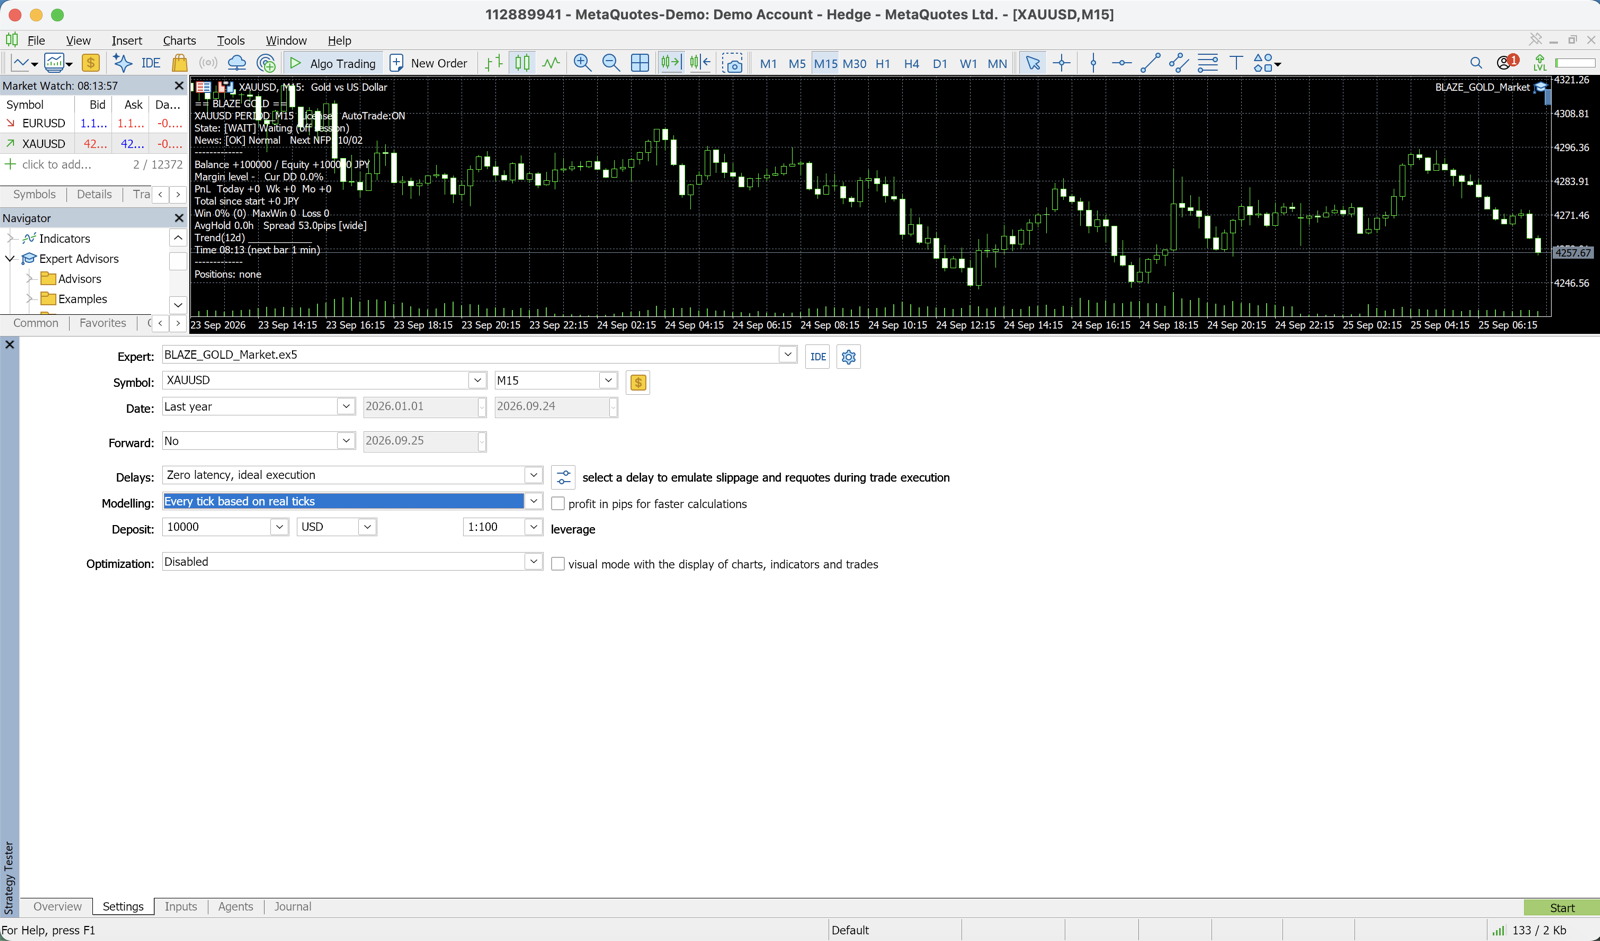
- MT5 मेनू → "View" → "Strategy Tester" (Ctrl+R)
- EA का नाम चुनें
- Symbol: XM Trading के लिए GOLD, Exness/HFM के लिए XAUUSD
- Timeframe: EA की अनुशंसित TF सेट करें
- Model: "Every tick (most accurate method based on all available least timeframes)" चुनें
- Period: 5 वर्ष या अधिक (उदा.: 2021.01.01 से 2026.01.01)
- Initial Deposit: $10,000 (एकीकृत मानक)
- "Start" पर क्लिक करें → पूर्ण होने में कुछ मिनट से 30 मिनट लगते हैं
fxea365 के बैकटेस्ट मानदंड
fxea365.com पर सभी EA के लिए निम्नलिखित मानदंड लागू होते हैं:
- अवधि: 5 वर्ष वास्तविक मूल्य डेटा (XMTrading-MT5 सर्वर)
- Model: Every Tick (99.9% सटीकता)
- Initial Deposit: $10,000 एकीकृत
- सत्यापन: Train(60%)/Test(40%) का OOS (Out-Of-Sample) सत्यापन
- प्रकाशन मानदंड: केवल PF 1.0 से अधिक + OOS मज़बूती की पुष्टि
इन मानदंडों को पूरा करने वाली EA ही EA सूची और रैंकिंग में शामिल की जाती है।
सारांश: बैकटेस्ट जाँच की प्राथमिकता
- Profit Factor (PF) → 1.3 से अधिक की पुष्टि करें
- अधिकतम Drawdown (Max DD) → 20% से कम की पुष्टि करें
- कुल ट्रेड → 100 से अधिक की पुष्टि करें
- बैकटेस्ट अवधि → 5 वर्ष से अधिक है या नहीं
- Sharpe Ratio → 0.5 से अधिक की पुष्टि करें
इन 5 बिंदुओं की जाँच करके आप विश्वसनीय EA का चयन कर सकते हैं।
अक्सर पूछे जाने वाले प्रश्न (FAQ)
प्रश्न: बैकटेस्ट में PF 2.5 था लेकिन वास्तविक संचालन में PF 1.0 से नीचे आ गया।
सबसे सामान्य कारण ओवर-ऑप्टिमाइज़ेशन (कर्व-फिट) है। विशेष पुराने डेटा के लिए ऑप्टिमाइज़ किए गए पैरामीटर भविष्य में काम नहीं करते। इसके अलावा, BT में स्प्रेड वास्तविकता से कम सेट किया गया हो सकता है। XAUUSD के लिए स्प्रेड को यथार्थवादी मान (30〜50 pips) पर बढ़ाकर BT दोबारा करें।
प्रश्न: जीत दर केवल 35% है लेकिन PF 1.3 से अधिक है — क्या इसे उपयोग किया जा सकता है?
यदि RR अनुपात (TP÷SL) ऊँचा है तो जीत दर कम होने पर भी अपेक्षित मूल्य सकारात्मक रहता है। महत्वपूर्ण है PF और अधिकतम DD। यदि PF 1.3 और DD 15% के भीतर है तो यह वास्तविक संचालन के लिए उपयुक्त है। यदि कम जीत दर आपको परेशान करती है, तो डेमो अकाउंट पर जाँच करें कि आप मानसिक रूप से इसे सह सकते हैं या नहीं।
प्रश्न: रिपोर्ट में "रिकवरी फैक्टर" क्या होता है?
रिकवरी फैक्टर = शुद्ध लाभ ÷ अधिकतम ड्रॉडाउन। 3.0 या उससे अधिक को मानक माना जाता है — यह जितना अधिक होगा, उतने ही कम जोखिम में अधिक लाभ मिल रहा है। PF के साथ मिलकर यह EA की दक्षता का मूल्यांकन करने वाला संकेतक है।
संबंधित पृष्ठ
- बैकटेस्ट संपूर्ण गाइड — MT5 Strategy Tester की सेटिंग से लेकर चलाने तक
- बैकटेस्ट की सामान्य गलतियाँ — Over-Optimization और भविष्य की भविष्यवाणी विचलन से बचाव
- बैकटेस्ट संकेतकों को पढ़ने का तरीका — प्रत्येक संकेतक की विस्तृत व्याख्या
- FX स्वचालित ट्रेडिंग EA शुरुआती गाइड — EA संचालन का संपूर्ण अवलोकन
- EA सूची और रैंकिंग — बैकटेस्ट रिकॉर्ड के साथ EA की तुलना
संबंधित
📧 मुफ़्त ईमेल कोर्स (8 ईमेल) + केवल सब्सक्राइबर्स के लिए 13 MT5 इंडिकेटर का पैक
* गोपनीयता कड़ाई से संरक्षित। आप किसी भी समय सदस्यता समाप्त कर सकते हैं।
EA या फ़ॉरेक्स के बारे में कोई सवाल है?
आप इसे Nattzy के ट्रेडिंग फ़ोरम पर पूछ सकते हैं (मुफ़्त पंजीकरण)। इस लेख से हटकर सवाल भी पूछ सकते हैं — जैसे EA की सेटिंग या ब्रोकर का चुनाव।
Nattzy पर पूछें ↗