
MT5 EA ऑप्टिमाइज़ेशन के लिए जेनेटिक एल्गोरिदम की परिचय
विषय सूची (10)
विषय सूची
MT5 EA ऑप्टिमाइज़ेशन के लिए जेनेटिक एल्गोरिदम की परिचय
जब किसी EA के पैरामीटर को ट्यून किया जाता है, तो MT5 के स्ट्रैटेजी टेस्टर में दो प्रकार के ऑप्टिमाइज़ेशन मोड उपलब्ध होते हैं: "ब्रूट-फोर्स (सभी पैरामीटर संयोजनों को एक-एक करके आज़माना)" और "जेनेटिक एल्गोरिदम (GA)"।
बड़ी संख्या में संयोजनों को व्यावहारिक समय में खोजने के लिए जेनेटिक एल्गोरिदम का उपयोग करना एक मानक तरीका है। इस लेख में हम जेनेटिक एल्गोरिदम ऑप्टिमाइज़ेशन की मूल बातें और व्यावहारिक उपयोग के प्रमुख बिंदुओं को समझेंगे।
इस लेख के मुख्य बिंदु
- यदि संयोजन दसियों हज़ार से अधिक हों, तो ब्रूट-फोर्स के बजाय जेनेटिक एल्गोरिदम (GA) से खोजें
- मूल्यांकन संकेतक के रूप में रिकवरी फैक्टर या शार्प रेशियो चुनें, और कम ट्रेड वाले समाधानों को बाहर रखें
- केवल सर्वोच्च स्कोर वाले एक परिणाम पर नहीं, बल्कि शीर्ष 10-20 परिणामों के समूह, पैरामीटर संवेदनशीलता और अवधि-विभाजन के सत्यापन से अंतिम मान तय करें
ऑप्टिमाइज़ेशन का प्रवाह (संपूर्ण दृश्य)
| चरण | क्या करें | विस्तृत व्याख्या |
|---|---|---|
| 1 | ऑप्टिमाइज़ किए जाने वाले पैरामीटर को लॉजिक के मूल कुछ पैरामीटर तक सीमित करें | ऑप्टिमाइज़ेशन के लक्ष्य सीमित रखें |
| 2 | संयोजनों की संख्या देखकर ब्रूट-फोर्स या GA तय करें | ब्रूट-फोर्स और GA का उपयोग कब करें |
| 3 | टेस्टर में "जेनेटिक एल्गोरिदम पर आधारित तीव्र" और मूल्यांकन संकेतक सेट करें | स्ट्रैटेजी टेस्टर में सेटिंग |
| 4 | ऑप्टिमाइज़ेशन चलाएं और "ऑप्टिमाइज़ेशन परिणाम" टैब में अभिसरण देखें | जेनेटिक एल्गोरिदम ऑप्टिमाइज़ेशन चलाना |
| 5 | अवधि-विभाजन, शीर्ष समाधानों की तुलना और संवेदनशीलता जाँच से ओवर-ऑप्टिमाइज़ेशन हटाएं | ओवर-ऑप्टिमाइज़ेशन से कैसे बचें |
| 6 | समय अधिक लगे तो समानांतर एजेंट या क्लाउड से समय घटाएं | समानांतर ऑप्टिमाइज़ेशन का उपयोग |
अनुशंसित ब्रोकर तुलना →
🎁 मुफ्त EA डाउनलोड📧 मुफ़्त ईमेल कोर्स (8 ईमेल) + केवल सब्सक्राइबर्स के लिए 13 MT5 इंडिकेटर का पैक
* गोपनीयता कड़ाई से संरक्षित। आप किसी भी समय सदस्यता समाप्त कर सकते हैं।
जेनेटिक एल्गोरिदम क्या है?
जेनेटिक एल्गोरिदम (Genetic Algorithm: GA) एक ऑप्टिमाइज़ेशन तकनीक है जो जैविक विकास की प्रक्रिया की नकल करती है। यह निम्नलिखित चरणों में आगे बढ़ती है:
- पैरामीटर के यादृच्छिक सेट (व्यक्ति) की कई प्रतियाँ बनाएं
- प्रत्येक व्यक्ति पर बैकटेस्ट चलाएं और मूल्यांकन संकेतकों (PF, रिकवरी फैक्टर आदि) से स्कोर करें
- शीर्ष व्यक्तियों को "माता-पिता" के रूप में चुनें और क्रॉसओवर एवं म्यूटेशन के जरिए अगली पीढ़ी बनाएं
- इसे दोहराते रहें — जितनी अधिक पीढ़ियाँ, उतने बेहतर पैरामीटर
ब्रूट-फोर्स जहाँ "सभी संयोजनों को एक-एक करके" जाँचता है, वहीं GA "अच्छे क्षेत्रों पर ध्यान केंद्रित करके खोज" करता है, जिससे गणना का समय काफी कम हो जाता है।
ब्रूट-फोर्स और GA का उपयोग कब करें
| ब्रूट-फोर्स | जेनेटिक एल्गोरिदम (GA) | |
|---|---|---|
| खोज का तरीका | सभी संयोजनों को एक-एक करके जाँचना | अच्छे क्षेत्रों पर ध्यान केंद्रित करके खोज |
| उपयुक्त पैमाना | पैरामीटर कम और संयोजन कुछ हज़ार से कम | पैरामीटर अधिक और संयोजन दस हज़ार से ऊपर |
| गणना का समय | संयोजनों की संख्या के अनुपात में बढ़ता है | कई गुना कम |
उदाहरण के लिए, यदि 3 पैरामीटर प्रत्येक 10 चरणों में चलाए जाएं, तो 1,000 संयोजन बनते हैं — ब्रूट-फोर्स पर्याप्त है। दूसरी ओर, यदि 5 पैरामीटर प्रत्येक 20 चरणों में चलाए जाएं, तो 32 लाख संयोजन बनते हैं, जिसके लिए व्यावहारिक रूप से जेनेटिक एल्गोरिदम ज़रूरी हो जाता है।
स्ट्रैटेजी टेस्टर में सेटिंग
ऑप्टिमाइज़ेशन सक्षम करने के लिए, स्ट्रैटेजी टेस्टर स्क्रीन में निम्नलिखित सेट करें:
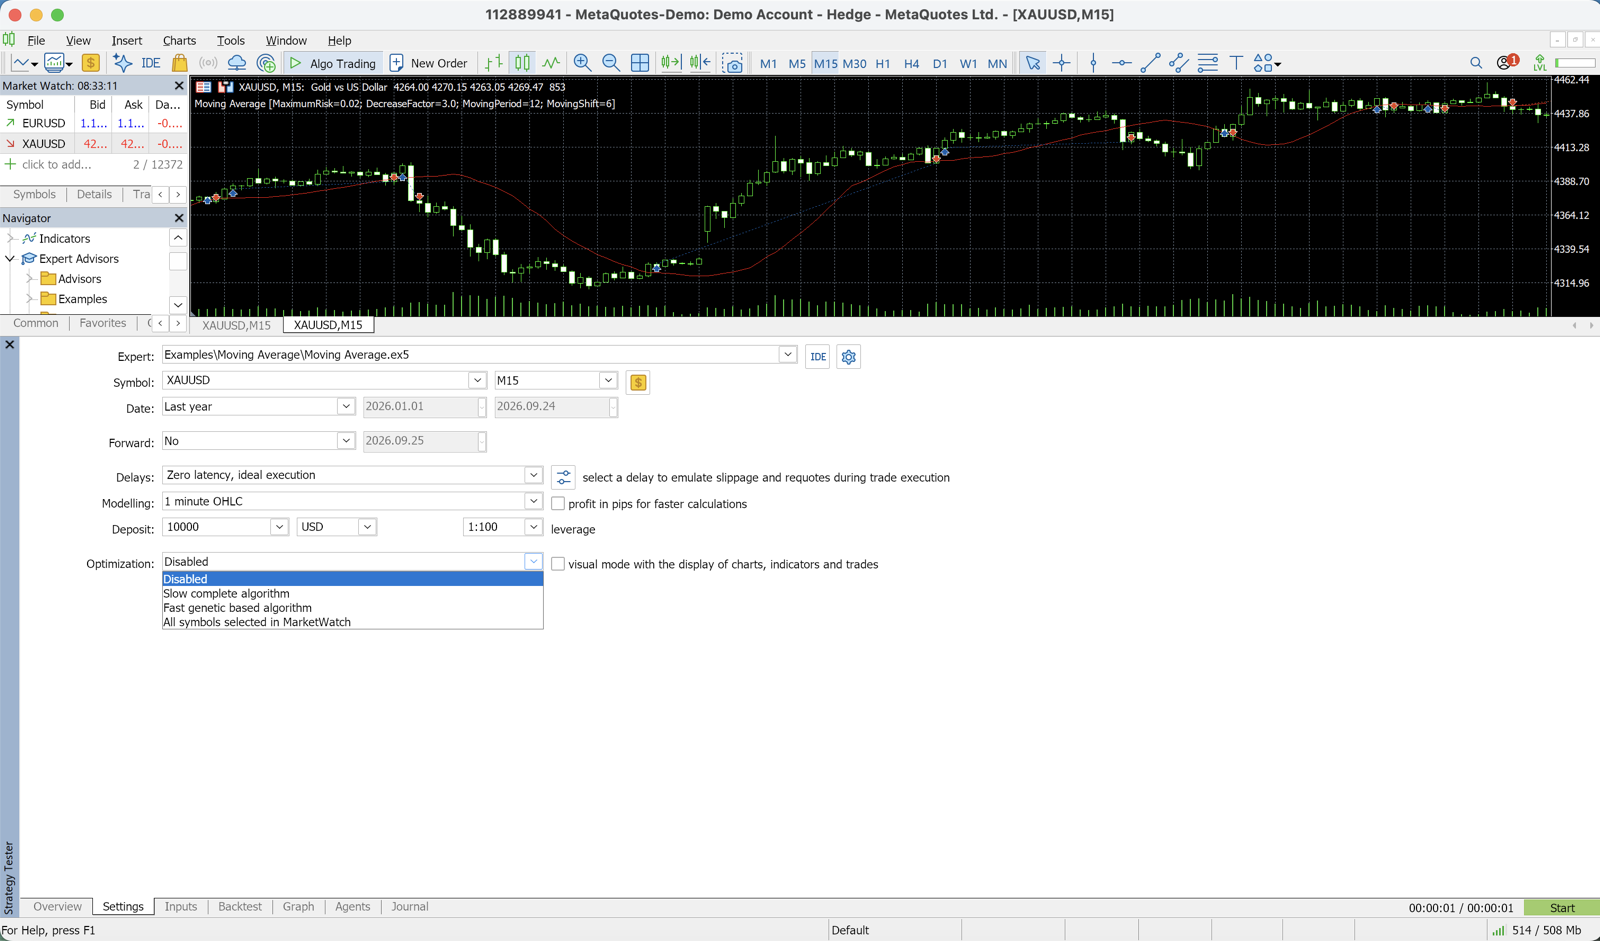
- ऑप्टिमाइज़ेशन: "जेनेटिक एल्गोरिदम पर आधारित तीव्र" चुनें
- परिणाम: "अधिकतम कंपाउंड", "कस्टम अधिकतम", "अधिकतम रिकवरी फैक्टर" आदि में से मूल्यांकन संकेतक चुनें
- इनपुट पैरामीटर टैब: जिस पैरामीटर को ऑप्टिमाइज़ करना हो उसे चेक करें, और शुरुआती मान, अंतिम मान और स्टेप सेट करें
मूल्यांकन संकेतक कैसे चुनें
आप किसे "अच्छा" मानते हैं, इससे परिणाम बदलते हैं। प्रमुख संकेतक और उनकी विशेषताएँ नीचे दी गई हैं:
| संकेतक | क्या मापता है | विशेषता |
|---|---|---|
| अधिकतम कंपाउंड (प्रॉफिट) | केवल लाभ को अधिकतम करता है | जोखिम की अनदेखी होती है, इसलिए ओवर-ऑप्टिमाइज़ेशन का खतरा रहता है |
| रिकवरी फैक्टर | शुद्ध लाभ ÷ अधिकतम DD | संतुलित दृष्टिकोण |
| शार्प रेशियो | रिटर्न की स्थिरता को ध्यान में रखता है | स्थिरता पर ज़ोर |
| कस्टम अधिकतम | EA कोड में स्वतंत्र रूप से परिभाषित किया जा सकता है (उदा: PF × ट्रेडों की संख्या) | उद्देश्य के अनुसार डिज़ाइन किया जा सकता है |
ओवर-ऑप्टिमाइज़ेशन से बचते हुए व्यावहारिक पैरामीटर खोजने का सबसे अच्छा तरीका रिकवरी फैक्टर या शार्प रेशियो का उपयोग करना है।
जेनेटिक एल्गोरिदम ऑप्टिमाइज़ेशन चलाना
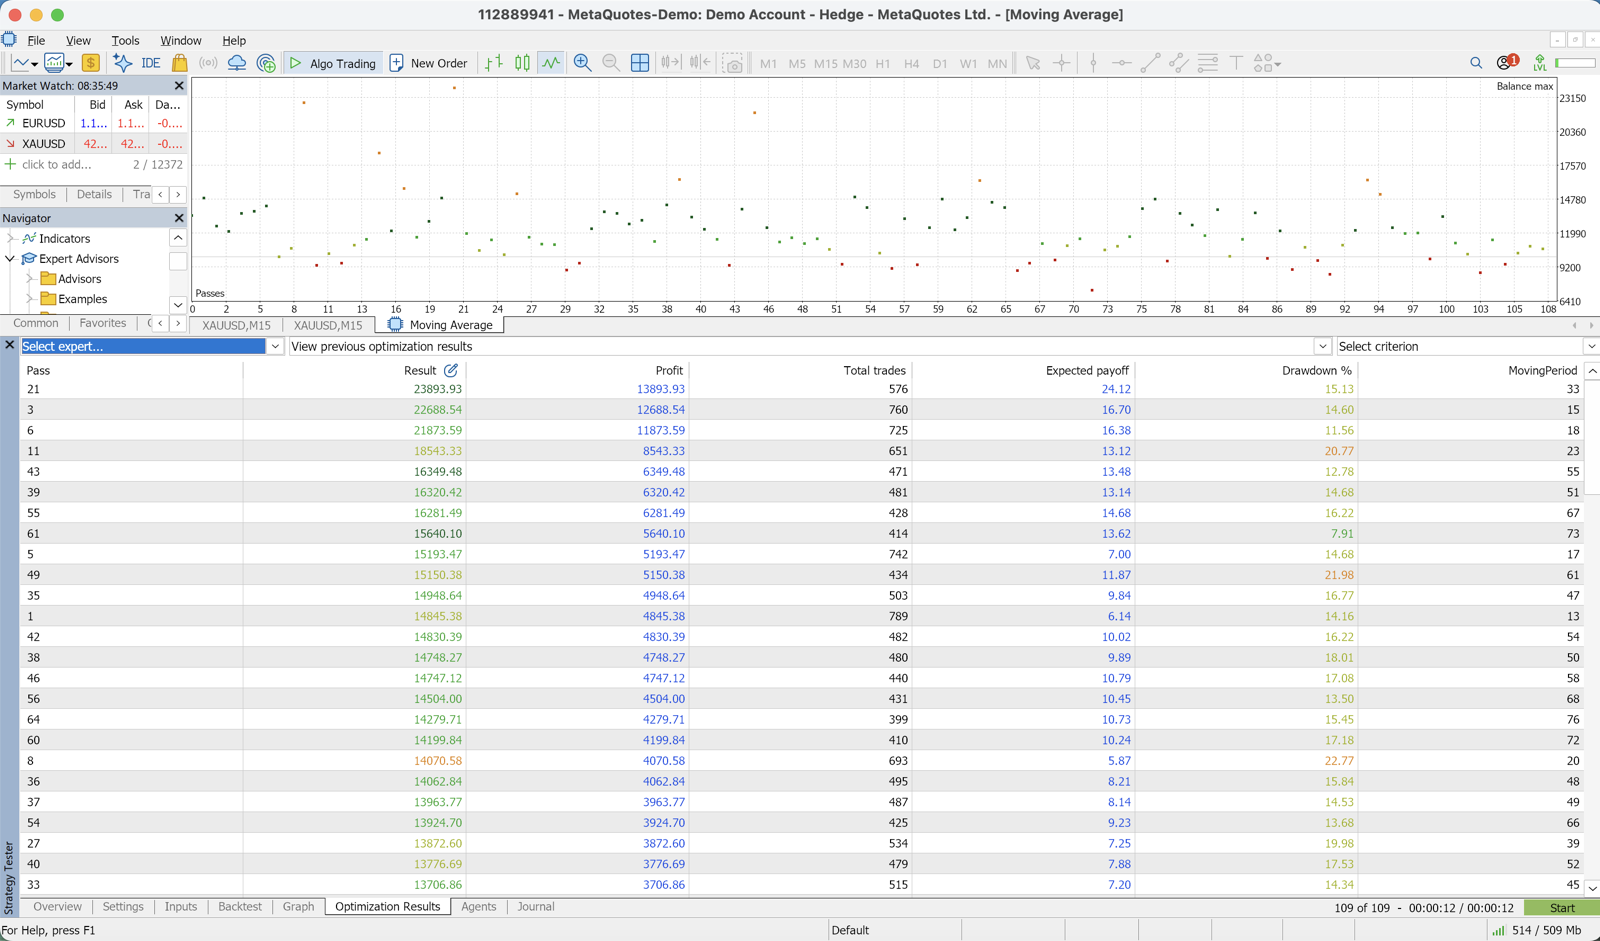
ऑप्टिमाइज़ेशन शुरू होने पर, प्रत्येक पीढ़ी में उच्च मूल्यांकन वाले पैरामीटर "ऑप्टिमाइज़ेशन परिणाम" टैब में दिखाई देते हैं।
MT5 का जेनेटिक एल्गोरिदम स्वतः सैकड़ों पीढ़ियाँ चलाता है और शीर्ष समाधानों तक पहुँचता है।
आम गलतियाँ
| लक्षण | संभावित कारण |
|---|---|
| बहुत जल्दी अभिसरण | पैरामीटर की खोज सीमा बहुत संकरी हो सकती है |
| अभिसरण होता ही नहीं | मूल्यांकन संकेतक अनुचित हो सकता है, या बहुत अधिक शोर हो सकता है |
| स्पष्ट रूप से अजीब मान पर अभिसरण | कम ट्रेड संख्या वाले समाधानों को बाहर नहीं किया गया |
"50 से कम ट्रेड वाले परिणामों को बाहर रखें" जैसे फ़िल्टर को मूल्यांकन फ़ंक्शन में शामिल करके, कम नमूने वाले शोर-समाधानों को हटाया जा सकता है।
ओवर-ऑप्टिमाइज़ेशन से कैसे बचें
जितना अधिक ऑप्टिमाइज़ेशन होता है, उतना अधिक पैरामीटर "भूतकाल में परफेक्ट लेकिन भविष्य में काम न करने वाले" बनते जाते हैं। इससे बचने के 4 व्यावहारिक नियम निम्नलिखित हैं:
| नियम | क्या जाँचें |
|---|---|
| 1. डेटा की अवधि विभाजित करें | बाद की आउट-ऑफ-सैंपल अवधि में परिणाम टूटते तो नहीं |
| 2. शीर्ष 10-20 परिणामों की तुलना करें | शीर्ष समाधान एक जैसे क्षेत्र में इकट्ठे हैं या नहीं |
| 3. पैरामीटर संवेदनशीलता जाँचें | ±10-20% बदलने पर भी परिणाम बहुत बुरी तरह नहीं टूटते |
| 4. कुछ पैरामीटर ऑप्टिमाइज़ न करें | लॉजिक के अनुसार स्वाभाविक निश्चित मान बचे हैं या नहीं |
1. डेटा की अवधि विभाजित करें
यदि पिछले 10 वर्षों का डेटा है, तो पहले 7 वर्षों से ऑप्टिमाइज़ करें और बाद के 3 वर्षों से आउट-ऑफ-सैंपल वेरिफिकेशन करें। यदि बाद की अवधि में परिणाम टूट जाते हैं, तो यह संकेत है कि पहली अवधि में ओवर-फिटिंग हुई थी।
2. शीर्ष 10-20 परिणामों की तुलना करें
केवल सर्वोच्च स्कोर वाला एक परिणाम अपनाना खतरनाक है।
यह जाँचें कि शीर्ष समाधान एक जैसे क्षेत्र में इकट्ठे हैं या नहीं — यदि हाँ, तो उस केंद्रीय क्षेत्र के पास वाले पैरामीटर अपनाएं।
3. पैरामीटर संवेदनशीलता जाँचें
चुने गए उम्मीदवार पैरामीटर को ±10-20% बदलकर देखें कि परिणाम बहुत बुरी तरह नहीं टूटते। यदि टूटते हैं, तो वह समाधान एक "नुकीले इष्टतम बिंदु" पर ओवर-फिट है।
4. कुछ पैरामीटर ऑप्टिमाइज़ न करें
"ऑप्टिमाइज़ न किए गए, तर्कसंगत रूप से स्वाभाविक निश्चित मान" हमेशा बनाए रखें — इससे ओवर-ऑप्टिमाइज़ेशन का जोखिम कम होता है।
उदाहरण के लिए, EMA अवधि को ऑप्टिमाइज़ करें लेकिन ATR गुणक को निश्चित रखें।
समानांतर ऑप्टिमाइज़ेशन का उपयोग
MT5 कई CPU कोर का उपयोग करके समानांतर ऑप्टिमाइज़ेशन का समर्थन करता है। "टेस्टर" → "सेटिंग्स" में उपयोग किए जाने वाले एजेंटों की संख्या बढ़ाकर गणना का समय कम किया जा सकता है।
इसके अलावा, MQL5 क्लाउड नेटवर्क का उपयोग करके दुनिया भर के रिमोट एजेंट से बड़े पैमाने पर ऑप्टिमाइज़ेशन चलाया जा सकता है — लेकिन इसमें शुल्क लगता है, इसलिए पहले स्थानीय स्तर पर पैरामीटर सीमा को संकुचित करना अधिक कुशल है।
ऑप्टिमाइज़ेशन के लक्ष्य सीमित रखें
ऑप्टिमाइज़ किए जाने वाले पैरामीटर को एंट्री निर्णय की अवधि या स्टॉपलॉस की चौड़ाई जैसे, लॉजिक के मूल कुछ पैरामीटर तक सीमित रखना बुनियादी नियम है।
अन्य पैरामीटर को "स्वाभाविक मानों" पर निश्चित रखने से ओवर-ऑप्टिमाइज़ेशन रोकना आसान होता है।
ऑप्टिमाइज़ेशन चलाते रहने से बैकटेस्ट का PF जितना चाहे बढ़ सकता है, लेकिन उतनी ही भविष्य के बाज़ार में काम न करने की संभावना भी बढ़ती है। "साधारण संख्या चुनकर लंबे समय तक चलाना" व्यावहारिक संचालन का असली समाधान है।
मुफ़्त EA डाउनलोड करें
हमारी साइट का मुफ्त EA DONCHIAN ENGINE (USDJPY H1), USDJPY H1 · 9.4 वर्ष (2017-2026 Dukascopy रियल टिक) के बैकटेस्ट में PF 1.50, जीत दर 34.5%, अधिकतम DD 10.8% और 631 ट्रेड दर्ज करता है।
मुफ़्त EA DONCHIAN ENGINE देखें
अनुशंसित ब्रोकर
बैकटेस्ट और ऑप्टिमाइज़ेशन के परिणाम वास्तविक ट्रेडिंग में पुनः निर्मित हो सकें, इसके लिए यह साइट ऑर्डर एग्ज़ीक्यूशन गुणवत्ता को प्राथमिकता देने वाले ब्रोकरों की सिफारिश करती है।
संबंधित
2026-05-12
FX EA बैकटेस्ट क्या है? सही तरीका और ध्यान देने योग्य बातें
2026-10-02
EA ऑटो ट्रेडिंग के लिए न्यूनतम पूंजी कितनी चाहिए?
2026-10-02
वॉक-फॉरवर्ड एनालिसिस से कर्व-फिटिंग रोकें
2026-07-15
[70] एक ही EA में रियल टिक और OHLC से विपरीत परिणाम क्यों
📧 मुफ़्त ईमेल कोर्स (8 ईमेल) + केवल सब्सक्राइबर्स के लिए 13 MT5 इंडिकेटर का पैक
* गोपनीयता कड़ाई से संरक्षित। आप किसी भी समय सदस्यता समाप्त कर सकते हैं।
EA या फ़ॉरेक्स के बारे में कोई सवाल है?
आप इसे Nattzy के ट्रेडिंग फ़ोरम पर पूछ सकते हैं (मुफ़्त पंजीकरण)। इस लेख से हटकर सवाल भी पूछ सकते हैं — जैसे EA की सेटिंग या ब्रोकर का चुनाव।
Nattzy पर पूछें ↗