
Qu'est-ce qu'un forward test et en quoi il diffère
Dernière mise à jour : 2026-05-18 | Temps de lecture estimé : 10 min
Pour évaluer la fiabilité d'un EA, la vérification en temps réel sur les marchés réels (forward test) est indispensable en plus de la vérification sur données historiques (backtest). Seule la combinaison des deux permet d'évaluer si un EA possède une stratégie qui fonctionne dans le passé comme à l'avenir.
Sommaire
0 / 3- Différences entre backtest et forward test
- Pourquoi le forward test est important
- Comment lire les résultats d'un forward test
- Critères de réussite/échec d'un forward test
- Comment mener un forward test
Différences entre backtest et forward test
| Élément | Backtest (BT) | Forward test (FT) |
|---|---|---|
| Données utilisées | Données de prix historiques | Prix du marché en temps réel |
| Spread | Fixe ou estimé par un modèle | Spread réel (variable) |
| Slippage | Le plus souvent non pris en compte | Slippage d'exécution réel |
| Vitesse d'exécution | Instantanée (10 ans en quelques minutes) | En temps réel (durée réellement nécessaire) |
| Fiabilité | Risque de surajustement | Reflète les conditions de marché réelles |
| Période minimale requise | De quelques heures à 1 jour | De 3 mois à plus d'1 an |
| Coût | Gratuit (possible en environnement démo) | Gratuit (compte démo) ou fonds réels requis |
Pourquoi le forward test est important
1. Les backtests ne sont optimisés que pour le « passé »
Aussi bons que soient les résultats d'un backtest, ils n'évaluent que la performance sur des données passées. Les EA surajustés (curve-fitting) peuvent sembler excellents en backtest mais ne pas performer sur les marchés réels. Le forward test le révèle.
2. Mesure les vrais spreads et le slippage
Les spreads des brokers fluctuent avec les conditions de marché — ils peuvent devenir 5 à 10 fois plus élevés que la normale lors d'annonces économiques majeures. Comme les backtests utilisent des spreads fixes, les coûts de friction réels restent invisibles. Les forward tests permettent d'évaluer la qualité d'exécution réelle.
3. Confirme la compatibilité avec le broker
Un même EA peut produire des résultats différents selon la vitesse d'exécution et le slippage d'un broker à l'autre. Pour les EA de scalping en particulier, la compatibilité avec le broker est un facteur décisif de performance.
Comment lire les résultats d'un forward test
Notre «Résultats en temps réel" publie les résultats du forward test de chaque EA. Voici comment lire les indicateurs clés.
Facteur de profit (PF)
Profit total ÷ perte totale. Au-dessus de 1,0, l'espérance est positive. 1,3 ou plus est le repère de stabilité.
Drawdown maximal (DD max.)
Baisse maximale du pic au creux (%). Si le DD max du FT reste dans 1,5× le DD max du BT, il est dans la plage normale.
Taux de réussite
Seul, il ne veut pas dire grand-chose. À regarder toujours avec le ratio risque/rendement. Même un taux de réussite de 40% donne une espérance positive à RR 1:2.
Nombre de trades
Il faut au moins 50–100 trades pour une fiabilité statistique dans un forward test. Si la période est courte, ne traitez les résultats qu'à titre indicatif.
Comparaison au BT (taux d'écart)
Si le PF du FT est à 70–130% du PF du BT, on peut conclure que l'EA « performe comme prévu ».
Critères de réussite/échec d'un forward test
| Résultat | Condition | Action |
|---|---|---|
| ✅ Bon | PF du FT ≥ 1,2, DD max < 1,5× BT, 50+ trades | Continuer avec des fonds réels |
| ⚠️ À surveiller | PF du FT 1,0–1,2 ou DD max = 1,0–1,5× BT | Prolonger de 3 mois et réévaluer |
| ❌ À revoir | PF du FT < 1,0 ou DD max > 1,5× BT | Revenir en démo et réexaminer les paramètres |
| 🚨 Arrêt recommandé | DD max > 2× le BT ou erreurs consécutives en FT | Arrêter l'exploitation et rechercher la cause |
Comment mener un forward test
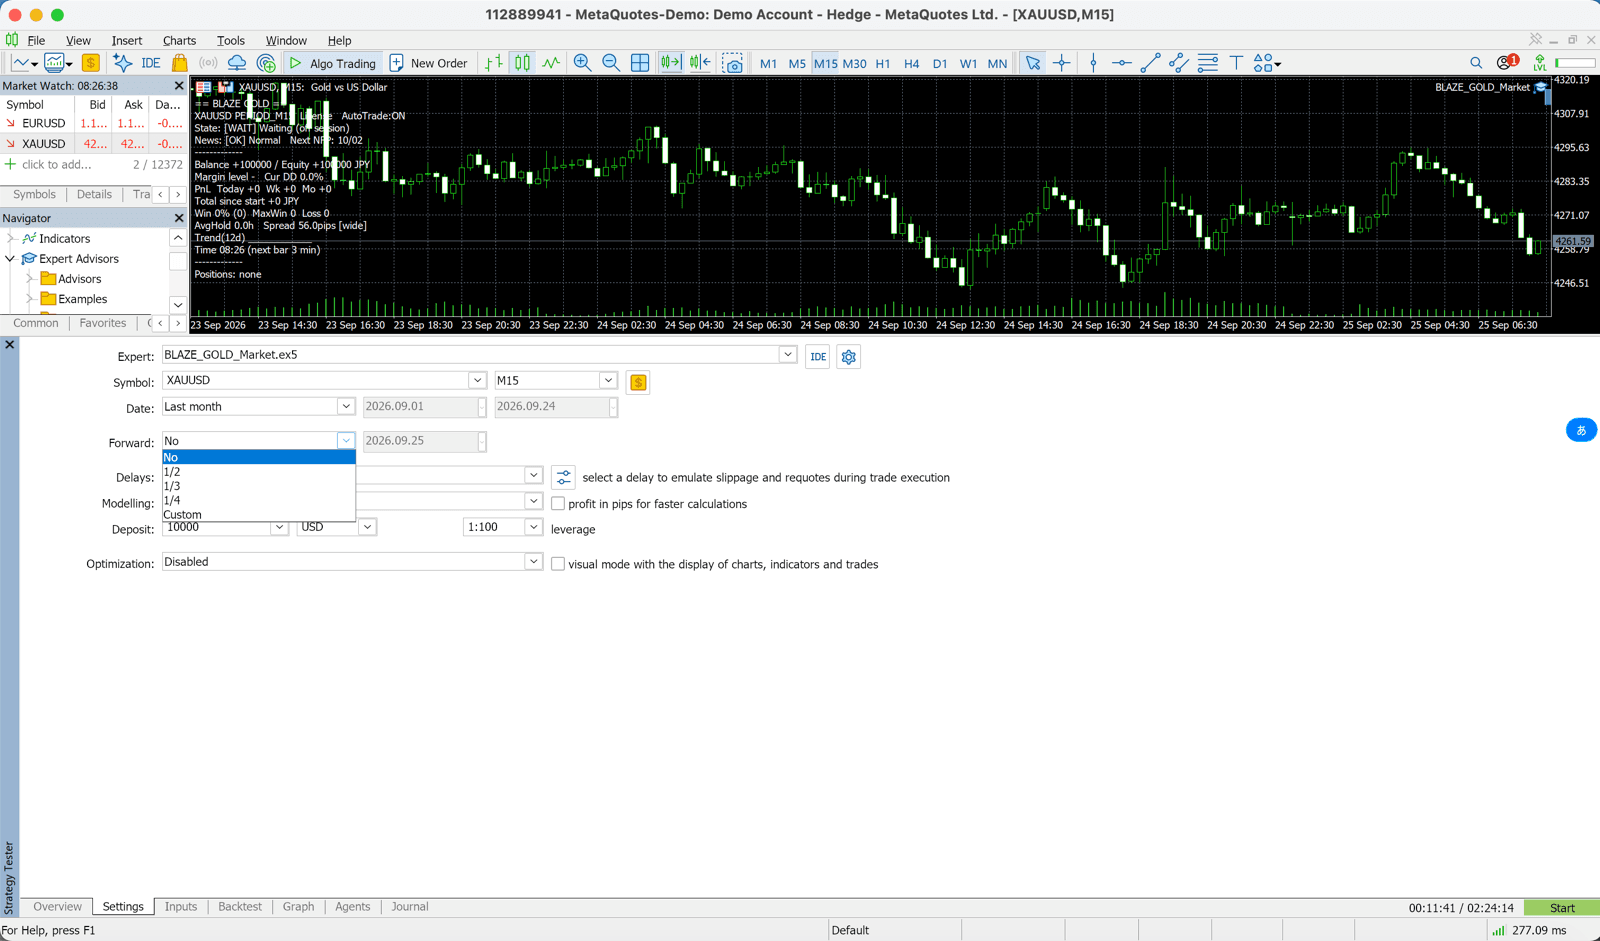
Faire tourner l'EA sur un compte démo
Installez l'EA sur un compte démo Exness, XMTrading ou HFM. Utilisez les mêmes paramètres qu'en production (RiskPercent, SL, MagicNumber). Remarque : nos EA gratuits ne fonctionnent pas sur les comptes démo. Vérifiez-les dans le Testeur de stratégie, puis démarrez sur votre compte réel enregistré avec le lot minimum (les versions achetées sur le MQL5 Market fonctionnent, elles, sur compte démo).
Attendre au moins 3 mois et 50+ trades
Les EA à faible fréquence de trading (unités de temps H4, D1) peuvent nécessiter 3–6 mois. Évitez de tirer des conclusions hâtives — la patience est primordiale.
Consigner un rapport mensuel
Exportez un rapport HTML depuis l'onglet historique du compte de MT5. Consignez chaque mois le PF, le DD max. et le nombre de trades.
Comparer et évaluer par rapport au backtest
Vérifiez si la performance du FT est à 70–130% de celle du BT. En cas d'écart important, revoyez les paramètres ou le broker.
Décider du passage en réel
Si les critères sont remplis, passez à un compte réel. Commencez avec la taille de lot minimale, puis augmentez progressivement tant que la performance tient.
📊 Consultez les résultats de forward test de notre site
Nous publions des résultats forward mis à jour en continu pour les EA distribués qui tournent sur nos comptes de test. Comparez-les aux chiffres du backtest de chaque EA pour juger de sa stabilité.
📊 Comment lancer un backtest
Comment utiliser le Testeur de stratégies MT5
🔧 Optimisation des paramètres
Méthodes d'optimisation qui évitent le curve-fitting
📈 Stratégie de portefeuille d'EA
Combiner plusieurs EA et diversifier le risque
📖 Gestion du risque pour plusieurs EA
MagicNumber, marge et risque combiné