
Qué es un forward test y en qué difiere del backtest
Última actualización: 2026-05-18 | Tiempo estimado de lectura: 10 min
Para evaluar la fiabilidad de un EA, además de la verificación con datos históricos (backtest), es esencial la verificación en tiempo real en mercados en vivo (forward test). Solo combinando ambas se puede evaluar si un EA tiene una estrategia que funciona tanto en el pasado como en adelante.
Índice
0 / 3- Diferencias entre backtest y forward test
- Por qué importa el forward test
- Cómo leer los resultados del forward test
- Criterios de aprobado/suspenso del forward test
- Cómo ejecutar un forward test
Diferencias entre backtest y forward test
| Elemento | Backtest (BT) | Forward Test (FT) |
|---|---|---|
| Datos utilizados | Datos históricos de precios | Precios de mercado en tiempo real |
| Spread | Fijo o estimado por el modelo | Spread real (variable) |
| Slippage | Mayormente no se considera | Slippage real de ejecución |
| Velocidad de ejecución | Instantánea (10 años en minutos) | En tiempo real (el tiempo real necesario) |
| Fiabilidad | Riesgo de sobreajuste (curve fitting) | Refleja las condiciones reales del mercado |
| Período mínimo requerido | De unas pocas horas a 1 día | De 3 meses a más de 1 año |
| Costo | Gratis (posible en entorno demo) | Gratis (cuenta demo) o se requieren fondos reales |
Por qué importa el forward test
1. Los backtests solo están optimizados para el "pasado"
Por buenos que sean los resultados del backtest, solo evalúan el rendimiento sobre datos pasados. Los EAs sobreajustados (curve-fitted) pueden verse excelentes en backtests pero fallar en mercados reales. El forward test lo pone en evidencia.
2. Mide los spreads y el slippage reales
Los spreads de los brokers fluctúan con las condiciones del mercado: pueden llegar a ser de 5 a 10 veces más altos de lo normal durante los grandes anuncios económicos. Como los backtests usan spreads fijos, los costes de fricción reales no se ven. Los forward tests permiten evaluar la calidad real de ejecución.
3. Confirma la compatibilidad con el broker
El mismo EA puede dar resultados distintos según la velocidad de ejecución y el slippage de cada broker. En los EAs de scalping en particular, la compatibilidad con el broker es un factor decisivo del rendimiento.
Cómo leer los resultados del forward test
Nuestro "Resultados en tiempo real" publica los resultados del forward test de cada EA. A continuación se explica cómo leer las métricas clave.
Factor de Beneficio (PF)
Beneficio total ÷ pérdida total. Por encima de 1,0 significa valor esperado positivo. 1,3 o más es la referencia de estabilidad.
Drawdown máximo (Max DD)
Caída máxima de pico a valle (%). Si el DD máx del FT está dentro de 1,5× el DD máx del BT, se encuentra dentro del rango normal.
Porcentaje de aciertos
Por sí solo, significa poco. Míralo siempre junto con la relación riesgo/beneficio. Incluso un 40% de aciertos es valor esperado positivo con RR 1:2.
Número de operaciones
Se necesitan al menos 50–100 operaciones para tener fiabilidad estadística en un forward test. Si el período es corto, trata los resultados solo como referencia.
Comparación con el BT (tasa de desviación)
Si el PF del FT está dentro del 70–130% del PF del BT, se puede determinar que el EA "rinde como se esperaba".
Criterios de aprobado/suspenso del forward test
| Resultado | Condición | Acción |
|---|---|---|
| ✅ Bueno | PF del FT ≥ 1,2, DD máx. < 1,5× BT, más de 50 operaciones | Seguir operando con fondos reales |
| ⚠️ Vigilar | PF del FT 1,0–1,2 o DD máx. = 1,0–1,5× BT | Ampliar 3 meses y volver a evaluar |
| ❌ Revisar | PF del FT < 1,0 o DD máx. > 1,5× BT | Volver a demo y reexaminar los parámetros |
| 🚨 Se recomienda detener | DD máx > 2× el del BT o errores consecutivos en el FT | Detener la operativa e investigar la causa |
Cómo ejecutar un forward test
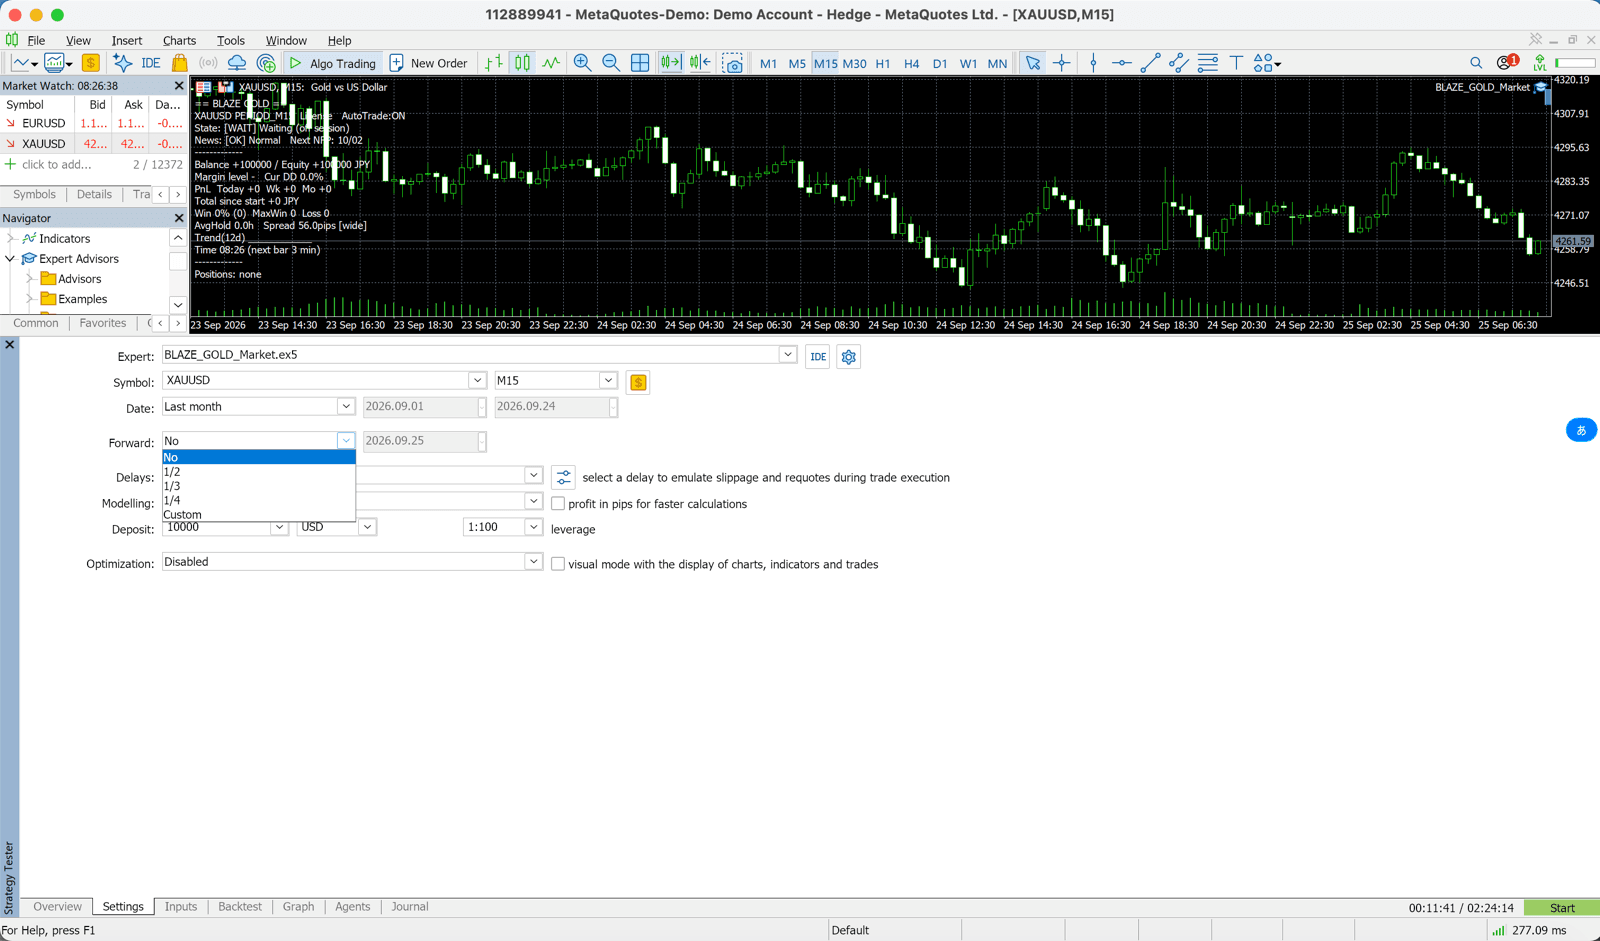
Ejecuta el EA en una cuenta demo
Configura el EA en una cuenta demo de Exness, XMTrading o HFM. Usa los mismos ajustes de parámetros que en producción (RiskPercent, SL, MagicNumber). Nota: nuestros EA gratuitos no funcionan en cuentas demo. Compruébelos en el Probador de Estrategias y empiece en su cuenta real registrada con el lote mínimo (las versiones compradas en MQL5 Market sí funcionan en cuentas demo).
Espera al menos 3 meses y 50+ operaciones
Los EAs con baja frecuencia de operaciones (marcos H4, D1) pueden tardar de 3 a 6 meses. Evita sacar conclusiones con prisa: la paciencia es primordial.
Registra un informe mensual
Exporta un informe HTML desde la pestaña de historial de cuenta de MT5. Registra mensualmente el PF, el DD máx y el número de operaciones.
Compara y evalúa frente al backtest
Comprueba si el rendimiento del FT está dentro del 70–130% del BT. Si hay una gran desviación, revisa los parámetros o el broker.
Decide si pasar a real
Si cumple los criterios, pasa a una cuenta real. Empieza con el tamaño de lote mínimo y aumenta gradualmente mientras el rendimiento se mantenga.
📊 Consulta los resultados del forward test de nuestro sitio
Publicamos resultados forward actualizados de los EA distribuidos que operan en nuestras cuentas de prueba. Compárelos con las cifras del backtest de cada EA para evaluar su estabilidad.
📊 Cómo ejecutar un backtest
Cómo usar el Probador de estrategias de MT5
🔧 Optimización de parámetros
Métodos de optimización que evitan el curve fitting
📈 Estrategia de cartera de EAs
Combinar varios EAs y diversificar el riesgo
📖 Gestión del riesgo al ejecutar varios EAs
MagicNumber, margen y riesgo combinado