
Was ist ein Forward-Test — Unterschied zum Backtest
Zuletzt aktualisiert: 2026-05-18 | Geschätzte Lesezeit: 10 Min.
Um die Zuverlässigkeit eines EA zu bewerten, ist neben der Verifizierung anhand historischer Daten (Backtest) eine Echtzeit-Verifizierung im Live-Markt (Forward-Test) unerlässlich. Nur die Kombination beider zeigt, ob ein EA eine Strategie hat, die sowohl in der Vergangenheit als auch künftig funktioniert.
Inhaltsverzeichnis
0 / 3- Unterschiede zwischen Backtest und Forward-Test
- Warum Forward-Tests wichtig sind
- So lesen Sie Forward-Test-Ergebnisse
- Bestanden-/Nicht-bestanden-Kriterien für Forward-Tests
- So führen Sie einen Forward-Test durch
Unterschiede zwischen Backtest und Forward-Test
| Punkt | Backtest (BT) | Forward-Test (FT) |
|---|---|---|
| Verwendete Daten | Historische Kursdaten | Echtzeit-Marktpreise |
| Spread | Fest oder modellgeschätzt | Tatsächlicher Spread (variabel) |
| Slippage | Größtenteils nicht berücksichtigt | Tatsächliche Slippage bei der Ausführung |
| Ausführungsgeschwindigkeit | Sofort (10 Jahre in Minuten) | Echtzeit (tatsächlich benötigte Zeit) |
| Zuverlässigkeit | Risiko von Curve Fitting | Spiegelt reale Marktbedingungen wider |
| Mindestzeitraum | Wenige Stunden bis 1 Tag | 3 Monate bis über 1 Jahr |
| Kosten | Kostenlos (in Demo-Umgebung möglich) | Kostenlos (Demokonto) oder echtes Kapital erforderlich |
Warum Forward-Tests wichtig sind
1. Backtests sind nur auf die „Vergangenheit“ optimiert
Egal wie gut die Backtest-Ergebnisse sind, sie bewerten nur die Performance auf vergangenen Daten. EAs, die überoptimiert (curve-fitted) sind, können im Backtest hervorragend aussehen, aber im Live-Markt versagen. Der Forward-Test deckt das auf.
2. Misst reale Spreads und Slippage
Die Spreads der Broker schwanken mit den Marktbedingungen – bei wichtigen Wirtschaftsmeldungen können sie 5- bis 10-mal höher sein als normal. Da Backtests feste Spreads verwenden, bleiben die tatsächlichen Reibungskosten unsichtbar. Mit Forward-Tests können Sie die reale Ausführungsqualität beurteilen.
3. Bestätigt die Broker-Kompatibilität
Derselbe EA kann je nach Ausführungsgeschwindigkeit und Slippage bei verschiedenen Brokern unterschiedliche Ergebnisse liefern. Besonders bei Scalping-EAs ist die Broker-Kompatibilität ein entscheidender Faktor für die Performance.
So lesen Sie Forward-Test-Ergebnisse
Unser „Echtzeit-Ergebnisse"-Seite veröffentlicht die Forward-Test-Ergebnisse jedes EA. Im Folgenden wird erklärt, wie die wichtigsten Kennzahlen zu lesen sind.
Profit Factor (PF)
Gesamtgewinn ÷ Gesamtverlust. Über 1,0 bedeutet einen positiven Erwartungswert. 1,3 oder mehr gilt als Richtwert für Stabilität.
Maximaler Drawdown (Max DD)
Maximaler Rückgang von Hoch zu Tief (%). Liegt der FT-Max-DD innerhalb des 1,5-Fachen des BT-Max-DD, ist er im normalen Bereich.
Gewinnquote
Allein sagt sie wenig aus. Betrachten Sie sie stets zusammen mit dem Chance-Risiko-Verhältnis. Selbst eine Gewinnquote von 40% ist bei RR 1:2 ein positiver Erwartungswert.
Anzahl der Trades
Für statistische Zuverlässigkeit sind in einem Forward-Test mindestens 50–100 Trades nötig. Ist der Zeitraum kurz, betrachten Sie die Ergebnisse nur als Orientierung.
BT-Vergleich (Abweichungsrate)
Liegt der FT-PF innerhalb von 70–130% des BT-PF, können Sie feststellen, dass der EA „wie erwartet performt“.
Bestanden-/Nicht-bestanden-Kriterien für Forward-Tests
| Ergebnis | Bedingung | Aktion |
|---|---|---|
| ✅ Gut | FT-PF ≥ 1,2, Max. DD < 1,5× BT, 50+ Trades | Mit Echtgeld weiterlaufen lassen |
| ⚠️ Beobachten | FT-PF 1,0–1,2 oder Max. DD = 1,0–1,5× BT | Um 3 Monate verlängern und erneut bewerten |
| ❌ Überprüfen | FT-PF < 1,0 oder Max. DD > 1,5× BT | Zurück zur Demo und Parameter neu prüfen |
| 🚨 Stopp empfohlen | Max DD > 2× BT oder aufeinanderfolgende Fehler im FT | Betrieb stoppen und Ursache untersuchen |
So führen Sie einen Forward-Test durch
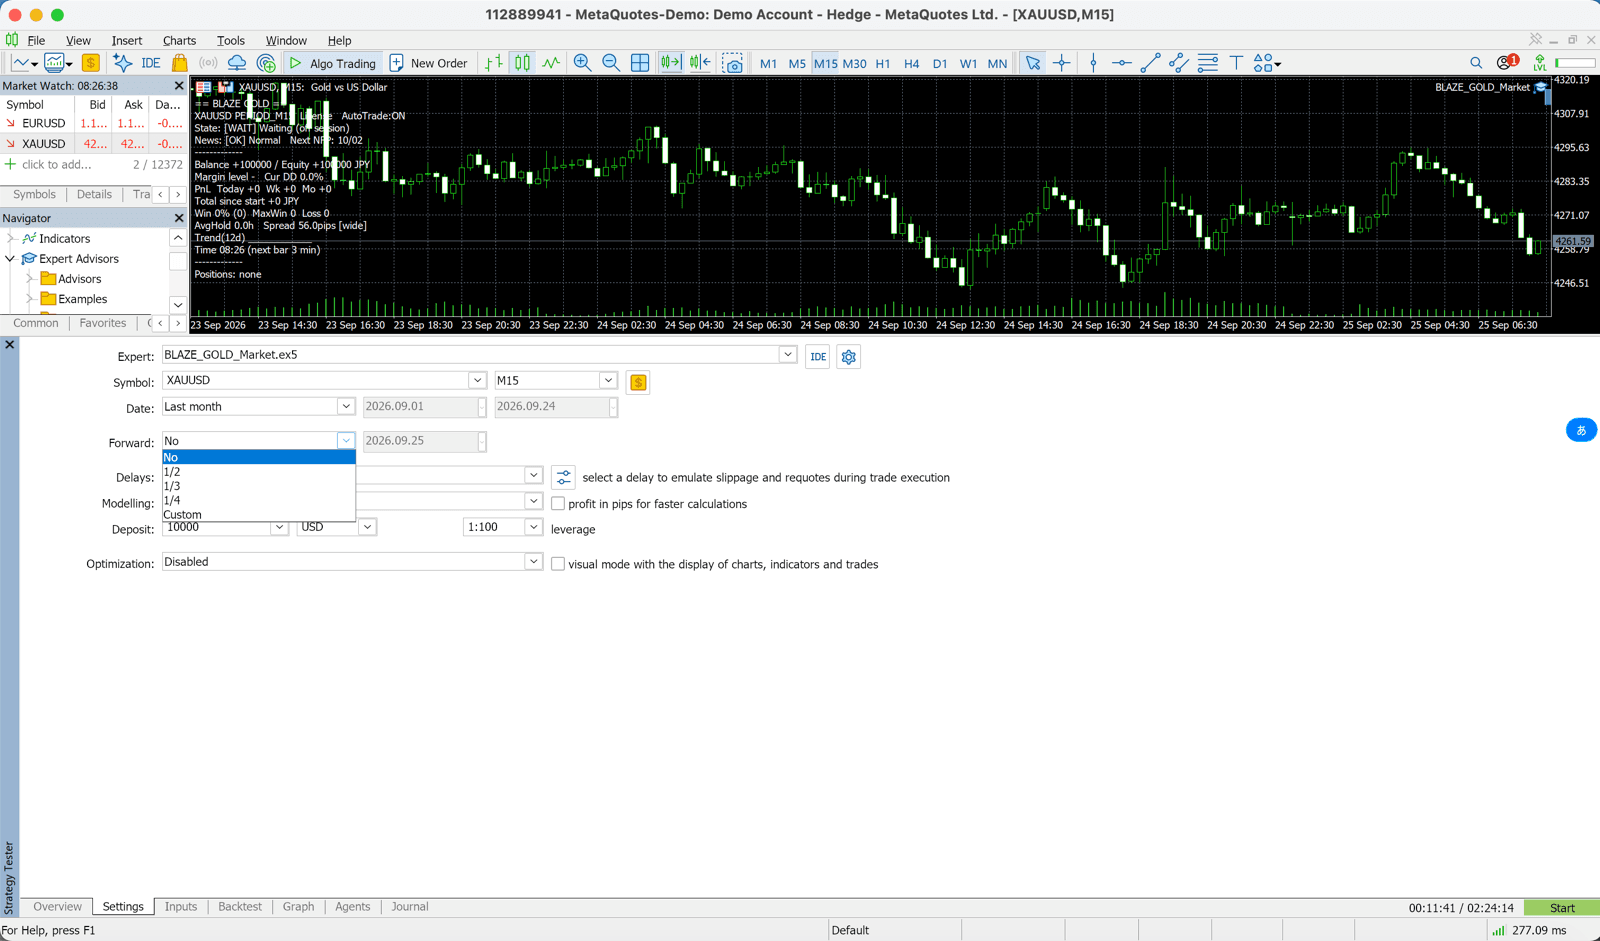
Den EA auf einem Demokonto laufen lassen
Richten Sie den EA auf einem Demokonto bei Exness, XMTrading oder HFM ein. Verwenden Sie dieselben Parametereinstellungen wie im Live-Betrieb (RiskPercent, SL, MagicNumber). Hinweis: Unsere kostenlosen EAs laufen nicht auf Demokonten. Prüfen Sie sie im Strategietester und beginnen Sie auf dem registrierten Echtgeldkonto mit dem Mindestlot (im MQL5 Market gekaufte Versionen laufen auch auf Demokonten).
Mindestens 3 Monate und 50+ Trades abwarten
EAs mit geringer Handelsfrequenz (Zeitrahmen H4, D1) können 3–6 Monate benötigen. Ziehen Sie keine voreiligen Schlüsse – Geduld ist entscheidend.
Einen Monatsbericht festhalten
Exportieren Sie einen HTML-Bericht aus dem Tab Kontohistorie von MT5. Halten Sie PF, Max DD und Trade-Anzahl monatlich fest.
Mit dem Backtest vergleichen und bewerten
Prüfen Sie, ob die FT-Performance innerhalb von 70–130% des BT liegt. Bei großer Abweichung überprüfen Sie die Parameter oder den Broker.
Über den Live-Start entscheiden
Wenn die Kriterien erfüllt sind, wechseln Sie zu einem Live-Konto. Beginnen Sie mit der minimalen Lotgröße und erhöhen Sie sie schrittweise, solange die Performance hält.
📊 Forward-Test-Ergebnisse unserer Website ansehen
Wir veröffentlichen laufend aktualisierte Forward-Ergebnisse der verteilten EAs, die auf unseren Testkonten laufen. Vergleichen Sie sie mit den Backtest-Werten auf der jeweiligen EA-Seite, um die Stabilität zu beurteilen.
📊 So führen Sie einen Backtest durch
So verwenden Sie den MT5 Strategy Tester
🔧 Parameteroptimierung
Optimierungsmethoden, die Curve Fitting vermeiden
📈 EA-Portfoliostrategie
Kombination mehrerer EAs und Risikostreuung
📖 Risikomanagement beim Betrieb mehrerer EAs
MagicNumber, Margin und kombiniertes Risiko