
Genetischer Algorithmus zur MT5 EA-Optimierung
Inhalt (10)
Inhalt
Genetischer Algorithmus zur MT5 EA-Optimierung: Ein Praxisleitfaden
Beim Feintuning der Parameter eines EA bietet der MT5 Strategy Tester zwei Optimierungsmodi: Brute-Force (alle möglichen Parameterkombinationen werden vollständig durchprobiert) und den Genetischen Algorithmus (GA).
Um riesige Kombinationsräume in vertretbarer Zeit zu durchsuchen, ist der genetische Algorithmus die Standardmethode. Dieser Artikel erklärt die Grundlagen der GA-Optimierung und gibt praktische Hinweise für die Anwendung.
Das Wichtigste in Kürze
- Bei mehr als Zehntausenden Kombinationen mit dem genetischen Algorithmus (GA) statt mit Brute-Force suchen
- Als Bewertungsgröße Recovery Factor oder Sharpe Ratio wählen und Lösungen mit wenigen Trades ausschließen
- Die übernommenen Werte nicht nach dem einzelnen Top-Ergebnis festlegen, sondern anhand der Clusterbildung der besten 10 bis 20 Ergebnisse, der Parametersensitivität und eines Tests mit aufgeteiltem Zeitraum
Ablauf der Optimierung (Überblick)
| Schritt | Was zu tun ist | Ausführliche Erklärung |
|---|---|---|
| 1 | Die zu optimierenden Parameter auf wenige Kernparameter der Logik beschränken | Optimierungsparameter eingrenzen |
| 2 | Anhand der Anzahl der Kombinationen zwischen Brute-Force und GA entscheiden | Wann welche Methode verwenden? |
| 3 | Im Tester „Schnell (basierend auf genetischem Algorithmus)" und die Bewertungsgröße einstellen | Einstellungen im Strategy Tester |
| 4 | Optimierung starten und die Konvergenz im Tab „Optimierungsergebnisse" prüfen | Durchführung der GA-Optimierung |
| 5 | Überoptimierte Lösungen durch Zeitraumaufteilung, Vergleich der Top-Lösungen und Sensitivitätsprüfung aussortieren | Überoptimierung vermeiden |
| 6 | Dauert es zu lange, mit parallelen Agenten oder der Cloud verkürzen | Parallele Optimierung nutzen |
Empfohlene Broker-Vergleich →
🎁 Kostenlose EA herunterladen📧 Kostenloser E-Mail-Kurs (8 E-Mails) + Paket mit 13 MT5-Indikatoren nur für Abonnenten
* Datenschutz streng geschützt. Sie können jederzeit kündigen.
Was ist ein Genetischer Algorithmus?
Ein Genetischer Algorithmus (GA) ist ein Optimierungsverfahren, das die biologische Evolution nachahmt. Der Ablauf sieht konkret so aus:
- Mehrere zufällige Parametersätze (sogenannte Individuen) werden erzeugt
- Für jedes Individuum wird ein Backtest durchgeführt und das Ergebnis anhand einer Bewertungsgröße (PF, Recovery Factor usw.) bewertet
- Die besten Individuen werden als „Eltern" ausgewählt; durch Kreuzung und Mutation entsteht die nächste Generation
- Dieser Vorgang wiederholt sich, und mit jeder Generation nähern sich die Parameter dem besten Ergebnis an
Während die Brute-Force-Methode „alle Kombinationen lückenlos" durchsucht, konzentriert sich der GA auf „vielversprechende Bereiche" – dadurch sinkt der Rechenaufwand um Größenordnungen.
Wann welche Methode verwenden?
| Brute-Force | Genetischer Algorithmus (GA) | |
|---|---|---|
| Suchweise | Alle Kombinationen lückenlos durchsuchen | Suche auf vielversprechende Bereiche konzentrieren |
| Geeigneter Umfang | Wenige Parameter, maximal einige Tausend Kombinationen | Viele Parameter, Zehntausende Kombinationen oder mehr |
| Rechenzeit | Steigt proportional zur Anzahl der Kombinationen | Um Größenordnungen kürzer |
Beispiel: Drei Parameter mit je 10 Schritten ergeben 1.000 Kombinationen – Brute-Force reicht hier völlig aus. Fünf Parameter mit je 20 Schritten ergeben dagegen 3,2 Millionen Kombinationen, sodass der genetische Algorithmus praktisch unverzichtbar wird.
Einstellungen im Strategy Tester
Um die Optimierung zu aktivieren, nehmen Sie im Strategy Tester folgende Einstellungen vor:
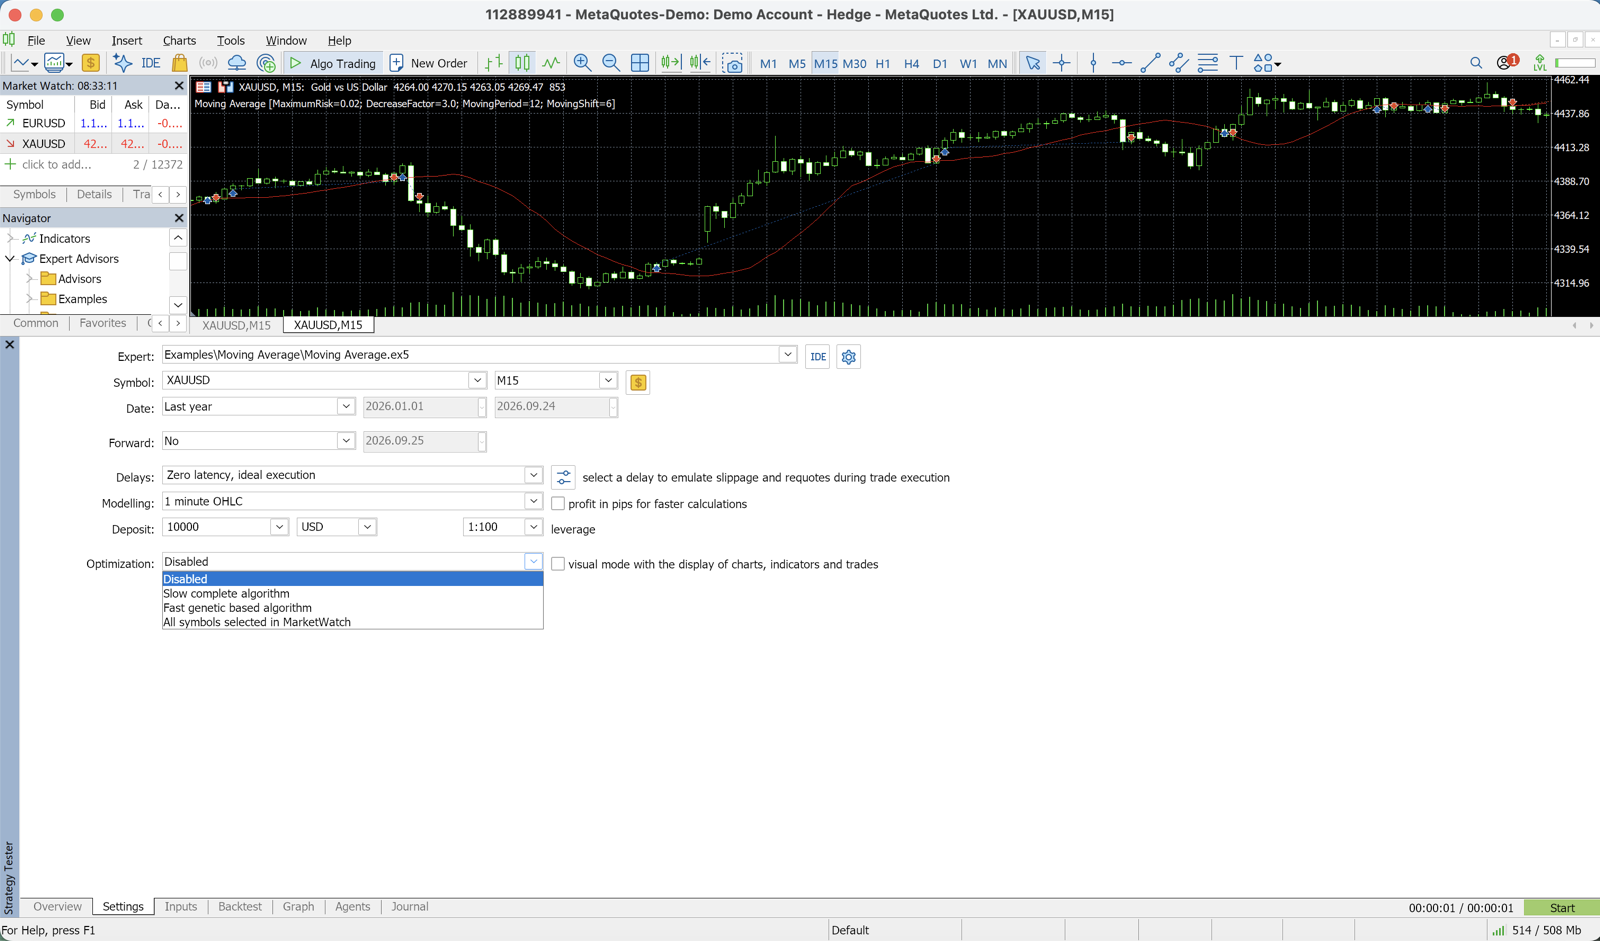
- Optimierung: „Schnell (basierend auf genetischem Algorithmus)" auswählen
- Ergebnis: Bewertungsgröße wählen, z. B. „Maximaler Zuwachs", „Benutzerdefinierter Max.-Wert" oder „Maximaler Recovery Factor"
- Eingaben-Tab: Die zu optimierenden Parameter anhaken sowie Startwert, Endwert und Schrittweite festlegen
Auswahl der Bewertungsgröße
Was als „gut" gilt, bestimmt das Ergebnis maßgeblich. Die gängigen Kennzahlen und ihre Eigenschaften im Überblick:
| Kennzahl | Inhalt | Eigenschaften |
|---|---|---|
| Maximaler Zuwachs (Profit) | Maximiert ausschließlich den Gewinn | Da Risiko ignoriert wird, besteht erhöhte Gefahr der Überoptimierung |
| Recovery Factor | Nettogewinn ÷ maximaler Drawdown | Ausgewogener Ansatz |
| Sharpe Ratio | Berücksichtigt die Stabilität der Renditen | Stabilität im Vordergrund |
| Benutzerdefinierter Max.-Wert | Im EA-Code frei definierbar (z. B. PF × Anzahl der Trades) | Lässt sich passend zum Ziel gestalten |
Recovery Factor oder Sharpe Ratio sind empfehlenswert, um Überoptimierung zu vermeiden und gleichzeitig praxistaugliche Parameter zu finden.
Durchführung der GA-Optimierung
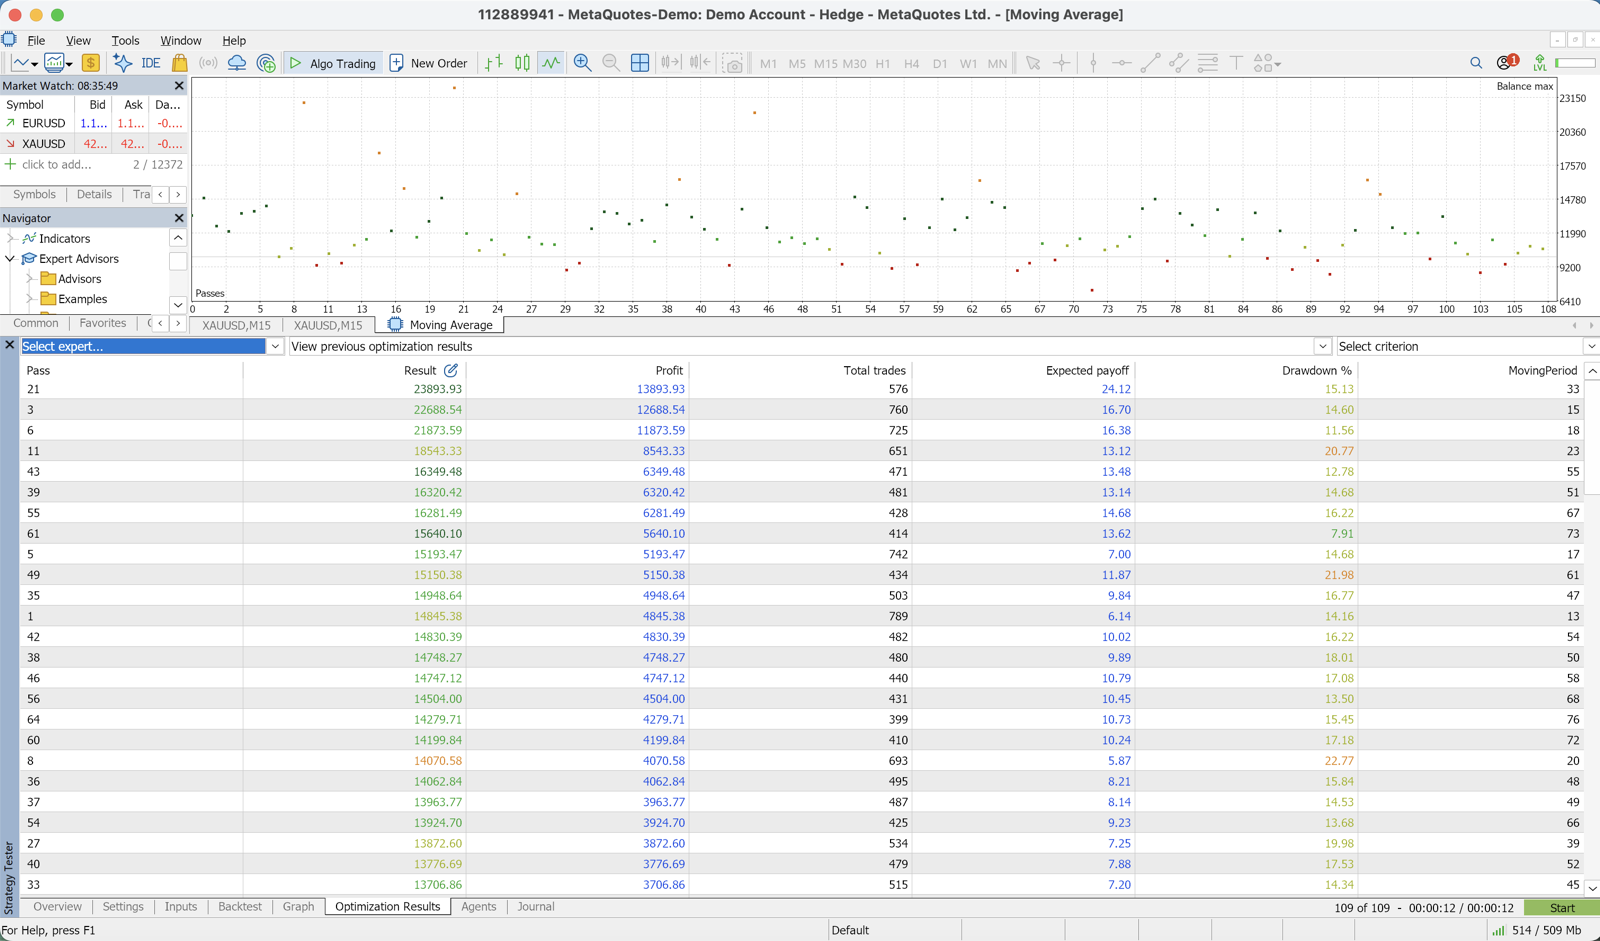
Nach dem Start der Optimierung erscheinen im Tab „Optimierungsergebnisse" mit jeder Generation die Parameter mit den höchsten Bewertungen.
Der MT5-Genetikalgorithmus durchläuft automatisch mehrere hundert Generationen und konvergiert dabei zu den besten Lösungen.
Häufige Fallstricke
| Symptom | Mögliche Ursache |
|---|---|
| Zu frühe Konvergenz | Der Suchbereich der Parameter ist möglicherweise zu eng gefasst |
| Keine Konvergenz | Die Bewertungsgröße ist ungeeignet, oder es ist zu viel Rauschen im Signal vorhanden |
| Konvergenz zu offensichtlich falschen Werten | Ergebnisse mit zu wenigen Trades werden nicht herausgefiltert |
Durch Einbau eines Filters in die Bewertungsfunktion – etwa „Ergebnisse mit weniger als 50 Trades ausschließen" – lassen sich verrauschte Lösungen mit unzureichender Stichprobengröße aussortieren.
Überoptimierung vermeiden
Je mehr Optimierungsläufe durchgeführt werden, desto mehr nähern sich die Parameter einem Zustand an, der „in der Vergangenheit perfekt, in der Zukunft jedoch wirkungslos" ist. Die folgenden vier praxisbewährten Regeln helfen, das zu vermeiden.
| Regel | Was zu prüfen ist |
|---|---|
| 1. Daten in Zeitabschnitte aufteilen | Ob das Ergebnis im späteren Out-of-Sample-Zeitraum einbricht |
| 2. Die besten 10 bis 20 Ergebnisse vergleichen | Ob die besten Lösungen in einem ähnlichen Bereich clustern |
| 3. Parametersensitivität prüfen | Ob das Ergebnis bei ±10–20 % Veränderung stark einbricht |
| 4. Nicht optimierte Parameter bewusst beibehalten | Ob logisch sinnvolle Festwerte erhalten bleiben |
1. Daten in Zeitabschnitte aufteilen
Bei einem 10-Jahres-Datensatz empfiehlt es sich, die Optimierung auf den ersten 7 Jahren durchzuführen und die letzten 3 Jahre für eine Out-of-Sample-Validierung zu reservieren. Bricht das Ergebnis in der zweiten Hälfte ein, deutet das auf Überanpassung an den ersten Abschnitt hin.
2. Die besten 10 bis 20 Ergebnisse vergleichen
Nur das einzige Top-Ergebnis zu übernehmen ist riskant.
Prüfen Sie, ob die besten Lösungen in einem ähnlichen Parameterbereich clustern. Ist das der Fall, wählen Sie einen Parametersatz aus der Mitte dieses Clusters.
3. Parametersensitivität prüfen
Variieren Sie die Kandidatenparameter um ±10–20 % und überprüfen Sie, ob das Ergebnis stark einbricht. Ist das der Fall, ist die Lösung an einen „spitzen Optimumspunkt" überangepasst.
4. Nicht optimierte Parameter bewusst beibehalten
„Logisch sinnvolle Festwerte, die nicht optimiert wurden" sollten immer erhalten bleiben, um das Risiko einer Überoptimierung zu senken.
Beispiel: Wird die EMA-Periode optimiert, bleibt der ATR-Multiplikator fest.
Parallele Optimierung nutzen
MT5 unterstützt parallele Optimierung auf mehreren CPU-Kernen. Unter „Tester" → „Einstellungen" lässt sich die Anzahl der verwendeten Agenten erhöhen, was die Rechenzeit erheblich verkürzt.
Darüber hinaus ermöglicht das MQL5-Cloud-Netzwerk die Nutzung von Remote-Agenten weltweit für groß angelegte Optimierungen – allerdings fallen dabei Kosten an. Effizienter ist es daher, zunächst lokal den Parameterbereich einzugrenzen.
Optimierungsparameter eingrenzen
Grundsätzlich sollten Sie nur wenige Parameter optimieren, die den Kern der Logik bilden – etwa die Periode für das Einstiegssignal oder die Stop-Loss-Weite.
Werden alle anderen Parameter auf „logisch sinnvolle Werte" festgesetzt, lässt sich Überoptimierung leichter verhindern.
Der PF im Backtest lässt sich durch weitere Optimierung beliebig steigern – im gleichen Maß steigt aber die Wahrscheinlichkeit, dass die Parameter in zukünftigen Märkten versagen. „Solide Zahlen wählen und langfristig laufen lassen" ist die realistische Lösung für den praktischen Betrieb.
Kostenloser EA-Download
Der kostenlose EA dieser Website, DONCHIAN ENGINE (USDJPY H1), erreicht im Backtest über 9,4 Jahre USDJPY H1 (2017–2026, echte Dukascopy-Ticks) einen PF von 1,50, eine Trefferquote von 34,5 %, einen maximalen DD von 10,8 % bei 631 Trades.
Kostenlosen EA DONCHIAN ENGINE ansehen
Empfohlene Broker
Damit sich Backtest- und Optimierungsergebnisse möglichst gut auf den Livebetrieb übertragen lassen, empfehlen wir auf dieser Website Broker, die für hohe Ausführungsqualität bekannt sind.
Verwandt
📧 Kostenloser E-Mail-Kurs (8 E-Mails) + Paket mit 13 MT5-Indikatoren nur für Abonnenten
* Datenschutz streng geschützt. Sie können jederzeit kündigen.
Fragen zu EAs oder Forex?
Stelle sie im Trading-Forum von Nattzy (kostenlose Registrierung). Auch Fragen über diesen Artikel hinaus sind willkommen – etwa zu EA-Einstellungen oder zur Brokerwahl.
Auf Nattzy fragen ↗