
Backtest EA FX คืออะไร? วิธีทดสอบที่ถูกต้องและข้อควรระวัง
สารบัญ
- Backtest บอกอะไรเราได้บ้าง?
- การเปิดใช้งาน Strategy Tester
- ความแตกต่างระหว่าง "Every Tick" และ "Every Tick Based on Real Ticks"
- คุณภาพของข้อมูลย้อนหลัง
- วิธีอ่านผลลัพธ์ Backtest
- Profit Factor (PF)
- Maximum Drawdown
- จำนวนการเทรด
- Recovery Factor
- การหลีกเลี่ยง Curve-Fitting
- 1. การทดสอบ Out-of-Sample
- 2. การตรวจสอบความไวของพารามิเตอร์
- 3. ทดสอบกับหลาย Symbol และหลาย Timeframe
- Backtest ของ EA บนเว็บไซต์นี้
- ความสำคัญของ Forward Test
- ดาวน์โหลด EA ฟรี
- Broker ที่แนะนำ
Backtest EA FX คืออะไร? วิธีทดสอบที่ถูกต้องและข้อควรระวัง
ก่อนที่จะนำ EA ไปรันด้วยเงินจริง คุณต้องทดสอบการทำงานด้วยข้อมูลในอดีตก่อน — นั่นคือสิ่งที่เรียกว่า Backtest แม้ว่าผลลัพธ์ที่ดีจาก Backtest จะไม่ได้รับประกันว่าจะได้ผลแบบเดียวกันในการซื้อขายจริง แต่ การรัน EA โดยไม่ทำ Backtest ก็เหมือนกับการขึ้นเครื่องบินที่ยังไม่ผ่านการตรวจสอบก่อนบิน
บทความนี้จะอธิบายวิธีการทำ Backtest ที่ถูกต้องด้วย Strategy Tester ของ MT5 รวมถึงข้อควรระวังที่สำคัญ
Backtest บอกอะไรเราได้บ้าง?
สิ่งที่ Backtest บอกได้มีดังนี้
- EA ทำงานได้ผลดีในตลาดช่วงที่ผ่านมาหรือไม่
- ระดับ Maximum Drawdown โดยประมาณ
- ความถี่ในการเทรดที่คาดหวัง
- ความไวของพารามิเตอร์ (ผลลัพธ์เปลี่ยนแปลงมากน้อยแค่ไหนเมื่อปรับค่า)
ในทางกลับกัน มีหลายอย่างที่ Backtest บอกไม่ได้
- ผลงานในอนาคตจะเหมือนเดิมหรือไม่
- พฤติกรรมในสถานการณ์ช็อกที่ไม่คาดคิด (เช่น วิกฤต Lehman Brothers หรือ COVID-19)
- ผลกระทบจาก Slippage เนื่องจากลักษณะการ Execute ของ Broker
ทัศนคติที่ถูกต้องคือไม่ใช่ "ชนะใน Backtest = ชนะในการซื้อขายจริง" แต่คือ "EA ที่ล้มเหลวในอดีตมีความเสี่ยงสูงที่จะล้มเหลวในอนาคตด้วย" — ใช้มันเป็นตัวกรองเบื้องต้น
การเปิดใช้งาน Strategy Tester
เปิด Strategy Tester จากเมนู MT5: ไปที่ "View" → "Strategy Tester" การตั้งค่าที่สำคัญ ได้แก่:
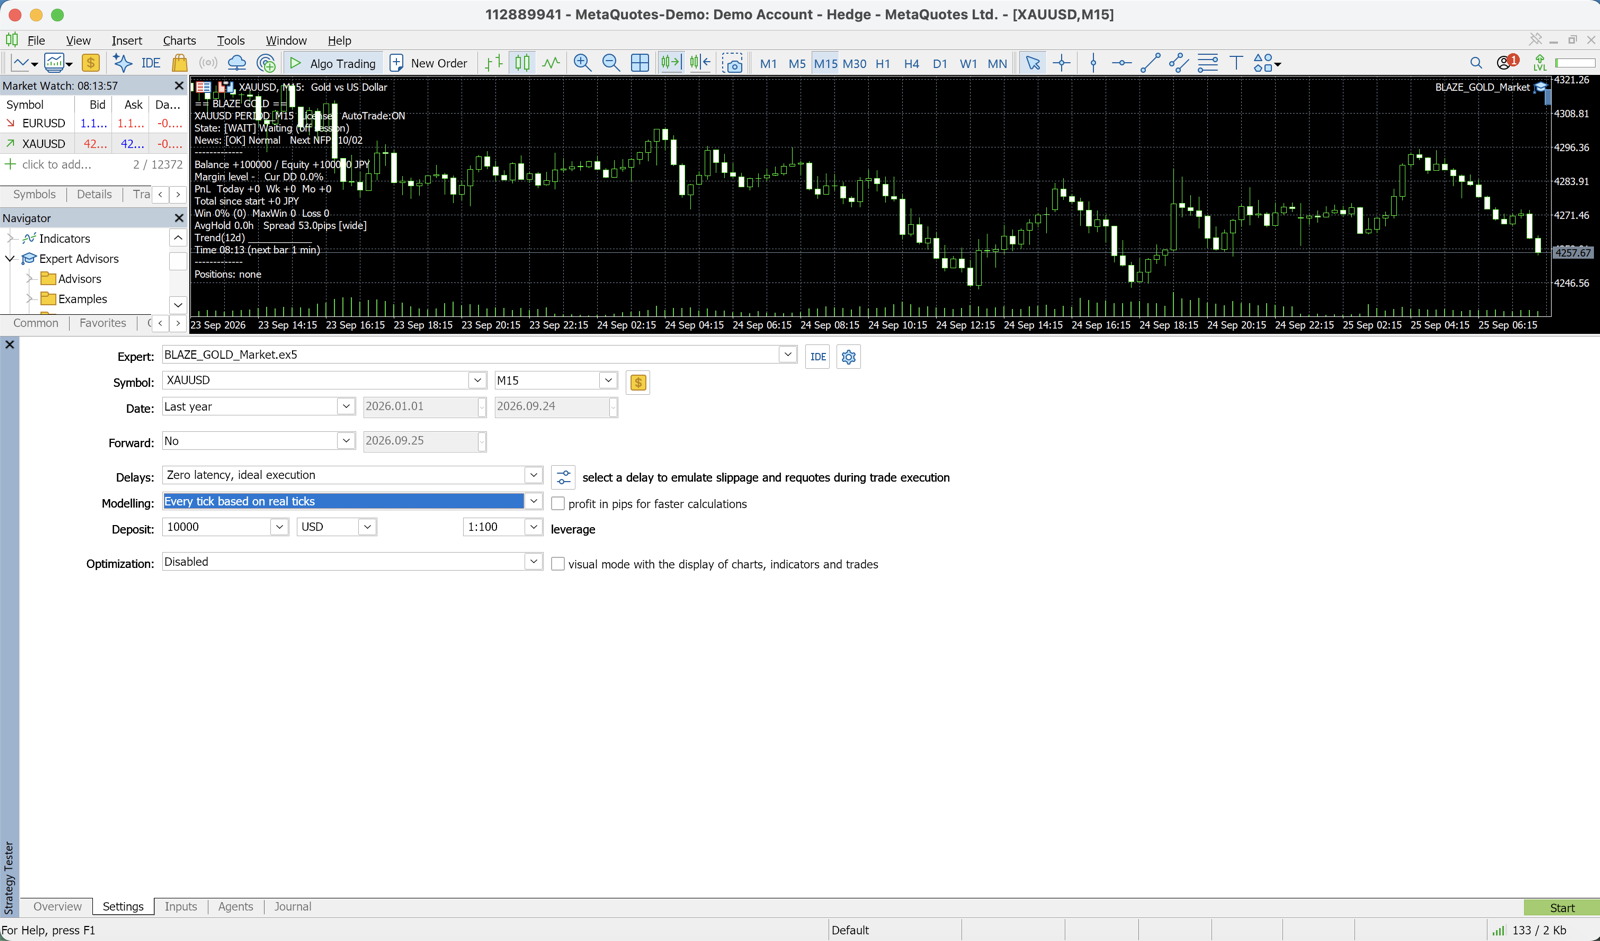
- Expert: เลือก EA ที่ต้องการทดสอบ
- Symbol: เช่น GOLD, EURUSD
- Timeframe: เช่น M15, H1
- Period: อย่างน้อย 5 ปี, ดีที่สุดคือ 10 ปี
- Model: แนะนำ "Every Tick" (ความแม่นยำสูงสุด)
- Deposit: ยอดเงินสำหรับการทดสอบ
- Leverage: เงื่อนไขเดียวกับการซื้อขายจริง
ความแตกต่างระหว่าง "Every Tick" และ "Every Tick Based on Real Ticks"
MT5 มีโหมดการทดสอบหลายแบบ:
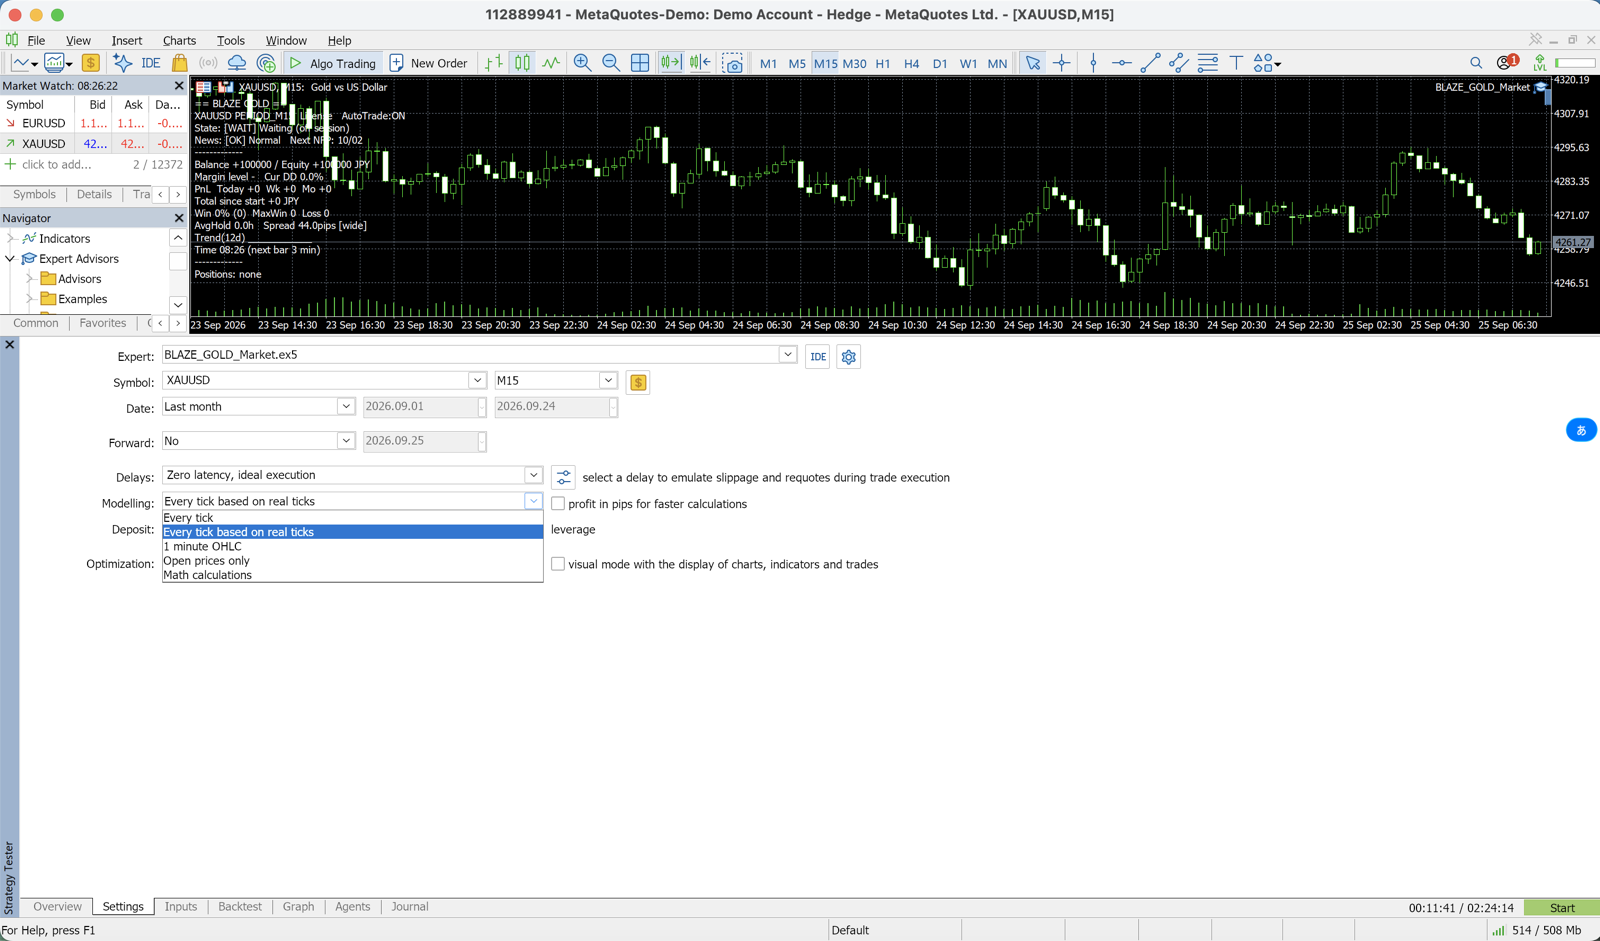
- Every Tick Based on Real Ticks: ความแม่นยำสูงสุดแต่ใช้เวลานาน
- 1 Minute OHLC: เร็วกว่าแต่ความแม่นยำปานกลาง
- Open prices only: เร็วมากแต่ความแม่นยำต่ำ ไม่เหมาะสำหรับ Scalping
ยิ่ง EA ทำการซื้อขายระยะสั้น ยิ่งต้องการโหมดที่มีความแม่นยำสูง แม้ตัวเลขจะดูดีในโหมด "Open prices only" แต่เมื่อทดสอบซ้ำด้วยความแม่นยำระดับ Tick ผลลัพธ์อาจแย่ลงอย่างมาก
คุณภาพของข้อมูลย้อนหลัง
ข้อมูลย้อนหลังมาตรฐานของ MT5 มีคุณภาพแตกต่างกันตาม Broker และ Server โปรดตรวจสอบสิ่งต่อไปนี้เมื่อทำ Backtest:
- Modeling quality: ควรอยู่ที่ 90% ขึ้นไป
- ช่วงข้อมูลที่หายไป: ข้อมูลเก่ามักมีช่องว่างมากกว่า
- Spread: ใช้ค่าที่ใกล้เคียงกับค่าเฉลี่ยสเปรดจริง
โดยเฉพาะอย่างยิ่ง หากเลือก "Variable Spread" ใน Backtest จะทดสอบเฉพาะสเปรดในช่วงปกติ และไม่สะท้อนการขยายตัวของสเปรดในช่วงประกาศข่าว ซึ่งในการซื้อขายจริงกำไรจะถูกกัดกร่อนจากส่วนนี้ ดังนั้นวิธีที่มีประสิทธิผลคือ "ทดสอบด้วย Fixed Spread โดยใส่ค่าสเปรดสูงสุดที่แย่ที่สุดในความเป็นจริง"
วิธีอ่านผลลัพธ์ Backtest
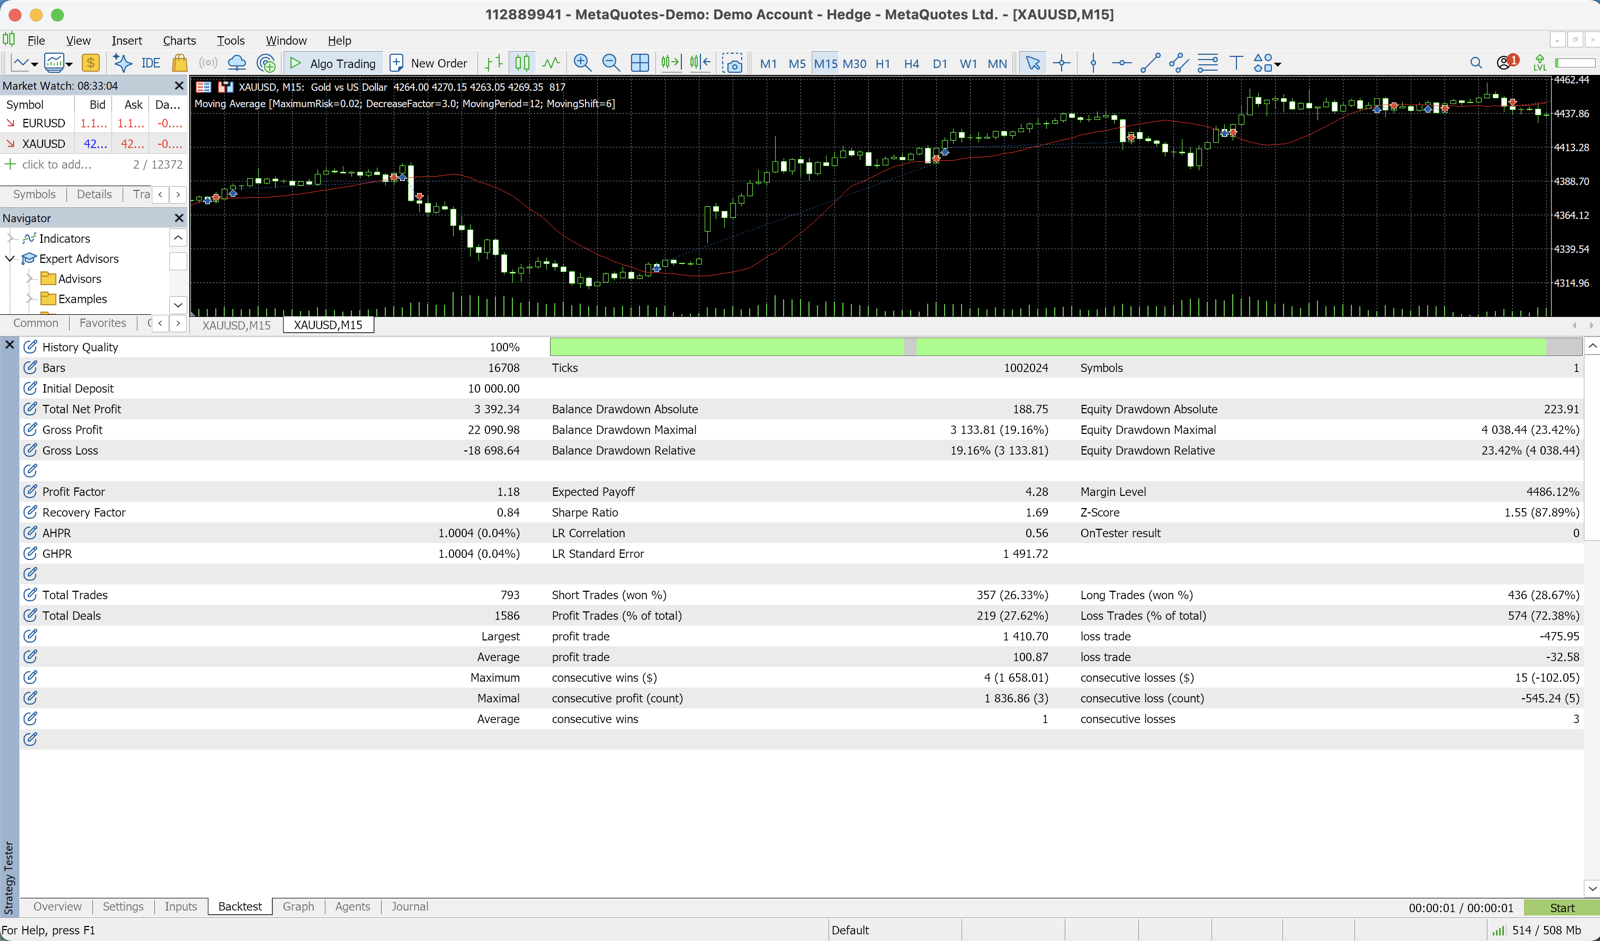
ตัวชี้วัดหลักที่แสดงหลัง Backtest และสิ่งที่ควรพิจารณา:
Profit Factor (PF)
กำไรรวม ÷ ขาดทุนรวม ค่าที่ดีในความเป็นจริงอยู่ที่ 1.2–1.5 EA ที่มี PF มากกว่า 3.0 ควรสงสัยว่าเป็น Curve-fitting เกือบแน่นอน
Maximum Drawdown
ระดับการลดลงของมูลค่าทรัพย์สินสูงสุดในอดีต ปัจจัยที่กำหนดว่าจะนำไปใช้ได้หรือไม่คือ "อยู่ในระดับที่คุณรับได้หรือเปล่า" ในการซื้อขายจริง โปรดตั้งสมมุติฐานว่า ค่าจะแย่กว่า Backtest ประมาณ 1.5–2 เท่า
จำนวนการเทรด
ไม่กี่สิบครั้งไม่มีความหมายทางสถิติ Backtest ที่เหมาะสมควรมีการเทรด อย่างน้อย 200 ครั้ง ดีที่สุดคือ 500 ครั้งขึ้นไป
Recovery Factor
กำไรสุทธิ ÷ Maximum Drawdown หากค่านี้อยู่ที่ 3 ขึ้นไป แสดงว่าได้ผลตอบแทนที่คุ้มค่ากับความเสี่ยง
การหลีกเลี่ยง Curve-Fitting
"EA ที่ Optimize มากเกินไปสำหรับข้อมูลในอดีต" จะไม่ทำงานในตลาดอนาคต มาตรการพื้นฐานเพื่อหลีกเลี่ยงปัญหานี้มีดังนี้:
1. การทดสอบ Out-of-Sample
ตัวอย่างเช่น แบ่งเป็น "Optimize ในช่วงปี 2015–2022, ทดสอบในช่วงปี 2023–2025" ถ้าช่วงหลังให้ผลลัพธ์ที่ใกล้เคียงกัน ความเสี่ยงจาก Over-optimization ก็จะลดลง
2. การตรวจสอบความไวของพารามิเตอร์
หากปรับพารามิเตอร์ที่เหมาะสมที่สุด ±10–20% แล้วผลลัพธ์ล่มสลายอย่างมาก ถือว่าเป็นสัญญาณอันตราย ควรเลือกพารามิเตอร์ที่อยู่ใน "Flat Plateau" ซึ่งยังคงเสถียรแม้ค่าจะเบี่ยงเบนเล็กน้อย
3. ทดสอบกับหลาย Symbol และหลาย Timeframe
EA ที่ชนะได้เฉพาะกับ Symbol และ Timeframe เดียวอาจ Overfit กับเงื่อนไขนั้น
Backtest ของ EA บนเว็บไซต์นี้
ผลลัพธ์ Backtest ของ EA ฟรีของเว็บไซต์นี้ DONCHIAN ENGINE (USDJPY H1) มีดังนี้:
- ช่วงทดสอบ: ปี 2017–2026 (9.4 ปี, Real Tick ของ Dukascopy)
- Profit Factor: 1.50
- Win Rate: 34.5%
- Maximum Drawdown: 10.8%
- จำนวนเทรด: 631 ครั้ง
Win Rate ค่อนข้างต่ำ แต่เป็น Trend Following แบบขาดทุนน้อยกำไรมาก ได้ผล PF 1.50 จาก 631 เทรดใน 9.4 ปี ค่าล่าสุดเปิดเผยไว้ที่หน้า EAและอันดับ EA
ความสำคัญของ Forward Test
เมื่อได้ผลลัพธ์ที่ดีจาก Backtest แล้ว ให้ดำเนินการ Forward Test 3–6 เดือน บน Demo Account หรือ Micro Account การตรวจสอบการ Execute จริง, Slippage และพฤติกรรมระหว่างประกาศข่าวจะช่วยให้ค้นพบบัคและพฤติกรรมที่ไม่คาดคิดก่อนนำไปใช้จริง
ดาวน์โหลด EA ฟรี
DONCHIAN ENGINE แจกฟรี ค่า Backtest ข้างต้นตรวจสอบได้ที่หน้า EA
Broker ที่แนะนำ
เพื่อให้ Backtest และ Forward Test ดำเนินการในสภาพแวดล้อมเดียวกัน เราแนะนำ Broker ที่ผ่านการตรวจสอบแล้ว
บทความที่เกี่ยวข้อง
📧 แจ้งเตือนก่อนขึ้นราคา + คอร์สอีเมลฟรี 5 วัน
EA ทั้งหมดจำหน่ายในราคาเปิดตัวและจะปรับขึ้นเป็นขั้นตามยอดขาย รับการแจ้งเตือนก่อนการขึ้นราคาแต่ละครั้ง พร้อมอีเมลรายวันเกี่ยวกับการเทรดอัตโนมัติ การอ่านแบ็กเทสต์ และการเลือกโบรกเกอร์
* ปกป้องความเป็นส่วนตัวอย่างเคร่งครัด คุณสามารถยกเลิกการสมัครได้ตลอดเวลา
มีคำถามเกี่ยวกับ EA หรือ Forex ไหม?
คุณสามารถตั้งคำถามได้ที่ฟอรัมเทรดของ Nattzy (สมัครฟรี) ไม่จำเป็นต้องเกี่ยวกับบทความนี้ก็ได้ เช่น การตั้งค่า EA หรือการเลือกโบรกเกอร์
ถามที่ Nattzy ↗