
過剰最適化(カーブフィット)を避ける方法
過剰最適化(カーブフィット)を避ける方法
「バックテストでは年率50%だったのに、実運用に出した途端に右肩下がり」――EA運用で最も多い失敗の正体は、ほぼ確実にカーブフィット(過剰最適化/オーバーフィッティング)です。
この記事では、カーブフィットがなぜ起こるのか、どうやって見抜くのか、そして設計段階でどう避けるのかを整理します。
カーブフィットとは
カーブフィットは、EAのパラメータやロジックを過去の特定の値動きにだけ最適化しすぎてしまう現象を指します。過去データには「たまたまそうなった偶然の動き」が含まれていて、それを完璧になぞるパラメータは、未来の偶然には対応できません。
機械学習でいう「訓練データに過剰適合し、テストデータで性能が崩れる」と同じ構造です。
なぜカーブフィットは起こるのか
主な原因は以下です。
パラメータが多すぎる
10個も20個もパラメータがあれば、それを動かすだけで過去のあらゆる動きをほぼ完璧に説明できてしまいます。これは「過去をなぞる」だけで、相場の本質を捉えたわけではありません。
最適化の繰り返し
同じデータで何度も最適化を回すと、徐々にそのデータ固有の特徴に適合していきます。「これでもダメ、これでもダメ」と試行錯誤するほど、未来の相場で機能する可能性は下がっていきます。
評価指標の選択ミス
「総利益最大化」だけを目標にすると、リスク無視の極端なパラメータが選ばれます。少数の大きな勝ちトレードで利益を出す解は、未来で再現される可能性が低いことが多いです。
見抜き方
カーブフィットを見抜くサインを順に挙げます。
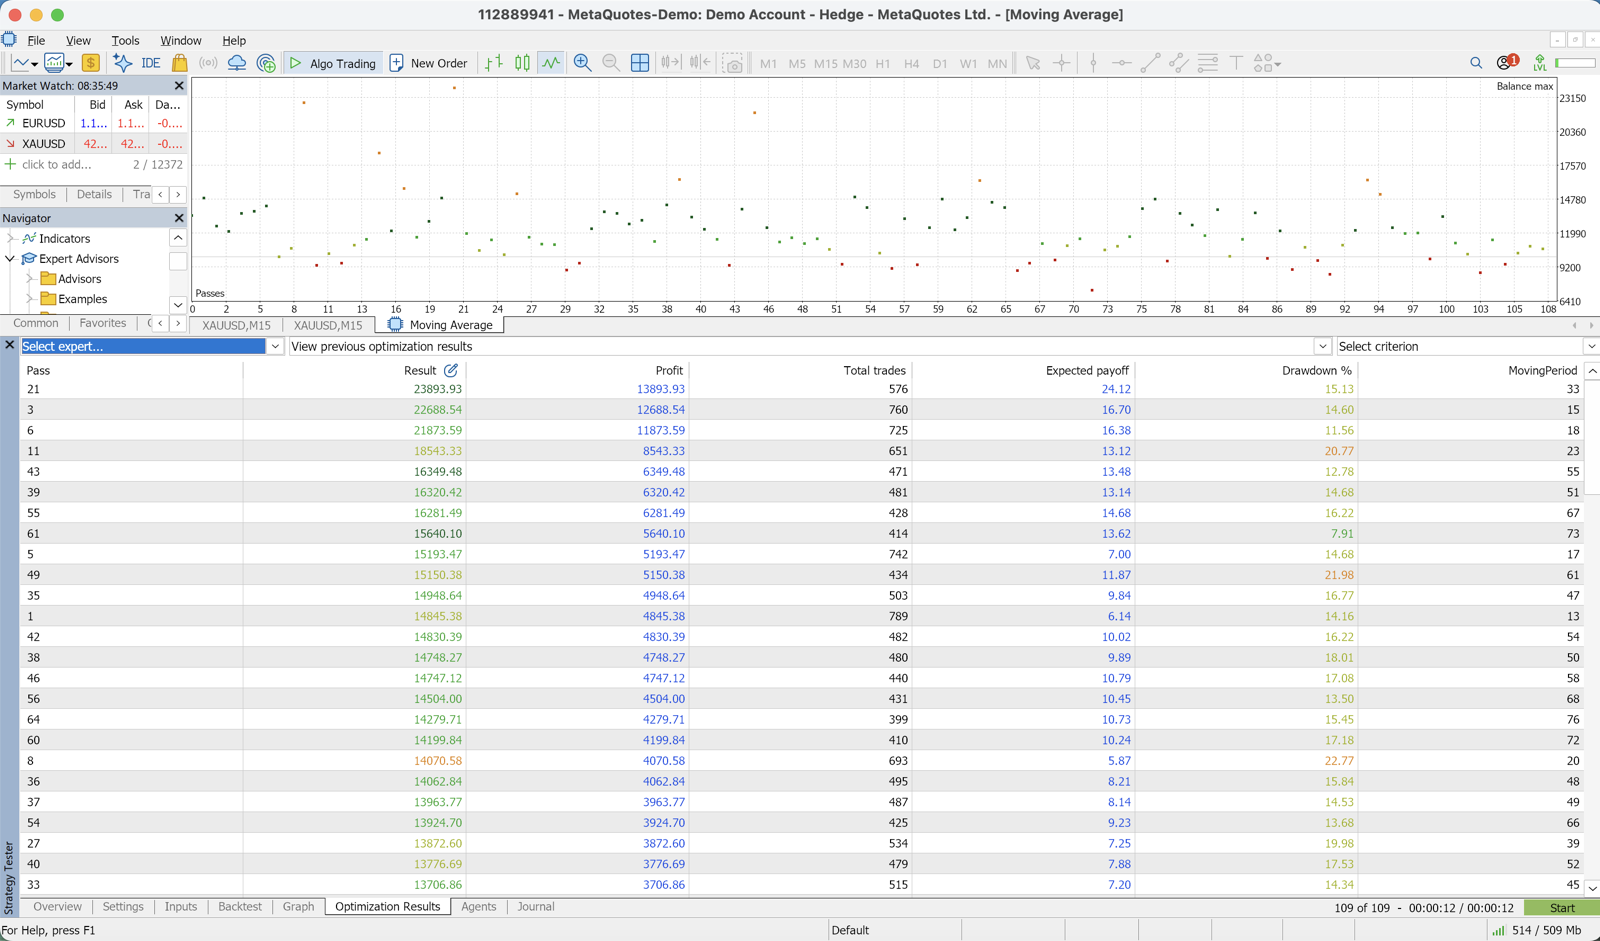
1. 数字が良すぎる
PF 3.0以上、勝率80%以上、年率100%以上――こうした数字が出ているEAは、ほぼカーブフィットを疑うべきです。実運用で長期的にこの水準を維持しているEAは稀です。
2. 取引数が少ない
数十回程度の取引でPF 2.0が出ていても、統計的に意味がありません。最低200回、できれば500回以上の取引がなければ、評価そのものが信頼できません。
3. 1年ごとの結果がバラバラ
年間収益曲線を見ると、特定の年だけ突出している、もしくは特定の年だけ大きく負けているケースがあります。年ごとの結果が極端なEAは、相場局面に依存しすぎています。
4. 直近期間で結果が崩れる
過去10年のうち、最近1〜2年だけ成績が悪化している場合、ロジックそのものが現在の相場に合っていない可能性があります。
5. パラメータ感度が高い
最適なパラメータを±10%動かしたとき、結果が大きく崩れるなら危険信号です。「尖った頂点」に乗っているだけで、少しでも条件が変われば落ちます。
設計段階で避ける方法
カーブフィットは「発生してから直す」より「最初から避ける」方が効率的です。
1. パラメータ数を絞る
ロジック上意味のあるパラメータだけに絞ります。「とりあえず動かせるからパラメータにしておく」は禁物です。最適化対象は3〜5個に抑えるのが現実的です。
2. アウトオブサンプル検証を必ず行う
過去10年データなら、前半7年で最適化し、後半3年で検証します。前半と後半で同等の結果が出るパラメータだけを採用します。
3. 複数銘柄・複数時間足でテスト
「XAUUSD H1だけで勝てる」EAは、その条件に過剰適合している可能性があります。EURUSDやUSDJPYでも一定の傾向が出るロジックの方が、頑健性が高いことが多いです。
4. ロジックを「説明可能」にする
「なぜこのパラメータでこのロジックが機能するのか」を、相場のメカニズムで説明できることが重要です。「とりあえずバックテストで勝てたから」では、未来で機能する根拠がありません。
5. 最適化を「軽く」する
世代数を増やしすぎない、評価指標に「取引数」「最大DD」のフィルタをかける、上位解の中央値を採用する――こうした「最適化を控えめにする」工夫がカーブフィット耐性を上げます。
「平凡な数字」を選ぶ勇気
最適化結果の中で、最も良い数字を選びたくなるのは人情です。ですが、長期運用者の多くは「最高ではない、平凡な数字のパラメータ」を意図的に選びます。
理由はシンプルで、平凡な数字を生むパラメータは、相場が多少変わっても性能が大きく崩れにくいからです。最高の数字を生むパラメータは、その条件下でのみ最高なのです。
当サイトでの取り組み
当サイトの無料EA DONCHIAN ENGINE(USDJPY H1)は、USDJPY H1・9.4年(2017-2026 Dukascopy実tick)のバックテストでPF 1.50、勝率34.5%、最大DD 10.8%、取引数631回です。
派手な数字ではありませんが、長期間・多数の取引で確かめた「平凡な数字」を重視しています。最新の数値はランキングで確認できます。
まとめ
カーブフィットは、EA運用における最大の落とし穴です。バックテスト結果が「夢のような数字」のときほど、警戒する必要があります。
「平凡な数字を、長く動かす」――これがEA運用の地味で確かな勝ち筋です。
無料EAダウンロード
当サイトの無料EAはDONCHIAN ENGINE(USDJPY H1)です。検証の内容は配布ページでご確認ください。
おすすめブローカー
実運用で「バックテスト通りの結果」に近づけるには、約定品質の高いブローカー選びが重要です。
関連記事
📧 値上げ前のお知らせ + 5日間メール講座(無料)
全EAは現在ローンチ価格で、販売数に応じて段階的に値上げされます。値上げ前の事前通知に加えて、FX自動売買の本質、バックテストの正しい見方、ブローカー選びのコツを毎日1通お届けします。
※ プライバシーは厳守。配信解除はいつでも可能です。