
Что такое форвард-тест и чем он отличается
Последнее обновление: 2026-05-18 | Время чтения: ок. 10 мин
Чтобы оценить надёжность EA, наряду с проверкой на исторических данных (бэктест) необходима проверка в реальном времени на живом рынке (форвард-тест). Только сочетание обоих позволяет понять, обладает ли EA стратегией, работающей и в прошлом, и в будущем.
Содержание
0 / 3- Различия между бэктестом и форвард-тестом
- Почему важен форвард-тест
- Как читать результаты форвард-теста
- Критерии успешного прохождения форвард-теста
- Как провести форвард-тест
Различия между бэктестом и форвард-тестом
| Показатель | Бэктест (BT) | Форвард-тест (FT) |
|---|---|---|
| Используемые данные | Исторические ценовые данные | Рыночные цены в реальном времени |
| Спред | Фиксированный или оценочный по модели | Фактический спред (переменный) |
| Проскальзывание | В основном не учитывается | Фактическое проскальзывание при исполнении |
| Скорость выполнения | Мгновенно (10 лет за минуты) | В реальном времени (требуется реальное время) |
| Надёжность | Риск подгонки под кривую | Отражает реальные рыночные условия |
| Минимально необходимый период | От нескольких часов до 1 дня | От 3 месяцев до 1 года и более |
| Издержки | Бесплатно (возможно на демо-среде) | Бесплатно (демо-счёт) или нужны реальные средства |
Почему важен форвард-тест
1. Бэктесты оптимизированы только под «прошлое»
Какими бы хорошими ни были результаты бэктеста, они оценивают результативность лишь на прошлых данных. EA с переоптимизацией (подгонкой под кривую) могут выглядеть отлично в бэктесте, но не работать на реальном рынке. Форвард-тест это выявляет.
2. Измеряет реальные спреды и проскальзывание
Спреды брокера колеблются в зависимости от рыночных условий — при выходе крупных экономических данных они могут вырасти в 5–10 раз по сравнению с обычными. Поскольку бэктесты используют фиксированные спреды, реальные торговые издержки остаются невидимыми. Форвард-тесты позволяют оценить реальное качество исполнения.
3. Подтверждает совместимость с брокером
Один и тот же EA может давать разные результаты в зависимости от скорости исполнения и проскальзывания у разных брокеров. Особенно для скальпинговых EA совместимость с брокером — решающий фактор результата.
Как читать результаты форвард-теста
Наш "Результаты в реальном времени" публикует результаты форвард-теста для каждого EA. Ниже объясняется, как читать ключевые метрики.
Профит-фактор (PF)
Общая прибыль ÷ общий убыток. Выше 1,0 означает положительное матожидание. 1,3 и выше — ориентир стабильности.
Максимальная просадка (Max DD)
Максимальное падение от пика до минимума (%). Если макс. DD на FT не превышает 1,5× макс. DD на BT, это в пределах нормы.
Процент прибыльных сделок
Сам по себе мало что значит. Всегда смотрите вместе с соотношением риск/прибыль. Даже Win Rate 40% — положительное матожидание при RR 1:2.
Количество сделок
Для статистической надёжности форвард-теста нужно не менее 50–100 сделок. Если период короткий, считайте результаты лишь справочными.
Сравнение с BT (коэффициент отклонения)
Если PF на FT находится в пределах 70–130% от PF на BT, можно считать, что EA «работает как ожидалось».
Критерии успешного прохождения форвард-теста
| Результат | Условие | Действие |
|---|---|---|
| ✅ Хорошо | FT PF ≥ 1,2, Max DD < 1,5× BT, 50+ сделок | Продолжать работу на реальные средства |
| ⚠️ Наблюдать | FT PF 1,0–1,2 или Max DD = 1,0–1,5× BT | Продлить на 3 месяца и оценить повторно |
| ❌ Пересмотреть | FT PF < 1,0 или Max DD > 1,5× BT | Вернуться на демо и пересмотреть параметры |
| 🚨 Рекомендуется остановка | Макс. DD > 2× от BT или последовательные ошибки на FT | Остановить работу и выяснить причину |
Как провести форвард-тест
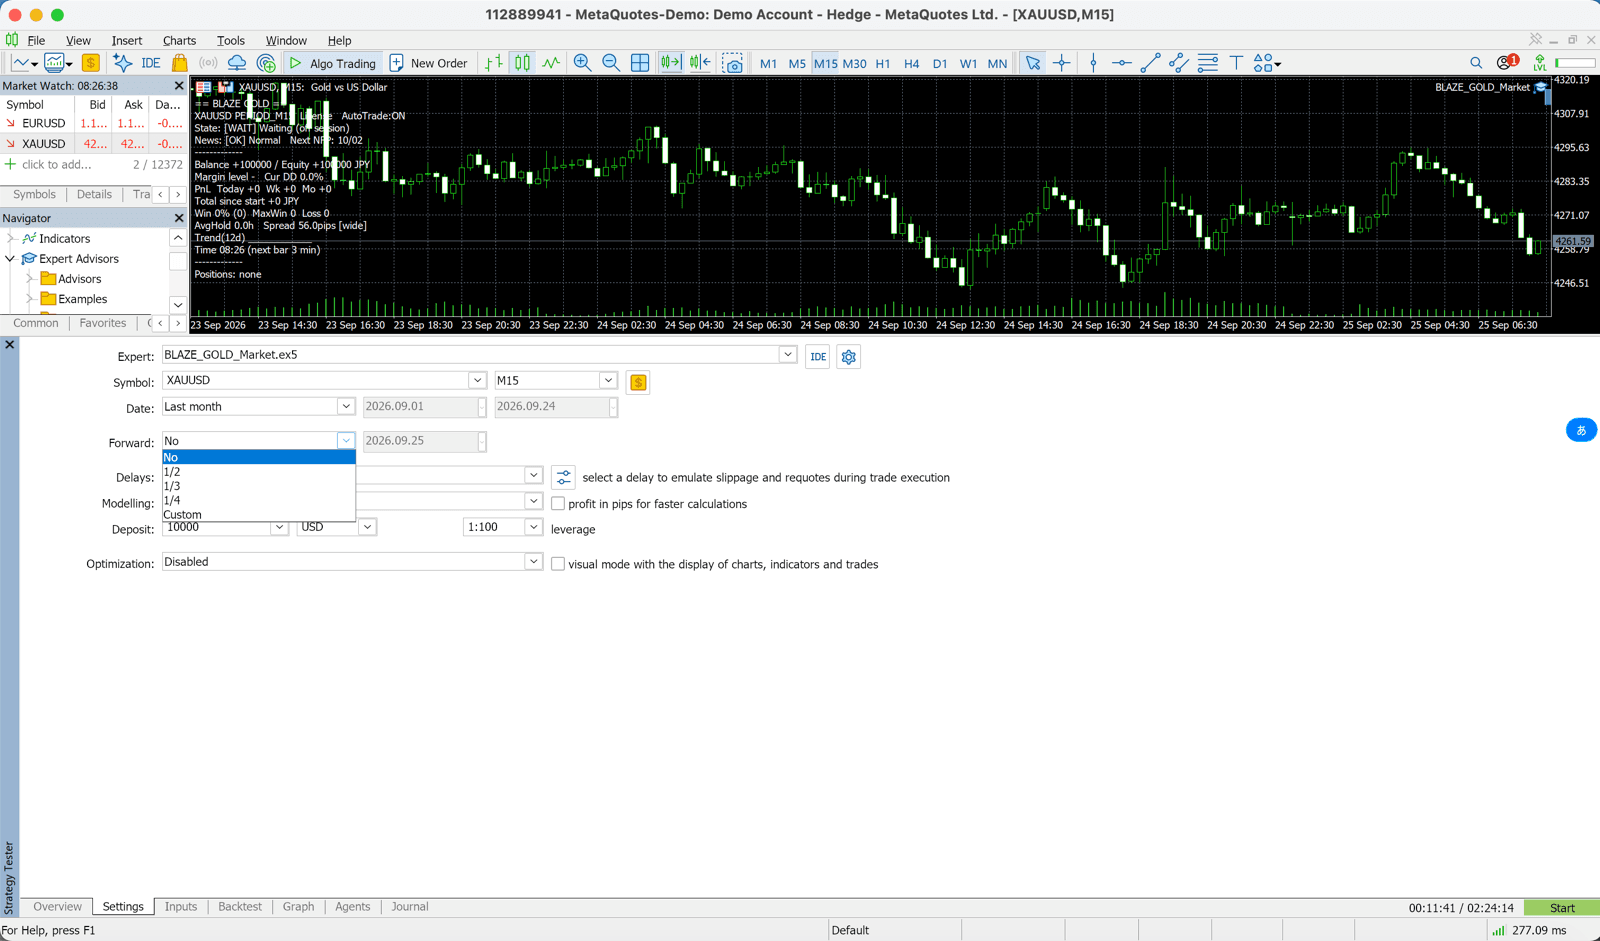
Запустите EA на демо-счёте
Настройте EA на демо-счёте Exness, XMTrading или HFM. Используйте те же параметры, что и на реальном счёте (RiskPercent, SL, MagicNumber). Примечание: наши бесплатные советники не работают на демо-счетах. Проверьте их в Тестере стратегий и начните на зарегистрированном реальном счёте с минимального лота (версии, купленные в MQL5 Market, на демо-счетах работают).
Подождите не менее 3 месяцев и 50+ сделок
EA с низкой частотой сделок (таймфреймы H4, D1) могут потребовать 3–6 месяцев. Не спешите с выводами — терпение превыше всего.
Ведите ежемесячный отчёт
Экспортируйте HTML-отчёт из вкладки истории счёта в MT5. Записывайте PF, Max DD и число сделок ежемесячно.
Сравните и оцените относительно бэктеста
Проверьте, находится ли результат FT в пределах 70–130% от BT. При большом отклонении пересмотрите параметры или брокера.
Решите о переходе на реальный счёт
Если критерии пройдены, переходите на реальный счёт. Начните с минимального лота, затем постепенно увеличивайте по мере сохранения результатов.
📊 Посмотрите результаты форвард-тестов нашего сайта
Мы публикуем постоянно обновляемые форвард-результаты распространяемых советников, работающих на наших тестовых счетах. Сравните их с результатами бэктеста на странице каждого советника, чтобы оценить стабильность.